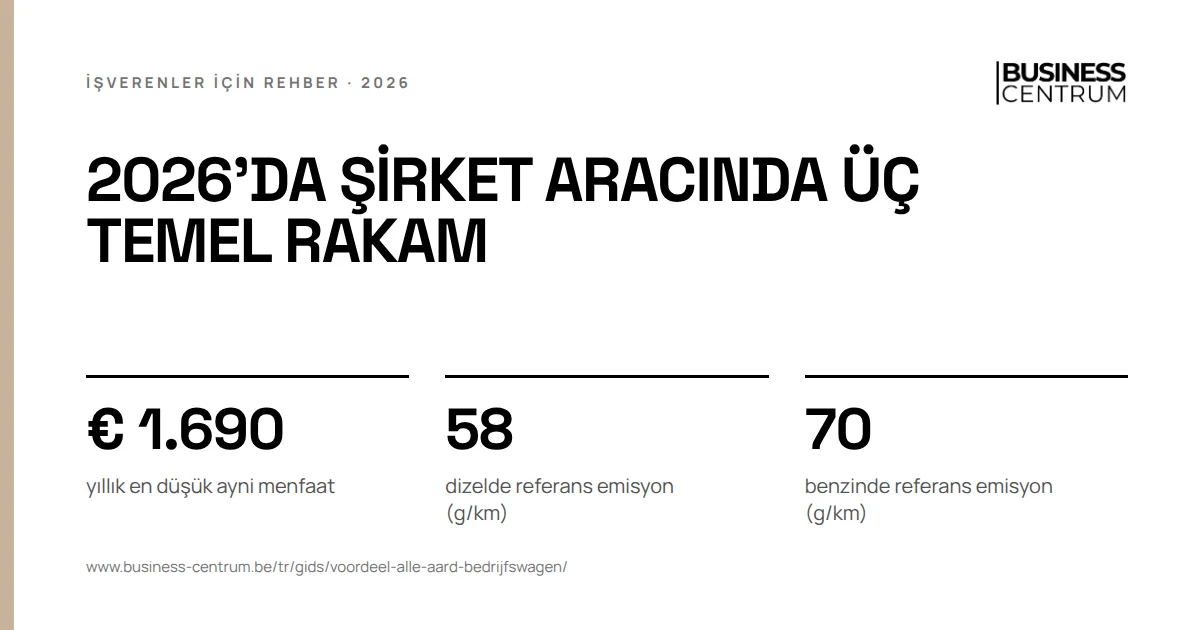
Belçika'da bir şirket aracının ayni menfaati (voordeel alle aard) şöyle hesaplanır: katalog değeri x 6/7 x yaş yüzdesi x CO2 yüzdesi. 2026'da referans emisyon benzin için 70 g/km, dizel için 58 g/km'dir. CO2 yüzdesi %4 ile %18 arasındadır ve menfaat yılda en az € 1.690 olur.
Belçika'da 2026'da şirket aracının ayni menfaati nasıl hesaplanır?
Formülün dört unsuru vardır. Çalışan, sonuç üzerinden bordrodaki stopaj vergisi (bedrijfsvoorheffing) ve 281.10 vergi fişi aracılığıyla vergi öder. Bir şirket yöneticisi bu tutarı 281.20 fişinde görür.
1. Katalog değeri. Aracın sıfır olarak bir bireye satıldığı liste fiyatı; opsiyonlar ve fiilen ödenen KDV dahil. İndirimler, leasing şirketinizin filo indirimi de dahil, hesaba katılmaz. İkinci el bir araç için, araç sıfırken geçerli olan katalog değerini kullanırsınız.
2. Hesaba katılan pay. Katalog değerinin 6/7 kadarı hesaba katılır.
3. Yaş. Yüzde, satın alma tarihine değil, DIV'deki (Belçika araç tescil dairesi) ilk tescil tarihine bağlıdır. Başlamış her ay tam ay sayılır.
| İlk tescilden bu yana geçen ay | Katalog değerinin yüzdesi |
|---|---|
| 0 ile 12 arası | %100 |
| 13 ile 24 arası | %94 |
| 25 ile 36 arası | %88 |
| 37 ile 48 arası | %82 |
| 49 ile 60 arası | %76 |
| 61'den itibaren | %70 |
4. CO2 yüzdesi. %5,50 temel orandan başlarsınız. Araç o yılın referansından fazla emisyon üretiyorsa, aşan her gram için %0,10 eklersiniz; daha az üretiyorsa her gram için %0,10 düşersiniz. Sonuç hiçbir zaman %4 altına inmez ve %18 üstüne çıkmaz. Elektrikli bir araç her zaman %4 alır.
Formülün sonucu yıllık € 1.690 alt sınırının altında kalırsa, bu alt sınır geçerlidir.
Belçika'da şirket aracının ayni menfaatinde 2026'da ne değişti?
Referans emisyon her yıl düşer. Bu yüzden aynı aracın CO2 yüzdesi, dolayısıyla menfaati yükselir. Alt sınır her yıl endekslenir.
| 2025 gelirleri | 2026 gelirleri | |
|---|---|---|
| Benzin, LPG ve doğalgaz referansı | 71 g/km | 70 g/km |
| Dizel referansı | 59 g/km | 58 g/km |
| Yıllık en düşük menfaat | € 1.650 | € 1.690 |
125 g/km'lik bir dizel böylece 2025'teki %12,1'den 2026'da %12,2'ye çıktı. Araç başına küçük bir fark, ama yeni referans ocak bordrosundan itibaren hesabınızda olmalıdır.
2026'nın büyük değişikliği işveren tarafındadır: 1 Temmuz 2023 tarihinden itibaren sipariş edilen araçların CO2 primi arttı ve bütün ayni menfaatlerin toplamı için yeni bir test geldi. İkisini de aşağıda anlatıyoruz.
Hesap örneği
Ayni menfaat hesabı: bir KOBİ filosundan üç araç
Doğu Flandra'daki KOBİ'lerde karşılaştığımız üç araç, 2026 rakamlarıyla.
Araç 1: satış temsilcisinin elektrikli aracı. Katalog değeri € 45.000, ilk tescil mart 2026.
- Yaş: %100. CO2 yüzdesi: %4.
- Formül: € 45.000 x 6/7 x %100 x %4 = € 1.542,86.
- Bu, alt sınırın altındadır; menfaat yılda € 1.690 olur.
Katalog değeri yaklaşık € 49.290'ın altındaki yeni bir elektrikli araçta bu yüzden her zaman alt sınır vergilendirilir. Aracın fiyatı ancak bu tutarın üstünde önem kazanır.
Araç 2: şantiye şefinin dizel station aracı. Katalog değeri € 38.000, 125 g/km, ilk tescil ocak 2024, sipariş eylül 2023.
- Yaş: 2026'nın tamamı 25. ile 36. aylar arasına düşer, yani %88.
- CO2 yüzdesi: %5,50 + (125 - 58) x %0,10 = %12,2.
- Formül: € 38.000 x 6/7 x %88 x %12,2 = yılda € 3.496,87.
Araç 3: çift kabinli pick-up. Dizel, katalog değeri € 52.000, 245 g/km, 2026'da sipariş edilip tescil edildi. Burada her şeyi vergisel sınıflandırma belirler.
- Gerçek bir hafif ticari araçsa (lichte vracht) götürü formül uygulanmaz. Çalışan, özel kullanımın gerçek değeri üzerinden vergilendirilir.
- Vergi idaresi onu binek araç sayarsa, yani sahte hafif ticari araçsa, formül uygulanır. CO2 yüzdesi: %5,50 + (245 - 58) x %0,10 = %24,2; ama %18 ile sınırlıdır. Menfaat: € 52.000 x 6/7 x %100 x %18 = yılda € 8.022,86.
Bir pick-up veya kamyonet ne zaman hafif ticari araç sayılır? Azami izin verilen kütlesi en fazla 3.500 kg'dır. Flandra'da yük alanı, dingil mesafesinin en az %50 kadarı uzunluğunda olmalı; ek koltuk veya kemer bağlantı noktası olmayan, sabit ve yatay bir zemini olmalı ve kabinden tamamen ayrılmış olmalıdır. DIV'nin hafif ticari araç olarak tescil ettiği ama motorlu taşıtlar vergisi (verkeersbelasting) açısından binek veya çift amaçlı araç sayılan bir araç formüle tabidir. Çift kabinli bir pick-up'ta kasayı dingil mesafesiyle karşılaştırın ve aracın motorlu taşıtlar vergisi için nasıl tescil edildiğini kontrol edin. Şantiye araçları hakkında daha fazlasını inşaat sektörü sayfamızda bulabilirsiniz.
İşveren bir şirket aracı için ne öder?
Ayni menfaat, RSZ'nin (Belçika'nın sosyal güvenlik kurumu) ücret tanımının dışındadır. Bu yüzden çalışan bunun üzerinden RSZ primi ödemez. Onun yerine siz, CO2 emisyonuna ve yakıt türüne göre araç başına aylık bir dayanışma primi ödersiniz.
Aylık formül, Y g/km cinsinden CO2 emisyonu olmak üzere:
- dizel: (Y x 9 - 600) / 12;
- benzin: (Y x 9 - 768) / 12;
- LPG ve doğalgaz: (Y x 9 - 990) / 12;
- elektrikli: € 20,83.
2026 için sonucu 185,85 ile çarpar ve 114,08 ile bölersiniz. 1 Temmuz 2023 tarihinden itibaren sipariş edilen, kiralanan veya leasing'e alınan bir araçta sonucu ayrıca 2026'da 4 ile, 1 Ocak 2027 tarihinden itibaren 5,50 ile çarparsınız. Belirleyici olan, sipariş formunun veya leasing sözleşmesinin tarihidir. Aylık alt sınır eski araçlar için € 33,93, 1 Temmuz 2023 tarihinden itibaren sipariş edilen araçlar için € 42,34 olur. Çarpan bu alt sınıra uygulanmaz. Elektrikli bir araç her zaman alt sınırı öder.
Kurumlar vergisindeki gider indirimi yakıta ve satın alma tarihine bağlıdır:
| Araç | Gider yazılabilen kısım |
|---|---|
| CO2 emisyonu yok, 1 Ocak 2027 öncesi alındı | %100 |
| Emisyonlu, 1 Temmuz 2023 öncesi alındı | %120 - (%0,50 x katsayı x CO2); en az %50 (200 g/km ve üzeri için %40), en fazla %100 |
| Emisyonlu, 1 Temmuz 2023 ile 31 Aralık 2025 arasında alındı | Aynı formül, en fazla %50 |
| Emisyonlu, 1 Ocak 2026 ve sonrasında alındı | %0 |
Katsayı dizel için 1, diğer yakıtlar için 0,95. Gerçek bir hafif ticari araç bu binek araç kurallarının dışında kalır.
Bunun da üstüne şirket, ayni menfaatin bir kısmını kendisi kabul edilmeyen gider (verworpen uitgave) olarak yazar: %17; özel kullanım için yakıtın tamamını veya bir kısmını şirket ödüyorsa %40.
Üç aracımız için 2026'da işveren tarafı şöyledir:
| Çalışanın yıllık menfaati | Yıllık CO2 primi | Gider yazılabilen kısım | |
|---|---|---|---|
| Elektrikli | € 1.690 | € 508,08 | %100 |
| Dizel, 2023'te sipariş | € 3.496,87 | € 3.421,20 | %50 |
| Hafif ticari araç olarak pick-up | Gerçek değer | Götürü prim yok | Olağan kurallar |
| Binek araç olarak pick-up | € 8.022,86 | € 10.458,96 | %0 |
Dizel: (125 x 9 - 600) / 12 = € 43,75; x 185,85 / 114,08 = € 71,27; x 4 = ayda € 285,10. Formüle göre gider indirimi %120 - %0,50 x 125 = %57,5 olurdu, ama %50 ile sınırlıdır. Binek araç sayılan pick-up: (245 x 9 - 600) / 12 = € 133,75; endekslenince € 217,89; x 4 = ayda € 871,58. Binek araç sayıldığında aynı pick-up size yılda € 10.000'den fazla ek prime mal olur ve hiçbir şeyi gider yazamazsınız.
Yeni %20 testi: menfaate getirilmiş bir tavan değil
2027 vergi yılından itibaren, kişisel gelir vergisini reforme eden 15 Temmuz 2026 tarihli kanunun yeni bir kuralı uygulanıyor. Bazı yazılar bunu ayni menfaate getirilmiş bir tavan gibi sunuyor. Bu doğru değil: çalışanın menfaati tamamen vergilendirilmeye devam eder. Kanun, işveren düzeyindeki toplama bakar.
- Çalışanlarınıza verdiğiniz ve götürü olarak değerlendirilen bütün ayni menfaatleri toplarsınız: şirket araçlarının yanında örneğin ücretsiz konut, cep telefonu veya dizüstü bilgisayar da.
- Bu toplamın, vergilendirme dönemindeki bütün çalışan ücretlerinin %20 kadarını aşan kısmı, aşan kısım sayılır.
- Bu aşan kısım üzerinden %7,50 oranında ayrı bir vergi ödersiniz.
- Şirket yöneticileri için aynı testi ayrıca yaparsınız. Şirketiniz onlara aşan bir kısım veriyorsa, kurumlar vergisinde indirimli orandan yararlanamaz.
Normal bir ücret kütlesinde bu eşiğe çabuk ulaşılmaz. Risk, pahalı araçları olan küçük bir ekipte ve en çok da ücreti düşük ama aracı pahalı olan yöneticidedir. Bir yöneticinin ücret paketini nasıl kuracağınızı şirket yöneticisi sayfamızda okuyabilirsiniz.
Şirket aracında çalışan katkısı ayni menfaati nasıl düşürür?
Çalışan özel kullanım için kendisi bir katkı ödüyorsa, bu katkıyı menfaatten düşersiniz. Bu düşüm alt sınırdan sonra yapılır: çalışan katkısı sayesinde menfaat € 1.690 altına, sıfıra kadar inebilir.
- Sayılanlar: net maaştan aylık kesinti, örneğin ek opsiyonlar veya görevine göre öngörülenden pahalı bir model için. Tek seferlik bir katkı da sayılır, ama yalnızca ödendiği yıl.
- Sayılmayanlar: çalışanın kendi ödediği yakıt, otoyol ücreti, oto yıkama, kış lastiği veya hasardan sonraki muafiyet tutarı. Bu masraflar, aracın kullanıma verilmesinin bir parçası değildir. Buna karşılık yakıt kartıyla alınan yakıt için çalışandan bir katkı istiyorsanız, bu katkı çalışan katkısı sayılır.
Örnek: dizel araçlı şantiye şefi ayda net € 50 katkı ödüyor. Vergiye tabi menfaati € 3.496,87'den € 2.896,87'ye düşer. Aynı katkıyı ödeyen elektrikli araçlı satış temsilcisinin menfaati € 1.690,00'dan € 1.090,00'a iner. Bunun nete etkisini brüt-net hesaplayıcımızla görebilirsiniz.
Ayni menfaati beş adımda bordroya işlemek
- Araç başına yıllık tutarı hesaplayın; gelir yılının referans emisyonu ve alt sınırıyla.
- Takvim günü bazında hesaplayın. Stopaj için yıllık tutarı 12'ye bölmezsiniz, ayın gün sayısını esas alırsınız. Dizel için ekim ayında: € 3.496,87 x 31 / 365 = € 296,99.
- Menfaati vergiye tabi ücrete ekleyin; çalışan için RSZ primi kesmeden. Çalışan katkısını da düşün.
- DmfA'da bildirin (RSZ'ye verdiğiniz üç aylık bildirim): çalışan başına menfaat, şirket için toplam dayanışma primi ve her aracın plakası.
- Yıllık tutarı vergi fişine yazın. Çalışan için 281.10, şirket yöneticisi için 281.20.
Şirket aracının ayni menfaatinde altı hata
- İndirimli fiyatı katalog değeri saymak. Filo indirimi veya leasing şirketinin faturasındaki fiyat katalog değeri değildir.
- Geçen yılın referansıyla hesaplamak. Ocak ayında dizel için hâlâ 59 g/km ile hesap yapan, çok az stopaj keser.
- Yaşı satın alma tarihinden saymak. İkinci el bir araçta, yurt dışında yapılmış olsa bile ilk tescil esas alınır.
- Çalışan katkısını brüt maaştan almak. Menfaati yalnızca çalışanın gerçekten kendi cebinden ödediği tutar azaltır.
- Sipariş formunu saklamamak. Sipariş formunun veya leasing sözleşmesinin tarihi olmadan hangi çarpanın geçerli olduğunu kanıtlayamazsınız.
- Arka koltuklu bir kamyoneti hafif ticari araç saymak. Yük alanına dönüştürülebilen bir yolcu bölümü onu çift amaçlı araç yapar; menfaat ve prim doğar.
Business Centrum sizin için ne yapar?
Her aracın katalog değerini, CO2 emisyonunu, ilk tescil tarihini ve sipariş tarihini takip eder, menfaati takvim günü bazında hesaplar ve çalışan katkısıyla birlikte bordroya doğru şekilde işleriz. Dayanışma primi ve plakalar DmfA'ya girer. Bunu Acerta ile birlikte bordro yönetiminizde yaparız. Bir kamyonetin veya pick-up'ın hafif ticari araç sayılıp sayılmadığından emin değilseniz, araç bordroya girmeden önce tescili sizinle birlikte kontrol ederiz.