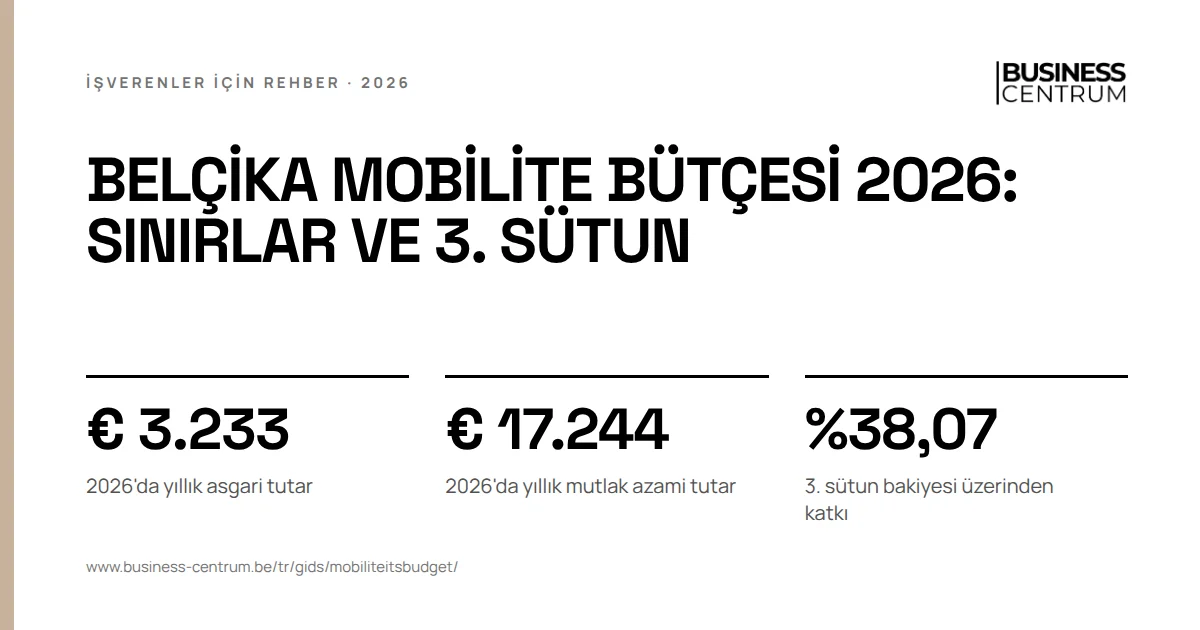
Belçika mobilite bütçesi, şirket aracı olan ya da şirket aracı hakkı bulunan bir çalışanın bu araç yerine alabileceği yıllık bir bütçedir: 2026'da yılda € 3.233 ile € 17.244 arasındadır. Çalışan bu bütçeyi emisyonsuz bir araca, sürdürülebilir ulaşıma ya da işe yakın bir konuta harcar ve kalanını nakit olarak alır. 20 Ekim 2026 itibarıyla zorunlu değildir. Hükümet zorunlu hâle getirmek istiyor, ancak bu yasa henüz yok.
Belçika mobilite bütçesi 2026: bir bakışta
| Kural | 2026'da geçerli olan |
|---|---|
| Yıllık asgari tutar | € 3.233 |
| Yıllık mutlak azami tutar | € 17.244 |
| Ücrete göre azami tutar | toplam yıllık brüt ücretin %20 |
| İşverenin zaten şirket aracı vermiş olması | kesintisiz en az 36 ay |
| 1. sütun | yalnızca CO2 emisyonu olmayan, 1 Ocak 2026 ve sonrasında sipariş edilen araç |
| 2. sütunda konut | olağan iş yerine 10 km içinde konut |
| 3. sütun bakiyesi üzerinden katkı | %38,07, çalışandan kesilir |
| 2027 tutarları | henüz yayımlanmadı |
Kurallar, 2021'den bu yana değiştirilmiş hâliyle 17 Mart 2019 tarihli mobilite bütçesi yasasından ve RSZ'nin (sosyal güvenlik kurumu) idari talimatlarından gelir. Tutarlar endeksi izler; diğer kurallar yalnızca yasa değişikliğiyle değişir.
Mobilite bütçesi 2027'de zorunlu mu olacak?
Bugün değil. Yasanın 4. maddesi, mobilite bütçesini getirme kararını yalnızca işverene bırakır. RSZ de bunu doğrular: işveren getirip getirmeyeceğine kendisi karar verir, çalışan da özgürce seçer.
Var olan şey planlardır. 26 Şubat 2025 tarihli federal hükümet anlaşması, işverenlerin mobilite bütçesini şirket aracı hakkı olan çalışanlara sistematik olarak sunacağını yazar. Hükümet ardından bir yasa ön tasarısını onayladı. Ulusal Çalışma Konseyi (NAR) ve Merkezi Ekonomi Konseyi (CRB) bu konuda 29 Nisan 2026 tarihinde görüş verdi (görüş no. 2.485). Bu görüşe göre zorunluluk ortalama çalışan sayısına bağlıdır; eşikler 15 ve 50 çalışandır. Bakanlar Kurulu basın bildirisi planlanan başlangıç tarihi olarak 1 Ocak 2027 tarihini veriyor.
Sizin için anlamı: şirket aracı veriyorsanız hazırlanabilirsiniz, ancak basında bir tarih geçtiği için hiçbir şeyi getirmek zorunda değilsiniz. Yine de hangi çalışanların araç hakkı olduğuna ve bu araçların size yılda ne kadara mal olduğuna şimdiden bakın. Bu tutar onların bütçesi olacaktır.
Mobilite bütçesini kim sunabilir?
Bir işveren, mobilite bütçesini getirmeden hemen önce kesintisiz en az 36 ay boyunca bir veya daha fazla şirket aracı vermişse mobilite bütçesi getirebilir. 36 aydan kısa süredir faaliyette olan bir işletme de, o anda şirket aracı veriyorsa bunu yapabilir. Başka bir işletmenin faaliyetinin devamı bu istisnadan yararlanamaz.
İşveren koşulları kendisi belirler ve tüm çalışanlara bildirir. Bütçeyi herkese vermek zorunda değildir: objektif çalışan kategorileriyle çalışabilir. Harcamalar için 2. sütunda, yani sürdürülebilir ulaşım araçlarında, en az bir seçenek sunmalıdır. Çalışanlar arasında ayrım yaparsa bunu objektif olarak gerekçelendirebilmelidir.
Mobilite bütçesini kim alabilir?
Şirket aracı olan ya da işverenin araç politikasına göre şirket aracı hakkı bulunan bir çalışan, aracını bütçeyle değiştirmeyi talep edebilir. 1 Ocak 2022 tarihinden bu yana, daha önce hiç şirket aracı olmasa bile hemen katılabilir. Yasa eskiden araçla geçirilmiş asgari bir süre şartı arıyordu; bu şart kaldırıldı.
- Araç yalnızca özel kullanım varsa sayılır. Dayanışma katkısı ve ayni menfaat doğan bir araç olmalıdır.
- Çalışan başına bir bütçe. Birden fazla şirket aracı olan biri yalnızca birini değiştirir.
- Ücretle finanse edilen bütçe olmaz. Çalışan aracı ücret karşılığında aldıysa yasal mobilite bütçesi mümkün değildir. Bütçenin kendisi de ücretin, primin veya başka bir menfaatin yerini alamaz. Ücreti menfaatlere dönüştürmek istiyorsanız bu başka bir sistemdir: kafeterya planı rehberimize bakın.
- Yazılı olarak. Çalışan yazılı başvurur, işveren yazılı yanıt verir. Olumlu yanıt iş sözleşmesinin bir parçası olur.
- Araçsız görev. Çalışan şirket aracı öngörülmeyen bir göreve geçerse, hak içinde bulunulan ayın ilk günü sona erer.
Mobilite bütçesi hesaplama: tutar, asgari ve azami
Bütçe, şirket aracının işverene yıllık brüt maliyetine, tüm vergi ve sosyal güvenlik yükleri dahil olmak üzere eşittir. Buna kiralama veya amortisman, yakıt, sigorta, dayanışma katkısı ve aracın diğer giderleri girer. Araç işverene aitse finansman giderleri yerine yılda %20 amortisman hesaplanır. İşveren, iş yolculuklarını ayrıca karşılamak şartıyla bunların maliyetini düşebilir.
1 Ocak 2024 tarihinden bu yana işveren gerçek maliyetlere dayalı bir formül ile götürü bir formül arasında seçim yapar. Bu seçim tüm çalışanlar için 3 yıl geçerlidir.
Ardından sınırlar uygulanır. Yasa € 3.000 ve € 16.000 temel tutarlarını belirler; bunlar her yıl 1 Ocak'ta endekslenir:
| Yıl | Yıllık asgari | Yıllık mutlak azami |
|---|---|---|
| 2025 | € 3.164 | € 16.875 |
| 2026 | € 3.233 | € 17.244 |
| 2027 | henüz yayımlanmadı | henüz yayımlanmadı |
Mutlak azaminin yanında ikinci bir tavan vardır: bütçe, çalışanın toplam yıllık brüt ücretinin %20 oranını aşamaz. İki sınırdan düşük olanı geçerlidir.
Mobilite bütçesinin üç sütunu
Çalışan bütçesini bu sırayla üç sütuna dağıtır.
1. sütun: çevre dostu bir şirket aracı. 1 Ocak 2026 ve sonrasında sipariş edilen veya kiralanan bir araç için bu yalnızca CO2 emisyonu olmayan bir araç olabilir. İmzalı sipariş formunun veya kiralama sözleşmesinin tarihi belirleyicidir. Çalışan 1. sütunu seçerse, mobilite bütçesi süresince yalnızca böyle bir araca sahip olabilir.
2. sütun: sürdürülebilir ulaşım ve konut. Toplu taşıma, organize toplu ulaşım, bisiklet ve şirket bisikleti, elektrikli motosikletler, paylaşımlı araçlar, toplu taşımayla bağlantılı otopark giderleri ve bazı konut giderleri. 1 Ocak 2026 ve sonrasında sipariş edilen motorlu araçlar için de aynı kural geçerlidir: CO2 emisyonu olmamalı. Taksiler ve yılda en fazla 30 takvim günü şoförsüz araç kiralama hâlâ emisyonlu olabilir.
3. sütun: nakit bakiye. 1. ve 2. sütundan sonra kalan tutar çalışana yılda bir kez, en geç bir sonraki takvim yılının ilk ayının ücretiyle ödenir.
Belçika mobilite bütçesi ve konut kredisi: 2. sütunda konut giderleri
Yasa üç tür konut giderini sürdürülebilir ulaşımla eşit tutar: kira, konut kredisinin faizi ve 2022'den bu yana bu kredinin anapara ödemeleri. Konut, olağan iş yerinin 10 kilometre yarıçapı içinde olmalıdır.
NAR ve CRB'nin görüşüne göre bugün bütçenin konuta harcanabilecek kısmı için bir sınır yoktur. Görüş ayrıca idari bir hoşgörüye de dikkat çeker: evi olağan iş yeri sayılan bir çalışan, daha uzakta otursa bile konut giderlerini bildirebilir. Konseyler yeni bütçeler için konutun bütçenin %50 oranıyla sınırlanmasını istiyor. Bu bir görüşteki talep, yasa değil: bugün 10 kilometre kuralı tavansız uygulanır.
Çalışandan belgeler isteyin: konut adresini içeren bir kira sözleşmesi veya kredi dökümü. Böylece bir denetimde harcamanın 2. sütuna uyduğunu gösterebilirsiniz.
Mobilite bütçesinde sütun bazında vergi ve sosyal güvenlik
| Sütun | RSZ | Çalışanın vergisi | İşverenin ödediği |
|---|---|---|---|
| 1. Emisyonsuz araç | RSZ ücretinin dışında | her şirket aracı gibi ayni menfaat | üç ayda bir CO2 dayanışma katkısı |
| 2. Sürdürülebilir ulaşım ve konut | tamamen muaf | muaf | iş gideri olarak düşülebilir |
| 3. Nakit bakiye | olağan katkı yok, ancak %38,07 özel çalışan katkısı | muaf | iş gideri olarak düşülebilir |
%38,07 oranındaki katkıyı işveren keser ve RSZ'ye öder. Resmî SSS'ye göre çalışan bununla hastalık, işsizlik ve emeklilik hakları da edinir. 1. sütundaki bir aracın ayni menfaatinin nasıl hesaplandığını şirket aracında ayni menfaat rehberimizde okuyabilirsiniz.
Ev-iş yolu ödeneklerine dikkat. Bütçe ev-iş yolunu karşılar. Üstüne bir yol ödeneği öderseniz bu ücret sayılır. Yalnızca başvurudan önceki 3 ay içinde şirket aracının yanında zaten ödediğiniz bir ödenek, aynı büyüklükte kalmak şartıyla muaf kalır. Aksi hâlde hangi ödenekleri ödemek zorunda olduğunuzu ev-iş yolu ödeneği ve bisiklet ödeneği yazılarımızda bulabilirsiniz.
Hesaplama örneği: 3. sütunda ne kalır?
Bu, uydurma tutarlarla bir örnektir, çalışanınız için bir hesaplama değildir. Bir beyaz yakalı çalışanın, işverene yılda € 9.000'a mal olan bir şirket aracı hakkı var. Toplam yıllık brüt ücreti € 60.000, yani beşte bir tavanı € 12.000. Bütçe € 9.000: bu tavanın altında ve 2026 asgari ile azami tutarları arasında. Araç seçmiyor ve 2. sütunda € 1.200'lük bir tren aboneliği alıyor.
-
- sütun için bakiye: € 9.000 eksi € 1.200 = € 7.800.
- Özel çalışan katkısı: € 7.800 x %38,07 = € 2.969,46.
- Çalışan ocak ayı ücretiyle vergisiz € 4.830,54 alır.
Tren aboneliği ona hiçbir şeye mal olmaz ve RSZ ile vergiden muaftır. 2. sütundaki pay ne kadar büyükse, bakiyeye düşen katkı o kadar azdır.
Belçika mobilite bütçesi 2027: ne yasada, ne yalnızca planda?
| Değişiklik | 20 Ekim 2026 itibarıyla durum |
|---|---|
| Çalışan hemen katılabilir, 1 Ocak 2022 tarihinden beri | yasa, yürürlükte |
| 2. sütunda konut kredisinin anapara ödemeleri | yasa, yürürlükte |
| Gerçek maliyet ile götürü arasında seçim, 1 Ocak 2024 tarihinden beri | yasa ve kraliyet kararnamesi, yürürlükte |
| 1. sütunda yalnızca emisyonsuz araçlar, 1 Ocak 2026 tarihinden beri | yasa, yürürlükte |
| Şirket aracı hakkı olan çalışanlara zorunlu teklif | hükümet anlaşması ve ön tasarı, yasa yok |
| Konutun bütçenin %50 oranıyla sınırlanması | NAR görüşündeki talep, yasa yok |
| Herkes için mobilite bütçesi | hükümet anlaşması, metin yok |
Mobilite bütçesi şirket aracı politikasına bağlıdır. 1 Ocak 2027'de dayanışma katkısı ve şirket araçlarının vergiden düşülmesinde nelerin değiştiğini 2027'de şirket aracı haberimizde bulabilirsiniz. Bütçe ücret normuna da dahildir ve olağan ücret endekslemesi ona uygulanmaz.
Bildirim: DmfA ve 281.10 fişi
- 1. sütun. İşveren her çeyrek kendi koduyla CO2 dayanışma katkısı öder ve aracın menfaatini 10 numaralı DmfA ücret koduyla bildirir.
- 2. sütun. Ayrı bir bildirim yoktur.
- 3. sütun. Bakiye, sıfır olsa bile, 29 numaralı DmfA ücret koduyla, özel katkı çalışan satırında olmak üzere bildirilir. Bütçe tutarının kendisi de DmfA'da yer alır.
- Vergi fişi. 281.10 fişinde, 27 numaralı kutuya çalışanın o yıl hak ettiği toplam mobilite bütçesini yazarsınız.
Şimdi neyi kontrol etmelisiniz?
- En az 36 aydır şirket aracı veriyor musunuz, ya da işletmeniz daha kısa süredir mi var? O zaman mobilite bütçesi getirebilirsiniz.
- Her görev için aracın size yıllık maliyetini hesaplayın ve € 3.233, € 17.244 ve yıllık ücretin %20 oranıyla karşılaştırın.
- Koşulları ve 2. sütun teklifini yazılı olarak belirleyin ve tüm çalışanlara bildirin.
-
- sütundaki her araç için sipariş tarihini kontrol edin: 1 Ocak 2026 ve sonrasında yalnızca emisyonsuz.
- Bakiyenin ödenmesini en geç ocak ayı ücretiyle, %38,07 kesintisiyle planlayın.
- Zorunlu teklif yasasını takip edin: ne yapmanız gerektiğini ve ne zamandan itibaren geçerli olduğunu ancak yasa Resmî Gazete'de yayımlandığında bileceksiniz.
İşverenlerin mobilite bütçesinde yaptığı hatalar
- Bütçeyi ücretle finanse etmek. Ücretin veya primin yerini alan bir bütçe yasal mobilite bütçesi değildir. O zaman RSZ muafiyetine güvenemezsiniz.
- 2. sütunda teklif olmaması. Yasa teklifte en az bir sürdürülebilir ulaşım aracı ister.
- Ek bir ev-iş yolu ödeneği ödemek. Bütçenin üstünde bu, 3 aylık istisna dışında, ücret sayılır.
- 2025'ten sonra 1. sütunda hibrit veya benzinli araç. 1 Ocak 2026 ve sonrasındaki bir sipariş için artık sayılmaz.
- Belgesiz konut. Adres ve sözleşme olmadan 10 km mesafeyi gösteremezsiniz.
- "Zorunlu" olmasını beklemek. Basındaki bir tarih yasa değildir. İstediğinizi getirin, ama zaten zorunlu olduğunu düşündüğünüz için değil.
Business Centrum bu konuda sizin için ne yapar?
Business Centrum, Acerta ile birlikte ücretlerinizi işler; Gent'te dosyanızı bilen sabit bir muhatabınız olur. Şirket aracı veriyorsanız veya bir mobilite bütçesi düşünüyorsanız, bir personel analizinde ücret paketinizi ve ek yan haklarınızı inceleriz. Bordro yönetiminde çalışanlarınızın ücretlerini her ay işleriz. Ücret paketinize birlikte bakmamızı ister misiniz? Sizi geri arayalım.