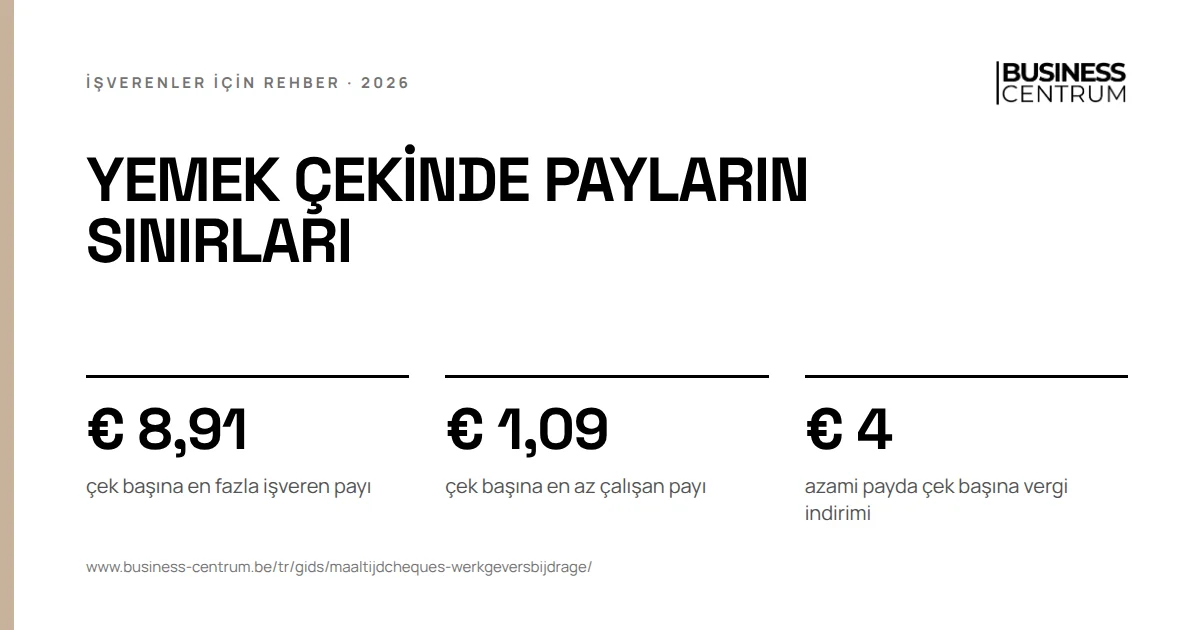
Belçika'da yemek çekindeki işveren payı, 1 Ocak 2026 tarihinden beri çek başına en fazla € 8,91 olabilir. Çalışan en az € 1,09 öder; toplam € 10 eder. Bütün koşullar yerine gelirse payınız sosyal güvenlik priminden ve vergiden muaftır. Çek başına € 4 vergiden düşersiniz, ama yalnızca azami tutarı verirseniz.
Belçika'da yemek çekinde işveren payı nasıl işler?
Bir yemek çekinin iki payı vardır. İşveren payını siz, çeki çıkaran kuruluşa ödersiniz. Çalışan kendi payını, net maaşından yapılan bir kesintiyle öder. Maaş bordrosunda çek sayısı ve çalışanın kendi payı düşülmüş brüt tutar yer alır.
Çalışanın kazancı, çekin değeri ile kendi ödediği tutar arasındaki farktır. € 10 değerindeki bir çekte bu, çalışılan gün başına € 8,91 eder; yani tam olarak sizin payınız. Bu tutardan ne RSZ (Belçika'nın sosyal güvenlik kurumu) primi ne de stopaj vergisi (bedrijfsvoorheffing) kesilir.
| İşveren payı | Çalışan payı | Çekin değeri | Sizin için çek başına vergi indirimi |
|---|---|---|---|
| € 8,91 | € 1,09 | € 10 | € 4 |
| € 7,91 | € 1,09 | € 9 | € 2 |
| € 6,91 | € 1,09 | € 8 | € 2 |
| € 4,91 | € 1,09 | € 6 | € 2 |
Ortak komiteniz (paritair comité, sektörünüzün kurallarını belirleyen işçi ve işveren kurulu) bir alt tutar belirlemedikçe tutarı sıfır ile azami tutar arasında kendiniz seçersiniz. Şirketinizde bir toplu iş sözleşmesi (CAO) varken çekleri bireysel sözleşmelerle de veriyorsanız, bireysel tutar şirketinizde CAO ile verilen en yüksek tutarı aşamaz.
İşveren payı, çalışan payı ve diğer koşullar
Payınız, ancak çekler bütün koşulları aynı anda karşılarsa RSZ'den muaftır. Vergi idaresi, çeki çalışan için vergiden muaf tutarken aynı listeyi kullanır.
- Yazılı bir dayanak. Çek, sektör veya şirket düzeyinde bir CAO'da yer alır. Sendika temsilciliği olmadığı için CAO yapılamıyorsa, her çalışanla yazılı bir bireysel sözleşme yeterlidir.
- Çalışılan her gün için bir çek. Çek sayısı, çalışanın fiilen çalıştığı gün sayısına göre belirlenir.
- Çalışanın adına. Çek sayısı ve tutarı, çalışanın bireysel hesabında ve maaş bordrosunda görünür.
- Elektronik ve onaylı bir kuruluş aracılığıyla. Kâğıt çek artık yoktur.
- En fazla 12 ay geçerli ve yalnızca bir yemek ya da yemeye hazır gıda için kullanılabilir.
- İşveren payı en fazla € 8,91, çalışan payı en az € 1,09.
- Ücretin yerine verilmez. Bir ücretin, primin veya başka bir hakkın yerine verilen çekler her zaman ücret sayılır. Tek istisna, eko çeklerin yemek çekine dönüştürülmesidir.
Ayda kaç yemek çeki verirsiniz?
İlke basittir: çalışanın fiilen çalıştığı her gün için, o gün ne kadar sürerse sürsün, bir çek. Haftada beş yarım gün çalışan yarı zamanlı biri bu yüzden tam zamanlı biri kadar çek alır. Dört günlük haftada çalışan yarı zamanlı biri ise haftada dört çek alır.
Kuruluş çekleri her ay, çalışanın o ay muhtemelen çalışacağı günlere göre yemek çeki hesabına yükler. Çeyrek bitince sayıyı gerçekten çalışılan günlerle eşitlersiniz.
Çalışanlarınız farklı düzenlerle çalışıyorsa, örneğin beş günde 38 saat ile dört günde 38 saat yan yana, başka bir sayım yöntemi kullanabilirsiniz: çeyrekte fiilen çalışılan saatler, şirketinizdeki normal günlük çalışma süresine bölünür ve yukarı yuvarlanır. Sonuç, tam zamanlı birinin çalışabileceği gün sayısını aşamaz. Bu yöntemi bir CAO ile belirlersiniz. Ortalama 50 çalışandan az çalıştıran ve sendika temsilciliği olmayan bir şirket bunu iş yönetmeliğine (arbeidsreglement) yazabilir.
İşveren yemek çeki vermek zorunda mı?
Sizi buna zorlayan bir kanun yoktur. Yemek çeki, yasal zorunluluğu olmayan bir ek yan haktır (extralegaal voordeel). Zorunluluk ortak komitenizden ya da şirketinizde daha önce yaptığınız bir anlaşmadan doğar.
Sektörünüz bir üst tutar belirlerse bu, bireysel sözleşmeleriniz için de geçerlidir. Bu tutarı aşan bir bireysel sözleşme sektör CAO'suyla çelişir ve çekler artık muaf olmaz. Her yeni sektör anlaşmasından sonra tutarlarınızın hâlâ uygun olup olmadığını kontrol edin.
İşveren yemek çekini kaldırabilir mi?
Tek taraflı olarak hayır. Neyin mümkün olduğu, çekleri hangi dayanakla verdiğinize bağlıdır.
| Çekin dayanağı | Kaldırma veya azaltma |
|---|---|
| Sektör CAO'su | CAO yürürlükte olduğu sürece mümkün değildir. |
| Şirket CAO'su | O CAO'daki kurallara göre feshedilir. Daha önce çek alan çalışanlar, CAO aksini öngörmedikçe çeklerini bireysel sözleşmelerinde korur. |
| Bireysel sözleşme | Yalnızca çalışanın yazılı onayıyla. |
Şirket CAO'suyla ilgili kural, toplu iş sözleşmeleri kanununun 23. maddesindedir: bir CAO ile zımnen değiştirilen bireysel sözleşme, CAO sona erdiğinde, CAO aksini öngörmedikçe değişmeden kalır. Yeni bir CAO hazırlıyorsanız bu konuda bir madde ekleyin.
Çekleri onay almadan kaldırırsanız ücreti tek taraflı olarak düşürmüş olursunuz. Mahkemeler tek taraflı bir ücret indirimini genellikle iş sözleşmesinin temel bir unsurunun değiştirilmesi olarak görür. O zaman çalışan, sözleşmesini sizin bitirdiğinizi ileri sürebilir ve ihbar tazminatı isteyebilir.
Mümkün olan şudur: çekleri karşılıklı anlaşmayla brüt maaş artışına dönüştürmek. Tersi, yani ücreti veya bir primi yemek çekine dönüştürmek mümkün değildir. Yalnızca eko çekler yemek çekine dönüştürülebilir; bu yıl birçok sektör bunu yaptı. Ayrıntılar: 2026'da kaldırılan eko çekler.
Yemek çekindeki işveren payını vergiden düşebilir misiniz?
İşveren payı ilke olarak gider yazılabilen bir mesleki gider değildir. Kanun, çek bütün koşulları karşılamak şartıyla, çek başına bir istisna tanır:
- payınız € 8,91 azami tutarına ulaşırsa çek başına € 4;
- daha düşük her payda çek başına € 2.
Düşemediğiniz kısım kabul edilmeyen gider (verworpen uitgave) olur. Yüksek indirim, 1 Ocak 2026 tarihinden itibaren verilen çekler için geçerlidir.
| İşveren payınız | Düşülebilir | Kabul edilmeyen gider |
|---|---|---|
| € 8,91 | € 4 | € 4,91 |
| € 8,90 | € 2 | € 6,90 |
| € 7,91 | € 2 | € 5,91 |
İkinci satır teori değildir: azami tutarın bir sent altında kalan bir işveren payı, indiriminizin yarısını götürür. Üçüncü satır, bazı sektörlerin öngördüğü gibi tutarı kademeli artıran bir şirketin durumudur.
Bu size ne kazandırır? %25 olan temel kurumlar vergisi oranında € 4 indirim çek başına € 1, € 2 indirim ise € 0,50 vergi tasarrufu sağlar. 220 çalışma gününde bu, çalışan başına yılda € 220'ye karşı € 110 eder. € 8'lik çekten € 10 değerindeki çeke geçişin size net maliyetini 10 euroluk yemek çeki yazımızda hesaplıyoruz.
Hesap örneği: yemek çeki mi, brüt maaş artışı mı?
Bir çalışana çalışılan gün başına net € 8,91 fazla vermek istiyorsunuz. Bunu € 10 değerinde bir yemek çekiyle ya da aynı neti sağlayan bir brüt maaş artışıyla yapabilirsiniz. İki yolu iki çalışan için hesaplıyoruz:
- Tam zamanlı: aylık brüt € 3.500, yılda 220 çalışma günü. Ek maaşı %45 vergi dilimine düşer.
- Dört günlük haftada yarı zamanlı: aylık brüt € 2.800, yılda 176 çalışma günü. Ek maaşı %40 vergi dilimine düşer.
Maaş artışında çalışan %13,07 RSZ primi öder; ardından en yüksek vergi oranı ve stopajdaki gibi %7 belediye vergisi uygulanır. Siz de %25 işveren primi ödersiniz. Bu maaşlarda götürü mesleki gider indirimi zaten tavana ulaşmıştır; bu yüzden her ek euro tamamen vergilendirilir.
Tam zamanlı çalışan için çalışılan gün başına hesap şöyledir. Net € 8,91 vermek için € 19,77 brüt gerekir: € 19,77'den %13,07 RSZ primi düşülünce € 17,19 kalır; € 17,19'dan %7 belediye vergisiyle artırılmış %45 vergi düşülünce € 8,91 kalır. Bu size € 24,71'e mal olur. Çekle ise € 8,91 ödersiniz.
| Yıllık | Tam zamanlı, 220 gün | Yarı zamanlı, 176 gün |
|---|---|---|
| Çalışanın eline geçen ek net | € 1.960,20 | € 1.568,16 |
| Yemek çeklerinin maliyeti | € 1.960,20 | € 1.568,16 |
| Bunun vergiden düşülebilen kısmı | € 880,00 | € 704,00 |
| Kurumlar vergisinden sonra çek maliyeti | € 1.740,20 | € 1.392,16 |
| Aynı net için gereken brüt maaş artışı | € 4.348,93 | € 3.153,73 |
| Bu artışın size maliyeti | € 5.436,16 | € 3.942,16 |
| Kurumlar vergisinden sonra artışın maliyeti | € 4.077,12 | € 2.956,62 |
Tam zamanlı çalışan için maaş artışı size çeklerin 2,8 katına, yarı zamanlı çalışan için 2,5 katına mal olur. Kurumlar vergisinden sonra bu oran 2,3 ve 2,1 kattır. Gerçek fark daha da büyüktür: daha yüksek bir brüt maaş, tatil parasını ve yıl sonu primini de artırır. Çalışan açısından olumsuz yanı, çeklerin sosyal hak doğurmamasıdır: emekliliğe veya işsizlik ödeneğine sayılmazlar.
Kısa günlerle çalışan yarı zamanlılara dikkat edin. Beş yarım gün çalışan biri, tam zamanlı biri gibi haftada beş çek alır, ama yarım maaş karşılığında. Böyle bir ekipte çek, işçilik maliyetinde beklediğinizden daha ağır basar. Bunu kendi ekibiniz için gerçek maaşlar ve çalışma saatleriyle hesaplamak isterseniz, bir personel analizinde sizin için yaparız.
Belçika'da yemek çekinde işveren payını altı adımda başlatın
- Ortak komitenizin ne öngördüğüne bakın. Bazı sektörler çeki zorunlu tutar, bazıları alt veya üst tutar belirler. Hareket alanınızı bu belirler.
- Tutarı seçin. Vergi açısından € 8,91 azami tutarı en caziptir, çünkü çek başına € 4 indirimi ancak bu tutarda alırsınız. Daha düşük her tutar € 2 indirim sağlar.
- Çeki yazılı bir dayanağa bağlayın. Sendika temsilciliği varsa bir şirket CAO'su yaparsınız. Yoksa sonradan işe girenler dahil her çalışanla bireysel bir sözleşme imzalarsınız.
- Onaylı bir kuruluş seçin. Kuruluş her çalışan için bir yemek çeki hesabı açar ve çekleri her ay yükler.
- Çalışılan günleri bildirin. Çek sayısı fiili çalışmaya göre belirlenir. Tatil, resmi tatil ve hastalık günleri sayılmaz.
- Her çeyrekten sonra kontrol edin. Sayıyı çeyreği izleyen ayın sonundan önce düzeltin ve her sektör anlaşmasından sonra tutarlarınızı gözden geçirin.
Tutarı sonradan artırmak isterseniz başlatmayla aynı yolu izlersiniz: yeni bir CAO ya da her bireysel sözleşmede yazılı bir değişiklik.
İşverenlerin yemek çekiyle yaptığı beş hata
- Çalışılmayan günler için çek vermek. Tatil veya hastalık olan aylarda da her ay sabit sayıda çek vermek, fazla çekleri ücrete dönüştürür.
- Çeyrek düzeltmesini unutmak. Çeyreği izleyen ayın sonundan önce düzeltme yapmazsanız, fazla veya eksik verilen her çek için RSZ primi ödersiniz.
- Azami tutarın hemen altında bir işveren payı. € 8,90'lık bir pay, indiriminizi yarıya indirir.
- Bir primi çeke dönüştürmek. Yıl sonu primini veya bir maaş artışını yemek çekiyle değiştirmek, bu çekleri RSZ primine ve vergiye tabi ücrete dönüştürür.
- Yeni çalışanlar için sözleşme yapmamak. CAO'su olmayan bir şirkette her yeni çalışanın kendi yazılı sözleşmesi olmalıdır. Bu sözleşme yoksa o çalışanın bütün çekleri ücret sayılır.
Business Centrum sizin için ne yapar?
Her ay, kaydedilen çalışmaya göre çalışan başına çek sayısını hesaplar, işveren ve çalışan payını bordroda doğru gösterir ve her çeyrekten sonra sayıyı zamanında düzeltiriz. Bunu Acerta ile birlikte bordro yönetiminizde yaparız. Bireysel sözleşmeyi de hazırlar, tutarlarınızı ortak komitenizin CAO'suyla karşılaştırırız.