Götürü masraf ödeneği, 2026'da RSZ'nin (Belçika'nın sosyal güvenlik kurumu) azami tutarı içinde kaldığı ve şirketinize ait bir masrafı karşıladığı sürece RSZ priminden ve stopajdan (bedrijfsvoorheffing) muaftır: yapısal evden çalışma için ayda € 164,21, internet için € 20, kendi bilgisayarı için € 20, giysi, aletler, yolda yemek ve yolculuklar için ise RSZ'nin masraf tablosundaki tutarlar. Maliye Bakanlığı (FOD Financiën), evden çalışma ve kilometre ödeneği için aynı tutarları izler. Diğer kalemlerde götürü tutarın vergi açısından ciddi bir norma dayanması gerekir.
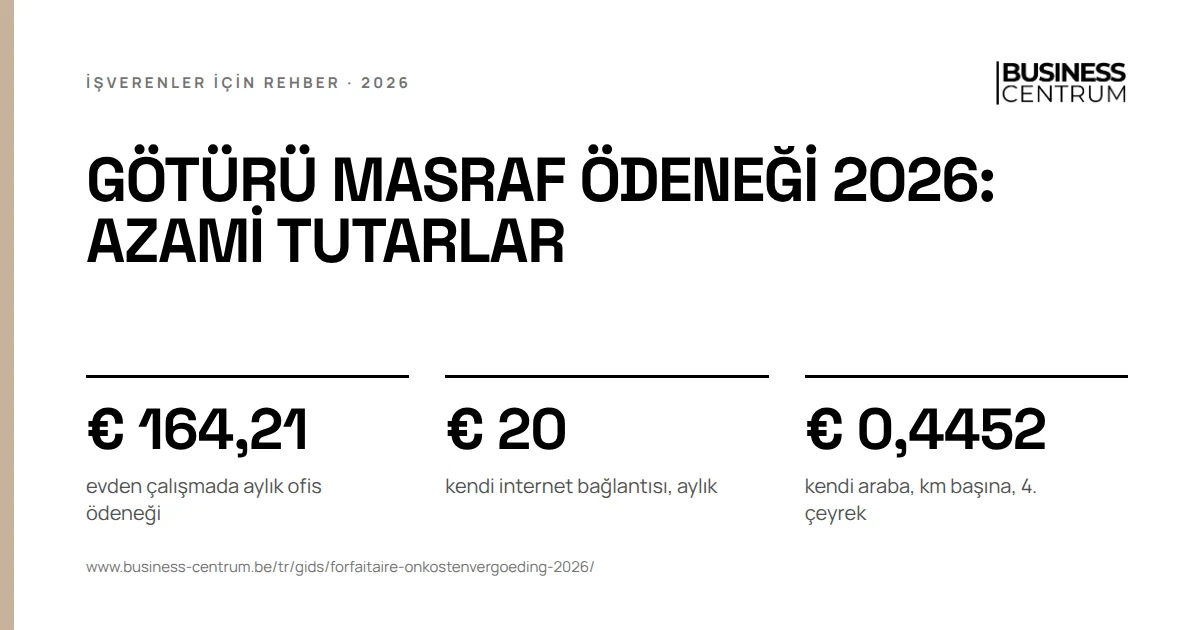
Götürü masraf ödeneği 2026: bütün azami tutarlar tek tabloda
Tutarlar, RSZ'nin masraf tablosundan ve Maliye Bakanlığı'nın genelgelerinden gelir. Bunlar çalışan başına azami tutarlardır. Daha azını verebilirsiniz, ama belge olmadan asla daha fazlasını veremezsiniz.
| Masraf | RSZ azami tutarı | Vergi idaresi | En önemli şart |
|---|---|---|---|
| Evden çalışma için ofis ödeneği | ayda € 164,21 | Aynı tutar | Yapısal evden çalışma: haftada ortalama 1 iş günü |
| Evde internet, abonelikle | ayda € 20 | Aynı tutar | Kendi bağlantısı, iş için kullanılıyor |
| Çevre birimleriyle birlikte kendi bilgisayarı | ayda € 20 | Aynı tutar | Siz dizüstü bilgisayar veya tablet vermiyorsunuz |
| Ya da: kendi bilgisayarı olmadan kendi ekranı, yazıcısı veya tarayıcısı | Cihaz başına € 5, toplam ayda € 10 | Aynı tutar | En fazla 3 yıl |
| Kendi cep telefonu | Götürü tutar yok | Götürü tutar yok | Belgeye dayanarak gerçek masraflar |
| İş giysisi satın alma | günde € 2,20 | Ciddi norm gerekir | Tulum, iş güvenliği ayakkabısı veya zorunlu tutulan üniforma |
| İş giysisinin bakımı | günde € 2,20 | Ciddi norm gerekir | Aynı türden giysi |
| Kendi giysisinin yıpranması | günde € 1,10 | Ciddi norm gerekir | Kirli çalışma koşulları |
| Kendi aletleri | günde € 1,25 | Ciddi norm gerekir | Çalışan kendi aletlerini kullanıyor |
| Yolda, tuvalet veya yemekhane olmadan | günde € 10 | Ciddi norm gerekir | Kesintisiz en az 4 saat yolda |
| Yolda yemek | günde € 9 | Ciddi norm gerekir | Dışarıda yemek zorunda |
| Belçika'da konaklama | gece başına € 35 | Federal memurlara ilişkin düzenleme | İş yeri eve dönülemeyecek kadar uzak |
| Garaj, otopark, oto yıkama | ayda € 50, € 15, € 15 | Ciddi norm gerekir | Araç ağırlıklı olarak iş için kullanılıyor |
| Kendi araba, görev yolculuğu | 2026'nın 4. çeyreğinde km başına € 0,45 ya da yıllık bazda € 0,48 | Aynı tutar | Araba sizin değil ve sizin tarafınızdan finanse edilmiyor |
| Kendi bisikleti, görev yolculuğu | km başına € 0,37 | Ciddi norm olarak bisiklet ödeneği | Bisiklet çalışana ait |
| Yurt dışına iş seyahati | Ülkeye göre günlük ödenek | Aynı tutarlar | Gerçek ve ara sıra yapılan bir iş seyahati |
"Ciddi norm gerekir" şu anlama gelir: vergi idaresi götürü bir tutarı yalnızca tekrarlanan gözlemlerin ve örneklemelerin sonucu olan normlara dayanıyorsa kabul eder. Bu kalemler için RSZ tablosundaki tutarları benimseyen bir vergi genelgesi bulamadık. Vergi açısından kesinlik istiyorsanız, Vergi Konularında Ön Kararlar Servisi'nden (Dienst Voorafgaande Beslissingen in fiscale zaken) bir ön karar talep edebilirsiniz.
İşveren masraf ödeneği: RSZ ve vergiden ne zaman muaftır?
Bir masraf ödeneği, aslında şirketinizin üstlenmesi gereken bir masrafı geri ödüyorsa ücret değildir. RSZ aynı anda geçerli olması gereken üç şart koyar:
- masraf işe aittir;
- masraf gerçekten yapılmıştır;
- harcamayı destekleyici belgelerle gerekçelendirebilirsiniz.
Kanıtlanması zor küçük masrafları götürü olarak tahmin edebilirsiniz. RSZ'nin masraf tablosu bunun içindir. Bu tablodaki götürü bir tutar kanıtlanmış sayılır, ama herkes için otomatik olarak değil: masraf, çalışanın görevi ve çalışma koşulları için makul olmalıdır. Ofise takım elbiseyle gelen beyaz yakalı bir çalışana (bediende) verilen götürü giysi ödeneği geçerli sayılmaz.
Vergi idaresi de aynı şekilde bakar. Bir ödenek, ancak şirketinizin masraflarına ayrıldığını ve gerçekten bunlara harcandığını kanıtlarsanız işverene ait masrafların vergiye tabi olmayan bir geri ödemesidir. Götürü bir tutar, ciddi normlara dayanıyorsa kabul edilir. Evden çalışma, internet, kendi bilgisayarı, kendi araba ve yurt dışı iş seyahatleri için vergi idaresi bu normları genelgelerinde kendisi belirler. Bu kalemlerde RSZ ve vergi idaresi aynı tutarları izler.
Evden çalışma, internet ve bilgisayar: çalışan için götürü masraf ödeneği
RSZ, evden çalışma konusunda 2021/C/20 sayılı vergi genelgesini tamamen izler. Dolayısıyla tutarlar her ikisi için de aynıdır. 1 Eylül 2026 tarihinden beri azami tutar olan ayda € 164,21 ofis ödeneği, yapısal olarak evden çalışan, yani haftada 1 iş gününün karşılığı kadar evden çalışan kişiler için geçerlidir; bu sınıra ulaşan yarı zamanlı bir çalışan için de. Vergi idaresi bunu ay bazında değerlendirir. Sınıra ulaşmayan kişi götürü ofis ödeneği almaz, bunun bir kısmını da almaz.
İnternet ve bilgisayar bu sınırdan bağımsızdır. Vergi idaresi internet için € 20 ve kendi bilgisayarı için € 20 tutarını, yalnızca ara sıra evden çalışan bir çalışan için de, kendi bağlantısını veya bilgisayarını iş için kullandığı aylarda kabul eder. Çalışan şirketin dizüstü bilgisayarıyla çalışıyorsa bilgisayar ödeneği düşer. Yalnızca kendi ekranını veya yazıcısını kullanıyorsa, cihaz başına € 5 ve toplamda ayda en fazla € 10 verirsiniz.
Kimin hangi ödeneği aldığını, yapısal evden çalışmayı nasıl düzenlediğinizi ve evden çalışma anlaşmasında neyin yer alması gerektiğini, 2026 evden çalışma ödeneği haberimizde okuyabilirsiniz.
Hesap örneği. Beyaz yakalı bir çalışan haftada iki gün, kendi dizüstü bilgisayarı ve kendi internetiyle evden çalışıyor. Ona ayda € 164,21 + € 20 + € 20 = € 204,21, ya da yılda € 2.450,52 verirsiniz; RSZ primi ve stopaj olmadan. Daha yüksek masrafları kanıtlamadan ayda 250 euro verirseniz, € 45,79 ücret sayılır. Bunun üzerinden RSZ primi öder ve stopaj kesersiniz.
İşveren telefon ödeneği: götürü tutar yok, ama üç yol var
Bir çalışanın kendi cep telefonu için götürü bir tutar yoktur. RSZ'nin masraf tablosu ve 2021/C/20 sayılı genelge internet ve kendi bilgisayarından söz eder, cep telefonundan söz etmez. "Cep telefonu kullanımı" için ayda sabit bir tutar bu yüzden ücrettir; gerçek mesleki masrafları karşıladığını gösteremediğiniz sürece. Üç yolunuz var:
- Gerçek masraflar. Mesleki görüşmeleri ve aboneliğin mesleki kısmını faturaya dayanarak geri ödersiniz. Faturaları ve mesleki kısmın hesabını saklayın.
- Şirket telefonu. Abonelikli bir cihazı çalışanın kullanımına verirsiniz. Çalışan bunu özel olarak da kullanabiliyorsa, bir ayni menfaat (voordeel van alle aard) beyan edersiniz: cihaz için yılda € 36, abonelik için yılda € 48, toplam € 84. Mobil internet de varsa buna yılda € 60 eklenir.
- Yalnızca abonelik. Çalışan kendi cihazını kullanmaya devam ediyor ve aboneliği siz ödüyorsanız, menfaat yılda € 48 olur.
Çalışan özel kullanımının tamamını doğru şekilde geri ödüyorsa, örneğin iki SIM kartla veya bölünmüş bir faturayla, RSZ'ye göre cihaz ve abonelik için bir menfaat beyan etmezsiniz. Vergi idaresi bunu ancak bölme hem telefon hem de internet aboneliğini kapsıyorsa kabul eder.
İş giysisi, aletler ve yolda yapılan iş
Mavi yakalı bir işçinin veya bir teknisyenin şantiyede ya da yolda yaptığı masraflar için RSZ'nin masraf tablosu günlük götürü tutarlar verir:
- İş giysisi. Satın alma için günde € 2,20, bakım için günde € 2,20. Bu yalnızca dar anlamda iş giysisi, örneğin tulum veya iş güvenliği ayakkabısı, ya da sizin zorunlu tuttuğunuz ve kimsenin normal giysi olarak giymediği, üniforma gibi giysiler için geçerlidir.
- Kirli işte kendi giysisi. Kirli iş yüzünden sık sık yıkanması gereken kot pantolon, tişört ve iç çamaşırı için günde € 1,10.
- Kendi aletleri. Çalışan kendi aletleriyle çalışıyorsa günde € 1,25.
- Yolda yapılan iş. Sabit bir iş yeri olmayan (niet-sedentair) bir çalışan, iş günü boyunca kesintisiz en az 4 saat yolda olmalıdır. Bu sırada lavaboya, yemekhaneye veya tuvalete erişimi yoksa günde € 10 verirsiniz. Dışarıda yemekten başka seçeneği yoksa yemek için günde € 9 verirsiniz.
Giysiyi kendiniz sağlıyor ve yıkatıyorsanız, çalışan için bir masraf yoktur ve dolayısıyla götürü tutar da yoktur. Zaten ödediğiniz giysi için götürü bir tutar vermek, iki kez ödeme yapmak demektir.
İş seyahatleri: kilometre, konaklama ve günlük ödenekler
Kendi araba. Kendi arabayla yapılan görev yolculukları için RSZ ve vergi idaresi, federal devletin kendi memurlarına ödediği tutarı kabul eder: 2026'nın dördüncü çeyreğinde km başına € 0,45. Km başına € 0,48 tutarındaki yıllık tutarı da kullanabilirsiniz, ama o zaman 30 Haziran 2027'ye kadar bütün dönem için. Araba sizin olmamalı ve sizin tarafınızdan finanse edilmemelidir. Bu tutarın nasıl hesaplandığını ve 2027'de neyin değiştiğini 2027 kilometre ödeneği rehberimizde bulursunuz.
Belçika'da konaklama. Çalışan, iş yeri çok uzakta olduğu için geceleyin eve dönemiyorsa, RSZ akşam yemeği, konaklama ve kahvaltı için gece başına € 35 kabul eder. Vergi idaresi yurt içi iş seyahatleri için federal memurlara ilişkin düzenlemeyi ciddi norm olarak kullanır ve kendi şartlarını koyar: bunlar arasında en az 6 saat süren ve sabit iş yerinden 25 km'den daha uzağa yapılan bir yolculuk vardır. Hem RSZ primini hem de vergiyi önlemek istiyorsanız, iki kuralı da kontrol edin.
Yurt dışı. Yurt dışına bir iş seyahati için ülkeye göre götürü bir günlük ödenek verebilirsiniz. RSZ ve vergi idaresi aynı tutarları kullanır: 1 Ağustos 2025 tarihinden beri Dışişleri Bakanlığı'nın (FOD Buitenlandse Zaken) tutarları. 30 güne kadar 1. kategori, daha uzun bir kalış için 2. kategori geçerlidir. Günlük ödenek yemekleri, içecekleri, yerel ulaşımı, telefonu ve küçük harcamaları karşılar. Otel ve yolculuğu belgeye dayanarak ayrıca geri ödersiniz. Bir yemeği siz veya bir müşteri öderse, günlük ödeneği öğle yemeği için %35, akşam yemeği için %45 azaltırsınız. 1 Ocak 2025 tarihinden beri gidiş ve dönüş gününde de tam günlük ödeneği verebilirsiniz.
Hesap örneği. Bir satış temsilcisi üç gün boyunca Fransa'ya gidiyor. Orada 1. kategorinin günlük ödeneği günde € 95, yani üç gün için € 285. İkinci gün öğle yemeğini müşteri ödüyor: € 33,25 düşersiniz. RSZ priminden ve stopajdan muaf olarak € 251,75 ödersiniz, buna ek olarak otel ve yolculuğu faturaya dayanarak.
Götürü masraf ödeneği azami tutarı: daha fazlasını verirseniz ne olur?
Tutarlar azami tutarlardır. Daha fazlasını verirseniz, azami tutarı aşan kısım ücrettir. Bunun üzerinden RSZ primi öder ve stopaj kesersiniz; 281.10 fişinde de bu kısım vergiye tabi ücret olarak yer alır.
Tek bir çıkış yolu vardır: gerçek masrafları kanıtlarsınız. Bir çalışanın masrafları gerçekten daha yüksekse, bunları geri ödeyebilirsiniz. Ama o zaman yalnızca götürü tutarı aşan kısmı değil, o masraf kaleminin tamamını kanıtlarsınız. Aynı masraf için götürü tutarı ve gerçek masrafları birleştirmek mümkün değildir.
Asla iki kez ödemeyin
RSZ götürü bir tutarı, ancak aynı masrafı başka bir yolla da geri ödemiyorsanız kabul eder. Vergi idaresi de aynısını söyler. Olmayan bazı birleşimler:
- ofis ödeneğini verip ayrıca çalışanın elektrik faturasının bir kısmını ödemek;
- götürü internet ödeneğini verip internet aboneliğinin bir kısmını da geri ödemek;
- götürü bilgisayar ödeneğini verip çalışanın şirketin dizüstü bilgisayarını kullanmasına izin vermek;
- kendiniz satın aldığınız ve yıkattığınız giysiler için götürü giysi ödeneği vermek.
Mümkün olan: ofis ödeneğini götürü olarak vermek ve buna ek olarak standart bir çalışma sandalyesini, masayı veya ikinci bir ekranı faturaya dayanarak geri ödemek ya da kullanıma vermek. Geri ödeme makul kaldığı ve faturaları sakladığınız sürece vergi idaresi bunu kabul eder.
Şirket yöneticisi için götürü masraf ödeneği
2021/C/20 sayılı genelgedeki evden çalışmaya ilişkin vergi düzenlemesi, şirket yöneticileri (bedrijfsleiders) için açıkça geçerli değildir. Bu, masrafların geri ödenmesini dışlamaz. Bir şirket yöneticisi, şirketin masraflarını belgeye dayanarak ya da tutar ciddi ve birbiriyle uyumlu normlara dayanıyorsa götürü olarak geri alabilir. Vergi idaresi bunu her durum için ayrı değerlendirir ve bu konuda bir ön karar talep edebilirsiniz. Şirket yöneticileri için kesin olarak kabul edilmiş tutarları vergi idaresi bu genelgede yayımlamaz. Bu yüzden biz de burada bunları vermiyoruz.
Tuzaklar
- Politikada sabit bir tutar. Evden çalışma politikanızda bir tutar yazıyorsa, RSZ azami tutarı artırdığında ödenek kendiliğinden artmaz. Bunun yerine "RSZ'nin kabul ettiği azami tutar" yazın.
- Herkese aynı götürü tutar. Götürü bir tutar göreve uygun olmalıdır. İş giysisi olmayan beyaz yakalılar da dahil bütün personele verilen götürü giysi ödeneği ücrettir.
- Yapısal evden çalışma sınırı. Bir çalışan bir ayda haftada 1 güne ulaşmazsa, o ay için ofis ödeneği düşer.
- Fişi unutmak. Muaf ödenekler de 281.10 fişinin çeşitli bilgiler bölümünde yer almalıdır.
- Cep telefonu. Kendi cep telefonu için gerekçelendiremediğiniz aylık bir tutar ücrettir.
Şimdi neyi kontrol etmelisiniz?
- Aylık veya günlük ödediğiniz her ödeneğin, tutarı ve onu alan çalışanlarla birlikte bir listesini çıkarın.
- Her tutarı yukarıdaki tabloyla ve şartla karşılaştırın. Azami tutarın üzerindeyseniz, tutarı düşürün ya da daha yüksek masrafların belgelerini toplayın.
- Evden çalışan her çalışan için, her ay haftada 1 iş gününün karşılığına ulaşıp ulaşmadığını kontrol edin.
- Çift ödemeleri arayın: aynı masrafın geri ödemesinin yanında götürü bir tutar ya da şirketin dizüstü bilgisayarının yanında götürü bilgisayar ödeneği.
- Ödenekleri çalışma yönetmeliğinde, bir iç duyuruda veya iş sözleşmesine bir ekte kayıt altına alın.
- Bordro işleminizin muaf tutarları 281.10 fişine yazıp yazmadığını kontrol edin.
Business Centrum'un sizin için yaptıkları
Business Centrum, Acerta ile birlikte ücretlerinizi işler ve Gent'te dosyanızı bilen sabit bir muhatabınız olur. Bordro yönetiminizde verdiğiniz masraf ödeneklerini işler, bunları bordroya ve 281.10 fişine yazarız. Bir ödeneğin azami tutarın altında kalıp kalmadığından emin değil misiniz? Sizi geri arayalım.