Belçika kafeterya planı, çalışanın ücretinin bir kısmını, örneğin yıl sonu priminin bir bölümünü, işverenin listesindeki menfaatlere kendisinin harcadığı bir bütçeye dönüştürdüğü esnek bir ücretlendirme planıdır. Maliye Bakanlığı'na bağlı Ön Kararlar Servisi'ne (DVB) göre popüler seçimler BT ekipmanı, kiralık araç, kiralık bisiklet ve ek izin günleridir. Kafeterya planlarını özel olarak düzenleyen bir yasa yoktur. Seçilen her menfaat RSZ ve vergi açısından kendi kurallarına tabidir; dönüşümün kendisi de iş hukuku ve sektör toplu sözleşmeniz içinde kalmalıdır.
Belçika kafeterya planı: bir bakışta anlamı
| Soru | 20 Ekim 2026 itibarıyla yanıt |
|---|---|
| Kafeterya planları için bir yasa var mı? | hayır, 56K0945 sayılı yasa teklifi Meclis'te bekliyor |
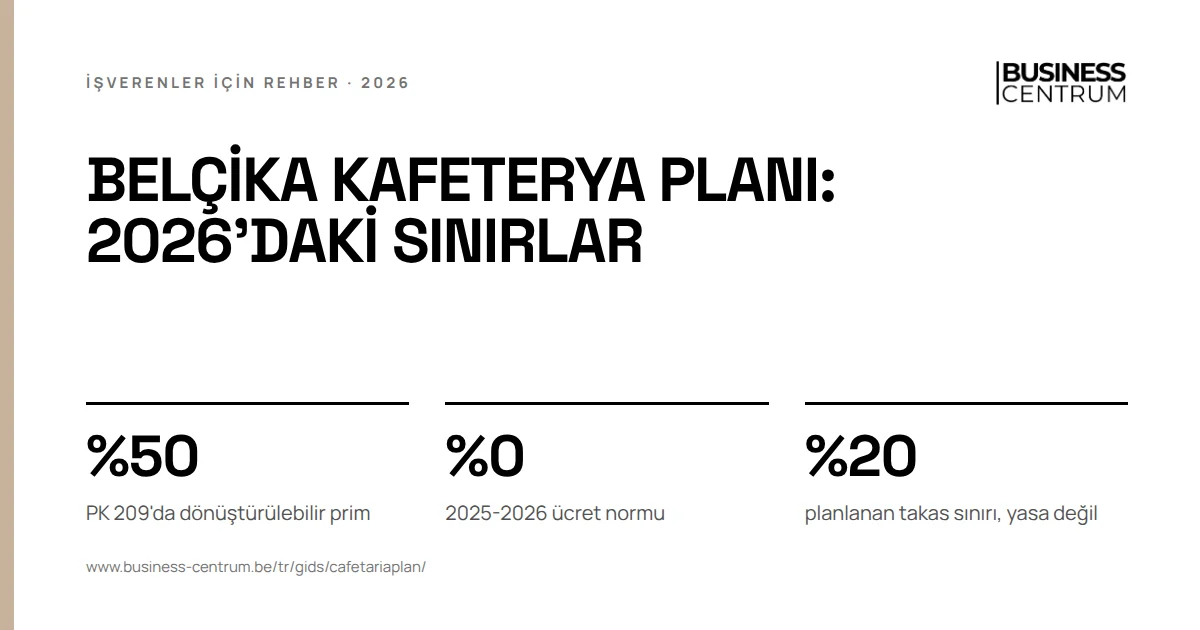
| Brüt ücret takası sınırı | hükümet anlaşmasında yıllık ücretin %20 oranı, henüz yasa değil |
| 2025-2026 ücret normu | %0, endeksleme ve barem artışları güvence altında |
| PK 209 veya PK 111'de yıl sonu primini dönüştürmek | en fazla %50, izin günlerine veya bisiklet kiralamaya |
| PK 226'da yıl sonu primini dönüştürmek | sabit kısmın en fazla %60 oranı, eşdeğer bir menfaate |
| Vergi kararı (ruling) | mümkün, zorunlu değil |
| Ücret karşılığında yemek çeki veya CAO 90 bonusu | hayır |
Kafeterya planını bir bütün olarak düzenleyen bir yasa yoktur: bu yüzden hükümet anlaşması esnek ücretlendirmeyi yasal bir çerçeveye oturtmak istiyor. DVB bunu şöyle tanımlar: çalışanlar, işverenin belirlediği çerçevede, mevcut ücret unsurlarının bir kısmını işverenin listesindeki menfaatler için dilediği gibi kullanabilecekleri bir bütçeye dönüştürmeyi kabul eder. Bu nedenle brüt ücret takası veya esnek ücretlendirme de denir.
Kafeterya planı nasıl işler? Beş koşul
Kendine ait bir yasa olmadığından planı var olan kurallar üzerine kurarsınız. Sektör toplu sözleşmeleri, RSZ talimatları ve içtihat beş koşul ortaya koyar.
- Dönüştürmenize izin verilen ücretten bir bütçe. Bu, sektör toplu sözleşmeniz izin veriyorsa yıl sonu primi gibi değişken bir unsur ya da işletme düzeyinde kendinizin verdiği bir menfaattir. Barem gibi sektör toplu sözleşmesinin zorunlu kıldığı ücret dönüştürülmez.
- Ücret normunun üstünde yeni zam yok. 2025-2026 ücret normu %0. Çalışma Bakanlığı'na (FOD WASO) göre daha önce verdiğiniz menfaatler başka bir biçimde verilmeye devam edebilir, ama artış olmadan. Mevcut paketin üstüne ek bütçe veren bir kafeterya planı bununla çatışır.
- Önceden seçim. Çalışan dönem başlamadan seçer ve bireysel bir anlaşma imzalar. Dönüşüme izin veren sektör toplu sözleşmeleri, çalışanın sonuçlar hakkında önceden bilgilendirilmesini de şart koşar.
- Maliyet nötr. PK 209 toplu sözleşmesi bunu açıkça söyler: dönüşüm maliyet tasarrufu sağlamamalıdır. İşveren çalışanın sırtından tasarruf etmez.
- Ücretin yerini alamayan menfaat yok. Bazı menfaatler yalnızca ücretin üstüne verildiklerinde muaftır. Bunlar aşağıda "neler olmaz" bölümünde yer alıyor.
Planı objektif çalışan kategorilerine göre sunun ve kimin, neyin içinden ve hangi değerle seçebileceğini yazılı olarak belirleyin. Böylece plan hem bir denetimde hem de çalışanlarınız için açıklanabilir kalır.
Kafeterya planı ve yıl sonu primi: bütçe nereden gelir?
Yıl sonu primi en sık kullanılan kaynaktır, ama yalnızca sektör toplu sözleşmesinin izin verdiği yerlerde. FOD WASO toplu sözleşme veri tabanından birkaç örnek:
| Komite | Neyi dönüştürebilirsiniz | Neye |
|---|---|---|
| PK 209, metal sektöründe beyaz yakalılar | yıl sonu priminin en fazla %50 | izin günleri veya bisiklet kiralama |
| PK 111, metal sektöründe mavi yakalılar | yıl sonu priminin en fazla %50 | izin günleri veya bisiklet kiralama |
| PK 226, uluslararası ticaret, taşımacılık ve lojistikte beyaz yakalılar | sabit kısmın en fazla %60 | eşdeğer bir menfaat |
| AK 319.01, Flaman sosyal hizmet sektörü | üç yılda € 12.688,15 tutarına kadar | bisiklet kiralama |
PK 209 ve PK 111'de söz konusu olan, il veya bölge toplu sözleşmelerindeki yıl sonu primidir. Koşullar benzerdir: dönüşümü onaylayan bir işletme toplu sözleşmesi, çalışanın bireysel anlaşması, gönüllülük ve sonuçlar hakkında önceden bilgilendirme. İşletme toplu sözleşmesi olmadan bu sektörlerde dönüşüm mümkün değildir. Komitenizde bu konuda hiçbir şey yoksa, yıl sonu primini toplu sözleşmenin belirlediği şekilde ödersiniz. Bu primi sektöre göre nasıl hesaplayacağınızı yıl sonu primi hesaplama rehberimizde okuyabilirsiniz.
İkinci bir kaynak, sektörün zorunlu kıldığının üstüne işletme düzeyinde kendinizin verdiği bir menfaattir. Orada da ücret normu geçerlidir: tutarı değil, biçimi değiştirirsiniz.
En riskli yol sabit aylık ücreti düşürmektir. Yargıtay'ın 25 Mart 2019 tarihinde karara bağladığı davada bir işveren, baremin üstündeki brüt ücreti düşürmüş ve bu kısmı RSZ'siz bir "çocuk yardımı eki" ile değiştirmişti. Yargıtay bunu kabul etmedi: bir ek, gelir kaybını veya sosyal bir riskin yol açtığı ek bir gideri karşılamalıdır. Kafeterya planları hakkındaki yasa teklifine (DOC 56 0945/001) göre bu düzenleme bir kafeterya planı üzerinden yapılmıştı.
Kafeterya planı örnekleri: içine ne konabilir?
Neyin mümkün olduğu her menfaatin kendi kurallarından çıkar. DVB 2025 yıllık raporunda şu popüler seçimleri sayar:
- BT ekipmanı. İşverenin ücretsiz olarak verdiği bir cihaz için yıllık götürü ayni menfaat uygulanır: bilgisayar için € 72, tablet veya cep telefonu için € 36, internet bağlantısı için € 60 ve telefon aboneliği için € 48. Tutarlar cihaz başınadır ve toplanır. DVB, aynı türden ikinci bir cihazın gerçek değeriyle değerlendirilmesi gerektiğini düşünüyor, ancak yasanın bunu bugün dışlamadığını kendisi de kabul ediyor.
- Kiralık araç. Plandan gelen bir şirket aracı yine bir şirket aracıdır: çalışan ayni menfaat öder, işveren dayanışma katkısını. Bu menfaatin hesaplanmasını şirket aracında ayni menfaat rehberimizde bulabilirsiniz.
- Kiralık bisiklet. Yukarıdaki tablodaki sektörlerde yıl sonu primi, toplu sözleşmenin sınırı içinde, bunun için kullanılabilir.
- Ek izin günleri. PK 209 ve PK 111, yıl sonu priminin bir kısmı karşılığında bunlara da izin verir.
DVB diğer menfaatleri vaka bazında değerlendirir. 2.023 yıllık raporunda, ev ofisi için klima veya vantilatörün ve BT ekipmanının "aksesuarı" olarak sunulan bir akıllı televizyonun gerçek değerleri üzerinden vergilendirileceğine karar verdi. Sabit bir kurala uymayan bir menfaat için güvence istiyorsanız bir vergi kararı (ruling) talep edebilirsiniz.
Emeklilik birikimi. DOC 56 0945/001 sayılı yasa teklifi, üçüncü sütun emeklilik birikimi için yapılan ödemeleri kafeterya planlarından açıkça çıkarmak istiyor. Bu henüz yasa değil. İşveren aracılığıyla tamamlayıcı emekliliği bu sayfada ele almıyoruz: her plan için kendi kuralları geçerlidir.
Kafeterya planına neler konamaz?
RSZ, 2026/3 çeyreği talimatlarında, yalnızca ücretin yerini almadıklarında muaf olan bazı menfaatler konusunda açıktır:
- Yemek çekleri. Ücretin, primlerin, aynî menfaatlerin veya başka herhangi bir menfaatin yerine ya da dönüşümü olarak verilen çekler her zaman ücrettir. Yemek çeklerinin nasıl işlediğini yemek çeki işveren payı rehberimizde okuyabilirsiniz.
- CAO 90 bonusu. Tekrarlanmayan sonuca bağlı menfaatler ücretin yerine veya dönüşümü olarak getirilemez (talimatlar 2026/3). Ayrıntılar CAO 90 bonusu rehberimizde.
- Çocuk yardımı ekleri, çocuk bakımı ve tatil kampları. Bir ücret indirimini telafi etmek için ya da bir kafeterya planında olabileceği gibi bir ücret optimizasyonu sistemi içinde verilen ek, RSZ için ücrettir (talimatlar 2026/3). Okul masraflarını, tatil kamplarını veya çocuk bakımını geri ödemek de muaf bir ek değildir.
- Mobilite bütçesi. Yasal mobilite bütçesi ücretin, primin veya başka bir menfaatin yerini alamaz (talimatlar 2026/3). Bu, şirket aracı hakkı olanlar için ayrı bir sistemdir: mobilite bütçesi rehberimize bakın.
Kafeterya planı dezavantajları: çalışan ve siz neden vazgeçersiniz?
Çalışan için. Brüt ücret olarak almadığı kısım, brüt ücrete dayanan tutarlarda sayılmaz. Bir beyaz yakalının çift tatil parası, tatilinin başladığı ayın brüt maaşının %92 oranıdır. Brüt ücret yerine verilen bir menfaat bu tutarı artırmaz. Yasa teklifi çalışanın neler hakkında bilgilendirilmesi gerektiğini sıralar: her menfaatin statüsü, üzerindeki katkılar ve sosyal güvenlik ödemeleri, grup sigortası, tatil parası ve yıl sonu primi üzerindeki etkileri. Bu yasa olmasa da çalışanın imzalamadan önce ihtiyaç duyduğu bilgi budur.
İşten çıkarmada. İş sözleşmeleri kanununun 39. maddesine göre ihbar tazminatı yalnızca cari ücreti değil, sözleşme gereği edinilmiş menfaatleri de kapsar. Seçilen menfaatler bu nedenle sayılır ve değerlerini belirleyebilmeniz gerekir.
İşveren için. RSZ'nin bir dönüşümü olağan katkılarıyla birlikte ücret olarak yeniden nitelendirmesi riskini taşırsınız. Bir yönetmeliğe, bazı sektörlerde bir işletme toplu sözleşmesine, çalışan başına bir anlaşmaya, dönem başına bir seçim turuna ve bordroda doğru kodlara ihtiyacınız olur.
Vergi kararı. 24 Aralık 2002 tarihli yasanın 23. maddesine göre ön karar, koşulları sağlandığı sürece Maliye Bakanlığı'nı gelecek için bağlar. RSZ başka bir kurumdur ve neyin ücret olduğuna kendisi karar verir. Bir vergi kararı bu nedenle sosyal güvenlik tarafını kapsamaz.
Hesaplama örneği: PK 209'da yıl sonu primini dönüştürmek
Bu, uydurma tutarlarla bir örnektir, çalışanınız için bir hesaplama değildir. PK 209'daki bir beyaz yakalının € 3.000 brüt yıl sonu primi hakkı var. İşletmenizde dönüşümü onaylayan bir işletme toplu sözleşmesi var ve çalışan sonuçlar hakkında bilgilendirildikten sonra bireysel bir anlaşma imzalıyor.
- En fazla %50 dönüştürülebilir: € 3.000 x %50 = € 1.500.
- Bu € 1.500 izin günlerine veya bisiklet kiralamaya gider, sizin için maliyet nötrdür.
- Kalan € 1.500 olağan yıl sonu primi olarak, RSZ ve stopajla (bedrijfsvoorheffing) ödenir.
Çalışan hiçbir şey seçmezse primin tamamını nakit alır. Toplu sözleşme seçimi ona bırakır.
Belçika kafeterya planı 2026 ve 2027: neler geliyor?
26 Şubat 2025 tarihli hükümet anlaşması, esnek ücretlendirme sisteminin yasal bir çerçeveye oturtulacağını söyler. Hükümet, idari sadeliği koruyarak brüt ücret takasını yıllık brüt ücretin %20 oranıyla sınırlamak istiyor. Bundan ayrı olarak iki milletvekili 24 Haziran 2025 tarihinde kafeterya planlarını düzenlemek için bir yasa teklifi sundu. Teklif önceki yasama döneminden bir metni yeniden ele alıyor ve hâlâ Sosyal İşler komisyonunda bekliyor.
Şimdi neyi kontrol etmelisiniz?
- Ortak komitenizin toplu sözleşmelerinde yıl sonu priminin dönüştürülüp dönüştürülemeyeceğine, ne kadarının ve neye dönüştürülebileceğine bakın.
- Sektörünüz istiyorsa dönüşümü bir işletme toplu sözleşmesinde ve çalışan başına bireysel bir anlaşmada belirleyin.
- Ücretin yerini alamayanları plandan çıkarın: yemek çekleri, CAO 90 bonusu, çocuk yardımı ekleri ve çocuk bakımı.
- Her menfaat için ayni menfaati ve ödemeye devam ettiğiniz katkıları hesaplayın.
- Çalışanlarınızı tatil paraları, sosyal ödemeleri ve yıl sonu primleri üzerindeki etkiler konusunda yazılı olarak bilgilendirin.
- Hükümet anlaşmasının duyurduğu yasayı takip edin: %20 sınırı planınızı ileride kısıtlayabilir.
Kafeterya planında tuzaklar
- Menfaatleri finanse etmek için sabit ücreti düşürmek. Yargıtay'ın reddettiği düzenleme budur. Baremin altına düşmek asla olmaz.
- İşletme toplu sözleşmesi isteyen bir sektörde, sözleşme olmadan dönüştürmek.
- Ücret normunun %0 olduğu bir dönemde ek bütçe vermek.
- Sonradan dönüştürmek. Sektör toplu sözleşmeleri önceden anlaşma ve bilgilendirme ister. Olaydan sonra yapılan bir seçimi gerekçelendiremezsiniz.
- Vergi kararını RSZ güvencesi saymak. Maliyeyi bağlar, RSZ'yi değil.
- Her menfaatin değerini kayıt altına almamak. İşten çıkarmada ihbar tazminatı için buna ihtiyacınız olur.
Business Centrum bu konuda sizin için ne yapar?
Business Centrum, Acerta ile birlikte ücretlerinizi işler; Gent'te dosyanızı bilen sabit bir muhatabınız olur. Bir kafeterya planı düşünüyorsanız, bir personel analizinde ücret paketinizi ve ek yan haklarınızı inceleriz. Bordro yönetiminde çalışanlarınızın ücretlerini her ay işleriz. Ücret paketinize birlikte bakmamızı ister misiniz? Sizi geri arayalım.