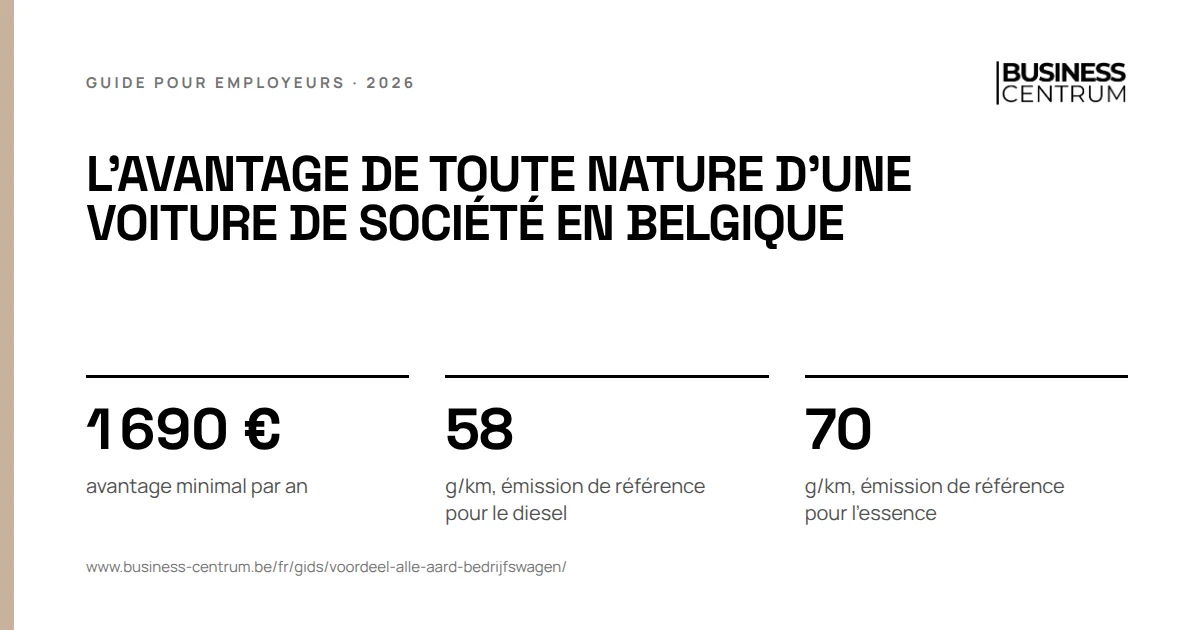
L'avantage de toute nature (ATN) d'une voiture de société se calcule ainsi : valeur catalogue × 6/7 × un pourcentage d'âge × un pourcentage CO2. En 2026, l'émission de référence est de 70 g/km pour l'essence et de 58 g/km pour le diesel. Le pourcentage CO2 se situe entre 4 % et 18 %, et l'avantage atteint au moins 1 690 € par an.
Comment calculer l'avantage de toute nature d'une voiture de société en Belgique ?
La formule a quatre éléments. Le travailleur est imposé sur le résultat, via le précompte professionnel sur sa fiche de paie et via la fiche 281.10. Un gérant le reçoit sur sa fiche 281.20.
1. La valeur catalogue. Le prix catalogue de la voiture neuve vendue à un particulier, options et TVA réellement payée comprises. Les remises ne comptent pas, pas même la remise flotte de votre société de leasing. Pour une voiture d'occasion, vous utilisez la valeur catalogue de la voiture neuve.
2. La part prise en compte. La valeur catalogue compte pour 6/7.
3. L'âge. Le pourcentage dépend de la date de première immatriculation auprès de la DIV, pas de la date d'achat. Chaque mois entamé compte comme un mois complet.
| Mois depuis la première immatriculation | Pourcentage de la valeur catalogue |
|---|---|
| 0 à 12 | 100 % |
| 13 à 24 | 94 % |
| 25 à 36 | 88 % |
| 37 à 48 | 82 % |
| 49 à 60 | 76 % |
| à partir de 61 | 70 % |
4. Le pourcentage CO2. Vous partez d'une base de 5,50 %. Si la voiture émet plus que la référence de l'année, vous ajoutez 0,10 % par gramme au-dessus. Si elle émet moins, vous retirez 0,10 % par gramme. Le résultat n'est jamais inférieur à 4 % ni supérieur à 18 %. Une voiture électrique reçoit toujours 4 %.
Si la formule donne moins que le minimum de 1 690 € par an, c'est ce minimum qui s'applique.
Qu'est-ce qui a changé pour l'ATN des voitures de société en 2026 ?
L'émission de référence baisse chaque année. Le pourcentage CO2 d'une même voiture augmente donc, et l'avantage aussi. Le minimum est indexé chaque année.
| Revenus 2025 | Revenus 2026 | |
|---|---|---|
| Référence essence, LPG et gaz naturel | 71 g/km | 70 g/km |
| Référence diesel | 59 g/km | 58 g/km |
| Avantage minimum par an | 1 650 € | 1 690 € |
Un diesel de 125 g/km est ainsi passé de 12,1 % en 2025 à 12,2 % en 2026. C'est peu par voiture, mais la nouvelle référence doit figurer dans votre calcul dès la fiche de paie de janvier.
Le grand changement de 2026 se situe du côté de l'employeur : la cotisation CO2 des voitures commandées à partir du 1er juillet 2023 a augmenté, et un nouveau test porte sur le total des avantages. Nous expliquons les deux plus bas.
Exemple chiffré
Trois voitures de société de PME : l'avantage de toute nature calculé
Trois voitures que nous rencontrons dans les PME de Flandre orientale, avec les chiffres de 2026.
Voiture 1 : voiture électrique du commercial. Valeur catalogue 45 000 €, première immatriculation en mars 2026.
- Âge : 100 %. Pourcentage CO2 : 4 %.
- Formule : 45 000 € × 6/7 × 100 % × 4 % = 1 542,86 €.
- C'est sous le minimum : l'avantage est donc de 1 690 € par an.
Pour une voiture électrique neuve d'une valeur catalogue inférieure à environ 49 290 €, vous imposez donc toujours le minimum. Le prix de la voiture ne compte qu'au-delà.
Voiture 2 : break diesel du chef de chantier. Valeur catalogue 38 000 €, 125 g/km, première immatriculation en janvier 2024, commandée en septembre 2023.
- Âge : toute l'année 2026 se situe entre le 25e et le 36e mois, donc 88 %.
- Pourcentage CO2 : 5,50 % + (125 - 58) × 0,10 % = 12,2 %.
- Formule : 38 000 € × 6/7 × 88 % × 12,2 % = 3 496,87 € par an.
Voiture 3 : pick-up double cabine. Diesel, valeur catalogue 52 000 €, 245 g/km, commandé et immatriculé en 2026. Ici, la qualification fiscale décide de tout.
- Comme véritable camionnette, la formule forfaitaire ne s'applique pas. Le travailleur est imposé sur la valeur réelle de l'usage privé.
- Si le fisc le considère comme une voiture, un faux utilitaire, la formule s'applique. Pourcentage CO2 : 5,50 % + (245 - 58) × 0,10 % = 24,2 %, plafonné à 18 %. Avantage : 52 000 € × 6/7 × 100 % × 18 % = 8 022,86 € par an.
Quand un pick-up ou une camionnette est-il un utilitaire léger ? Une camionnette a une masse maximale autorisée de 3 500 kg au plus. En Flandre, l'espace de chargement doit mesurer au moins 50 % de l'empattement, avoir un plancher horizontal fixe sans points d'ancrage pour des sièges ou ceintures supplémentaires, et être entièrement séparé de la cabine. Un véhicule que la DIV immatricule comme camionnette mais qui est traité comme voiture ou voiture mixte pour la taxe de circulation tombe sous la formule. Pour un pick-up double cabine, mesurez la benne par rapport à l'empattement et vérifiez comment il est immatriculé pour la taxe de circulation. Pour en savoir plus sur les véhicules de chantier, voyez notre approche du secteur de la construction.
Que paie l'employeur pour une voiture de société ?
L'ATN est exclu de la notion de rémunération de l'ONSS. Le travailleur ne paie donc pas de cotisations ONSS dessus. À la place, vous payez une cotisation de solidarité mensuelle par voiture, basée sur les émissions de CO2 et le carburant.
La formule par mois, avec Y les émissions de CO2 en g/km :
- diesel : (Y × 9 - 600) / 12 ;
- essence : (Y × 9 - 768) / 12 ;
- LPG et gaz naturel : (Y × 9 - 990) / 12 ;
- électrique : 20,83 €.
Pour 2026, vous multipliez le résultat par 185,85 et le divisez par 114,08. Pour une voiture commandée, louée ou prise en leasing à partir du 1er juillet 2023, vous le multipliez ensuite par 4 en 2026, et par 5,50 à partir du 1er janvier 2027. C'est la date du bon de commande ou du contrat de leasing qui compte. Le minimum mensuel est de 33,93 € pour les voitures plus anciennes et de 42,34 € pour les voitures commandées à partir du 1er juillet 2023. Le facteur de multiplication ne s'applique pas à ce minimum. Une voiture électrique paie toujours le minimum.
La déduction à l'impôt des sociétés dépend du carburant et de la date d'achat :
| Voiture | Déductible |
|---|---|
| Sans émission de CO2, achetée avant le 1er janvier 2027 | 100 % |
| Avec émissions, achetée avant le 1er juillet 2023 | 120 % - (0,50 % × coefficient × CO2), minimum 50 % (40 % à partir de 200 g/km), maximum 100 % |
| Avec émissions, achetée du 1er juillet 2023 au 31 décembre 2025 | même formule, maximum 50 % |
| Avec émissions, achetée à partir du 1er janvier 2026 | 0 % |
Le coefficient est de 1 pour le diesel et de 0,95 pour les autres carburants. Une véritable camionnette ne relève pas de ces règles propres aux voitures.
En plus, la société reprend elle-même une partie de l'ATN en dépenses non admises : 17 %, ou 40 % si elle paie tout ou partie du carburant pour l'usage privé.
Pour nos trois voitures, le côté employeur se présente ainsi en 2026 :
| ATN du travailleur par an | Cotisation CO2 par an | Déductible | |
|---|---|---|---|
| Électrique | 1 690 € | 508,08 € | 100 % |
| Diesel, commandée en 2023 | 3 496,87 € | 3 421,20 € | 50 % |
| Pick-up comme camionnette | valeur réelle | pas de cotisation forfaitaire | règles ordinaires |
| Pick-up comme voiture | 8 022,86 € | 10 458,96 € | 0 % |
Pour le diesel : (125 × 9 - 600) / 12 = 43,75 €, × 185,85 / 114,08 = 71,27 €, × 4 = 285,10 € par mois. Selon la formule, sa déduction serait de 120 % - 0,50 % × 125 = 57,5 %, mais elle est plafonnée à 50 %. Le pick-up comme voiture : (245 × 9 - 600) / 12 = 133,75 €, indexé 217,89 €, × 4 = 871,58 € par mois. Traité comme voiture, le même pick-up vous coûte chaque année plus de 10 000 € de cotisations supplémentaires, et vous n'en déduisez rien.
Le nouveau test des 20 % : pas un plafond sur l'avantage
À partir de l'exercice d'imposition 2027, une nouvelle règle de la loi du 15 juillet 2026 portant réforme de l'impôt des personnes physiques s'applique. Certains textes la présentent comme un plafond sur l'ATN. C'est inexact : l'avantage du travailleur reste entièrement imposé. La loi regarde le total chez l'employeur.
- Vous additionnez tous les avantages de toute nature évalués forfaitairement que vous octroyez à vos travailleurs : voitures de société, mais aussi par exemple un logement gratuit, un GSM ou un ordinateur portable.
- La part de ce total qui dépasse 20 % de l'ensemble des rémunérations de vos travailleurs sur la période imposable est la partie excédentaire.
- Sur cette partie excédentaire, vous payez une cotisation distincte de 7,50 %.
- Pour les dirigeants d'entreprise, vous faites le même test séparément. Si votre société leur octroie une partie excédentaire, elle perd le taux réduit de l'impôt des sociétés.
Avec une masse salariale normale, ce seuil n'est pas vite atteint. Le risque se situe dans une petite équipe avec des voitures chères, et surtout chez le gérant avec une rémunération faible et une grosse voiture. Pour construire la rémunération d'un gérant, lisez notre page consacrée au gérant.
La contribution personnelle réduit l'ATN de la voiture de société
Si le travailleur paie lui-même une part pour l'usage privé, vous déduisez cette contribution de l'avantage. La déduction se fait après le minimum : grâce à la contribution personnelle, l'avantage peut donc descendre sous 1 690 €, jusqu'à zéro.
- Ce qui compte : une retenue mensuelle sur le salaire net, par exemple pour des options supplémentaires ou un modèle plus cher que ce que sa fonction prévoit. Une contribution unique compte aussi, mais seulement l'année où il la paie.
- Ce qui ne compte pas : le carburant, les péages, le car-wash, les pneus d'hiver ou une franchise après un sinistre que le travailleur paie lui-même. Ces frais ne font pas partie de la mise à disposition de la voiture. Si vous demandez en revanche au travailleur une contribution pour le carburant de sa carte carburant, cette contribution compte comme contribution personnelle.
Exemple : le chef de chantier avec le diesel paie 50 € net par mois. Son avantage imposable passe de 3 496,87 € à 2 896,87 €. Le commercial avec la voiture électrique qui paie le même montant passe de 1 690,00 € à 1 090,00 €. Notre calculateur brut-net montre ce que cela représente en net.
L'avantage sur la fiche de paie en cinq étapes
- Calculez le montant annuel par voiture, avec l'émission de référence et le minimum de l'année de revenus.
- Calculez par jour calendrier. Pour le précompte professionnel, vous ne divisez pas le montant annuel par 12 : vous prenez le nombre de jours du mois. Pour le diesel, en octobre : 3 496,87 € × 31 / 365 = 296,99 €.
- Ajoutez l'avantage à la rémunération imposable, sans ONSS pour le travailleur, et déduisez-en la contribution personnelle.
- Déclarez-le dans la DmfA. L'avantage par travailleur, la cotisation de solidarité globalement pour l'entreprise, avec la plaque d'immatriculation de chaque voiture.
- Reportez le montant annuel sur la fiche fiscale. La fiche 281.10 pour un travailleur, la 281.20 pour un dirigeant d'entreprise.
Six erreurs fréquentes avec l'avantage de toute nature d'une voiture de société
- La valeur catalogue après remise. La remise flotte ou le prix sur la facture de la société de leasing n'est pas la valeur catalogue.
- La référence de l'an dernier. Si vous continuez en janvier à calculer avec 59 g/km pour le diesel, vous retenez trop peu de précompte professionnel.
- L'âge à partir de l'achat. Pour une voiture d'occasion, c'est la première immatriculation qui compte, même si elle a eu lieu à l'étranger.
- Une contribution personnelle via le salaire brut. Seul ce que le travailleur paie réellement lui-même réduit l'avantage.
- Ne pas conserver le bon de commande. Sans la date du bon de commande ou du contrat de leasing, vous ne pouvez pas prouver quel facteur de multiplication s'applique.
- Une camionnette avec banquette arrière traitée comme utilitaire. Un espace passagers transformable en espace de chargement en fait une voiture mixte, avec avantage et cotisation.
Ce que Business Centrum fait pour vous
Nous tenons à jour, par voiture, la valeur catalogue, les émissions de CO2, la date de première immatriculation et la date du bon de commande, nous calculons l'avantage par jour calendrier et l'inscrivons correctement sur la fiche de paie avec la contribution personnelle. La cotisation de solidarité et les plaques d'immatriculation sont reprises dans la DmfA. Cela se fait dans votre administration salariale, en collaboration avec Acerta. Si vous doutez qu'une camionnette ou un pick-up compte comme utilitaire léger, nous vérifions l'immatriculation avec vous avant que la voiture n'arrive sur la fiche de paie.