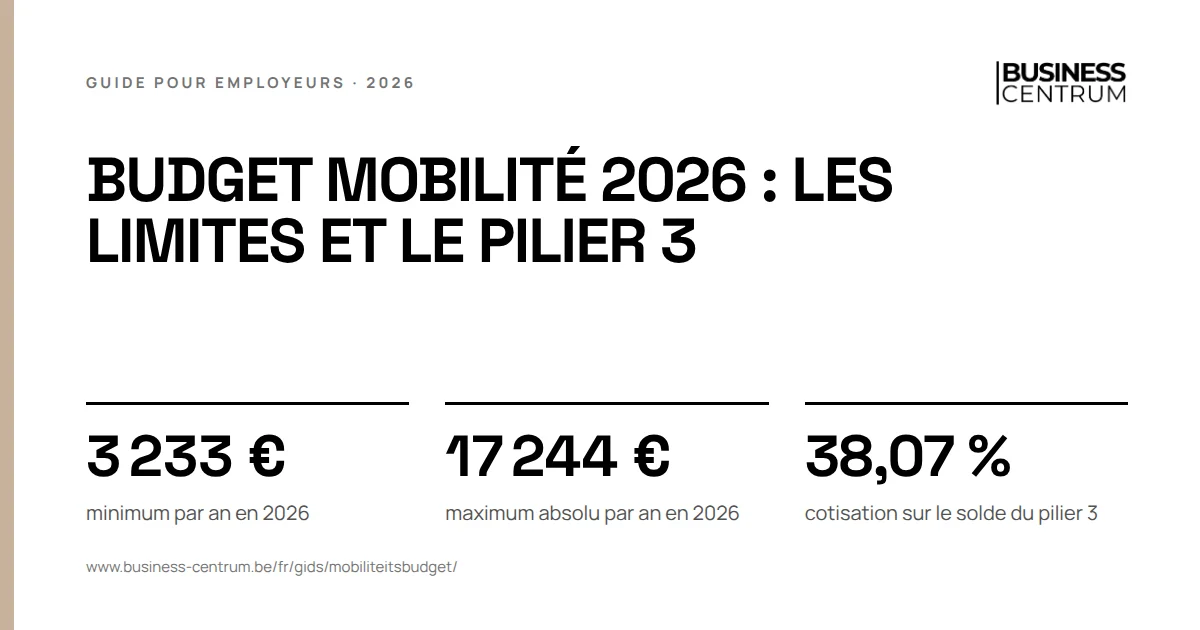
Le budget mobilité est un budget annuel qu'un travailleur qui dispose d'une voiture de société, ou qui y a droit, peut recevoir à la place de cette voiture : en 2026, il se situe entre 3 233 € et 17 244 € par an. Le travailleur le dépense pour une voiture sans émission, pour des moyens de transport durables ou pour un logement proche du travail, et reçoit le reste en espèces. Au 20 octobre 2026, il n'est pas encore obligatoire. Le gouvernement veut l'imposer, mais cette loi n'existe pas encore.
Budget mobilité 2026 en un coup d'œil
| Règle | Ce qui s'applique en 2026 |
|---|---|
| Minimum par an | 3 233 € |
| Maximum absolu par an | 17 244 € |
| Maximum par rapport à la rémunération | 20 % de la rémunération brute annuelle totale |
| L'employeur avait déjà des voitures de société | au moins 36 mois sans interruption |
| Pilier 1 | uniquement une voiture sans émission de CO2, commandée à partir du 1er janvier 2026 |
| Logement dans le pilier 2 | logement dans un rayon de 10 km du lieu de travail habituel |
| Cotisation sur le solde du pilier 3 | 38,07 %, retenue sur le travailleur |
| Montants 2027 | pas encore publiés |
Les règles viennent de la loi du 17 mars 2019 relative à l'instauration d'un budget mobilité, modifiée depuis 2021, et des instructions administratives de l'ONSS. Les montants suivent l'index, les autres règles ne changent que par une modification de la loi.
Le budget mobilité est-il obligatoire en 2027 ?
Pas aujourd'hui. L'article 4 de la loi réserve l'instauration du budget mobilité à la seule décision de l'employeur. L'ONSS le confirme : l'employeur décide lui-même s'il l'instaure, et le travailleur choisit librement.
Ce qui existe, ce sont des projets. L'accord de gouvernement fédéral du 26 février 2025 prévoit que les employeurs proposeront systématiquement le budget mobilité aux travailleurs qui ont droit à une voiture de société. Le gouvernement a ensuite approuvé un avant-projet de loi. Le Conseil national du travail et le Conseil central de l'économie ont rendu leur avis le 29 avril 2026 (avis n° 2.485). Selon cet avis, l'obligation dépend du nombre moyen de travailleurs, avec des seuils à 15 et 50 travailleurs. Le communiqué du conseil des ministres cite le 1er janvier 2027 comme date de départ prévue.
Concrètement : si vous accordez des voitures de société, vous pouvez vous préparer, mais vous n'êtes pas tenu d'instaurer quoi que ce soit parce qu'une date circule dans la presse. Examinez déjà quels travailleurs ont droit à une voiture et ce que ces voitures vous coûtent par an. Ce montant deviendra leur budget.
Qui peut offrir un budget mobilité ?
Un employeur peut instaurer le budget mobilité s'il met déjà depuis au moins 36 mois, sans interruption et juste avant l'instauration, une ou plusieurs voitures de société à disposition. Une entreprise active depuis moins de 36 mois le peut aussi, si elle accorde des voitures de société à ce moment-là. La poursuite de l'activité d'une autre entreprise ne bénéficie pas de cette exception.
L'employeur fixe lui-même les conditions et les communique à tous les travailleurs. Il ne doit pas offrir le budget à tout le monde : il peut travailler avec des catégories objectives de travailleurs. Pour les dépenses, il doit proposer au moins une offre dans le pilier 2, les moyens de transport durables. S'il fait une distinction entre travailleurs, il doit pouvoir la justifier objectivement.
Qui peut recevoir un budget mobilité ?
Un travailleur qui dispose d'une voiture de société, ou qui y a droit selon la politique automobile de l'employeur, peut demander à l'échanger. Depuis le 1er janvier 2022, il peut entrer immédiatement dans le système, même s'il n'a jamais eu de voiture de société. La loi exigeait auparavant une période minimale avec une voiture ; cette condition a été supprimée.
- Une voiture ne compte que s'il y a un usage privé. Il doit s'agir d'une voiture pour laquelle une cotisation de solidarité et un avantage de toute nature sont dus.
- Un budget par travailleur. Celui qui a plusieurs voitures de société en échange une seule.
- Pas de budget financé par du salaire. Si le travailleur a reçu la voiture en échange de salaire, le budget mobilité légal n'est pas possible. Le budget lui-même ne peut pas non plus remplacer un salaire, une prime ou un autre avantage. Si vous voulez convertir du salaire en avantages, c'est un autre système : voyez notre guide sur le plan cafétéria.
- Par écrit. Le travailleur introduit sa demande par écrit, l'employeur répond par écrit. Une réponse positive fait partie du contrat de travail.
- Fonction sans voiture. Si le travailleur passe à une fonction sans voiture de société, le droit prend fin le premier jour du mois en cours.
Calculer le budget mobilité : montant, minimum et maximum
Le budget correspond au coût brut annuel de la voiture de société pour l'employeur, charges fiscales et parafiscales comprises. On y compte le leasing ou l'amortissement, le carburant, l'assurance, la cotisation de solidarité et les autres frais de la voiture. Si la voiture appartient à l'employeur, il compte un amortissement de 20 % par an au lieu des frais de financement. Il peut déduire le coût des trajets professionnels, à condition de rembourser ces trajets séparément.
Depuis le 1er janvier 2024, l'employeur choisit entre une formule basée sur les coûts réels et une formule forfaitaire. Ce choix vaut pour tous les travailleurs, pendant 3 ans.
Viennent ensuite les limites. La loi prévoit des montants de base de 3 000 € et 16 000 €, indexés chaque année au 1er janvier :
| Année | Minimum par an | Maximum absolu par an |
|---|---|---|
| 2025 | 3 164 € | 16 875 € |
| 2026 | 3 233 € | 17 244 € |
| 2027 | pas encore publié | pas encore publié |
À côté du maximum absolu, un second plafond s'applique : le budget ne peut pas dépasser 20 % de la rémunération brute annuelle totale du travailleur. La plus basse des deux limites l'emporte.
Les trois piliers du budget mobilité
Le travailleur répartit son budget sur trois piliers, dans cet ordre.
Pilier 1 : une voiture de société respectueuse de l'environnement. Pour une voiture commandée ou prise en leasing à partir du 1er janvier 2026, il ne peut s'agir que d'une voiture sans émission de CO2. La date du bon de commande signé ou du contrat de leasing est déterminante. Si le travailleur choisit le pilier 1, il ne peut disposer que d'une telle voiture pendant le budget mobilité.
Pilier 2 : moyens de transport durables et logement. Transports en commun, transport collectif organisé, vélo et vélo de société, motos électriques, voitures partagées, frais de parking liés aux transports en commun et certains frais de logement. Pour les véhicules motorisés commandés à partir du 1er janvier 2026, la règle est la même : pas d'émission de CO2. Les taxis et la location d'une voiture sans chauffeur pendant au maximum 30 jours calendrier par an peuvent encore émettre.
Pilier 3 : le solde en espèces. Ce qui reste après les piliers 1 et 2 est versé une fois par an au travailleur, au plus tard avec la rémunération du premier mois de l'année civile suivante.
Budget mobilité et crédit hypothécaire : les frais de logement du pilier 2
La loi assimile trois types de frais de logement à du transport durable : le loyer, les intérêts d'un prêt hypothécaire et, depuis 2022, les remboursements en capital de ce prêt. Le logement doit se trouver dans un rayon de 10 kilomètres du lieu de travail habituel.
Selon l'avis du CNT et du CCE, il n'existe aujourd'hui aucune limite à la part du budget consacrée au logement. L'avis signale aussi une tolérance administrative : un travailleur dont le domicile est le lieu de travail habituel peut faire valoir ses frais de logement même s'il habite plus loin. Les Conseils demandent de limiter le logement à 50 % du budget, pour les nouveaux budgets. C'est une demande dans un avis, pas une loi : aujourd'hui, la règle des 10 kilomètres s'applique sans plafond.
Demandez au travailleur des pièces justificatives : un bail ou un relevé du prêt, avec l'adresse du logement. Vous pourrez ainsi démontrer lors d'un contrôle que la dépense relève du pilier 2.
Budget mobilité : traitement fiscal et social par pilier
| Pilier | ONSS | Impôt du travailleur | Ce que paie l'employeur |
|---|---|---|---|
| 1. Voiture sans émission | exclue de la rémunération ONSS | avantage de toute nature, comme toute voiture de société | cotisation de solidarité CO2 chaque trimestre |
| 2. Transport durable et logement | entièrement exonéré | exonéré | déductible comme frais professionnel |
| 3. Solde en espèces | pas de cotisations ordinaires, mais une cotisation spéciale du travailleur de 38,07 % | exonéré | déductible comme frais professionnel |
L'employeur retient la cotisation de 38,07 % et la verse à l'ONSS. Selon la FAQ officielle, le travailleur se constitue ainsi des droits en maladie, chômage et pension. Le calcul de l'avantage de toute nature d'une voiture du pilier 1 est expliqué dans notre guide sur l'avantage de toute nature d'une voiture de société.
Attention aux indemnités domicile-travail. Le budget couvre les déplacements domicile-travail. Si vous payez en plus une indemnité de déplacement, elle constitue de la rémunération. Seule une indemnité que vous payiez déjà à côté de la voiture de société pendant les 3 mois précédant la demande reste exonérée, dans le même ordre de grandeur. Les indemnités que vous devez payer autrement sont expliquées dans nos articles sur l'indemnité domicile-travail et l'indemnité vélo.
Exemple de calcul : que reste-t-il dans le pilier 3 ?
Voici un exemple avec des montants fictifs, pas un calcul pour votre travailleur. Un employé a droit à une voiture de société qui coûte 9 000 € par an à l'employeur. Sa rémunération brute annuelle totale est de 60 000 €, le plafond d'un cinquième est donc de 12 000 €. Le budget est de 9 000 € : il reste sous ce plafond et entre le minimum et le maximum de 2026. Il ne choisit pas de voiture et achète un abonnement de train de 1 200 € dans le pilier 2.
- Solde pour le pilier 3 : 9 000 € moins 1 200 € = 7 800 €.
- Cotisation spéciale du travailleur : 7 800 € x 38,07 % = 2 969,46 €.
- Le travailleur reçoit 4 830,54 €, sans impôt, avec le salaire de janvier.
L'abonnement de train ne lui coûte rien et est exonéré d'ONSS et d'impôt. Plus la part du pilier 2 est élevée, moins la cotisation sur le solde pèse.
Budget mobilité 2027 : ce qui est dans la loi et ce qui n'est que prévu
| Changement | Statut au 20 octobre 2026 |
|---|---|
| Le travailleur peut entrer immédiatement, depuis le 1er janvier 2022 | loi, en vigueur |
| Remboursements en capital d'un prêt hypothécaire dans le pilier 2 | loi, en vigueur |
| Choix entre coûts réels et forfait, depuis le 1er janvier 2024 | loi et arrêté royal, en vigueur |
| Uniquement des voitures sans émission dans le pilier 1, depuis le 1er janvier 2026 | loi, en vigueur |
| Offre obligatoire aux travailleurs ayant droit à une voiture de société | accord de gouvernement et avant-projet, pas de loi |
| Limiter le logement à 50 % du budget | demande dans l'avis du CNT, pas de loi |
| Un budget mobilité pour tous | accord de gouvernement, pas de texte |
Le budget mobilité est lié à la politique en matière de voitures de société. Ce qui change au 1er janvier 2027 pour la cotisation de solidarité et la déduction des voitures de société figure dans notre article sur la voiture de société en 2027. Le budget compte aussi pour la norme salariale, et l'indexation ordinaire des salaires ne s'y applique pas.
Déclaration : DmfA et fiche 281.10
- Pilier 1. L'employeur paie chaque trimestre une cotisation de solidarité CO2 avec un code propre et déclare l'avantage de la voiture sous le code rémunération DmfA 10.
- Pilier 2. Pas de déclaration distincte.
- Pilier 3. Le solde, même nul, se déclare sous le code rémunération DmfA 29, avec la cotisation spéciale sur la ligne travailleur. Le montant du budget lui-même figure aussi dans la DmfA.
- Fiche fiscale. Sur la fiche 281.10, vous mentionnez en case 27 le budget mobilité total auquel le travailleur avait droit cette année-là.
Ce que vous vérifiez maintenant
- Accordez-vous des voitures de société depuis au moins 36 mois, ou votre entreprise existe-t-elle depuis moins longtemps ? Vous pouvez alors instaurer le budget mobilité.
- Calculez par fonction ce que la voiture vous coûte par an, et comparez avec 3 233 €, 17 244 € et 20 % de la rémunération annuelle.
- Fixez par écrit les conditions et l'offre du pilier 2 et communiquez-les à tous les travailleurs.
- Vérifiez pour chaque voiture du pilier 1 la date du bon de commande : à partir du 1er janvier 2026, uniquement sans émission.
- Prévoyez le versement du solde au plus tard avec le salaire de janvier, avec la retenue de 38,07 %.
- Suivez la loi sur l'offre obligatoire : ce n'est qu'à sa publication au Moniteur que vous saurez ce que vous devez faire et à partir de quand.
Les erreurs des employeurs avec le budget mobilité
- Financer le budget avec du salaire. Un budget qui remplace un salaire ou une prime n'est pas un budget mobilité légal. Vous ne pouvez alors pas compter sur l'exonération ONSS.
- Aucune offre dans le pilier 2. La loi exige au moins un moyen de transport durable dans l'offre.
- Payer une indemnité domicile-travail en plus. En plus du budget, elle constitue de la rémunération, sauf l'exception des 3 mois.
- Une voiture hybride ou essence dans le pilier 1 après 2025. Pour une commande à partir du 1er janvier 2026, elle ne compte plus.
- Le logement sans preuve. Sans adresse ni contrat, vous ne pouvez pas démontrer la distance de 10 km.
- Attendre le « obligatoire ». Une date dans la presse n'est pas une loi. Instaurez ce que vous voulez, mais pas parce que vous pensez que c'est déjà obligatoire.
Ce que Business Centrum fait pour vous
Business Centrum traite vos salaires avec Acerta, avec un interlocuteur fixe à Gand qui connaît votre dossier. Si vous accordez des voitures de société ou envisagez un budget mobilité, nous examinons dans une analyse du personnel votre package salarial et vos avantages extralégaux. Dans l'administration salariale, nous traitons chaque mois les salaires de vos travailleurs. Vous souhaitez que nous examinions ensemble votre package salarial ? Faites-vous rappeler.