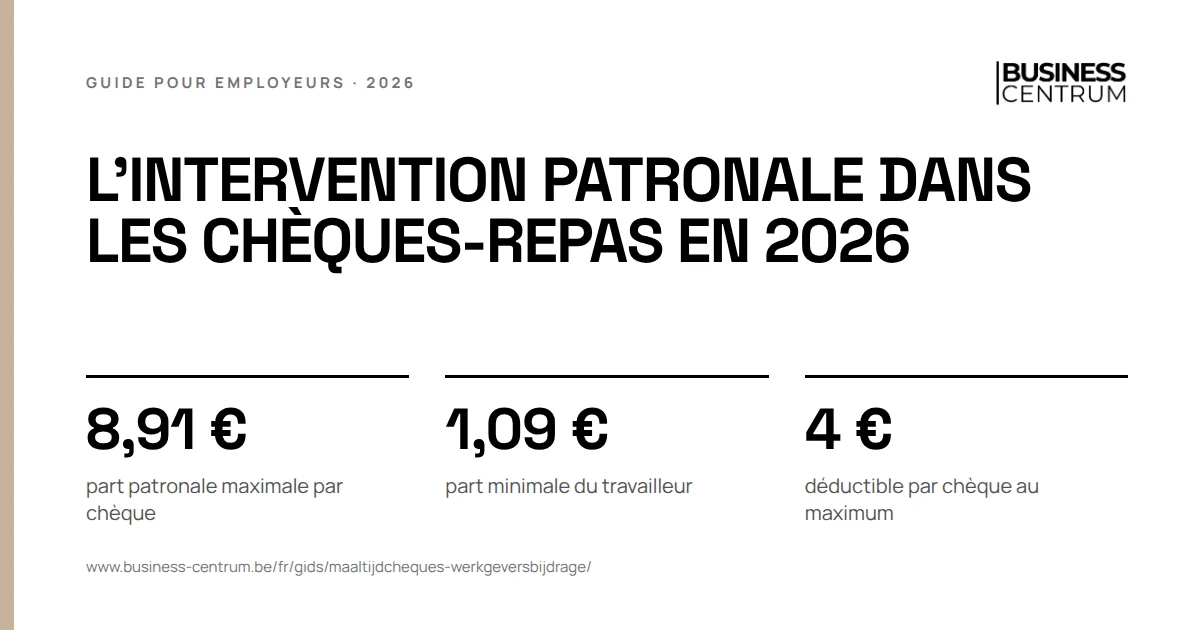
Depuis le 1er janvier 2026, l'intervention patronale dans un chèque-repas est de 8,91 € au maximum par chèque. Le travailleur paie au moins 1,09 €, soit 10 € au total. Si toutes les conditions sont remplies, votre part échappe à l'ONSS et à l'impôt. Vous déduisez 4 € par chèque, mais seulement au maximum.
Comment fonctionne l'intervention patronale dans les chèques-repas ?
Un chèque-repas se compose de deux parts. Vous payez la part patronale à l'émetteur. Le travailleur paie sa part par une retenue sur son salaire net. La fiche de paie mentionne le nombre de chèques et leur montant brut diminué de sa contribution personnelle.
Ce que le travailleur gagne, c'est la différence entre la valeur du chèque et ce qu'il paie lui-même. Pour un chèque de 10 €, cela fait 8,91 € par jour presté, soit exactement votre intervention. Aucune cotisation ONSS ni aucun précompte professionnel n'est retenu.
| Part patronale | Part du travailleur | Valeur du chèque | Déductible pour vous par chèque |
|---|---|---|---|
| 8,91 € | 1,09 € | 10 € | 4 € |
| 7,91 € | 1,09 € | 9 € | 2 € |
| 6,91 € | 1,09 € | 8 € | 2 € |
| 4,91 € | 1,09 € | 6 € | 2 € |
Vous fixez le montant vous-même, entre zéro et le maximum, sauf si votre commission paritaire (CP) impose un minimum. Si vous octroyez des chèques par convention individuelle dans une entreprise où une convention collective de travail (CCT) existe aussi, le montant individuel ne peut pas dépasser le montant le plus élevé octroyé par CCT dans votre entreprise.
À quelles conditions votre intervention échappe-t-elle à l'ONSS ?
Votre intervention n'échappe à l'ONSS que si les chèques remplissent toutes les conditions en même temps. Le fisc applique la même liste pour exonérer le chèque d'impôt dans le chef du travailleur.
- Une base écrite. L'octroi figure dans une CCT sectorielle ou d'entreprise. Si aucune CCT ne peut être conclue faute de délégation syndicale, une convention individuelle écrite avec chaque travailleur suffit.
- Un chèque par jour de prestations. Le nombre de chèques suit le nombre de jours effectivement prestés.
- Au nom du travailleur. Le nombre et le montant figurent sur son compte individuel et sur sa fiche de paie.
- Électronique, via un émetteur agréé. Les chèques papier n'existent plus.
- Valable 12 mois au plus, uniquement pour un repas ou des aliments prêts à la consommation.
- Part patronale de 8,91 € au plus, part du travailleur d'au moins 1,09 €.
- Pas en remplacement de rémunération. Des chèques qui remplacent un salaire, une prime ou un autre avantage sont toujours de la rémunération. La seule exception est la conversion d'éco-chèques.
Combien de chèques-repas par mois ?
Le principe est simple : un chèque pour chaque jour où le travailleur preste effectivement, quelle que soit la durée de la journée. Un travailleur à temps partiel qui preste cinq demi-journées par semaine reçoit donc autant de chèques qu'un temps plein. Un temps partiel en semaine de quatre jours en reçoit quatre par semaine.
L'émetteur crédite les chèques chaque mois sur le compte chèques-repas, sur la base des jours que le travailleur prestera probablement ce mois-là. Après le trimestre, vous alignez le nombre sur les jours réellement prestés.
Si votre personnel travaille selon des régimes différents, par exemple 38 heures sur cinq jours à côté de 38 heures sur quatre jours, vous pouvez compter autrement : les heures effectivement prestées du trimestre divisées par la durée journalière normale dans votre entreprise, arrondies à l'unité supérieure. Le résultat ne peut pas dépasser le nombre de jours ouvrables d'un temps plein. Ce comptage se fixe dans une CCT. Une entreprise qui occupe en moyenne moins de 50 travailleurs et n'a pas de délégation syndicale peut le reprendre dans son règlement de travail.
L'employeur est-il obligé d'octroyer des chèques-repas ?
Aucune loi ne vous y oblige. Les chèques-repas sont un avantage extralégal. Une obligation vient de votre commission paritaire, ou d'un accord conclu antérieurement dans votre entreprise.
Si votre secteur fixe un maximum, il s'applique aussi à vos conventions individuelles. Une convention individuelle qui le dépasse est contraire à la CCT sectorielle, et les chèques ne sont alors plus exonérés. Après chaque nouvel accord sectoriel, vérifiez que vos montants restent dans les limites.
L'employeur peut-il supprimer les chèques-repas ?
Pas unilatéralement. Ce qui est possible dépend de la base sur laquelle vous octroyez les chèques.
| Base de l'octroi | Supprimer ou réduire |
|---|---|
| CCT sectorielle | Impossible tant que la CCT court. |
| CCT d'entreprise | Dénonciation selon les règles de cette CCT. Les travailleurs qui recevaient déjà des chèques les conservent dans leur contrat individuel, sauf si la CCT elle-même en dispose autrement. |
| Convention individuelle | Uniquement avec l'accord écrit du travailleur. |
La règle sur la CCT d'entreprise figure à l'article 23 de la loi sur les CCT : le contrat individuel modifié implicitement par une CCT reste inchangé lorsque celle-ci cesse de produire ses effets, sauf disposition contraire dans la CCT. Si vous rédigez une nouvelle CCT, prévoyez cette clause.
Si vous supprimez les chèques sans accord, vous réduisez unilatéralement la rémunération. Les tribunaux voient généralement une réduction unilatérale de la rémunération comme la modification d'une condition essentielle du contrat. Le travailleur peut alors l'invoquer comme une rupture de son contrat de votre fait et réclamer une indemnité de préavis.
Ce qui est possible : remplacer les chèques, de commun accord, par une augmentation du salaire brut. L'inverse, convertir un salaire ou une prime en chèques-repas, ne l'est pas. Seuls les éco-chèques peuvent être convertis en chèques-repas, comme plusieurs secteurs l'ont fait cette année. Voir éco-chèques supprimés en 2026.
Les chèques-repas sont-ils déductibles pour l'employeur ?
La part patronale n'est en principe pas un frais professionnel déductible. La loi prévoit une exception par chèque, à condition que le chèque remplisse toutes les conditions :
- 4 € par chèque si votre intervention atteint le maximum de 8,91 € ;
- 2 € par chèque pour toute intervention inférieure.
Ce que vous ne pouvez pas déduire est une dépense non admise. La déduction majorée vaut pour les chèques octroyés à partir du 1er janvier 2026.
| Votre part patronale | Déductible | Dépense non admise |
|---|---|---|
| 8,91 € | 4 € | 4,91 € |
| 8,90 € | 2 € | 6,90 € |
| 7,91 € | 2 € | 5,91 € |
La deuxième ligne n'est pas théorique. Une part patronale inférieure d'un cent au maximum vous coûte la moitié de la déduction. La troisième ligne correspond à une entreprise qui augmente par étapes, comme certains secteurs le prévoient.
Qu'est-ce que cela rapporte ? Au taux de base de l'impôt des sociétés de 25 %, une déduction de 4 € vous fait économiser 1 € par chèque, une déduction de 2 € 0,50 €. Pour 220 jours prestés, cela fait 220 € contre 110 € par travailleur et par an. Ce que coûte net le passage d'un chèque de 8 € à 10 €, nous le calculons dans chèques-repas de 10 euros.
Exemple chiffré
Chèque-repas ou augmentation brute : que vous coûte le même net ?
Vous voulez donner à un travailleur 8,91 € net de plus par jour presté. Deux voies : un chèque-repas de 10 €, ou une augmentation brute qui rapporte le même net. Nous calculons les deux pour deux travailleurs :
- Temps plein : salaire brut de 3 500 € par mois, 220 jours prestés par an. Son salaire supplémentaire tombe dans la tranche d'impôt de 45 %.
- Temps partiel en semaine de quatre jours : salaire brut de 2 800 € par mois, 176 jours prestés par an. Son salaire supplémentaire tombe dans la tranche de 40 %.
Sur une augmentation, le travailleur paie 13,07 % d'ONSS, puis l'impôt à son taux marginal majoré de 7 % de taxe communale, comme dans le précompte professionnel. Vous payez 25 % de cotisations patronales. À ces salaires, les frais professionnels forfaitaires ont déjà atteint leur maximum : chaque euro supplémentaire est donc imposé en entier.
Par jour presté, cela donne ceci pour le temps plein. Pour donner 8,91 € net, il faut 19,77 € brut : 19,77 € moins 13,07 % d'ONSS donne 17,19 €, et 17,19 € moins 45 % d'impôt, majoré de 7 % de taxe communale, donne 8,91 €. Cela vous coûte 24,71 €. Avec le chèque, vous payez 8,91 €.
| Par an | Temps plein, 220 jours | Temps partiel, 176 jours |
|---|---|---|
| Net supplémentaire pour le travailleur | 1 960,20 € | 1 568,16 € |
| Coût des chèques-repas | 1 960,20 € | 1 568,16 € |
| Dont déductible | 880,00 € | 704,00 € |
| Coût des chèques après impôt des sociétés | 1 740,20 € | 1 392,16 € |
| Augmentation brute pour le même net | 4 348,93 € | 3 153,73 € |
| Votre coût pour cette augmentation | 5 436,16 € | 3 942,16 € |
| Coût de l'augmentation après impôt des sociétés | 4 077,12 € | 2 956,62 € |
Pour le temps plein, l'augmentation vous coûte 2,8 fois plus que les chèques, pour le temps partiel 2,5 fois plus. Après impôt des sociétés, le rapport est de 2,3 et 2,1. L'écart réel est encore plus grand : un salaire brut plus élevé augmente aussi le pécule de vacances et la prime de fin d'année. Le revers pour le travailleur : les chèques ne constituent pas de droits sociaux. Ils ne comptent ni pour sa pension ni pour une allocation de chômage.
Attention aux temps partiels avec des journées courtes. Qui preste cinq demi-journées reçoit cinq chèques par semaine, comme un temps plein, pour la moitié du salaire. Dans une telle équipe, le chèque pèse plus lourd dans le coût salarial que vous ne le pensez. Pour faire ce calcul avec les vrais salaires et horaires de votre équipe, nous le faisons dans une analyse du personnel.
Introduire l'intervention patronale dans les chèques-repas en six étapes
- Vérifiez ce que votre CP impose. Certains secteurs rendent les chèques obligatoires, d'autres fixent un minimum ou un maximum. C'est votre marge.
- Choisissez le montant. Fiscalement, le maximum de 8,91 € est le plus intéressant, car vous ne déduisez 4 € par chèque qu'à ce niveau. Tout montant inférieur donne 2 € de déduction.
- Fixez l'octroi par écrit. Avec une délégation syndicale, vous concluez une CCT d'entreprise. Sans délégation, vous signez une convention individuelle avec chaque travailleur, y compris avec ceux qui entrent en service plus tard.
- Choisissez un émetteur agréé. Il ouvre un compte chèques-repas pour chaque travailleur et crédite les chèques chaque mois.
- Transmettez les jours prestés. Le nombre de chèques suit les prestations. Les vacances, les jours fériés et la maladie ne comptent pas.
- Contrôlez après chaque trimestre. Régularisez le nombre avant la fin du mois qui suit le trimestre, et vérifiez vos montants après chaque accord sectoriel.
Si vous augmentez plus tard, l'augmentation suit le même chemin que l'introduction : une nouvelle CCT ou une adaptation écrite de chaque convention individuelle.
Cinq erreurs fréquentes des employeurs avec les chèques-repas
- Des chèques pour des jours sans prestations. Un nombre fixe par mois, même dans un mois avec des vacances ou une maladie, transforme les chèques en trop en rémunération.
- Oublier la régularisation trimestrielle. Sans correction avant la fin du mois qui suit le trimestre, vous payez l'ONSS sur chaque chèque en trop et sur chaque chèque manquant.
- Une part patronale juste sous le maximum. Une intervention de 8,90 € divise votre déduction par deux.
- Convertir une prime en chèques. Remplacer une prime de fin d'année ou une augmentation par des chèques-repas en fait de la rémunération, avec ONSS et impôt.
- Pas de convention pour les nouveaux travailleurs. Dans une entreprise sans CCT, chaque nouveau travailleur a besoin de sa propre convention écrite. Sans elle, tous ses chèques sont de la rémunération.
Ce que Business Centrum fait pour vous
Chaque mois, nous calculons le nombre de chèques par travailleur sur la base des prestations enregistrées, nous indiquons correctement la part patronale et la part du travailleur sur la fiche de paie et nous régularisons le nombre après chaque trimestre, dans les délais. Cela se fait dans votre administration salariale, en collaboration avec Acerta. Nous rédigeons aussi la convention individuelle et vérifions vos montants par rapport à la CCT de votre commission paritaire.