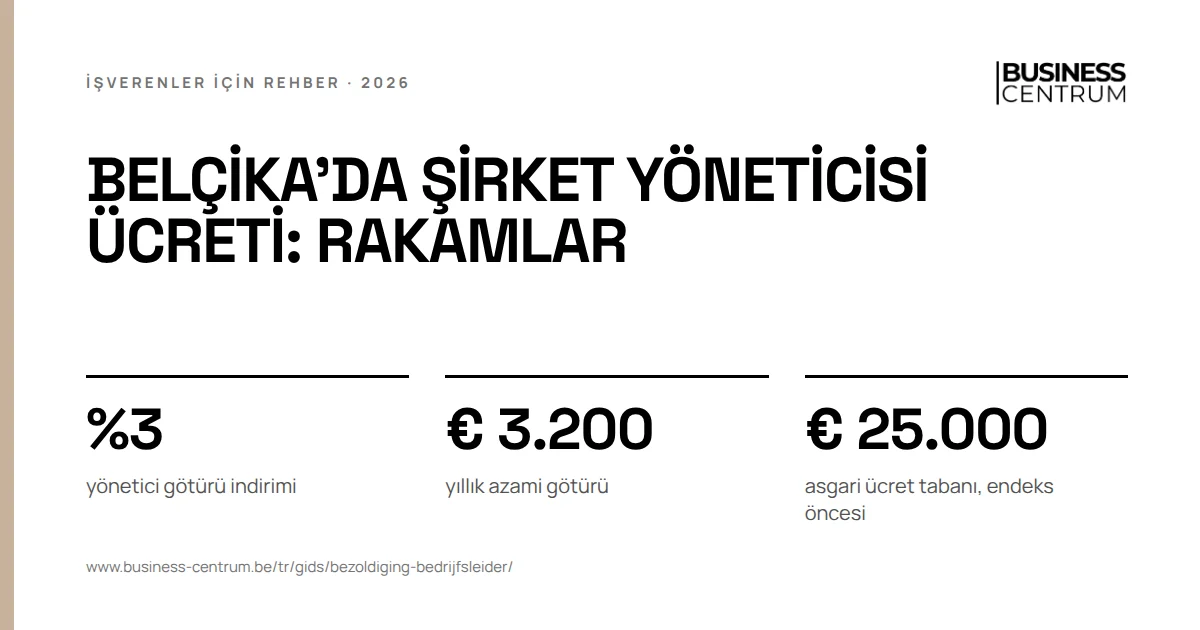
Belçika'da şirket yöneticisi ücreti, bir maaşla aynı tarifeye göre stopaja (bedrijfsvoorheffing) tabidir, ancak mesleki giderler için götürü indirim çok daha küçüktür: %3, yılda en fazla € 3.200. RSZ kesilmez: yönetici serbest çalışan olarak sosyal katkı öder. 2027 vergi yılından itibaren asgari ücret için yeni kurallar geçerlidir.
Bu rehber, küçük bir şirketin yöneticileri (zaakvoerder) ve yönetim kurulu üyeleri için yazıldı: ücretlerinden ne kesildiğini ve 15 Temmuz 2026 tarihli kanunun neyi değiştirdiğini bilmek isteyenler için. Yöneticinin hukuki konumu, yani görev süresi, sorumluluk ve karma durumlar, şirket yöneticisi sayfasında. Burada konu tutardır.
Belçika'da şirket yöneticisi ücreti: aynı tarife, farklı götürü indirim
Stopaj için Maliye Bakanlığı vergiye tabi yıllık tutardan başlar. Bundan götürü mesleki giderleri düşer ve kalan kısma temel tarifeyi uygular. Bir çalışanla bir yönetici arasındaki tek büyük fark bu götürü indirimdedir.
| Çalışan | Şirket yöneticisi | |
|---|---|---|
| Götürü mesleki gider | %30 | %3 |
| Yıllık azami götürü | € 6.070 | € 3.200 |
| Azami tutara ulaşılan yıllık gelir | € 20.233,33 | € 106.666,67 |
| Sosyal katkılar | RSZ, çalışan payı %13,07 | serbest çalışan olarak sosyal sigorta fonu |
| Yıllık ücretler için fiş | 281.10 | 281.20 |
Götürü indirimden sonraki yıllık tutara 2026'da ikisi için de aynı temel tarife uygulanır; %7 belediye vergisi dahildir:
| Vergiye tabi yıllık tutarın dilimi | Oran |
|---|---|
| € 16.710 tutarına kadar | %26,75 |
| € 29.500 tutarına kadar | %42,80 |
| € 51.050 tutarına kadar | %48,15 |
| üzeri | %53,50 |
Temel vergiden ardından € 2.987,98 düşülür: bu, € 11.170 tutarındaki vergiden muaf kısmın vergisidir. Bakmakla yükümlü olunan çocuklar ve diğer aile yükleri ek indirimler sağlar. Tarife ile indirimlerin birlikte nasıl işlediği bedrijfsvoorheffing nedir yazısında anlatılıyor. Ocak ayında gelen değişiklikler bedrijfsvoorheffing 2027 rehberinde.
Şirket yöneticisi stopajı: hesaplama örneği
"Yönetici brütten nete" diye arayan çoğu zaman çalışanlar için yapılmış bir hesaplayıcıya ulaşır. O hesaplayıcı yanlış götürü indirimi ve RSZ ile hesaplar, bu yüzden fazla yüksek bir net tutar verir. Aşağıdaki örnek iki götürü indirimi aynı vergiye tabi tutar üzerinde yan yana koyar.
Hesap örneği
Ayda 4.000 euro vergiye tabi ücret alan bir yönetici
Hayali bir yönetici, bekar ve çocuksuz, yılda € 48.000 vergiye tabi ücret alıyor. Önceden hangi sosyal katkıları ve giderleri düştüğünü muhasebecisi inceler; örnek vergiye tabi tutardan başlar. Karşılaştırma için aynı tutarı bir çalışanın götürü indirimiyle de hesaplıyoruz.
| Adım | Yönetici | Çalışan götürüsüyle |
|---|---|---|
| Vergiye tabi yıllık tutar | € 48.000 | € 48.000 |
| Götürü mesleki gider | eksi € 1.440 (%3) | eksi € 6.070 (azami) |
| Götürü sonrası | € 46.560 | € 41.930 |
| Tarifeye göre temel vergi | € 18.158 | € 15.929 |
| Eksi muaf kısmın vergisi | eksi € 2.987,98 | eksi € 2.987,98 |
| Yıllık stopaj | € 15.170 | € 12.941 |
| Aylık | € 1.264 | € 1.078 |
Temel vergi, ilk € 29.500 için € 9.944,05, artı üzerindeki kısım için %48,15 olarak hesaplanır. Böylece yönetici, yalnızca daha küçük götürü indirim nedeniyle ayda € 186, yılda € 2.229 daha fazla stopaj öder. Tutarlar euroya yuvarlanmıştır. Örnek aile yükleri için indirimleri dışarıda bırakır ve bir avanstan söz eder: kesin vergi, gerçek giderlerin ve sosyal katkıların hesaba katıldığı kişisel gelir vergisi beyannamesinden çıkar.
Bir çalışanda stopajdan önce brüt ücretten %13,07 RSZ düşülür. Bu yüzden bir çalışanın brüt ücreti ile bir yöneticinin ücreti hiçbir zaman doğrudan karşılaştırılamaz. Çalışanlar için brütten nete tam yol brütten nete rehberinde, brüt net hesaplayıcı ile birlikte. Bu hesaplayıcı çalışanlar içindir, yöneticiler için değil.
RSZ yok, ama serbest çalışan sosyal katkısı var
Sosyal güvenlik açısından şirket yöneticisi serbest çalışandır. Bu nedenle ücreti üzerinden RSZ ödemez, bir sosyal sigorta fonuna sosyal katkı öder. Bu katkılar önce geçici olarak hesaplanır, sonra gerçek mesleki gelire göre düzeltilir.
| Mesleki gelirin kısmı (2026) | Katkı |
|---|---|
| € 75.024,54 tutarına kadar | %20,50 |
| € 75.024,54 ile € 110.562,42 arası | %14,16 |
| € 110.562,42 üzeri | artık katkı yok |
| Ana meslekte asgari | € 890,42 |
Fon bunun üzerine fondan fona değişen yönetim giderleri ekler. Bir sosyal sekreteryanın serbest çalışan için neyi yapıp neyi yapmadığı serbest çalışanlar için sosyal sekreterya rehberinde. Yönetici ayrıca şirketi için gerçekten, bir otorite ilişkisi içinde çalışan olarak da çalışıyorsa, o kısım için RSZ geçerlidir. RSZ iki statü arasındaki sınırı yakından izler: bkz. Belçika'da sahte serbest meslek.
Asgari yönetici ücreti: 2027 vergi yılından itibaren
Küçük bir şirket, %25 temel oran yerine kârın ilk € 100.000 kısmı için %20 kurumlar vergisi öder. Bu indirimli oran yöneticinin ücretine bağlıdır. 15 Temmuz 2026 tarihli kanun bu şartı yeniden yazdı; kural 2027 vergi yılından itibaren uygulanır.
| Şart | Kanun ne diyor |
|---|---|
| Taban tutar | en az bir yönetici, vergi döneminin sonucundan karşılanan en az € 25.000 alır |
| Endeksleme | her yıl tüketici fiyat endeksine göre ayarlanır, € 1.000 katına yuvarlanır |
| Yeni şirket | şart ancak kuruluştan sonraki 5. vergi döneminden itibaren geçerlidir |
| Asgarinin altında ücret | şirketin vergiye tabi geliri ücreti aşmadığı sürece indirimli oran kalır |
| Ayni menfaatler | götürü kısım yöneticilere ödenen toplam ücretin %20 oranını aşarsa indirimli oran yok |
Yani € 25.000 tutarındaki taban olduğu gibi uygulanmaz: önemli olan endekslenmiş tutardır. Bu yazı yazılırken Maliye Bakanlığı 2027 vergi yılı için bu tutarı henüz kendisi yayımlamamıştı. Başka siteler tutarı bir katsayıyla şimdiden hesaplıyor; biz bakanlık yayımlayana kadar bir tutar vermiyoruz. Muhasebecinizle, mali yılınız için hangi tutarı esas aldığını zamanında konuşun: ücret o yılın sonucundan karşılanmalıdır.
"Daha düşük olmak otomatik olarak hata değildir" kuralı küçük şirketler için önemlidir. Asgarinin altında bir ücret öderseniz, şirket vergiye tabi geliri bu ücreti aşmadığı sürece indirimli oranı korur. Kâr, yöneticinin aldığından yüksek olursa indirimli oran o yıl için düşer.
Ayni menfaatler: yeni %20 sınırı
Şirket arabası, konut veya şirketten bir dizüstü bilgisayar bir ayni menfaattir (voordeel van alle aard). Götürü bir değerle ücret olarak sayılır. 15 Temmuz 2026 tarihli kanun 2027 vergi yılından itibaren buna iki sınır koyar.
| Kim | Sınır | Sınırın üzerinde sonuç |
|---|---|---|
| Yöneticiler | menfaatlerin götürü kısmı yöneticilere ödenen toplam ücretin %20 oranını aşamaz | indirimli kurumlar vergisi oranı yok |
| Çalışanlar | menfaatlerin götürü kısmı çalışanlara ödenen toplam ücretin %20 oranını aşamaz | aşırı kısım üzerinden %7,50 ayrı vergi |
Ücretinin büyük kısmını ayni olarak, nakit olarak ise düşük bir ücret alan biri, 2027 itibarıyla indirimli oranı riske atar. Şirket arabası menfaatinin hesabı şirket arabası ayni menfaati rehberinde, gelecek yılın değişiklikleri ise şirket arabası 2027 haberinde. Gelecek yılın diğer değişiklikleri 2027'de neler değişiyor rehberinde.
Yönetici ücreti: 281.20 fişi ve beyannameler
Şirket, ödediği ücretten stopajı keser ve tıpkı çalışanlarda olduğu gibi yatırır. Her yıl her yönetici için ücretleri, ayni menfaatleri ve kesilen stopajı gösteren bir 281.20 fişi hazırlar.
| Ne | Ne zaman | Nerede |
|---|---|---|
| Stopaj beyanı ve ödemesi | tutara göre aylık veya üç aylık | FinProf, 274 beyannamesiyle |
| 2026 ücretleri için 281.20 fişi | en geç 28 Şubat 2027 | Belcotax-on-web |
| 2026 çalışan ücretleri için 281.10 fişi | en geç 28 Şubat 2027 | Belcotax-on-web |
| Yöneticinin kişisel gelir vergisi beyannamesi | ücretten sonraki yıl | Tax-on-web veya muhasebeci aracılığıyla |
Eksik veya hatalı bir fiş sadece bir formalite değildir: doğru fişi olmayan bir ücret şirket için ayrı bir vergiye yol açabilir. Çalışan fişinin nasıl işlediği ve 281.20'nin farkı 281.10 fişi rehberinde.
Yönetici ücretinde beş hata
- Çalışan hesaplayıcısı kullanmak. %30 götürü ve RSZ ile hesaplar, fazla yüksek bir net verir.
- Ücreti mali yıldan sonra belirlemek. İndirimli oran için ücret o yılın sonucundan karşılanmalıdır.
- Her şeyi ayni vermek. 2027 vergi yılından itibaren fazla büyük bir ayni menfaat payı indirimli oranı kaybettirir.
- Bir makaleden tutar kopyalamak. Endekslenmiş asgari tutar vergi yılına bağlıdır; muhasebecinizle kontrol edin.
- 281.20 fişini unutmak. Çalışanlarınızın 281.10 fişlerinden ayrıdır, ama son tarihi aynıdır.
Business Centrum ve Acerta ile ücret ve personel
Business Centrum, 2013'te kurulmuş, Gent'te bir sosyal büro ve Acerta'nın tanınmış ortağıdır. İşveren tarafını biz yaparız: personelinizin ücretleri, Dimona'ları, sözleşmeleri ve izinleri. 250 numarasıyla tanınmış olan Acerta beyannameleri verir ve primleri toplar. Ücret ile kâr payı arasındaki dengeyi, şirket yöneticisi sayfasında yazdığı gibi, muhasebecinizle birlikte değerlendiririz. Personeli olan bir şirket için BV için sosyal sekreterya sayfası var; Acerta ile nasıl çalıştığımız Acerta ile sosyal büro sayfasında.
Kendi ücretinizi ve personelinizin ücretlerini birlikte mi değerlendirmek istiyorsunuz? Sizi geri arayalım, Business Centrum durumunuzu sizinle ve muhasebecinizle birlikte incelesin.