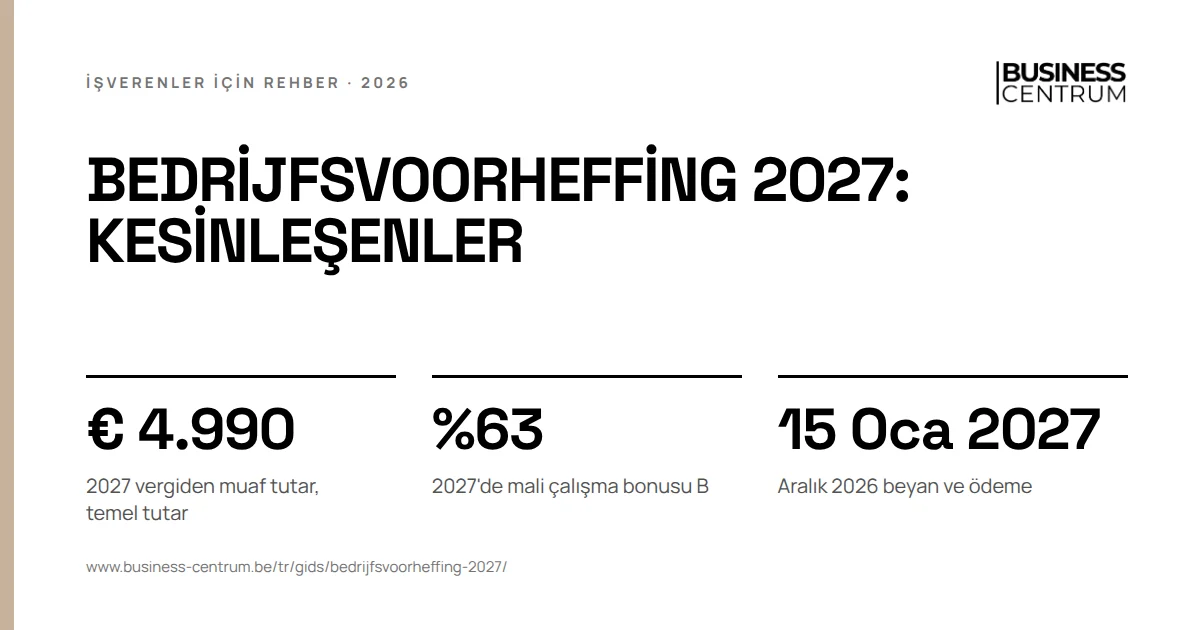
Bedrijfsvoorheffing (maaş stopajı) 2027, FOD Financiën'in (Belçika Maliye Bakanlığı) henüz yayımlamadığı kurallarla hesaplanır: KB/WIB 92'nin III. ekindeki tarifeler ve 1 Ocak 2027'den itibaren gelirler için sleutelformule (anahtar formül) Ekim 2026 sonunda henüz çevrimiçi değil. Kesinleşmiş olanlar, gelir vergisi reformuna ilişkin 15 Temmuz 2026 tarihli kanundan geliyor: belastingvrije som (vergiden muaf tutar) için daha yüksek bir temel tutar, bakmakla yükümlü çocuklar için daha yüksek ek tutarlar, daha düşük bir huwelijksquotiënt (evlilik payı) ve B bölümünde %63 olarak kalan bir fiscale werkbonus (mali çalışma bonusu). Aşağıda nelerin değiştiğini, stopajı 2026 kurallarını karşılaştırma noktası alarak beş adımda nasıl hesaplayacağınızı, ne zaman beyan edip ödeyeceğinizi ve primler, tatil parası, geriye dönük ücretler, fazla mesai, öğrenciler ve flexi-job'lar için neyin geçerli olduğunu okuyacaksınız.
Stopajın ne olduğunu ve neden kestiğinizi bedrijfsvoorheffing nedir yazımızda okuyabilirsiniz. Bu rehber yıl geçişiyle ilgilidir: 1 Ocak 2027'de nelerin farklı olacağı ve hesaplamanın adım adım nasıl kurulduğu.
Bedrijfsvoorheffing 2027: kesinleşenler ve henüz bilinmeyenler
Tablo 2026 gelirlerini 2027 gelirlerinin yanına koyar. Kanundaki tutarlar endeksleme öncesi temel tutarlardır. Hesaplamada FOD endekslenmiş tutarlarla çalışır: 2026 anahtar formülü örneğin € 11.170 tutarında bir vergiden muaf tutarla hesaplar.
| 2026 gelirleri | 2027 gelirleri | |
|---|---|---|
| Vergiden muaf tutar, temel tutar | € 4.945 | € 4.990 |
| Bakmakla yükümlü bir çocuk için ek tutar, temel | € 935 | € 1.005 |
| Bakmakla yükümlü iki çocuk için ek tutar, temel | € 2.250 | € 2.260 |
| Evlilik payı, azami temel tutar | € 5.860 | € 5.030 |
| Mali çalışma bonusu, A bölümü | %33,14 | %33,14, %35 ancak 2028 gelirlerinden itibaren |
| Mali çalışma bonusu, B bölümü | Ağustostan beri %63 | %63, %72 ancak 2028 gelirlerinden itibaren |
| Yıllık azami mali çalışma bonusu, temel tutar | € 970 | € 970 |
| Yılda vergi avantajlı fazla mesai saati | 180 | 180 |
| Anahtar formülün temel tarifesi | %26,75 ile %53,50 arası | henüz yayımlanmadı |
| Azami götürü mesleki masraflar | € 6.070 | henüz yayımlanmadı |
| Primler ve tatil parası tarifesi | sıfırdan %53,50 oranına kadar | henüz yayımlanmadı |
Kanun gelir vergisini değiştirir. Stopaj ise FOD Financiën'in kraliyet kararnamesiyle belirlediği kurallar üzerinden izler ve 2026'da bu yalnızca kısmen oldu. 24 Temmuz 2026 tarihli kararname çalışma bonusunun B bölümü için indirimi artırdı ve vergi avantajlı fazla mesai sınırını 180 saate çıkardı; ama anahtar formüldeki vergiden muaf tutara ve evlilik payına dokunmadı. 2026 stopajının hesaba katmadığı fark, çalışanın vergi tarhında kapatılır.
Reformun bedrijfsvoorheffing 2027 için belirledikleri
15 Temmuz 2026 tarihli kanun Belgisch Staatsblad'da (Belçika Resmî Gazetesi) yayımlandı ve neyin hangi vergi yılında yürürlüğe gireceğini düzenler. 2027 gelirleri, yani 2028 vergi yılı için bordronuz açısından en önemlileri şunlardır:
- Vergiden muaf tutar. Temel tutar € 4.945 tutarından € 4.990 tutarına çıkıyor. Kanun sonraki yıllar için de ek adımlar öngörüyor.
- Bakmakla yükümlü çocuklar. Vergiden muaf tutara ek, bir çocuk için € 935 tutarından € 1.005 tutarına, iki çocuk için € 2.250 tutarından € 2.260 tutarına çıkıyor. 2027 ile 2030 vergi yılları için kanun bu ek tutarları 2024 endeksiyle endeksliyor.
- Evlilik payı. Eşin mesleki geliri yoksa gelirin bir kısmı o eşe aktarılabilir. Azami tutar € 5.860 tutarından € 5.030 tutarına düşüyor ve sonraki yıllarda düşmeye devam ediyor. Tek gelirli hanelerde avantaj bu nedenle küçülüyor.
- Mali çalışma bonusu. Düşük ücretlerde stopaj, çalışma bonusunun bir kısmı kadar azalır. B bölümü için bu oran 2027'de %63, A bölümü için %33,14 olarak kalıyor. Bu oranlar ancak 2028 gelirleri için %72 ve %35 oluyor. Kanun mali çalışma bonusunun yıllık azami tutarını € 970 olarak belirliyor. Çalışma bonusunun ücrete göre nasıl çıktığını 2026'da çalışma bonusu haberimizde bulabilirsiniz.
- Fazla mesai. Yılda 180 vergi avantajlı fazla mesai saati sınırı 2026'dan beri geçerli ve 2027'de de sürüyor.
2027'de iki şey henüz değişmiyor. Bijzondere bijdrage voor de sociale zekerheid (özel sosyal güvenlik katkısı) için yeni kesinti ancak 1 Ocak 2028 tarihinde başlıyor; o zamana kadar mevcut tarife geçerli, özel katkı yazımızda anlatılıyor. Belediye vergisi matrahının düzeltilmesi de ancak 2029 vergi yılından itibaren geçerli.
Bedrijfsvoorheffing 2027 tarifeleri: FOD Financiën bunları ne zaman yayımlar?
Stopaj, FOD Financiën'in her yıl yayımladığı iki belgeye dayanır:
- Kurallar, KB/WIB 92'nin III. eki. İstisnai ödemeler, tatil parası, geriye dönük ücretler ve özel durumlar için tarifeler buradadır.
- Anahtar formül. Normal aylık ücret üzerindeki stopajı bununla hesaplarsınız: temel tarife, vergiden muaf tutar, mesleki masraflar ve indirimler.
2026 kuralları 11 Aralık 2025 tarihli kararnameyle geldi ve 17 Aralık 2025 tarihinde Fisconetplus'taydı. 2019 ile 2022 arası kuralların kararnameleri her seferinde aralığın ilk yarısına düştü: en erken 7 Aralık 2018, en geç 16 Aralık 2020. Kalıp sabit: aralık ortası, ocak ayının ilk bordro hesabından hemen önce.
Kurallar 1 Ocak'tan itibaren ödenen veya tahsis edilen gelirler için geçerlidir. Bir fonun ancak Ocak 2027'de ödediği yıl sonu primi bu nedenle 2027 kurallarına tabidir. Bunun primler için ne anlama geldiğini yıl sonu primi net hesaplama rehberimizde bulabilirsiniz.
Bedrijfsvoorheffing 2027'yi beş adımda hesaplama
Anahtar formül yıllardır aynı beş adımla çalışıyor. Aşağıda 2026 tutarlarıyla yer alıyorlar. 2027'de bunların yerine yeni anahtar formülün tutarlarını koyarsınız.
- Brüt yıllık gelir. Brüt aylık ücretten kişisel RSZ (sosyal güvenlik) katkısını, yani düşük ücretlerde çalışma bonusu düşülmüş %13,07 oranını çıkarın ve on ikiyle çarpın.
- Net vergilendirilebilir yıllık gelir. Götürü mesleki masrafları düşün: brüt yıllık gelirin %30 kadarı, 2026'da azami € 6.070.
- Yıllık vergi. Halihazırda %7 belediye vergisini içeren temel tarifeyi uygulayın. Vergiden muaf tutar üzerindeki vergiyi düşün: 2026'da € 11.170 üzerinden € 2.987,98. Ardından bakmakla yükümlü çocuklar için indirimi düşün, 2026'da bir çocuk için yılda € 624, iki çocuk için € 1.656, ve yalnız ebeveyn indirimi gibi diğer aile yükleri indirimlerini. Eşin mesleki geliri yoksa önce gelirin %30 kadarını o eşe aktarın, 2026'da en fazla € 13.790.
- Aylık tutar. Yıllık vergiyi on ikiye bölün.
- Diğer indirimler. Mali çalışma bonusunu düşün, A bölümünün %33,14 ve B bölümünün %63 kadarı; gerekirse fazla mesai indirimini ve grup sigortasına kişisel katkılar için indirimi de.
FOD her adımda sente yuvarlar. Sonuç, kestiğiniz ve devrettiğiniz stopajdır. Bordroda RSZ ile özel katkı arasında nerede durduğunu brütten nete rehberimizde görebilirsiniz; brüt-net hesaplayıcı hızlı bir tahmin verir.
Hesap örneği: bakmakla yükümlü iki çocuğu olan, brüt € 3.200 kazanan beyaz yakalı
Boşanmış bir beyaz yakalı tam zamanlı çalışıyor, ayda kurgusal olarak brüt € 3.200 kazanıyor ve bakmakla yükümlü iki çocuğu var. Yalnız ebeveyn olarak çocuk indiriminin üzerine yılda € 624 daha alıyor. 2026 anahtar formülü ve Eylül 2026'dan beri geçerli çalışma bonusuyla hesaplıyoruz.
| Adım | Hesaplama | Tutar |
|---|---|---|
| Kişisel RSZ | € 3.200,00 x %13,07 | € 418,24 |
| Çalışma bonusu A bölümü | € 127,54 - 0,27 x (€ 3.200,00 - € 2.937,93) | - € 55,76 |
| Çalışma bonusu sonrası RSZ | € 418,24 - € 55,76 | € 362,48 |
| 1. Brüt yıllık gelir | (€ 3.200,00 - € 362,48) x 12 | € 34.050,24 |
| 2. Götürü mesleki masraflar | %30 azami tutarı aşıyor | - € 6.070,00 |
| Net vergilendirilebilir yıllık gelir | € 34.050,24 - € 6.070,00 | € 27.980,24 |
| 3. Temel vergi | € 4.469,93 + € 16.710 üzerindeki kısmın %42,80 kadarı | € 9.293,59 |
| Eksi vergiden muaf tutar üzerindeki vergi | € 2.987,98 | - € 2.987,98 |
| Eksi iki çocuk indirimi | € 1.656 | - € 1.656,00 |
| Eksi yalnız ebeveyn indirimi | € 624 | - € 624,00 |
| Yıllık vergi | € 9.293,59 - € 2.987,98 - € 1.656,00 - € 624,00 | € 4.025,61 |
| 4. Aylık | € 4.025,61 / 12 | € 335,47 |
| 5. Eksi mali çalışma bonusu | %33,14 x € 55,76 | - € 18,48 |
| Aylık stopaj | € 316,99 |
€ 21,44 özel katkıdan sonra çalışana net € 2.499,09 kalır. Bakmakla yükümlü çocuk olmasaydı stopaj ayda € 190 daha yüksek olurdu.
Ocak 2027'de bu hesap iki yerde değişir. Ücret endekslemeyle artarsa çalışma bonusu düşer ve vergilendirilebilir gelir artar. Ayrıca 2. ve 3. adımdaki tutarlar 2027 anahtar formülünden gelir. 5. adımdaki mali çalışma bonusu oranları aynı kalır, çünkü 2027 için zaten belirlendiler.
Hangi sektörlerin ocakta ne kadar endekslendiğini Ocak 2027 endekslemesi özetimizde bulabilirsiniz. Endekse ek bir zam planlıyorsanız önce ücret normunun neye izin verdiğine 2027 ücret artışı sayfasından bakın.
Yıl geçişinde stopaj beyanı ve ödemesi
Stopajı zorunlu olarak FinProf üzerinden çevrimiçi beyan eder ve FOD Financiën stopaj ekibinin hesabına ödersiniz. Beyan ve ödemenin son günü aynıdır.
| Gelirin ait olduğu dönem | Aylık beyan | Üç aylık beyan |
|---|---|---|
| Ekim 2026 | 13 Kasım 2026 | çeyrekle birlikte |
| Kasım 2026 | 15 Aralık 2026 | çeyrekle birlikte |
| Aralık 2026 ve dördüncü çeyrek | 15 Ocak 2027 | 15 Ocak 2027 |
| 2027 | takvim henüz yayımlanmadı | takvim henüz yayımlanmadı |
Kural aylık beyandır. Önceki yılın stopajı sınır tutarın altında kaldıysa üç aylık çalışabilirsiniz; 2025 için bu sınır € 50.240 idi. Bir sociaal secretariaat (sosyal sekreterlik) üzerinden çalışan işverenin stopajını o sekreterlik yatırır; ücreti ödediğiniz ay veya çeyreği izleyen ayın sondan bir önceki iş gününe kadar.
Yıl sonunda her çalışan için vergilendirilebilir ücreti ve kesilen stopajı gösteren fiche 281.10 gelir. 2026 gelirleri için bunları 28 Şubat 2027 tarihine kadar verirsiniz.
2027'de özel durumlar: primler, tatil parası, geriye dönük ücretler, fazla mesai, öğrenciler ve flexi
Her şey anahtar formülden geçmez. Bu ödemeler için kurallarda ayrı tarifeler veya muafiyetler vardır:
| Ödeme | 2026'da geçerli olan | 2027'de |
|---|---|---|
| Yıl sonu primi ve diğer istisnai ödemeler | normal yıllık ücrete göre sabit oran: € 10.675 tutarına kadar stopaj yok, en fazla %53,50; fon primi %23,22 | aralık ortasında yeni tarife |
| Beyaz yakalı çift tatil parası | aynı tarifede ayrı sütun, örneğin € 26.340 ile € 31.830 arası yıllık ücrette %36,34 | aralık ortasında yeni tarife |
| Tatil kasası üzerinden mavi yakalı tatil parası | kasa € 1.740 tutarına kadar %17,16, üzerinde %23,22 keser | aralık ortasında yeni tarife |
| Geriye dönük ücretler ve ihbar tazminatı | referans ücrete göre ayrı tarife: € 11.860 tutarına kadar hiç, en fazla %48 | aralık ortasında yeni tarife |
| Zamlı fazla mesai | ilk 180 saat için çalışana indirim, size devretme muafiyeti | değişmiyor |
| Gönüllü fazla mesai | RSZ ve stopaj olmadan 240 saat | değişmiyor |
| Öğrenci işçi (jobstudent) | dayanışma katkısıyla 650 saat içinde stopaj yok | 1 Ocak'ta yeni kontenjan |
| Flexi-job | yıllık tavana kadar vergiden muaf, 2026'da € 18.440 | 2027 tavanı açıklanacak |
Primler ve tatil parası. İstisnai ödemelerde anahtar formül değil, kişisel RSZ sonrası tüm tutara sabit bir oran uygularsınız. Ücrete göre ayrıntılar yıl sonu primi net hesaplama sayfasında, beyaz yakalıların tatil parası için olanlar çift tatil parası rehberimizde. Tatil parasının kendisinde 2027'de nelerin değiştiğini 2027 tatil parası sayfasında topladık.
Geriye dönük ücretler. Önceki bir yıla ait ücret öderseniz, örneğin bir anlaşmazlıktan sonra, oran geriye dönük ücretin ait olduğu yıldan önceki yılın normal brüt ücretine bağlıdır. Aynı tarife, belirlenmesinde esas alınan ücret üzerinden ihbar tazminatına da uygulanır. Bu tazminatın nasıl hesaplandığı ihbar süresi sayfasında.
Fazla mesai. Yasal zamlı her fazla mesai saati için çalışan stopajında indirim alır: %50 veya %100 zamda matrahın %57,75 kadarı, %20 zamda %66,81 kadarı. Siz de kestiğiniz stopajın bir kısmını devretmezsiniz: aynı matrahın %41,25 veya %32,19 kadarı. Hesap kuralları ve örnekler fazla mesai ödemesi sayfasında, yeni sistem gönüllü fazla mesai haberimizde.
Öğrenciler. Öğrenci iş sözleşmesi ve dayanışma katkısıyla, öğrenci kontenjanı içinde kaldığı sürece stopaj kesmezsiniz. Bunun ötesinde normal kurallar geçerlidir. Kontenjanın nasıl işlediği öğrenci işçiler sayfasında ve öğrenci olarak 650 saat kısa yanıtında anlatılıyor.
Flexi-job'lar. Flexi ücret yıllık tavanın altında kaldığı sürece vergiden muaftır; bu tavan emekliler için geçerli değildir. Aynı işveren tavandan fazla öderse, aşan kısım üzerinden stopaj keser. Koşullar 2026 flexi-job kuralları sayfasında.
Genç çalışanlar. Genç bir çalışan ekim, kasım veya aralıkta iş sözleşmesiyle yanınızda başlar ve işsizlik mevzuatının 36. maddesindeki koşulları sağlarsa, bu aylarda ücretinden ayda brüt € 5.000 tutarına kadar stopaj kesmezsiniz. Bu, bu sonbahar hâlâ işe aldığınız kişiler için önemlidir.
Ocak 2027 için hazırlamanız gerekenler
- Aile durumunu yeniden isteyin. Medeni hal, eşin geliri ve bakmakla yükümlü çocuklar stopajın büyük bir kısmını belirler. 2027'de çocuk ek tutarları ve evlilik payı değişiyor; doğru bir kayıt her zamankinden daha önemli.
- Çalışma bonusundan kimin yararlandığını kontrol edin. Ocak endekslemesinden sonra ücretler sınırları aşar ve mali çalışma bonusu da onlarla birlikte değişir.
- Primleri ve geriye dönük ücretleri planlayın. Aralıkta ödenirlerse 2026 tarifesi, ocakta ödenirlerse 2027 tarifesi geçerlidir.
- Son tarihlerinizi not edin. Aralık 2026 stopajı en geç 15 Ocak 2027 tarihinde beyan edilip ödenmiş olmalı.
- Aralık ortası tarifelerini bekleyin ve ocak ayının ilk bordro hesabını bunlarla yaptırın.
İşverenler için 1 Ocak'taki diğer tüm değişiklikler 2027'de neler değişiyor sayfasında bir arada.
Business Centrum'un sizin için yaptıkları
Business Centrum, çalışanlarınızın stopajını her bordro hesabında Acerta ile birlikte, bordro yönetiminizin bir parçası olarak hesaplar. FOD Financiën 2027 kurallarını yayımlar yayımlamaz, ocak ayının ilk bordrolarını doğru aile durumu, çalışma bonusu ve son tarihlerle bu kurallara göre hazırlarız. 2027'nin ücret maliyetiniz ve ekibinizin net ücretleri için ne anlama geldiğini öğrenmek ister misiniz? Sizi arayalım.