Bedrijfsvoorheffing, Belçika'daki maaş stopajıdır: işveren olarak çalışanlarınızın ücretinden kestiğiniz ve Maliye Bakanlığı'na (FOD Financiën) yatırdığınız gelir vergisi avansıdır. 2026'da dilimler, belediye vergisi dahil %26,75 ile %53,50 arasındadır. Stopajı her ay, tutarınız küçükse her çeyrek beyan edip ödersiniz.
Bedrijfsvoorheffing nedir?
Bedrijfsvoorheffing kaynakta yapılan bir kesintidir. Belçika'da ücret ödeyen kişi bir kısmını keser ve çalışan adına devlete yatırır. Çalışan daha sonra bunu vergi tarhiyatında mahsup eder: stopaj 281.10 fişinde yer alır ve gerçekten borçlu olduğu vergiden düşülür.
Sadece ücretler için geçerli değildir. Yönetici ücretlerini, işsizlik ve hastalık ödeneklerini veya emekli maaşlarını ödeyen de stopaj keser. Bir işveren için üç tür ödeme söz konusudur:
- normal aylık ücret;
- yıl sonu primi, çift tatil parası veya geriye dönük ücret gibi istisnai ödemeler;
- özel kullanıma da açık şirket aracı veya telefon gibi ayni menfaatler.
Bedrijfsvoorheffing RSZ'ye ek olarak gelir ve ondan sonra hesaplanır. Önce kişisel RSZ payını keser, ardından kalan tutar üzerinden stopajı hesaplarsınız. RSZ'nin işleyişi RSZ nedir yazımızda anlatılır.
Bedrijfsvoorheffing hesaplama: beş adım
Maliye her yıl bir anahtar formül yayımlar. Aylık ücret için hesaplama beş adımda yapılır:
- Brüt yıllık gelir. Brüt aylık ücretten kişisel RSZ'yi düşer, on ikiyle çarparsınız.
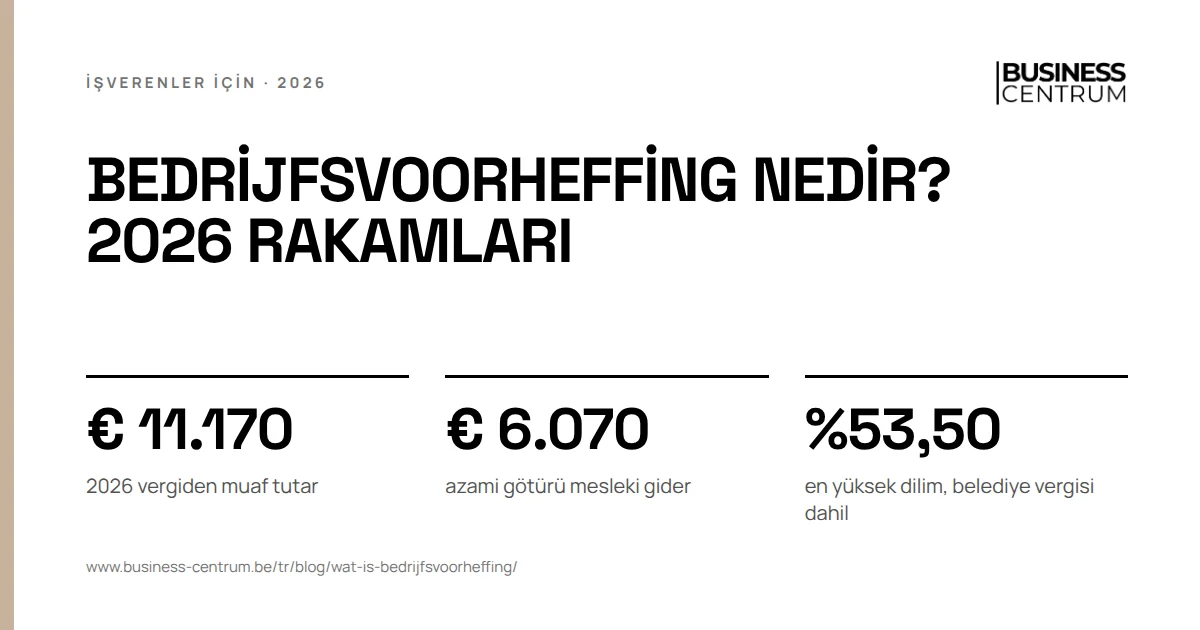
- Vergiye tabi net yıllık gelir. Götürü mesleki gideri düşersiniz: brüt yıllık gelirin %30'u, 2026'da en fazla € 6.070.
- Yıllık vergi. Temel tarifeyi uygular, € 11.170 tutarındaki vergiden muaf kısım üzerindeki vergiyi düşersiniz.
- Aylık tutar. Yıllık vergiyi on ikiye bölersiniz.
- İndirimler. Örneğin bakmakla yükümlü olunan çocuklar veya düşük ücretlerde mali iş bonusu için indirimleri düşersiniz.
Tarife, %7 ek belediye vergisini zaten içerir. Bu yüzden gelir vergisi oranından değil, %26,75'ten başlar.
Aile durumu önemlidir. Çalışanın eşinin kendi mesleki geliri yoksa formül gelirin bir kısmını eşe atar ve stopaj düşer. Bu yüzden işe girişte medeni hali ve bakmakla yükümlü olunan çocukları sorar, çalışandan her değişikliği bildirmesini istersiniz.
Örnek: memur için bedrijfsvoorheffing hesaplama
Bakmakla yükümlü çocuğu olmayan bekâr bir memur (bediende) ayda € 3.500,00 brüt kazanıyor. Anahtar formülün yuvarlamaları olmadan, basitleştirilmiş hali:
| Adım | Hesap | Tutar |
|---|---|---|
| Kişisel RSZ (%13,07) | € 3.500,00 x %13,07 | € 457,45 |
| Brüt yıllık gelir | (€ 3.500,00 - € 457,45) x 12 | € 36.510,60 |
| Götürü mesleki gider | %30 azami tutarı aşıyor | € 6.070,00 |
| Vergiye tabi net yıllık gelir | € 36.510,60 - € 6.070,00 | € 30.440,60 |
| Temel vergi | € 9.944,05 + € 29.500 üzerindeki kısmın %48,15'i | € 10.396,95 |
| Eksi muaf kısım üzerindeki vergi | € 2.987,98 | € 7.408,97 |
| Aylık stopaj | € 7.408,97 / 12 | € 617,41 |
Net ücret böylece özel sosyal güvenlik katkısından önce yaklaşık € 2.425 olur. O katkıyı ayrıca kesersiniz, bkz. özel katkı hakkındaki açıklamamız. Kendi durumunuzu hızlıca hesaplamak için brütten nete hesaplayıcımızı kullanın.
Primler, tatil parası ve fazla mesai
İstisnai ödemelerde aylık tarife değil, çalışanın normal yıllık ücretine bağlı sabit bir yüzde uygulanır. Normal yıllık ücret € 26.340,01 ile € 31.830 arasındaysa, yıl sonu priminde bu oran örneğin %40,38'dir. Prim bu yüzden ücretten daha ağır vergileniyor gibi görünür, ama çalışan her şeyi beyannamesinde mahsup eder. Tam bir örnek yıl sonu primi rehberimizde bulunur.
Bazı çalışmalarda kesilen stopajın bir kısmını yatırmanız gerekmez. Bu sizin için bir avantajdır, çalışan hiçbir fark görmez. Örneğin %20 zamlı fazla mesaide fazla mesai ücretinin %32,19'unu yatırmazsınız. Vardiya ve gece çalışması ile araştırmacılar için de benzer muafiyetler vardır. Fazla mesaide nasıl işlediği fazla mesai ödeme rehberimizde anlatılır.
Bedrijfsvoorheffing ödeme: ne zaman?
Beyannameyi FinProf üzerinden çevrimiçi verir ve Maliye'nin yetkili ekibinin hesabına ödersiniz. Beyanname ve ödeme aynı gün ulaşmalıdır.
- Aylık ödeme kuraldır. Bir ayın beyanı ve ödemesi izleyen ayın on beşi civarında ulaşmalıdır. Kesin tarih Maliye'nin yıllık takviminde yer alır. Eylül 2026 için bu tarih 15 Ekim 2026'tir.
- Üç aylık ödeme, önceki yılın stopajı bir sınır tutarın altında kaldıysa mümkündür. 2025 için bu sınır € 50.240 idi. 2026 üçüncü çeyreğinin beyanı da 15 Ekim 2026'e kadar ulaşmalıdır.
281.10 fişi ve Belcotax
Yıl bittikten sonra her çalışan için vergiye tabi ücreti ve kesilen stopajı gösteren bir 281.10 fişi düzenlersiniz. Fişleri Belcotax on web üzerinden verirsiniz. 2026 gelirleri için son tarih 28 Şubat 2027'dir. Çalışan yıl içinde ayrılırsa fiş, işten çıkışta verilecek sosyal belgelerin bir parçasıdır.
Business Centrum sizin için ne yapar?
Her bordro işleminde stopajı o yılın anahtar formülüyle hesaplar, aile durumunu ve indirimleri uygular, beyanname, ödeme ve 281.10 fişlerini Acerta ile birlikte hazırlarız. Vadeleri önceden bilirsiniz, böylece ödeme zamanında çıkar. Daha fazlası için bordro yönetiminiz.