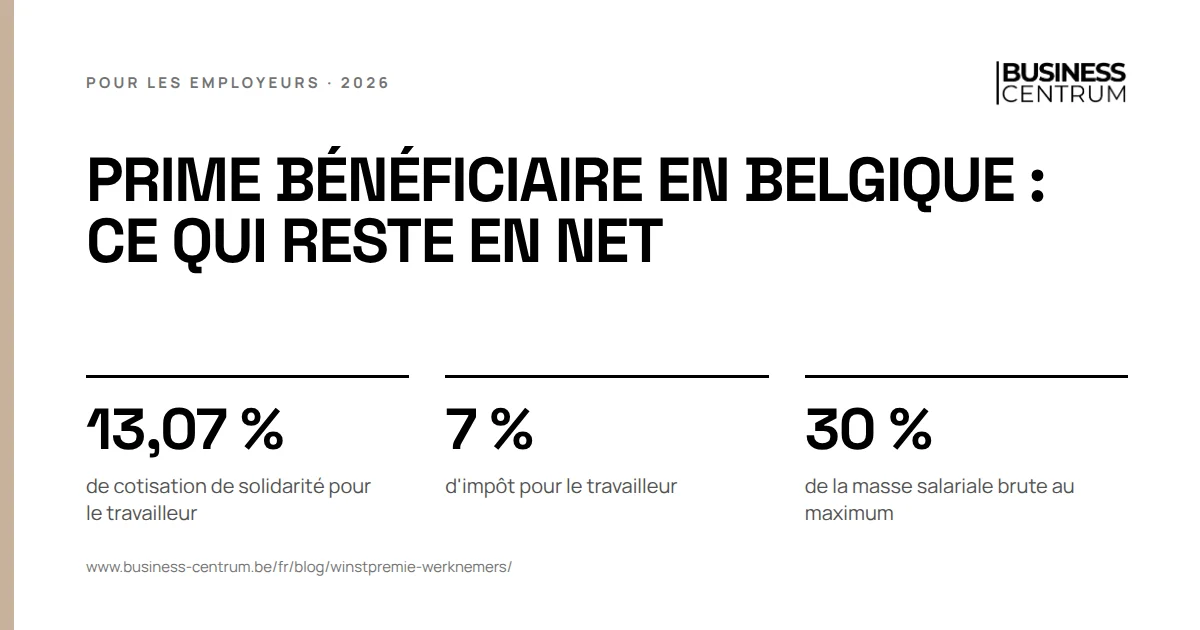
Avec une prime bénéficiaire, vous donnez à vos travailleurs une part du bénéfice de l'exercice clôturé. Le travailleur paie 13,07 % de cotisation de solidarité et 7 % d'impôt ; vous ne payez pas de cotisations patronales. Sur 1 000 € brut, il reste 808,45 € net. La prime n'est pas déductible et ne peut dépasser au total 30 % de la masse salariale brute.
Les conditions de la prime bénéficiaire : qui peut l'accorder, et à qui ?
La prime bénéficiaire figure dans la loi du 22 mai 2001 relative à la participation des travailleurs et existe depuis le 1er janvier 2018. Elle s'adresse aux entreprises soumises à l'impôt des sociétés ou à l'impôt des non-résidents qui ont une bonne année derrière elles. Les conditions sont les suivantes :
- Il y a un bénéfice. La prime dépend du bénéfice du dernier exercice clôturé, pas d'un objectif.
- Tous les travailleurs la reçoivent. Vous ne choisissez pas qui la reçoit. Les gérants et administrateurs qui ne sont pas travailleurs sont exclus. Ce qu'ils peuvent recevoir figure sur notre page consacrée au gérant.
- Elle ne remplace pas du salaire. Vous ne pouvez pas convertir un salaire, une prime ou un avantage existant en prime bénéficiaire, ni un plan de bonus en cours.
- Elle est plafonnée. Toutes les primes bénéficiaires ensemble représentent au plus 30 % de la masse salariale brute totale de l'exercice.
- L'assemblée générale décide. Une prime identique requiert une majorité simple.
Vous pouvez exclure trois groupes : ceux qui sont partis durant l'exercice clôturé après un licenciement pour motif grave, ceux qui ont démissionné (sauf pour motif grave dans votre chef), et ceux qui n'ont pas encore l'ancienneté requise si vous prévoyez une condition d'au plus 1 an. Si vous donnez le même montant à tous, vous le calculez au minimum au prorata des prestations effectives : les temps partiels et les absents de longue durée reçoivent moins. Les périodes de salaire garanti, de repos de maternité, de congé de naissance, de congé d'adoption et de congé d'accueil comptent toutefois comme prestations. Pour une prime catégorisée, la règle du prorata est un choix.
Prime identique ou catégorisée ?
Prime bénéficiaire identique. Le même montant pour tous, ou le même pourcentage du salaire. L'assemblée générale décide et le procès-verbal mentionne le montant ou le pourcentage, la règle d'ancienneté, le calcul au prorata et les éventuelles exclusions. Vous informez les travailleurs par écrit ; un e-mail ou un message intranet suffit.
Prime bénéficiaire catégorisée. Le montant varie selon des critères objectifs comme l'ancienneté, la fonction ou le barème. La prime la plus élevée ne peut dépasser 10 fois la plus basse. Vous la réglez par une convention collective de travail (CCT) d'entreprise ou, sans délégation syndicale, par un acte d'adhésion. Vous portez le projet à la connaissance des travailleurs par écrit ou par affichage, avec un registre des remarques pendant 15 jours. Sans remarques, l'acte entre en vigueur le 15e jour après la notification. Après une conciliation par l'inspection, c'est au plus tôt le 8e jour après la conciliation.
Pour une PME, la prime identique est presque toujours la voie la plus simple.
Du brut au net : la prime bénéficiaire face au bonus CCT 90 et à une prime ordinaire
Un employé administratif gagne 2 600 € brut par mois. Vous lui donnez 1 000 € brut en plus, de trois façons.
| Prime bénéficiaire | Bonus CCT 90 | Prime ordinaire | |
|---|---|---|---|
| Brut | 1 000,00 € | 1 000,00 € | 1 000,00 € |
| Cotisation travailleur | 130,70 € (13,07 %) | 130,70 € (13,07 %) | 130,70 € (13,07 %) |
| Impôt | 60,85 € (7 %) | 0,00 € | 351,02 € (40,38 %) |
| Net pour le travailleur | 808,45 € | 869,30 € | 518,28 € |
| Cotisation patronale | 0,00 € | 330,00 € (33 %) | 250,00 € (25 %) |
| Coût pour l'employeur | 1 000,00 € | 1 330,00 € | 1 250,00 € |
| Déductible à l'impôt des sociétés | Non | Oui | Oui |
| Coût après impôt des sociétés (25 %) | 1 000,00 € | 997,50 € | 937,50 € |
Par euro dépensé par l'entreprise après impôt, la prime bénéficiaire et le bonus CCT 90 rapportent environ une fois et demie plus de net qu'une prime ordinaire. Pour une société au taux de base, le bonus CCT 90 est même un peu plus avantageux. Si votre société paie le taux réduit des PME, l'économie sur le bonus déductible est plus faible et les deux formules se rapprochent. Pour calculer le net d'un salaire ordinaire, utilisez notre calculateur brut-net.
La fiscalité de la prime bénéficiaire en bref
- Pas de cotisations patronales. Vous ne payez pas d'ONSS sur la prime.
- Pas déductible. La prime est prélevée sur le bénéfice après impôt des sociétés. Pour verser 1 000 € au taux de base, il vous faut 1 333,33 € de bénéfice avant impôt.
- Impôt définitif chez le travailleur. Vous retenez la cotisation de solidarité et l'impôt lors du paiement. Le travailleur ne doit plus déclarer la prime.
- Hors norme salariale. La prime bénéficiaire n'entre pas dans le calcul de l'évolution du coût salarial.
Quelle différence entre un bonus CCT 90 et une prime bénéficiaire ?
| Prime bénéficiaire | Bonus CCT 90 | |
|---|---|---|
| Condition | Bénéfice de l'exercice clôturé | Un objectif incertain fixé à l'avance |
| Qui décide | Assemblée générale | Plan de bonus par CCT ou acte d'adhésion, déposé avant un tiers de la période de référence |
| Plafond | 30 % de la masse salariale brute, tous les travailleurs ensemble | 4 255 € brut par travailleur, exonéré d'impôt jusqu'à 3 701 € net |
| Déductible | Non | Oui |
| Gérant | Non | Non |
Vous pouvez utiliser les deux en parallèle. Un bonus CCT 90 est intéressant pour récompenser un objectif concret, comme moins de dégâts au parc de véhicules. Une prime bénéficiaire convient quand l'année a simplement été bonne et que vous voulez la partager. Tous les détails du plan de bonus figurent dans notre guide du bonus CCT 90.
Comment accorder une prime bénéficiaire, étape par étape
- Clôturez l'exercice et établissez le bénéfice.
- Calculez le budget. Au plus 30 % de la masse salariale brute totale. Pour une masse salariale de 420 000 €, cela fait 126 000 €.
- Choisissez identique ou catégorisée, et fixez la règle d'ancienneté, le calcul au prorata et les exclusions.
- Faites décider l'assemblée générale, généralement lors de l'assemblée annuelle qui approuve les comptes. Reprenez les mentions obligatoires dans le procès-verbal.
- Informez les travailleurs par écrit.
- Payez en une fois via le traitement des salaires, en retenant la cotisation de solidarité et l'impôt. L'ONSS considère des paiements étalés, par exemple mensuels, comme une conversion de rémunération.
Les erreurs fréquentes des employeurs
- Accorder la prime au gérant. Il n'est pas travailleur.
- Convertir la prime de fin d'année en prime bénéficiaire. C'est une conversion de salaire interdite.
- Oublier que la prime n'est pas déductible, et calculer sur le bénéfice brut au lieu du bénéfice après impôt.
- Exclure entièrement les malades de longue durée alors que leur période de salaire garanti compte.
Ce que Business Centrum fait pour vous
Nous calculons à l'avance le budget dans la limite de la masse salariale et comparons le net et le coût par travailleur avec un bonus CCT 90. Après la décision de l'assemblée générale, nous traitons les primes dans votre administration salariale, avec Acerta, avec les bonnes retenues et la déclaration.