Un plan cafétéria est un plan de rémunération flexible dans lequel un travailleur convertit une partie de son salaire, par exemple une partie de sa prime de fin d'année, en un budget qu'il dépense lui-même pour des avantages choisis dans une liste de l'employeur. Selon le Service des Décisions Anticipées (SDA) du SPF Finances, les choix populaires sont le matériel informatique, une voiture en leasing, un vélo en leasing et des jours de congé supplémentaires. Aucune loi ne règle spécifiquement le plan cafétéria. Chaque avantage choisi suit ses propres règles auprès de l'ONSS et du fisc, et la conversion elle-même doit rester dans le cadre du droit du travail et de la CCT de votre secteur.
Plan cafétéria en Belgique : définition en un coup d'œil
| Question | Réponse au 20 octobre 2026 |
|---|---|
| Existe-t-il une loi sur les plans cafétéria ? | non, la proposition de loi 56K0945 est pendante à la Chambre |
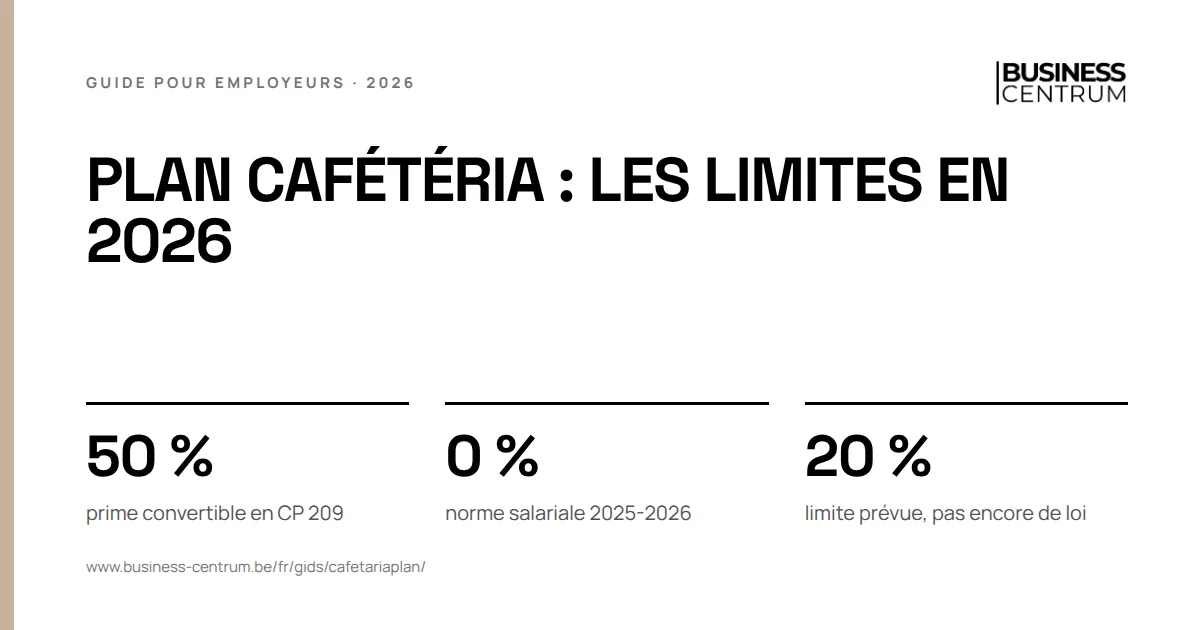
| Limite de l'échange de salaire brut | 20 % de la rémunération annuelle dans l'accord de gouvernement, pas encore de loi |
| Norme salariale 2025-2026 | 0 %, l'index et les augmentations barémiques restent garantis |
| Convertir la prime de fin d'année en CP 209 ou CP 111 | au maximum 50 %, en jours de congé ou en leasing vélo |
| Convertir la prime de fin d'année en CP 226 | au maximum 60 % de la partie fixe, en un avantage équivalent |
| Ruling auprès du fisc | possible, pas obligatoire |
| Chèques-repas ou bonus CCT 90 en échange de salaire | non |
Aucune loi ne règle le plan cafétéria dans son ensemble : c'est pourquoi l'accord de gouvernement veut encadrer légalement la rémunération flexible. Le SDA le décrit ainsi : dans le cadre fixé par l'employeur, les travailleurs acceptent de convertir une partie de leurs éléments de rémunération actuels en un budget qu'ils utilisent librement pour des avantages de la liste de l'employeur. On parle aussi d'échange de salaire brut ou de rémunération flexible.
Comment fonctionne un plan cafétéria ? Les cinq conditions
Faute de loi propre, vous construisez le plan sur les règles qui existent. Les CCT sectorielles, les instructions de l'ONSS et la jurisprudence donnent cinq conditions.
- Un budget issu d'une rémunération que vous pouvez convertir. Il s'agit d'un élément variable comme la prime de fin d'année, si votre CCT sectorielle le permet, ou d'un avantage que vous accordez vous-même au niveau de l'entreprise. La rémunération imposée par la CCT sectorielle, comme le barème, ne se convertit pas.
- Pas de nouvelle augmentation au-delà de la norme salariale. La norme salariale 2025-2026 est de 0 %. Selon le SPF Emploi, les avantages déjà accordés peuvent continuer sous une autre forme, mais sans augmentation. Un plan cafétéria avec un budget supplémentaire en plus du package existant se heurte à cette règle.
- Un choix préalable. Le travailleur choisit avant le début de la période et signe un accord individuel. Les CCT sectorielles qui autorisent la conversion exigent aussi qu'il soit informé au préalable des conséquences.
- Neutre en coûts. La CCT de la CP 209 le dit clairement : la conversion ne peut pas entraîner d'économies. L'employeur ne fait donc pas d'économie sur le dos du travailleur.
- Pas d'avantage qui ne peut pas remplacer la rémunération. Certains avantages ne sont exonérés que s'ils s'ajoutent au salaire. Ils figurent plus loin, dans « ce qui n'est pas possible ».
Proposez le plan par catégorie objective de travailleurs et fixez par écrit qui peut choisir, parmi quoi et à quelle valeur. Le plan reste ainsi explicable lors d'un contrôle et pour vos travailleurs.
Plan cafétéria et prime de fin d'année : d'où vient le budget ?
La prime de fin d'année est la source la plus utilisée, mais uniquement là où la CCT sectorielle le permet. Quelques exemples de la base de données des CCT du SPF Emploi :
| Commission | Ce que vous pouvez convertir | En quoi |
|---|---|---|
| CP 209, employés des fabrications métalliques | au maximum 50 % de la prime de fin d'année | jours de congé ou leasing vélo |
| CP 111, ouvriers du métal | au maximum 50 % de la prime de fin d'année | jours de congé ou leasing vélo |
| CP 226, employés du commerce international, du transport et de la logistique | au maximum 60 % de la partie fixe | un avantage équivalent |
| SCP 319.01, secteur flamand de l'aide sociale | jusqu'à 12 688,15 € sur trois ans | leasing vélo |
En CP 209 et CP 111, il s'agit de la prime de fin d'année prévue par les CCT provinciales ou régionales. Les conditions se ressemblent : une CCT d'entreprise qui confirme la conversion, un accord individuel du travailleur, le volontariat et une information préalable sur les conséquences. Sans CCT d'entreprise, la conversion n'est donc pas possible dans ces secteurs. Si votre commission ne prévoit rien, vous payez la prime de fin d'année telle que la CCT la fixe. Le calcul de cette prime par secteur est expliqué dans notre guide sur le calcul de la prime de fin d'année.
Une deuxième source est un avantage que vous accordez vous-même au niveau de l'entreprise, en plus de ce que le secteur impose. La norme salariale s'applique là aussi : vous changez la forme, pas le montant.
La voie la plus risquée consiste à réduire le salaire mensuel fixe. Dans l'affaire tranchée par la Cour de cassation le 25 mars 2019, un employeur avait réduit la rémunération brute au-delà du barème et remplacé cette partie par un « complément aux allocations familiales » sans cotisations ONSS. La Cour ne l'a pas accepté : un complément doit compenser une perte de revenus ou une dépense supplémentaire liée à un risque social. Selon la proposition de loi sur les plans cafétéria (DOC 56 0945/001), ce montage passait par un plan cafétéria.
Plan cafétéria exemple : ce que l'on peut y mettre
Ce qui est possible découle des règles propres à chaque avantage. Dans son rapport annuel 2025, le SDA cite ces choix populaires :
- Matériel informatique. Pour un appareil que l'employeur met gratuitement à disposition, un avantage de toute nature forfaitaire s'applique par an : 72 € pour un PC, 36 € pour une tablette ou un GSM, 60 € pour une connexion internet et 48 € pour un abonnement téléphonique. Les montants valent par appareil et s'additionnent. Le SDA estime qu'un deuxième appareil du même type devrait être évalué à sa valeur réelle, mais reconnaît que la loi ne l'exclut pas aujourd'hui.
- Une voiture en leasing. Une voiture de société issue du plan reste une voiture de société : le travailleur paie un avantage de toute nature, l'employeur la cotisation de solidarité. Le calcul de cet avantage figure dans notre guide sur l'avantage de toute nature d'une voiture de société.
- Un vélo en leasing. Dans les secteurs du tableau ci-dessus, la prime de fin d'année peut y servir, dans la limite de la CCT.
- Des jours de congé supplémentaires. La CP 209 et la CP 111 les autorisent aussi en échange d'une partie de la prime de fin d'année.
Le SDA examine les autres avantages au cas par cas. Dans son rapport annuel 2 023, il a décidé qu'un climatiseur ou un ventilateur pour le bureau à domicile et une smart TV présentée comme « accessoire » du matériel informatique sont imposés à leur valeur réelle. Si vous voulez une certitude pour un avantage qui n'entre dans aucune règle fixe, vous pouvez demander un ruling.
Épargne-pension. La proposition de loi DOC 56 0945/001 veut exclure explicitement des plans cafétéria les paiements pour l'épargne-pension du troisième pilier. Ce n'est pas encore une loi. Nous n'abordons pas ici la pension complémentaire via l'employeur : des règles propres s'appliquent à chaque plan.
Ce qui n'est pas possible dans un plan cafétéria
Dans ses instructions du trimestre 2026/3, l'ONSS est clair sur plusieurs avantages qui ne sont exonérés que s'ils ne remplacent pas la rémunération :
- Chèques-repas. Des chèques accordés en remplacement ou en conversion de rémunération, de primes, d'avantages en nature ou de tout autre avantage sont toujours de la rémunération. Le fonctionnement des chèques-repas est expliqué dans notre guide sur l'intervention patronale dans les chèques-repas.
- Un bonus CCT 90. Les avantages non récurrents liés aux résultats ne peuvent pas être instaurés en remplacement ou en conversion de rémunération (instructions 2026/3). Plus d'informations dans notre guide sur le bonus CCT 90.
- Compléments aux allocations familiales, garde d'enfants et stages de vacances. Un complément accordé pour compenser une baisse de salaire ou dans un système d'optimisation salariale, comme dans un plan cafétéria, est de la rémunération pour l'ONSS (instructions 2026/3). Rembourser des frais scolaires, des stages de vacances ou la garde d'enfants n'est pas non plus un complément exonéré.
- Le budget mobilité. Le budget mobilité légal ne peut pas remplacer un salaire, une prime ou un autre avantage (instructions 2026/3). C'est un système distinct pour ceux qui ont droit à une voiture de société : voyez notre guide sur le budget mobilité.
Plan cafétéria inconvénients : ce que le travailleur et vous cédez
Pour le travailleur. Ce qu'il ne reçoit pas en salaire brut ne compte pas dans les montants calculés sur le salaire brut. Le double pécule de vacances d'un employé représente 92 % de la rémunération brute du mois au cours duquel ses vacances commencent. Un avantage à la place du salaire brut n'augmente pas ce montant. La proposition de loi énumère ce sur quoi un travailleur devrait être informé : le statut de chaque avantage, les cotisations dues et les conséquences pour ses allocations de sécurité sociale, l'assurance groupe, le pécule de vacances et la prime de fin d'année. Même sans cette loi, c'est l'information dont un travailleur a besoin avant de signer.
En cas de licenciement. Selon l'article 39 de la loi sur les contrats de travail, l'indemnité de préavis comprend non seulement la rémunération en cours, mais aussi les avantages acquis en vertu du contrat. Les avantages choisis comptent donc, et vous devez pouvoir en déterminer la valeur.
Pour l'employeur. Vous portez le risque que l'ONSS requalifie une conversion en rémunération, avec les cotisations ordinaires. Il vous faut un règlement, dans certains secteurs une CCT d'entreprise, un accord par travailleur, un tour de choix par période et les bons codes dans le traitement des salaires.
Le ruling. Selon l'article 23 de la loi du 24 décembre 2002, la décision anticipée lie le SPF Finances pour l'avenir, tant que ses conditions sont remplies. L'ONSS est une autre institution et apprécie lui-même ce qu'est la rémunération. Un ruling fiscal ne couvre donc pas le volet social.
Exemple de calcul : convertir une prime de fin d'année en CP 209
Voici un exemple avec des montants fictifs, pas un calcul pour votre travailleur. Un employé de la CP 209 a droit à une prime de fin d'année de 3 000 € bruts. Votre entreprise a une CCT d'entreprise qui confirme la conversion, et le travailleur signe un accord individuel après avoir été informé des conséquences.
- Au maximum 50 % peut être converti : 3 000 € x 50 % = 1 500 €.
- Ces 1 500 € vont à des jours de congé ou à un leasing vélo, sans économie pour vous.
- Les 1 500 € restants sont payés comme prime de fin d'année ordinaire, avec ONSS et précompte professionnel.
Si le travailleur ne choisit rien, il reçoit toute la prime en espèces. La CCT lui laisse le choix.
Plan cafétéria en Belgique en 2026 et 2027 : ce qui se prépare
L'accord de gouvernement du 26 février 2025 prévoit que le système de rémunération flexible sera encadré légalement. Le gouvernement veut limiter l'échange de salaire brut à 20 % de la rémunération brute annuelle, en préservant la simplicité administrative. Par ailleurs, deux députées ont déposé le 24 juin 2025 une proposition de loi pour régler les plans cafétéria. La proposition reprend un texte de la législature précédente et est toujours pendante en commission des Affaires sociales.
Ce que vous vérifiez maintenant
- Cherchez dans les CCT de votre commission paritaire si, et dans quelle mesure, vous pouvez convertir la prime de fin d'année, et en quoi.
- Fixez la conversion dans une CCT d'entreprise si votre secteur l'exige, et dans un accord individuel par travailleur.
- Retirez du plan ce qui ne peut pas remplacer la rémunération : chèques-repas, bonus CCT 90, compléments aux allocations familiales et garde d'enfants.
- Calculez pour chaque avantage l'avantage de toute nature et les cotisations que vous restez devoir.
- Informez vos travailleurs par écrit des conséquences pour leur pécule de vacances, leurs allocations et leur prime de fin d'année.
- Suivez la loi annoncée par l'accord de gouvernement : la limite de 20 % pourrait restreindre votre plan plus tard.
Les pièges d'un plan cafétéria
- Réduire le salaire fixe pour payer des avantages. C'est le montage que la Cour de cassation a rejeté. Descendre sous le barème n'est jamais permis.
- Convertir sans CCT d'entreprise dans un secteur qui en exige une.
- Accorder un budget supplémentaire pendant une période où la norme salariale est de 0 %.
- Convertir après coup. Les CCT sectorielles exigent un accord et une information préalables. Un choix fait après les faits ne se justifie pas.
- Voir un ruling comme une garantie ONSS. Il lie le fisc, pas l'ONSS.
- Ne pas tenir la valeur de chaque avantage. En cas de licenciement, vous en avez besoin pour l'indemnité de préavis.
Ce que Business Centrum fait pour vous
Business Centrum traite vos salaires avec Acerta, avec un interlocuteur fixe à Gand qui connaît votre dossier. Si vous pensez à un plan cafétéria, nous examinons dans une analyse du personnel votre package salarial et vos avantages extralégaux. Dans l'administration salariale, nous traitons chaque mois les salaires de vos travailleurs. Vous souhaitez que nous examinions ensemble votre package salarial ? Faites-vous rappeler.