En 2026, une indemnité forfaitaire pour frais propres à l'employeur est exonérée d'ONSS et de précompte professionnel tant qu'elle reste dans le maximum de l'ONSS et qu'elle couvre un frais propre à votre entreprise : 164,21 € par mois pour le télétravail structurel, 20 € pour internet, 20 € pour un ordinateur privé et, pour les vêtements, les outils, les repas en route et les déplacements, les montants du tableau des frais de l'ONSS. Pour le télétravail et l'indemnité kilométrique, le fisc suit les mêmes montants. Pour les autres postes, le forfait doit fiscalement reposer sur une norme sérieuse.
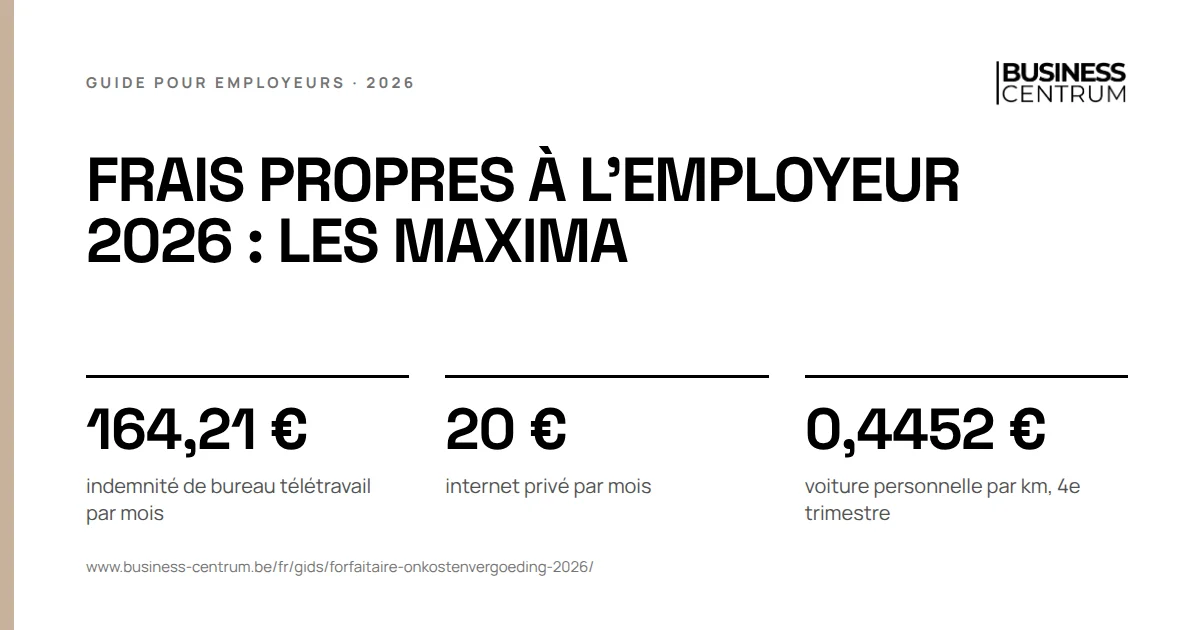
Frais propres à l'employeur 2026 : tous les maxima dans un seul tableau
Les montants proviennent du tableau des frais de l'ONSS et des circulaires du SPF Finances. Ce sont des maxima par travailleur. Vous pouvez donner moins, jamais plus sans preuve.
| Frais | Maximum ONSS | Fisc | Condition principale |
|---|---|---|---|
| Indemnité de bureau en télétravail | 164,21 € par mois | Même montant | Télétravail structurel : en moyenne 1 jour de travail par semaine |
| Internet à domicile, abonnement compris | 20 € par mois | Même montant | Connexion privée, utilisée pour le travail |
| Ordinateur privé avec périphériques | 20 € par mois | Même montant | Vous ne fournissez pas vous-même de portable ni de tablette |
| Ou : écran, imprimante ou scanner privés sans ordinateur privé | 5 € par appareil, au total 10 € par mois | Même montant | Pendant au maximum 3 ans |
| GSM privé | Pas de forfait | Pas de forfait | Frais réels sur pièces justificatives |
| Achat des vêtements de travail | 2,20 € par jour | Norme sérieuse nécessaire | Salopette, chaussures de sécurité ou uniforme imposé |
| Entretien des vêtements de travail | 2,20 € par jour | Norme sérieuse nécessaire | Même type de vêtements |
| Usure des vêtements du travailleur | 1,10 € par jour | Norme sérieuse nécessaire | Environnement de travail très sale |
| Outils de travail propres | 1,25 € par jour | Norme sérieuse nécessaire | Le travailleur utilise son propre matériel |
| Travailleur itinérant, sans commodités sanitaires ni réfectoire | 10 € par jour | Norme sérieuse nécessaire | Au moins 4 heures consécutives en déplacement |
| Repas du travailleur itinérant | 9 € par jour | Norme sérieuse nécessaire | Doit prendre son repas à l'extérieur |
| Frais de séjour en Belgique | 35 € par nuit | Régime des fonctionnaires fédéraux | Lieu de travail trop éloigné pour rentrer chez soi |
| Garage, parking, car-wash | 50 €, 15 €, 15 € par mois | Norme sérieuse nécessaire | Voiture utilisée principalement à des fins professionnelles |
| Voiture personnelle, déplacement de service | 0,45 € par km au 4e trimestre 2026, ou 0,48 € sur base annuelle | Même montant | La voiture ne vous appartient pas et n'est pas financée par vous |
| Vélo personnel, déplacement de service | 0,37 € par km | Indemnité vélo comme norme sérieuse | Le vélo appartient au travailleur |
| Voyage de service à l'étranger | Indemnité journalière par pays | Mêmes montants | Vrai voyage de service, occasionnel |
« Norme sérieuse nécessaire » signifie : le fisc n'accepte un forfait que si le montant repose sur des normes qui résultent d'observations et de sondages répétés. Nous n'avons pas trouvé de circulaire fiscale qui reprend les montants du tableau de l'ONSS pour ces postes. Si vous voulez une sécurité fiscale, vous pouvez demander une décision anticipée au Service des Décisions Anticipées en matière fiscale (SDA).
Frais propres à l'employeur : quand l'indemnité est-elle exonérée d'ONSS et d'impôt ?
Une indemnité de frais n'est pas de la rémunération si elle rembourse un frais qui incombe en réalité à votre entreprise. L'ONSS pose trois conditions, qui doivent être remplies simultanément :
- les frais ont été exposés dans le cadre de la relation de travail ;
- les frais sont réels ;
- vous pouvez établir l'exactitude des dépenses au moyen de pièces justificatives.
Les frais peu élevés qu'il est difficile de prouver peuvent être évalués de manière forfaitaire. C'est à cela que sert le tableau des frais de l'ONSS. Un forfait de ce tableau est considéré comme prouvé, mais pas pour n'importe qui : le frais doit être plausible eu égard à la description de fonction et aux circonstances de travail du travailleur. Un forfait vêtements pour un employé qui vient au bureau en costume ne tient pas.
Le fisc raisonne de la même manière. Une indemnité n'est un remboursement non imposable de frais propres à l'employeur que si vous prouvez qu'elle est destinée à couvrir des frais de votre entreprise et qu'elle y a réellement été affectée. Un forfait est permis s'il repose sur des normes sérieuses. Pour le télétravail, internet, l'ordinateur privé, la voiture personnelle et les voyages de service à l'étranger, le fisc fixe lui-même ces normes dans des circulaires. Là, l'ONSS et le fisc suivent les mêmes montants.
Télétravail, internet et PC : l'indemnité forfaitaire pour le travailleur
Pour le télétravail, l'ONSS suit entièrement la circulaire fiscale 2021/C/20. Les montants sont donc identiques pour les deux. L'indemnité de bureau de 164,21 € par mois, le maximum depuis le 1er septembre 2026, vaut pour celui qui fait du télétravail structurel, soit l'équivalent de 1 jour de travail par semaine, et aussi pour un travailleur à temps partiel qui atteint cette limite. Le fisc l'apprécie par mois. Celui qui n'atteint pas la limite ne reçoit pas de forfait de bureau, pas même une partie.
Internet et PC ne dépendent pas de cette limite. Le fisc accepte les 20 € pour internet et les 20 € pour un ordinateur privé aussi pour un travailleur qui ne télétravaille qu'occasionnellement, pour les mois où il utilise sa propre connexion ou son propre ordinateur pour le travail. S'il travaille sur un portable de l'entreprise, le forfait PC tombe. S'il utilise uniquement un écran ou une imprimante privés, vous donnez 5 € par appareil et au total au maximum 10 € par mois.
Qui reçoit quelle indemnité, comment organiser le télétravail structurel et ce que l'accord de télétravail doit contenir, vous le lisez dans notre actualité sur l'indemnité de télétravail 2026.
Exemple de calcul. Un employé travaille deux jours par semaine à domicile, avec son propre portable et son propre internet. Vous lui donnez 164,21 € + 20 € + 20 € = 204,21 € par mois, soit 2 450,52 € par an, sans ONSS et sans précompte professionnel. Si vous donnez 250 euros par mois sans preuve de frais plus élevés, 45,79 € est de la rémunération. Vous payez l'ONSS sur ce montant et retenez le précompte professionnel.
Indemnité GSM de l'employeur : pas de forfait, mais trois possibilités
Pour le GSM privé d'un travailleur, il n'existe pas de forfait. Le tableau des frais de l'ONSS et la circulaire 2021/C/20 citent internet et l'ordinateur privé, pas le GSM. Un montant fixe par mois pour « l'utilisation du GSM » est donc de la rémunération, sauf si vous pouvez démontrer qu'il couvre de vrais frais professionnels. Vous avez trois possibilités :
- Les frais réels. Vous remboursez les communications professionnelles et la part professionnelle de l'abonnement sur la base de la facture. Conservez les factures et le calcul de la part professionnelle.
- Un GSM de l'entreprise. Vous mettez un appareil avec abonnement à disposition. Si le travailleur peut aussi l'utiliser à titre privé, vous déclarez un avantage de toute nature : 36 € par an pour l'appareil et 48 € par an pour l'abonnement, soit 84 € au total. Avec l'internet mobile, 60 € par an s'y ajoutent.
- Uniquement l'abonnement. Si le travailleur garde son propre appareil et que vous payez l'abonnement, l'avantage est de 48 € par an.
Si le travailleur rembourse correctement la totalité de son usage privé, par exemple avec deux cartes SIM ou une facture scindée, vous ne déclarez selon l'ONSS aucun avantage pour l'appareil et l'abonnement. Le fisc ne l'accepte que si la scission couvre à la fois l'abonnement téléphonique et l'abonnement internet.
Vêtements de travail, outils et travail itinérant
Pour les frais qu'un ouvrier ou un technicien expose sur chantier ou en route, le tableau des frais de l'ONSS prévoit des forfaits par jour :
- Vêtements de travail. 2,20 € par jour pour l'achat et 2,20 € par jour pour l'entretien. Il s'agit uniquement de vêtements de travail au sens strict du terme, comme une salopette ou des chaussures de sécurité, ou de vêtements que vous imposez et que personne ne porte comme tenue de ville, comme un uniforme.
- Vêtements du travailleur en cas de travail salissant. 1,10 € par jour pour les jeans, t-shirts et sous-vêtements qui doivent être lavés souvent à cause d'un environnement très sale.
- Outils de travail propres. 1,25 € par jour si le travailleur travaille avec son propre matériel.
- Travail itinérant. Un travailleur itinérant doit, pendant sa journée de travail, se déplacer au moins 4 heures consécutives. S'il n'a alors pas accès aux commodités sanitaires, au réfectoire ou aux toilettes, vous donnez 10 € par jour. S'il n'a d'autre possibilité que de prendre un repas à l'extérieur, vous donnez 9 € par jour pour le repas.
Si vous mettez vous-même les vêtements à disposition et que vous les faites laver, le travailleur n'a pas de frais et il n'y a donc pas de forfait. Un forfait pour des vêtements que vous payez déjà revient à rembourser deux fois.
Voyages de service : kilomètres, nuitée et indemnité forfaitaire de déplacement à l'étranger
Voiture personnelle. Pour les déplacements de service avec la voiture personnelle, l'ONSS et le fisc acceptent le montant que l'État fédéral paie à ses fonctionnaires : 0,45 € par km au quatrième trimestre 2026. Vous pouvez aussi utiliser le montant annuel de 0,48 € par km, mais alors pour toute la période jusqu'au 30 juin 2027. La voiture ne peut pas vous appartenir ni être financée par vous. Comment ce montant est calculé et ce qui change en 2027, vous le trouvez dans notre guide sur l'indemnité kilométrique 2027.
Nuitée en Belgique. Si le travailleur ne peut pas rentrer chez lui le soir parce que le lieu de travail est trop éloigné, l'ONSS accepte 35 € par nuit pour le repas du soir, le logement et le petit déjeuner. Pour les voyages de service en Belgique, le fisc utilise comme norme sérieuse le régime des fonctionnaires fédéraux, avec ses propres conditions : entre autres un déplacement d'au moins 6 heures et à plus de 25 km du lieu de travail fixe. Si vous voulez éviter à la fois l'ONSS et l'impôt, vérifiez les deux règles.
Étranger. Pour un voyage de service à l'étranger, vous pouvez octroyer une indemnité journalière forfaitaire par pays. L'ONSS et le fisc utilisent les mêmes montants : ceux du SPF Affaires étrangères, depuis le 1er août 2025. Jusqu'à 30 jours, c'est la catégorie 1 qui s'applique, pour un séjour plus long la catégorie 2. L'indemnité journalière couvre les repas, les boissons, le transport local, le téléphone et les petites dépenses. L'hôtel et le voyage, vous les remboursez à part sur pièces. Si vous ou un client payez un repas, vous réduisez l'indemnité journalière de 35 % pour le repas de midi et de 45 % pour le repas du soir. Depuis le 1er janvier 2025, vous pouvez aussi donner l'indemnité journalière complète le jour du départ et le jour du retour.
Exemple de calcul. Un vendeur se rend trois jours en France. L'indemnité journalière de catégorie 1 y est de 95 € par jour, soit 285 € pour trois jours. Le deuxième jour, le client paie le lunch : vous déduisez 33,25 €. Vous payez 251,75 € exonérés d'ONSS et de précompte professionnel, plus l'hôtel et le voyage sur facture.
Frais propres à l'employeur : ce qui se passe si vous versez plus que le maximum
Les montants sont des maxima. Si vous donnez plus, la partie au-dessus du maximum est de la rémunération. Vous payez l'ONSS dessus et retenez le précompte professionnel, et cette partie figure sur la fiche 281.10 comme rémunération imposable.
Il y a une seule issue : vous prouvez les frais réels. Si les frais d'un travailleur sont réellement plus élevés, vous pouvez les rembourser. Mais vous prouvez alors l'ensemble des frais de ce poste, pas seulement la partie au-dessus du forfait. Combiner forfait et frais réels pour un même type de frais n'est pas permis.
Ne jamais rembourser deux fois
L'ONSS n'accepte un forfait que si vous ne remboursez pas le même frais d'une autre manière. Le fisc dit la même chose. Quelques combinaisons qui ne sont pas possibles :
- verser l'indemnité de bureau et payer en plus une partie de la facture d'électricité du travailleur ;
- verser le forfait internet et rembourser aussi une partie de l'abonnement internet ;
- verser le forfait PC et laisser le travailleur utiliser un portable de l'entreprise ;
- verser un forfait vêtements pour des vêtements que vous achetez vous-même et faites laver.
Ce qui est possible : l'indemnité de bureau en forfait et, à côté, rembourser sur facture ou mettre à disposition une chaise de bureau standard, un bureau ou un deuxième écran. Le fisc l'accepte, tant que le remboursement reste raisonnable et que vous conservez les factures.
Frais propres à l'employeur pour un dirigeant d'entreprise
Le régime fiscal du télétravail de la circulaire 2021/C/20 ne s'applique expressément pas aux dirigeants d'entreprise. Cela n'exclut pas un remboursement de frais. Un dirigeant d'entreprise peut se faire rembourser des frais de la société sur pièces, ou de manière forfaitaire si le montant repose sur des normes sérieuses et concordantes. Le fisc apprécie cela au cas par cas, et vous pouvez demander une décision anticipée à ce sujet. Des montants acceptés d'office pour les dirigeants d'entreprise, le fisc n'en publie pas dans cette circulaire. Nous n'en donnons donc pas ici.
Les pièges
- Un montant fixe dans la politique. Si votre politique de télétravail mentionne un montant, l'indemnité n'augmente pas d'elle-même quand l'ONSS relève le maximum. Écrivez plutôt « le maximum accepté par l'ONSS ».
- Un forfait pour tout le monde. Un forfait doit correspondre à la fonction. Un forfait vêtements pour tout le personnel, y compris les employés sans vêtements de travail, est de la rémunération.
- La limite du télétravail structurel. Si un travailleur n'atteint pas, au cours d'un mois, 1 jour par semaine, l'indemnité de bureau tombe pour ce mois.
- Oublier la fiche. Les indemnités exonérées ont elles aussi leur place dans la case renseignements divers de la fiche 281.10.
- Le GSM. Un montant mensuel pour le GSM privé que vous ne pouvez pas justifier est de la rémunération.
Ce que vous vérifiez maintenant
- Dressez la liste de chaque indemnité que vous payez par mois ou par jour, avec le montant et les travailleurs qui la reçoivent.
- Comparez chaque montant au tableau ci-dessus et à la condition. Si vous êtes au-dessus, réduisez le montant ou rassemblez la preuve de frais plus élevés.
- Vérifiez pour chaque télétravailleur s'il atteint chaque mois l'équivalent de 1 jour de travail par semaine.
- Recherchez les doubles remboursements : un forfait à côté d'un remboursement du même frais, ou un forfait PC à côté d'un portable de l'entreprise.
- Fixez les indemnités dans le règlement de travail, une note de service ou une annexe au contrat de travail.
- Vérifiez que votre traitement salarial reprend les montants exonérés sur la fiche 281.10.
Ce que Business Centrum fait pour vous
Business Centrum traite vos salaires avec Acerta, avec un interlocuteur fixe à Gand qui connaît votre dossier. Dans votre administration salariale, nous traitons les indemnités de frais que vous octroyez et les reprenons sur la fiche de paie et sur la fiche 281.10. Vous doutez qu'une indemnité reste sous le maximum ? Faites-vous rappeler.