
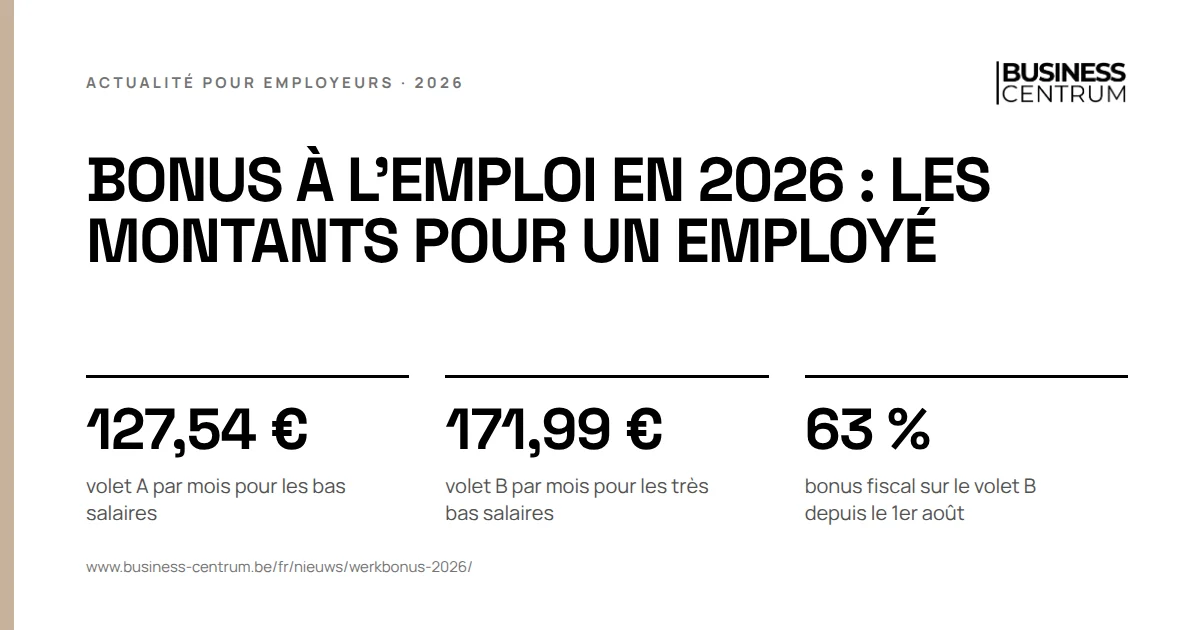
Le bonus à l'emploi réduit la cotisation personnelle ONSS de 13,07 % des travailleurs à bas salaire. Depuis le 1er juillet 2026, un employé reçoit au maximum 127,54 € (volet A) plus 171,99 € (volet B) par mois. En 2026, le bonus à l'emploi a déjà changé en janvier et en mars, puis encore trois fois : en avril, juillet et septembre. Depuis le 1er août 2026, le bonus fiscal est lui aussi plus élevé.
Les adaptations du bonus à l'emploi en 2026 : avril, juillet et septembre
| À partir du | Volet A employé | Volet B employé | Pourquoi |
|---|---|---|---|
| 1er janvier 2026 | 123 € | 165,87 € | adaptation au revenu minimum mensuel moyen garanti (RMMMG) de janvier ; le 1er mars a suivi une correction du plafond du volet A |
| 1er avril 2026 | 125,04 € | 168,62 € | hausse du RMMMG |
| 1er juillet 2026 | 127,54 € | 171,99 € | indexation |
| 1er septembre 2026 | 127,54 € | 171,99 € | le volet A court plus loin, jusqu'à 3 403,62 € |
Pour les ouvriers, les montants sont plus élevés parce que leur cotisation est calculée sur 108 % du salaire : depuis le 1er juillet 137,74 € et 185,75 €, en avril 135,04 € et 182,11 €.
L'adaptation d'avril a suivi la hausse du salaire minimum. Notre article sur le salaire minimum en 2026 explique l'évolution du RMMMG.
Comment l'ONSS calcule le bonus à l'emploi en 2026
L'ONSS calcule le bonus par travailleur et par mois, en trois étapes.
- Salaire mensuel de référence (S). Le salaire brut du mois à 100 %, y compris pour les ouvriers. La prime de fin d'année jusqu'à concurrence du salaire mensuel de référence, le pécule simple de sortie, les indemnités de rupture, le salaire flexi et les heures supplémentaires horeca ne comptent pas. Pour un travailleur à temps partiel, vous convertissez le salaire en temps plein.
- Montant de base (R). Le volet B est maximal jusqu'à un salaire de référence de 2 300,62 €, puis diminue de 0,27 par euro jusqu'à zéro à 2 937,93 €. Le volet A est maximal jusqu'à 2 937,93 € et diminue depuis septembre de 0,27 par euro jusqu'à zéro à 3 403,62 €. En juillet et en août, cette limite était encore de 3 336,98 €, avec une dégressivité plus forte de 0,32. Pour les ouvriers, les limites salariales sont les mêmes, avec une dégressivité de 0,29 pour le volet B et, depuis septembre, de 0,30 pour le volet A.
- Montant de la réduction (P). En cas de prestations incomplètes ou de temps partiel, le travailleur reçoit une part proportionnelle à ses jours ou heures prestés.
Le bonus ne peut jamais dépasser la cotisation personnelle. S'il la dépasse, vous réduisez d'abord le volet B, puis le volet A. Par travailleur, il est plafonné à 3 594,36 € par année civile.
Bonus à l'emploi en pratique : quel gain net ?
Le bonus à l'emploi social par mois, pour quatre travailleurs à temps plein :
| Travailleur | Avril | Juillet | Septembre | ONSS après bonus, depuis juillet |
|---|---|---|---|---|
| Employé au RMMMG | 286,21 € | 291,93 € | 291,93 € | 0 € |
| Employé, 2 600 € | 200,68 € | 218,73 € | 218,73 € | 121,09 € sur 339,82 € |
| Employé, 3 200 € | 37,51 € | 43,78 € | 55,76 € | 362,48 € sur 418,24 € (septembre) |
| Ouvrier horeca, catégorie I | 244,56 € | 264,05 € | 264,05 € | 89,48 € sur 353,53 € |
Pour l'employé au salaire minimum (2 233,61 € depuis juillet), le bonus efface toute la cotisation ONSS. L'ouvrier horeca gagne 15,21 € de l'heure, soit 2 504,53 € par mois à 38 heures par semaine (38 × 52 / 12 heures). Son ONSS se calcule sur 108 %, le bonus sur 100 %.
L'adaptation de septembre aide surtout les salaires entre 2 937,93 € et 3 403,62 €. Pour l'employé à 3 200 €, elle rapporte 11,98 € de plus par mois qu'en juillet.
Bonus à l'emploi fiscal : 63 % depuis le 1er août
Une partie du bonus réduit aussi le précompte professionnel : 33,14 % du volet A et, depuis le 1er août 2026, 63 % du volet B. Jusqu'à fin juillet, c'était 52,54 %. La hausse vient de l'arrêté royal du 24 juillet 2026, qui intègre déjà la réforme de l'impôt des personnes physiques dans le précompte.
| Travailleur | Bonus fiscal par mois en juillet | Depuis août |
|---|---|---|
| Employé au RMMMG | 128,64 € | 145,84 € |
| Employé, 2 600 € | 90,18 € | 99,72 € |
| Ouvrier horeca, catégorie I | 112,01 € | 125,23 € |
La réduction ne s'applique que s'il y a du précompte à réduire. Pour les salaires les plus bas, elle peut donc être plus faible.
Le bonus à l'emploi 2026 sur la fiche de paie et dans la DmfA
Sur la fiche de paie, le travailleur voit une retenue ONSS plus basse : 13,07 % moins le bonus. Le bonus fiscal est intégré dans le précompte professionnel. Vous calculez le bonus chaque mois et le déclarez par trimestre dans la DmfA comme réduction sur la ligne travailleur.
Si un employé prend des vacances couvertes par un pécule de sortie, la cotisation personnelle est parfois trop faible pour déduire tout le bonus. Vous pouvez reporter le solde au mois suivant. La prime de fin d'année n'augmente pas non plus le bonus : son calcul figure dans notre guide sur la prime de fin d'année. Pour voir ce qu'un salaire rapporte en net, utilisez notre calculateur brut-net.
Ce que Business Centrum fait pour vous
Business Centrum applique automatiquement chaque nouveau barème du bonus à l'emploi dans votre administration salariale, avec Acerta, pour les employés et les ouvriers, à temps plein et à temps partiel. Nous contrôlons le plafond annuel et indiquons clairement sur la fiche de paie ce que le bonus rapporte au travailleur.