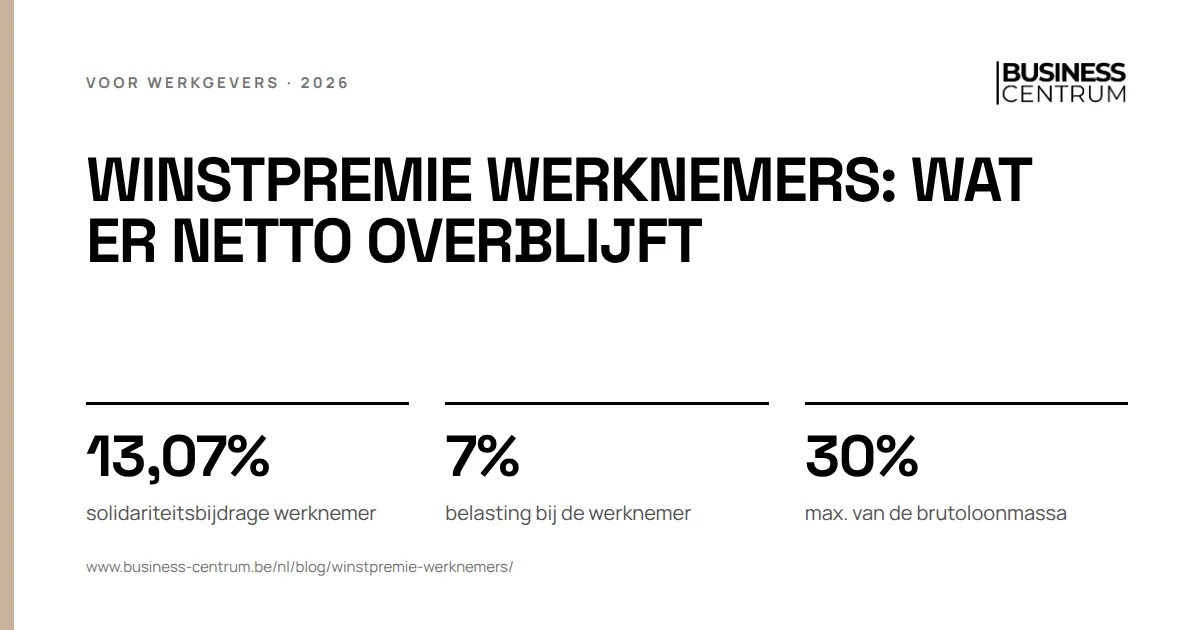
Met een winstpremie geeft u uw werknemers een deel van de winst van het afgesloten boekjaar. De werknemer betaalt 13,07% solidariteitsbijdrage en 7% belasting, u betaalt geen werkgeversbijdragen. Van € 1.000 bruto blijft € 808,45 netto over. De premie is niet aftrekbaar en mag samen hoogstens 30% van de brutoloonmassa bedragen.
De voorwaarden voor een winstpremie: wie kan ze geven en aan wie?
De winstpremie staat in de wet van 22 mei 2001 over de werknemersparticipatie en bestaat sinds 1 januari 2018. Ze is bedoeld voor ondernemingen die vennootschapsbelasting of belasting van niet-inwoners betalen en een goed jaar achter de rug hebben. De voorwaarden:
- Er is winst. De premie hangt aan de winst van het laatst afgesloten boekjaar, niet aan een doelstelling.
- Alle werknemers krijgen ze. U kiest niet wie wel en wie niet. Zaakvoerders en bestuurders die geen werknemer zijn, vallen erbuiten. Wat zij wel kunnen krijgen, leest u op onze pagina over de zaakvoerder.
- Ze vervangt geen loon. U mag geen bestaand loon, premie of voordeel omzetten in een winstpremie, ook geen lopend bonusplan.
- Ze is begrensd. Alle winstpremies samen bedragen hoogstens 30% van de totale brutoloonmassa van het boekjaar.
- De algemene vergadering beslist. Een identieke premie vraagt een gewone meerderheid.
Drie groepen mag u uitsluiten: wie in het afgesloten boekjaar vertrok na een ontslag om dringende reden, wie zelf ontslag nam (tenzij om een dringende reden in uw hoofde), en wie nog geen anciënniteit heeft als u een voorwaarde van hoogstens 1 jaar instelt. Geeft u iedereen hetzelfde bedrag, dan berekent u het minstens pro rata de effectieve prestaties: deeltijdsen en wie lang afwezig was, krijgen minder. Periodes met gewaarborgd loon, moederschapsrust, geboorteverlof, adoptieverlof en pleegverlof tellen wel als prestaties. Bij een gecategoriseerde premie is die pro-rataregel een keuze.
Identiek of gecategoriseerd?
Identieke winstpremie. Hetzelfde bedrag voor iedereen, of hetzelfde percentage van het loon. De algemene vergadering beslist en de notulen vermelden het bedrag of percentage, de anciënniteitsregel, de pro-rataberekening en eventuele uitsluitingen. U informeert de werknemers schriftelijk, een mail of intranetbericht volstaat.
Gecategoriseerde winstpremie. Het bedrag verschilt volgens objectieve criteria zoals anciënniteit, functie of loonschaal. De hoogste premie mag hoogstens 10 keer de laagste zijn. U regelt ze via een ondernemingscao, of zonder vakbondsafvaardiging via een toetredingsakte. Het ontwerp brengt u schriftelijk of door aanplakking ter kennis, met een register voor opmerkingen gedurende 15 dagen. Zonder opmerkingen treedt ze in werking op de 15de dag na de kennisgeving. Na een verzoening door de inspectie is dat ten vroegste de 8ste dag na de verzoening.
Voor een KMO is de identieke premie bijna altijd de eenvoudigste weg.
Van bruto naar netto: de winstpremie naast cao 90 en een gewone bonus
Een administratief bediende verdient € 2.600 bruto per maand. U geeft hem € 1.000 bruto extra, op drie manieren.
| Winstpremie | Cao 90-bonus | Gewone bonus | |
|---|---|---|---|
| Bruto | € 1.000,00 | € 1.000,00 | € 1.000,00 |
| Bijdrage werknemer | € 130,70 (13,07%) | € 130,70 (13,07%) | € 130,70 (13,07%) |
| Belasting | € 60,85 (7%) | € 0,00 | € 351,02 (40,38%) |
| Netto voor de werknemer | € 808,45 | € 869,30 | € 518,28 |
| Bijdrage werkgever | € 0,00 | € 330,00 (33%) | € 250,00 (25%) |
| Kost voor de werkgever | € 1.000,00 | € 1.330,00 | € 1.250,00 |
| Aftrekbaar in de vennootschapsbelasting | Nee | Ja | Ja |
| Kost na vennootschapsbelasting (25%) | € 1.000,00 | € 997,50 | € 937,50 |
Per euro die het bedrijf na belasting uitgeeft, leveren de winstpremie en de cao 90-bonus ongeveer anderhalf keer zoveel netto op als een gewone bonus. Bij een vennootschap aan het basistarief is de cao 90-bonus zelfs iets voordeliger. Betaalt uw vennootschap het verlaagde tarief voor KMO's, dan is de besparing op de aftrekbare bonus kleiner en liggen beide dicht bij elkaar. Het netto van uw gewone loon berekent u met onze bruto-netto calculator.
Hoe wordt een winstpremie fiscaal behandeld?
- Geen werkgeversbijdragen. U betaalt geen RSZ op de premie.
- Niet aftrekbaar. De premie komt uit de winst na vennootschapsbelasting. Om € 1.000 uit te keren hebt u bij het basistarief € 1.333,33 winst voor belasting nodig.
- Definitieve belasting bij de werknemer. U houdt de solidariteitsbijdrage en de belasting in bij de uitbetaling. De werknemer hoeft de premie niet meer aan te geven.
- Buiten de loonnorm. De winstpremie telt niet mee voor de loonkostenontwikkeling.
Wat is het verschil tussen cao 90 en een winstpremie?
| Winstpremie | Cao 90-bonus | |
|---|---|---|
| Voorwaarde | Winst in het afgesloten boekjaar | Een vooraf vastgelegde, onzekere doelstelling |
| Wie beslist | Algemene vergadering | Bonusplan via cao of toetredingsakte, neergelegd voor een derde van de referteperiode |
| Plafond | 30% van de brutoloonmassa, alle werknemers samen | € 4.255 bruto per werknemer, belastingvrij tot € 3.701 netto |
| Aftrekbaar | Nee | Ja |
| Zaakvoerder | Nee | Nee |
U mag beide naast elkaar gebruiken. Een cao 90-bonus loont als u een concreet doel wilt belonen, zoals minder schade aan het wagenpark. Een winstpremie loont als het jaar gewoon goed was en u dat wilt delen. Alle details over het bonusplan staan in onze gids over de cao 90-bonus.
Winstpremie toekennen: de stappen
- Sluit het boekjaar af en stel de winst vast.
- Bereken het budget. Hoogstens 30% van de totale brutoloonmassa. Bij een loonmassa van € 420.000 is dat € 126.000.
- Kies identiek of gecategoriseerd, en leg de anciënniteitsregel, de pro-rataberekening en de uitsluitingen vast.
- Laat de algemene vergadering beslissen, meestal tijdens de jaarvergadering die de jaarrekening goedkeurt. Neem de verplichte vermeldingen op in de notulen.
- Informeer de werknemers schriftelijk.
- Betaal in één keer uit via de loonverwerking, met inhouding van de solidariteitsbijdrage en de belasting. Gespreide betalingen, bijvoorbeeld per maand, beschouwt de RSZ als een omzetting van loon.
Fouten die werkgevers maken
- De premie aan de zaakvoerder toekennen. Hij is geen werknemer.
- De eindejaarspremie omzetten in een winstpremie. Dat is een verboden omzetting van loon.
- Vergeten dat de premie niet aftrekbaar is, en dus te rekenen met de bruto winst in plaats van de winst na belasting.
- Langdurig zieken volledig uitsluiten terwijl hun periode met gewaarborgd loon wel meetelt.
Wat Business Centrum hierin voor u doet
Wij berekenen vooraf het budget binnen de grens van de loonmassa en zetten het netto en de kost per werknemer naast een cao 90-bonus. Na de beslissing van de algemene vergadering verwerken we de premies in uw loonadministratie, samen met Acerta, met de juiste inhoudingen en de aangifte.