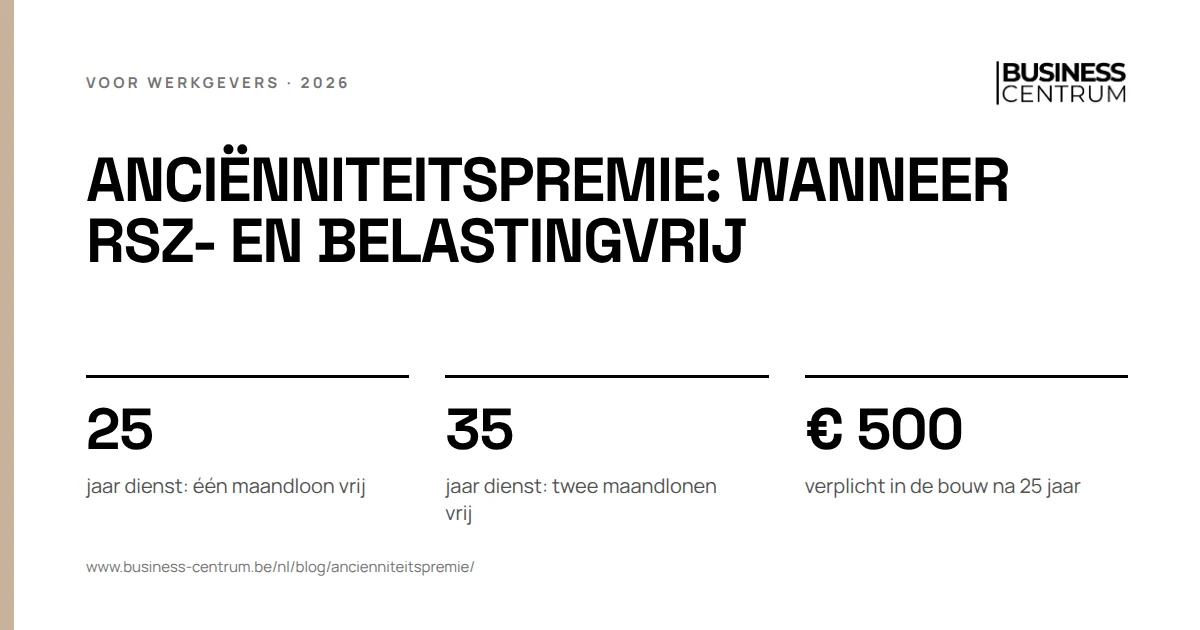
Een anciënniteitspremie is voor de werknemer vrij van RSZ en belasting als u ze hoogstens 2 keer per loopbaan toekent: ten vroegste in het jaar van 25 jaar dienst, tot 1 brutomaandloon, en ten vroegste in het jaar van 35 jaar dienst, tot 2 brutomaandlonen. Wettelijk verplicht is ze niet, maar sommige sectoren leggen ze op.
Is een anciënniteitspremie verplicht?
Niet volgens de wet. Een anciënniteitspremie is verplicht in drie gevallen:
- Uw sector legt ze op. In de bouw (PC 124) heeft een arbeider recht op een vaste premie na 25 en na 35 jaar in dezelfde onderneming. Meer daarover verderop.
- U voerde ze zelf in, via een ondernemingscao, het arbeidsreglement of de arbeidsovereenkomst.
- U geeft ze al jaren volgens een vaste regel. Een werkgever die elke werknemer bij 25 jaar dienst een maandloon schenkt, kan dat niet zomaar voor één persoon schrappen. Een werknemer kan zich op dat gebruik beroepen.
In alle andere gevallen beslist u zelf. Veel KMO's geven ze als erkenning, omdat de premie de werknemer netto evenveel oplevert als ze u kost.
Anciënniteitspremie na 25 jaar dienst: de voorwaarden
De RSZ beschouwt een anciënniteitspremie niet als loon als u deze voorwaarden volgt. De fiscus past dezelfde voorwaarden toe en ziet de premie dan als een vrijgesteld sociaal voordeel.
| Voorwaarde | Eerste premie | Tweede premie |
|---|---|---|
| Ten vroegste in het kalenderjaar van | 25 jaar dienst bij u | 35 jaar dienst bij u |
| Plafond | 1 x het brutomaandloon | 2 x het brutomaandloon |
| Vorm | In geld, in natura of in aankoopcheques | Idem |
Drie details maken het verschil:
- Twee keer per loopbaan bij dezelfde werkgever, niet meer. Een premie na 30 jaar mag ook, maar dan is het de eerste van de twee.
- Het brutomaandloon is het normale maandloon op het ogenblik van de toekenning, voor de inhouding van RSZ. In plaats daarvan mag u het gemiddelde brutomaandloon in uw onderneming nemen: de lonen van het vorige kalenderjaar gedeeld door het aantal voltijdse equivalenten. Kies per kalenderjaar één methode voor iedereen.
- Boven het plafond is het loon. Alleen het deel tot het plafond is vrijgesteld. Het deel erboven volgt de RSZ en de bedrijfsvoorheffing van een gewone bonus.
Geeft u de premie om een andere reden dan de dienstjaren, bijvoorbeeld voor een goede prestatie, of bij pensionering of de sluiting van de onderneming, dan is het geen anciënniteitspremie maar loon. Vermeld daarom in de brief of op de loonbrief uitdrukkelijk dat de premie de dienstjaren beloont.
Rekenvoorbeeld: anciënniteitspremie of gewone bonus?
Een administratief bediende verdient € 2.600 bruto per maand en is dit jaar 25 jaar in dienst. U wilt hem een maandloon extra geven.
| Anciënniteitspremie | Gewone bonus | |
|---|---|---|
| Bruto | € 2.600,00 | € 2.600,00 |
| RSZ werknemer (13,07%) | € 0,00 | € 339,82 |
| Bedrijfsvoorheffing (40,38%) | € 0,00 | € 912,66 |
| Netto voor de werknemer | € 2.600,00 | € 1.347,52 |
| RSZ werkgever (25%) | € 0,00 | € 650,00 |
| Kost voor de werkgever | € 2.600,00 | € 3.250,00 |
| Aftrekbaar als beroepskost | Nee | Ja |
| Kost na vennootschapsbelasting (25%) | € 2.600,00 | € 2.437,50 |
De werknemer krijgt met de anciënniteitspremie bijna het dubbele netto. Voor u is de bonus na belasting iets goedkoper, omdat u hem kunt aftrekken. Bij 35 jaar dienst mag dezelfde bediende tot € 5.200 vrij krijgen. Wilt u een bonus voor de hele ploeg, vergelijk dan met een loonbonus via cao 90.
Is de anciënniteitspremie fiscaal aftrekbaar?
Het vrijgestelde deel niet. Het Wetboek van de inkomstenbelastingen sluit sociale voordelen die voor de werknemer vrijgesteld zijn, uit als beroepskost voor de werkgever. U betaalt de premie dus uit uw winst na belasting.
Het deel boven het plafond is belastbaar loon. Dat deel is wel aftrekbaar, op voorwaarde dat u het op de fiscale fiche 281.10 vermeldt. Respecteert u de voorwaarden helemaal niet, dan is de hele premie loon: belast bij de werknemer en aftrekbaar bij u.
Anciënniteitspremie in uw sector: bouw, PC 200 en andere
Bouw (PC 124). Een arbeider die een ononderbroken anciënniteit van 25 jaar in dezelfde onderneming bereikt, krijgt eenmalig € 500 bruto. Na 35 jaar is dat € 700. Hij moet in het jaar voor die verjaardag nog gewerkt hebben, en u betaalt op de dag zelf of uiterlijk op de volgende betaaldag. De sectorregeling is suppletief: ze geldt als uw onderneming geen eigen regeling heeft. Beide bedragen blijven onder het plafond van de vrijstelling. Geeft u er zelf nog iets bovenop, tel dan alles samen. De andere regels voor de bouw staan in onze gids over PC 124.
Bedienden (PC 200). Het aanvullend paritair comité voor bedienden kent geen anciënniteitspremie. De anciënniteit zit in het barema, dat stijgt met de jaren ervaring. Een premie is daar dus een keuze van uw onderneming. Zie ook onze gids over PC 200.
Transport en horeca. Het goederenvervoer (PC 140.03) en de horeca (PC 302) kennen geen eenmalige anciënniteitspremie. Het loon stijgt er wel met de dienstjaren: in het goederenvervoer via een anciënniteitstoeslag per gewerkt uur, in de horeca via periodieke verhogingen van het minimumloon nadat de werknemer alle functiejaren van zijn loonschaal doorliep. Dat is gewoon loon, met RSZ en bedrijfsvoorheffing. Controleer ook de ondernemingscao's en de sectorakkoorden van het lopende jaar.
Hoe telt u de anciënniteit na een overname of na interim?
Overname. Bij een overgang van onderneming behoudt de werknemer zijn rechten tegenover de nieuwe werkgever, ook zijn anciënniteit. In hun administratieve praktijk aanvaarden de RSZ en de fiscus ook jaren bij vennootschappen van dezelfde groep of dezelfde technische bedrijfseenheid. Telt u voor de premie jaren bij een vorige werkgever mee, bijvoorbeeld na een overname, dan is ze wel niet automatisch een vrijgestelde anciënniteitspremie: de RSZ beoordeelt zo'n geval per dossier.
Interim. De vrijstelling vraagt 25 of 35 jaar in dienst bij u. Jaren als uitzendkracht was de werknemer in dienst van het uitzendkantoor. Telt uw eigen regeling die jaren wel mee en betaalt u daardoor vroeger, dan riskeert u dat de premie loon wordt.
Fouten die werkgevers maken
- Een premie bij pensionering een anciënniteitspremie noemen. Een vertrekpremie is altijd loon.
- Het plafond berekenen op het nettoloon in plaats van op het brutomaandloon.
- Een derde premie geven, bijvoorbeeld na 40 jaar. Ook die is loon.
- De sectorpremie vergeten omdat de werknemer er niet om vraagt.
Wat Business Centrum hierin voor u doet
Wij houden de dienstjaren van uw werknemers bij in de loonadministratie, signaleren wie in het komende jaar 25 of 35 jaar dienst bereikt en berekenen het vrijgestelde plafond. De premie verwerken we correct op de loonbrief en de fiscale fiche, samen met Acerta.