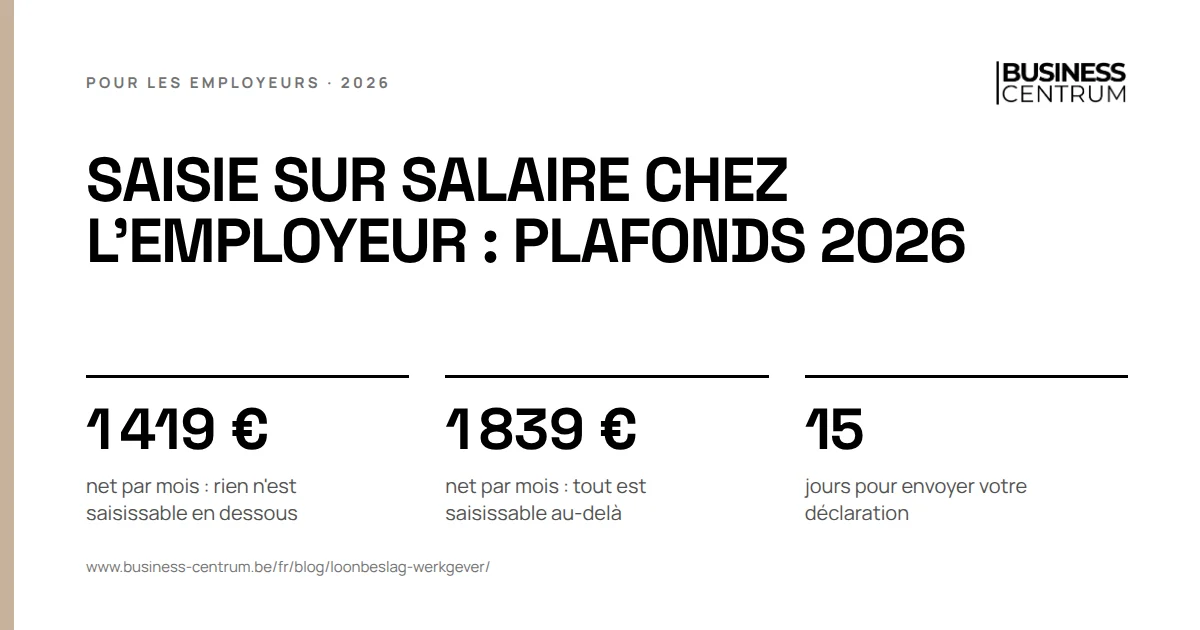
Si vous recevez une saisie sur salaire en tant qu'employeur, vous ne retenez rien, depuis le 1er janvier 2026, sur un salaire mensuel net jusqu'à 1 419 €, et vous retenez tout au-delà de 1 839 €. Entre les deux, trois tranches de 20 %, 30 % et 40 %, moins 88 € par enfant à charge. Dans les 15 jours, vous envoyez la déclaration de tiers saisi.
L'employeur est-il obligé de collaborer à une saisie sur salaire ?
Oui. Lors d'une saisie sur salaire, vous êtes le « tiers saisi » : vous devez un salaire au travailleur, et un créancier de ce travailleur saisit ce salaire. L'acte vient le plus souvent d'un huissier de justice.
Dès la réception de l'acte, vous ne pouvez plus verser la partie saisissable au travailleur. Si vous la payez quand même entièrement, le juge peut vous déclarer débiteur pur et simple de la dette du travailleur. Vous ne choisissez pas non plus de collaborer ou non : vous exécutez la saisie jusqu'à ce que l'huissier la lève.
Une cession de rémunération est autre chose. Le travailleur a lui-même accepté, par exemple pour un prêt, qu'un créancier reçoive une partie de son salaire. Vous retenez aussi, mais selon une autre procédure, expliquée plus bas.
Quels sont les plafonds de la saisie sur salaire en 2026 ?
Les plafonds s'appliquent au salaire net par mois civil, donc après retenue de l'ONSS, du précompte professionnel et des éventuelles cotisations personnelles pour des avantages complémentaires de sécurité sociale, comme une pension complémentaire. Ils sont indexés chaque année au 1er janvier, et en cours d'année si l'indice varie de plus de 5 %. Les plafonds 2026 s'appliquent depuis le 1er janvier 2026.
| Salaire mensuel net | Partie saisissable |
|---|---|
| Jusqu'à 1 419 € | Rien |
| De 1 419 € à 1 524 € | 20 % de cette partie |
| De 1 524 € à 1 682 € | 30 % de cette partie |
| De 1 682 € à 1 839 € | 40 % de cette partie |
| Au-delà de 1 839 € | Tout |
Le pécule de vacances tombe aussi sous la saisie. Les chèques-repas qui respectent les conditions légales ne sont pas saisissables. Si le travailleur ne travaille pas un mois complet ou a un autre revenu, le calcul peut être différent. Faites-le vérifier par votre administration salariale.
Exemple chiffré avec enfants à charge
Un chauffeur gagne 2 100 € net par mois. Il a deux enfants à charge et vous a remis le formulaire à temps.
| Tranche | Calcul | Saisissable |
|---|---|---|
| Jusqu'à 1 419 € | rien | 0,00 € |
| 1 419 € à 1 524 € | 105 € × 20 % | 21,00 € |
| 1 524 € à 1 682 € | 158 € × 30 % | 47,40 € |
| 1 682 € à 1 839 € | 157 € × 40 % | 62,80 € |
| Au-delà de 1 839 € | 2 100 € - 1 839 € | 261,00 € |
| Sous-total | 392,20 € | |
| Deux enfants à charge | 2 × 88 € | - 176,00 € |
| Retenue | 216,20 € |
Le chauffeur garde 1 883,80 €. Si un collègue avec un enfant gagne 1 600 € net, la partie saisissable est de 43,80 €. Après déduction de 88 € pour l'enfant, il ne reste rien : vous ne retenez rien. Pour connaître le net d'un autre salaire brut, utilisez notre calculateur brut-net.
Quand un enfant compte-t-il comme enfant à charge ?
Pas automatiquement. Le travailleur reçoit un formulaire officiel avec la dénonciation de la saisie et vous le remet contre accusé de réception ou par recommandé, avec une preuve comme un certificat de composition de ménage ou une attestation de la mutualité. La réduction s'applique à partir du mois suivant la réception, si vous avez reçu le formulaire au moins 10 jours ouvrables avant la date de paiement habituelle. Une seule déclaration suffit par procédure, même si d'autres créanciers s'ajoutent.
La procédure de saisie sur salaire pour l'employeur, étape par étape
- Recevez l'acte et bloquez. À partir de ce jour, vous ne versez plus la partie saisissable.
- Faites la déclaration de tiers saisi dans les 15 jours. Par recommandé ou contre accusé de réception à l'huissier ou au créancier, et une copie au travailleur.
- L'huissier dénonce la saisie au travailleur dans les 8 jours. Ce n'est pas votre tâche, mais le travailleur vient souvent vous en parler.
- Attendez le délai d'opposition. En cas de saisie-exécution, le travailleur a 15 jours après la dénonciation pour former opposition devant le juge des saisies.
- Versez. En cas de saisie-exécution, vous versez à l'huissier au plus tôt 2 jours après la fin de ce délai. En cas de saisie conservatoire, vous conservez les montants à part jusqu'à nouvelles instructions.
- Recalculez chaque mois. Le salaire net varie, et la partie saisissable aussi.
- N'arrêtez qu'après la mainlevée. L'huissier vous informe quand la dette est payée.
Si le travailleur quitte l'entreprise, prévenez l'huissier et appliquez la saisie au décompte final. Les documents à établir figurent dans notre article sur les documents sociaux en fin de contrat.
Un modèle de déclaration de tiers saisi pour l'employeur
La déclaration va à un huissier de justice ou à un créancier. S'il est établi en Flandre, vous la rédigez en néerlandais ; en Wallonie, en français ; à Bruxelles, en français ou en néerlandais. Voici le texte néerlandais, puis la version française :
Verklaring van derde-beslagene
[Naam werkgever], [ondernemingsnummer], [adres]
Aan [gerechtsdeurwaarder, kantoor, adres], dossier [referentie]
Betreft: beslag onder derden ten laste van [naam werknemer], betekend op [datum]
- [Naam werknemer] is bij ons in dienst sinds [datum] met een arbeidsovereenkomst van [onbepaalde/bepaalde] duur.
- Het nettoloon bedraagt ongeveer € [bedrag] per maand. Het loon wordt betaald op [dag] van de maand.
- Wij hebben op het ogenblik van het beslag [geen / de volgende] andere beslagen of loonoverdrachten ontvangen: [schuldeiser, datum, bedrag].
- [Indien van toepassing:] De werknemer heeft een verklaring kind ten laste ingediend voor [aantal] kinderen.
- Wij houden vanaf de loonbetaling van [maand] het beslagbare deel in volgens artikel 1409 van het Gerechtelijk Wetboek.
Een kopie van deze verklaring wordt aan de werknemer bezorgd.
[Datum, naam en handtekening]
En français :
Déclaration de tiers saisi
[Nom de l'employeur], [numéro d'entreprise], [adresse]
À [huissier de justice, étude, adresse], dossier [référence]
Objet : saisie-arrêt à charge de [nom du travailleur], signifiée le [date]
- [Nom du travailleur] est à notre service depuis le [date] sous contrat de travail à durée [indéterminée/déterminée].
- Son salaire net s'élève à environ [montant] € par mois. Le salaire est payé le [jour] du mois.
- Au moment de la saisie, nous avons reçu [aucune / les] autres saisies ou cessions de rémunération [suivantes]: [créancier, date, montant].
- [Le cas échéant:] Le travailleur a introduit une déclaration d'enfant à charge pour [nombre] enfants.
- À partir du paiement du salaire de [mois], nous retenons la partie saisissable conformément à l'article 1409 du Code judiciaire.
Une copie de la présente déclaration est remise au travailleur.
[Date, nom et signature]
Téléchargez ce modèle en Word et en PDF.
La cession de rémunération suit une autre procédure
En cas de cession, le créancier envoie d'abord une notification au travailleur et vous adresse une confirmation de cet envoi. Le travailleur dispose de 10 jours pour s'y opposer. Si vous recevez son opposition, vous en informez le créancier dans les 5 jours et ne retenez rien tant que le juge de paix n'a pas validé la cession. Sans opposition, vous retenez à partir de la décision du créancier d'exécuter la cession. Les mêmes plafonds s'appliquent.
Que faire en cas de concours de saisies, de cessions ou de saisie fiscale ?
Si vous recevez plusieurs saisies ou cessions pour le même travailleur, vous ne retenez la partie saisissable qu'une seule fois. Vous ne choisissez pas vous-même qui est payé en premier.
- La pension alimentaire passe avant tout. Les plafonds ne s'appliquent pas aux obligations alimentaires. Ce que vous retenez à ce titre diminue ce que les autres créanciers peuvent encore obtenir.
- Les saisies ordinaires se partagent. L'huissier répartit la partie saisissable au prorata des dettes. Vous versez alors à l'huissier, pas aux créanciers.
- Une cession de rémunération prend son rang via l'avis que l'huissier envoie au fichier central des avis de saisie. Une cession enregistrée avant la saisie passe en principe en premier. Si deux cessions entrent en conflit, vous versez la partie cessible à un huissier ou à un séquestre, qui fixe le rang.
- Saisie fiscale. Le receveur des impôts peut saisir par lettre recommandée, sans huissier, et bénéficie d'un privilège sur les créanciers ordinaires. Les plafonds s'appliquent bien.
En cas de doute sur l'ordre, demandez-le par écrit à l'huissier et conservez sa réponse.
Les erreurs fréquentes des employeurs
- Oublier la déclaration parce que le travailleur dit qu'il « règle ça avec le créancier ».
- Calculer sur le salaire brut au lieu du salaire net.
- Oublier les enfants à charge alors que le travailleur a remis le formulaire à temps.
- En cas de concours, payer un seul créancier au lieu de l'huissier.
Ce que Business Centrum fait pour vous
Chaque mois, nous calculons la partie saisissable dans le traitement des salaires, tenons compte des enfants à charge et des concours, et veillons à ce que les versements soient corrects, avec Acerta. Nous vous aidons aussi à rédiger correctement la déclaration de tiers saisi dans les 15 jours.