Les montants de la saisie et de la cession sur salaire changent le 1er janvier 2027. L'arrêté royal fixant les montants de 2027 n'est pas encore paru : les deux années précédentes, il a été publié début décembre. Jusqu'au 31 décembre 2026, vous ne retenez rien sur un salaire mensuel net jusqu'à 1 419 € et tout ce qui dépasse 1 839 €, moins 88 € par enfant à charge. Une prime de fin d'année payée en décembre relève donc encore des montants de 2026 et s'ajoute au net de ce mois.
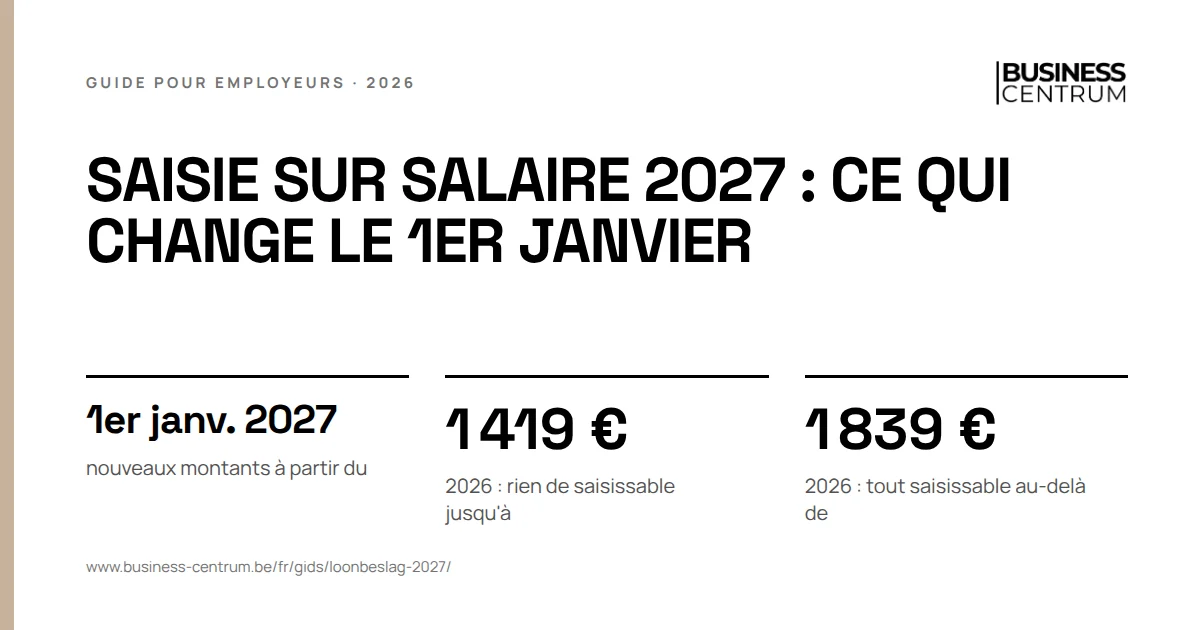
Saisie sur salaire 2027 : ce qui est fixé et ce qui ne l'est pas
Une saisie ou une cession sur salaire ne peut jamais emporter tout le salaire. Le Code judiciaire protège une partie du salaire net par des plafonds qui suivent l'indice chaque année. Ce qui est fixé au 24 octobre 2026 :
| 2026 (en vigueur) | 2027 | |
|---|---|---|
| Salaire mensuel net insaisissable | jusqu'à 1 419 € | pas encore connu |
| Tranche à 20 % | jusqu'à 1 524 € | pas encore connu, même pourcentage |
| Tranche à 30 % | jusqu'à 1 682 € | pas encore connu, même pourcentage |
| Tranche à 40 % | jusqu'à 1 839 € | pas encore connu, même pourcentage |
| Tout saisissable au-delà de | 1 839 € | pas encore connu |
| Réduction par enfant à charge | 88 € | pas encore connu |
| En vigueur à partir du | 1er janvier 2026 | 1er janvier 2027 |
| Déclaration de tiers saisi | dans les 15 jours | inchangé |
Les pourcentages par tranche, les délais et la procédure ne changent pas au 1er janvier. Ce que vous faites étape par étape lors d'une nouvelle saisie, avec un modèle de déclaration, figure dans notre guide saisie sur salaire chez l'employeur. Cette page traite du passage à l'an neuf : les nouveaux montants, le mois de décembre et ce que vous recalculez en janvier.
Comment sont calculés les montants de la saisie sur salaire 2027
La loi contient des montants de base fixes : 1 316 € pour le premier plafond, 1 706 € pour le plafond supérieur et 81 € par enfant à charge, avec deux plafonds intermédiaires. Chaque année, un arrêté royal adapte ces montants à l'indice :
- Le montant de base est multiplié par l'indice santé lissé de novembre.
- Le résultat est divisé par l'indice de départ 123,47.
- Le montant est arrondi à l'euro supérieur.
Pour 2026, l'arrêté s'est basé sur l'indice de novembre 2025, 133,07. Le premier plafond est ainsi devenu 1 316 € x 133,07 / 123,47, arrondi à 1 419 €. Pour 2027, la même formule s'applique avec l'indice de novembre 2026. Les nouveaux montants entrent en vigueur le 1er janvier qui suit l'adaptation, soit le 1er janvier 2027.
Si l'indice augmente ou diminue en cours d'année de plus de 5 % par rapport à la dernière adaptation, le Roi adapte aussi les montants en cours d'année. C'est rare, mais cela signifie que vous surveillez le Moniteur pas seulement en décembre. Le fonctionnement de l'indexation et la date à laquelle les salaires augmentent dans votre commission figurent dans indexation janvier 2027.
Montants saisissables : 2025, 2026 et 2027 côte à côte
Une comparaison montre comment les montants protégés suivent l'indice chaque année.
| Salaire mensuel net | 2025 | 2026 | 2027 |
|---|---|---|---|
| Insaisissable jusqu'à | 1 388 € | 1 419 € | pas encore connu |
| Fin de la tranche à 20 % | 1 492 € | 1 524 € | pas encore connu |
| Fin de la tranche à 30 % | 1 646 € | 1 682 € | pas encore connu |
| Tout saisissable au-delà de | 1 800 € | 1 839 € | pas encore connu |
| Par enfant à charge | 86 € | 88 € | pas encore connu |
| Arrêté royal du | 5 décembre 2024 | 3 décembre 2025 | pas encore paru |
Des plafonds plus élevés signifient que le travailleur conserve davantage de son salaire. Pour vous, ils signifient un nouveau calcul en janvier, même si le salaire ne change pas. Si le salaire augmente au 1er janvier par l'indexation de votre commission, salaire et plafonds bougent en même temps, et la part saisissable peut aussi bien augmenter que diminuer.
Saisie sur salaire en décembre : prime de fin d'année et pécule de vacances
Les plafonds s'appliquent au salaire net que le travailleur reçoit par mois civil, après ONSS, précompte professionnel et retenues pour une sécurité sociale complémentaire comme une assurance de groupe. Le SPF Emploi cite expressément l'indemnité de préavis, la prime de fin d'année et le treizième mois comme rémunération. Le pécule de vacances est lui aussi saisissable.
D'où le piège de décembre. Si vous payez la prime de fin d'année avec le salaire de décembre, le net de ce mois augmente fortement. Tout ce qui dépasse 1 839 € est entièrement saisissable : dans les faits, le net de la prime va entièrement au créancier.
Exemple chiffré : saisie sur salaire en décembre 2026 avec prime de fin d'année
Sofie est employée, n'a pas d'enfant à charge et fait l'objet d'une saisie. Son salaire mensuel net est de 2 050 €. En décembre, elle reçoit sa prime de fin d'année, 1 450 € net. Vous appliquez les montants de 2026.
| Tranche | Novembre : 2 050 € net | Décembre : 3 500 € net |
|---|---|---|
| Jusqu'à 1 419 € | 0,00 € | 0,00 € |
| 1 419 € à 1 524 € à 20 % | 21,00 € | 21,00 € |
| 1 524 € à 1 682 € à 30 % | 47,40 € | 47,40 € |
| 1 682 € à 1 839 € à 40 % | 62,80 € | 62,80 € |
| Au-delà de 1 839 € | 211,00 € | 1 661,00 € |
| Retenue | 342,20 € | 1 792,20 € |
En novembre, Sofie garde 1 707,80 €, en décembre 1 707,80 € : exactement la même chose. Toute la prime de fin d'année nette va à la saisie. Ce n'est pas une erreur de votre paie, c'est la règle. Prévenez le travailleur, pour que la fiche de paie de décembre ne soit pas une surprise.
Comment passer d'une prime brute au net qui compte ici : calcul de la prime de fin d'année nette. Le montant brut par secteur figure dans calcul de la prime de fin d'année et dans l'aperçu prime de fin d'année 2026 par commission. Si la prime est payée par un fonds sectoriel, comme dans le transport de marchandises, c'est le fonds qui est tiers saisi et qui verse la prime au saisissant ; voir la prime de fin d'année CP 140.
Il en va de même pour le double pécule de vacances d'un employé le mois où vous le payez, et pour une indemnité de préavis lors d'un licenciement. Le contenu du pécule figure dans pécule de vacances 2026 ; le calcul d'une indemnité de préavis dans calcul de l'indemnité de rupture.
Quels revenus relèvent de la saisie sur salaire 2027 ?
| Revenu | Saisissable ou cessible | Plafonds |
|---|---|---|
| Salaire, commissions, primes | oui | les tranches de l'article 1409 |
| Prime de fin d'année et treizième mois | oui, comme rémunération | les tranches, sur le net du mois du paiement |
| Indemnité de préavis | oui, comme rémunération | les tranches |
| Pécule de vacances | oui | les tranches |
| Allocations de chômage et indemnités de maladie | oui, chez celui qui les verse | plus strict : 40 % dans la deuxième tranche |
| Allocations familiales et allocations aux personnes handicapées | non | insaisissables |
| Saisie pour pension alimentaire | oui | aucun plafond : tout le salaire |
Le tableau du SPF Emploi distingue revenus professionnels et revenus de remplacement. Pour la rémunération, la deuxième tranche est saisissable à 30 %, pour un revenu de remplacement à 40 %. Le salaire garanti que vous payez vous-même pendant les premières semaines de maladie est de la rémunération. Ensuite, c'est la mutualité qui paie l'indemnité, et c'est elle qui exécute la saisie sur cette indemnité. Qui paie quoi en cas de maladie : salaire garanti.
Ce que l'employeur règle au passage à l'an neuf
- Payez décembre avec les montants de 2026. Y compris la prime de fin d'année que vous versez en décembre. Si vous payez le salaire de décembre seulement en janvier, faites vérifier quels montants appliquer.
- Surveillez le Moniteur durant la première moitié de décembre. L'arrêté s'intitule chaque année « arrêté royal portant exécution de l'article 1409, § 2, du Code judiciaire ».
- Encodez les nouveaux montants dans votre paie avant le premier calcul de janvier : les quatre plafonds et le montant par enfant à charge.
- Recalculez chaque saisie et chaque cession en cours sur le net de janvier. Le salaire net change lui aussi, par l'index, de nouveaux barèmes de précompte professionnel ou une autre réduction ONSS.
- Conservez les déclarations d'enfant à charge. Une déclaration remise selon les règles reste valable ; seul le montant par enfant augmente. Une nouvelle déclaration vaut à partir du mois qui suit sa réception, si vous l'avez reçue au moins 10 jours ouvrables avant la date de paiement habituelle.
- Mentionnez correctement la retenue sur la fiche de paie et sur le compte individuel du travailleur.
Si une nouvelle saisie arrive en janvier, le délai pour la déclaration de tiers saisi reste de 15 jours. Un modèle à compléter se trouve à déclaration de tiers saisi. En cas de saisie-exécution, vous versez à l'huissier après le délai d'opposition de 15 jours, au plus tôt 2 jours plus tard.
Calcul de la saisie sur salaire 2027 pour un travailleur à temps partiel
Avec un salaire net plus bas, un plafond plus élevé peut faire disparaître complètement la saisie. Un exemple avec les montants de 2026, pour montrer le mécanisme.
Karim travaille à mi-temps et gagne 1 650 € net par mois. Il a un enfant à charge et vous a remis la déclaration à temps.
| Étape | Calcul | Montant |
|---|---|---|
| Tranche à 20 % | (1 524 € - 1 419 €) x 20 % | 21,00 € |
| Tranche à 30 % | (1 650 € - 1 524 €) x 30 % | 37,80 € |
| Saisissable avant enfants | 58,80 € | |
| Un enfant à charge | - 88 € | - 88,00 € |
| Retenue | jamais négative | 0,00 € |
Karim échappe donc déjà à la saisie en 2026. Si les plafonds augmentent en 2027 et que son net reste identique, cela reste le cas. Si son salaire augmente par une indexation ou plus d'heures, recalculez. Le net d'un salaire brut se calcule avec le calculateur brut-net ou se lit dans du brut au net.
Erreurs au passage à l'an neuf
- Garder les anciens montants en janvier, ce qui vous fait retenir trop et rembourser la différence au travailleur.
- Encoder un montant estimé avant la parution de l'arrêté. Les plafonds sont arrondis à l'euro supérieur ; une estimation est presque toujours fausse.
- Tenir la prime de fin d'année à l'écart de la saisie. C'est de la rémunération. Pouvez-vous retenir du salaire en dehors d'une saisie ou d'une cession ? C'est une autre question : uniquement dans les cas que la loi autorise.
- Oublier la saisie lors d'un départ sur le décompte final avec l'indemnité de préavis. Les documents à établir lors d'un licenciement figurent dans documents sociaux en cas de licenciement, les étapes dans licencier un travailleur.
- Payer le salaire en retard en attendant la saisie. Les dates de paiement restent d'application ; voir paiement du salaire.
Tout ce qui change au 1er janvier 2027 pour les employeurs, de l'index à la voiture de société, est réuni dans ce qui change en 2027.
Ce que Business Centrum fait pour vous
Business Centrum encode les nouveaux montants dans votre gestion salariale dès que l'arrêté paraît au Moniteur, et recalcule chaque saisie et chaque cession en cours sur le salaire de janvier, avec Acerta. En décembre, nous tenons compte de la prime de fin d'année et du net du mois, et nous vous aidons à rédiger la déclaration de tiers saisi dans les 15 jours. Vous avez un travailleur sous saisie et vous hésitez pour décembre ou janvier ? Faites-le vérifier.