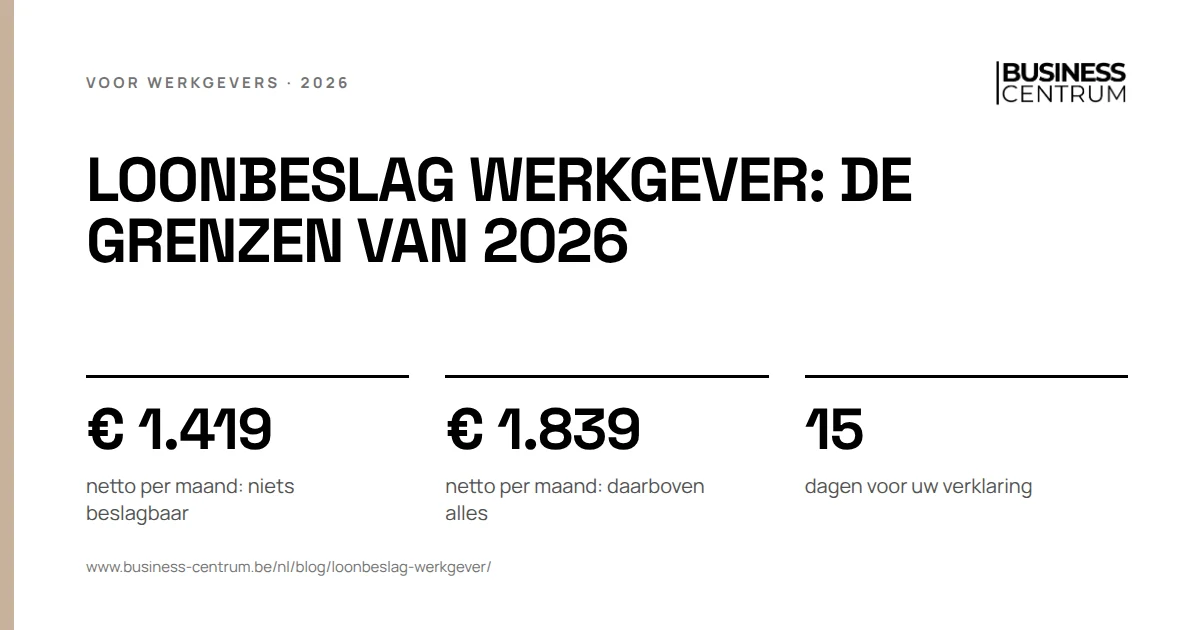
Krijgt u als werkgever een loonbeslag, dan houdt u sinds 1 januari 2026 niets in op een netto maandloon tot € 1.419 en alles boven € 1.839. Daartussen gelden drie schijven van 20%, 30% en 40%, min € 88 per kind ten laste. Binnen 15 dagen stuurt u de verklaring van derde-beslagene.
Moet u als werkgever meewerken aan een loonbeslag?
Ja. Bij een loonbeslag bent u als werkgever de "derde-beslagene": u bent de werknemer loon verschuldigd, en een schuldeiser van die werknemer legt beslag op dat loon. De akte komt meestal van een gerechtsdeurwaarder.
Vanaf de ontvangst van de akte mag u het beslagbare deel niet meer aan de werknemer uitbetalen. Betaalt u het toch volledig uit, dan kan de rechter u gewoon schuldenaar verklaren voor de schuld van de werknemer. U kiest ook niet zelf of u meewerkt: u voert het beslag uit tot de gerechtsdeurwaarder het opheft.
Een loonoverdracht is iets anders. Daarbij heeft de werknemer zelf, bij een lening bijvoorbeeld, toegestemd dat een schuldeiser een deel van zijn loon mag krijgen. Ook dan houdt u in, maar volgens een andere procedure. Die leest u verderop.
Hoeveel houdt u in bij loonbeslag? De grenzen van 2026
De grenzen gelden op het nettoloon per kalendermaand, dus na de inhouding van RSZ, bedrijfsvoorheffing en eventuele persoonlijke bijdragen voor aanvullende sociale zekerheid, zoals een aanvullend pensioen. Ze worden elk jaar op 1 januari geïndexeerd, en tussentijds als de index in de loop van het jaar meer dan 5% verandert. De grenzen van 2026 gelden sinds 1 januari 2026.
| Netto maandloon | Beslagbaar deel |
|---|---|
| Tot € 1.419 | Niets |
| Van € 1.419 tot € 1.524 | 20% van dat deel |
| Van € 1.524 tot € 1.682 | 30% van dat deel |
| Van € 1.682 tot € 1.839 | 40% van dat deel |
| Boven € 1.839 | Alles |
Het vakantiegeld valt ook onder het beslag. Maaltijdcheques die aan de wettelijke voorwaarden voldoen, zijn niet beslagbaar. Werkt de werknemer niet voor een volledige maand, of heeft hij nog een ander inkomen, dan kan de berekening anders uitvallen. Laat dat narekenen door wie uw loonadministratie doet.
Rekenvoorbeeld met kinderen ten laste
Een chauffeur verdient € 2.100 netto per maand. Hij heeft twee kinderen ten laste en bezorgde u op tijd het formulier.
| Schijf | Berekening | Beslagbaar |
|---|---|---|
| Tot € 1.419 | niets | € 0,00 |
| € 1.419 tot € 1.524 | € 105 x 20% | € 21,00 |
| € 1.524 tot € 1.682 | € 158 x 30% | € 47,40 |
| € 1.682 tot € 1.839 | € 157 x 40% | € 62,80 |
| Boven € 1.839 | € 2.100 - € 1.839 | € 261,00 |
| Subtotaal | € 392,20 | |
| Twee kinderen ten laste | 2 x € 88 | - € 176,00 |
| Inhouding | € 216,20 |
De chauffeur houdt € 1.883,80 over. Verdient een collega met één kind € 1.600 netto, dan is het beslagbare deel € 43,80. Na aftrek van € 88 voor het kind blijft er niets over: u houdt niets in. Wilt u het netto bij een ander brutoloon kennen, gebruik dan onze bruto-netto calculator.
Kind ten laste: wanneer telt het mee?
Niet automatisch. De werknemer krijgt bij de aanzegging van het beslag een officieel formulier en bezorgt het u tegen ontvangstbewijs of aangetekend, met een bewijs zoals een attest van gezinssamenstelling of een attest van het ziekenfonds. De vermindering geldt vanaf de maand na ontvangst, als u het formulier minstens 10 werkdagen voor de gewone betaaldatum kreeg. Eén verklaring volstaat per procedure, ook als er later schuldeisers bijkomen.
De procedure bij loonbeslag: de stappen voor de werkgever
- Ontvang de akte en blokkeer. Vanaf die dag betaalt u het beslagbare deel niet meer uit.
- Doe binnen 15 dagen de verklaring van derde-beslagene. Aangetekend of tegen ontvangstbewijs aan de gerechtsdeurwaarder of de schuldeiser, en een kopie aan de werknemer.
- De deurwaarder zegt het beslag aan de werknemer aan, binnen 8 dagen. Dat is niet uw taak, maar de werknemer komt er vaak mee bij u.
- Wacht de verzettermijn af. Bij een uitvoerend beslag heeft de werknemer 15 dagen na de aanzegging om verzet aan te tekenen bij de beslagrechter.
- Draag af. Bij een uitvoerend beslag stort u ten vroegste 2 dagen na het einde van die termijn aan de gerechtsdeurwaarder. Bij een bewarend beslag houdt u de bedragen apart tot u verdere instructies krijgt.
- Herbereken elke maand. Het nettoloon schommelt, en daarmee het beslagbare deel.
- Stop pas na de opheffing. De gerechtsdeurwaarder laat u weten wanneer de schuld betaald is.
Vertrekt de werknemer, laat de deurwaarder dat dan weten en pas het beslag toe op de eindafrekening. Welke documenten u dan nog opmaakt, staat in ons stuk over sociale documenten bij ontslag.
Een model voor de werkgeversverklaring bij loonbeslag
Verklaring van derde-beslagene
[Naam werkgever], [ondernemingsnummer], [adres]
Aan [gerechtsdeurwaarder, kantoor, adres], dossier [referentie]
Betreft: beslag onder derden ten laste van [naam werknemer], betekend op [datum]
- [Naam werknemer] is bij ons in dienst sinds [datum] met een arbeidsovereenkomst van [onbepaalde/bepaalde] duur.
- Het nettoloon bedraagt ongeveer € [bedrag] per maand. Het loon wordt betaald op [dag] van de maand.
- Wij hebben op het ogenblik van het beslag [geen / de volgende] andere beslagen of loonoverdrachten ontvangen: [schuldeiser, datum, bedrag].
- [Indien van toepassing:] De werknemer heeft een verklaring kind ten laste ingediend voor [aantal] kinderen.
- Wij houden vanaf de loonbetaling van [maand] het beslagbare deel in volgens artikel 1409 van het Gerechtelijk Wetboek.
Een kopie van deze verklaring wordt aan de werknemer bezorgd.
[Datum, naam en handtekening]
Download dit model in Word en PDF.
Loonoverdracht: een andere procedure
Bij een loonoverdracht stuurt de schuldeiser eerst de werknemer een kennisgeving en u een bevestiging daarvan. De werknemer heeft 10 dagen om zich te verzetten. Ontvangt u zijn verzet, dan brengt u de schuldeiser binnen 5 dagen op de hoogte en houdt u niets in tot de vrederechter de overdracht bekrachtigt. Komt er geen verzet, dan houdt u in vanaf de beslissing van de schuldeiser om de overdracht uit te voeren. Dezelfde loongrenzen gelden.
Samenloop: beslag, loonoverdracht en fiscaal beslag
Krijgt u meerdere beslagen of overdrachten voor dezelfde werknemer, dan houdt u het beslagbare deel één keer in. U kiest niet zelf wie eerst betaald wordt.
- Onderhoudsgeld gaat voor alles. Voor alimentatie gelden de loongrenzen niet. Wat u daarvoor inhoudt, gaat af van wat andere schuldeisers nog kunnen krijgen.
- Gewone beslagen delen. De gerechtsdeurwaarder verdeelt het beslagbare deel in verhouding tot de schulden. U stort dan aan de deurwaarder, niet aan de schuldeisers.
- Een loonoverdracht krijgt haar rang via het bericht dat de gerechtsdeurwaarder naar het centraal bestand van berichten van beslag stuurt. Een overdracht die daar voor het beslag stond, gaat in principe voor. Botsen twee overdrachten, dan stort u het overdraagbare deel aan een gerechtsdeurwaarder of een sekwester, die de rang bepaalt.
- Fiscaal beslag. De belastingontvanger kan beslag leggen met een aangetekende brief, zonder gerechtsdeurwaarder, en heeft een voorrecht tegenover gewone schuldeisers. De loongrenzen gelden wel.
Twijfelt u over de volgorde, vraag het schriftelijk aan de gerechtsdeurwaarder en bewaar zijn antwoord.
Fouten die werkgevers maken
- De verklaring vergeten omdat de werknemer zegt dat hij "het regelt met de schuldeiser".
- Op het brutoloon rekenen in plaats van op het nettoloon.
- De kinderen ten laste vergeten nadat de werknemer het formulier tijdig gaf.
- Bij samenloop aan één schuldeiser betalen in plaats van aan de gerechtsdeurwaarder.
Wat Business Centrum hierin voor u doet
Wij berekenen elke maand het beslagbare deel in de loonverwerking, houden rekening met kinderen ten laste en samenloop, en zorgen dat de afdracht juist gebeurt, samen met Acerta. Wij helpen u ook om de verklaring van derde-beslagene binnen 15 dagen correct op te stellen.