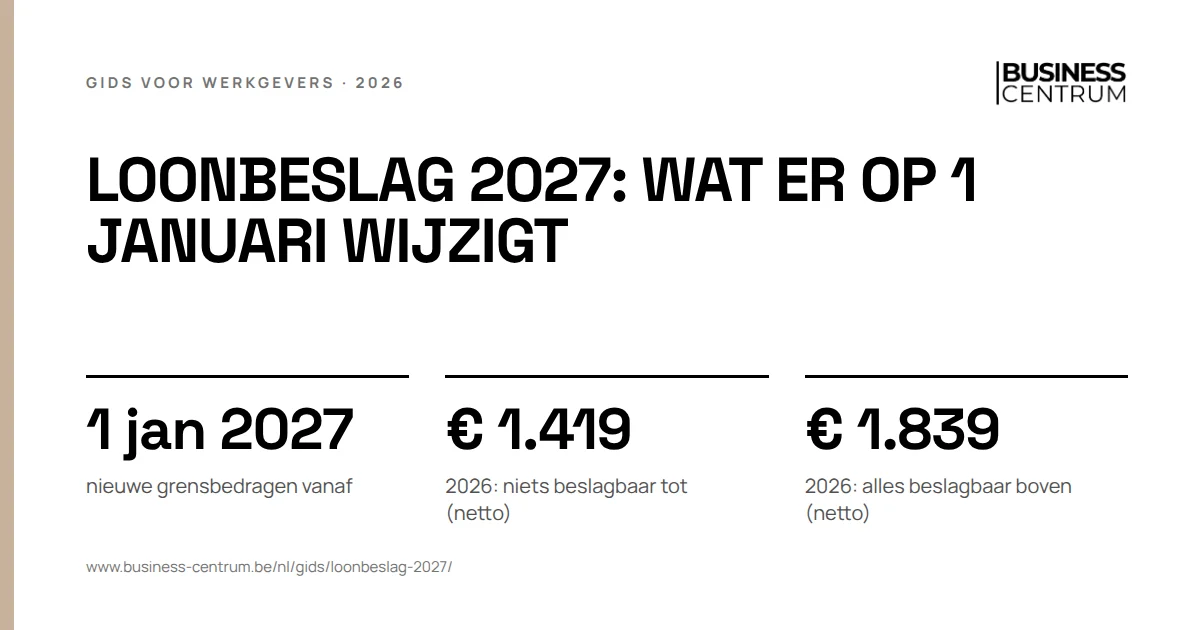
De grensbedragen voor loonbeslag en loonoverdracht krijgen op 1 januari 2027 nieuwe bedragen. Het koninklijk besluit met de bedragen van 2027 is er nog niet: de vorige twee jaren verscheen het begin december. Tot 31 december 2026 houdt u niets in op een netto maandloon tot € 1.419 en alles boven € 1.839, min € 88 per kind ten laste. Een eindejaarspremie die u in december betaalt, valt dus nog onder de grenzen van 2026, en voegt zich bij het netto van die maand.
Loonbeslag 2027: wat staat vast en wat nog niet
Een loonbeslag of een loonoverdracht mag nooit het hele loon wegnemen. Het Gerechtelijk Wetboek beschermt een deel van het nettoloon met grensbedragen die elk jaar meestijgen met de index. Wat er op 24 oktober 2026 vaststaat:
| 2026 (geldt nu) | 2027 | |
|---|---|---|
| Netto maandloon dat niet beslagbaar is | tot € 1.419 | nog niet bekend |
| Schijf van 20% | tot € 1.524 | nog niet bekend, zelfde percentage |
| Schijf van 30% | tot € 1.682 | nog niet bekend, zelfde percentage |
| Schijf van 40% | tot € 1.839 | nog niet bekend, zelfde percentage |
| Alles beslagbaar boven | € 1.839 | nog niet bekend |
| Vermindering per kind ten laste | € 88 | nog niet bekend |
| Van kracht vanaf | 1 januari 2026 | 1 januari 2027 |
| Verklaring van derde-beslagene | binnen 15 dagen | ongewijzigd |
De percentages per schijf, de termijnen en de procedure veranderen niet op 1 januari. Wat u bij een nieuw beslag stap voor stap doet, met een model voor de verklaring, staat in onze gids loonbeslag werkgever. Deze pagina gaat over de jaarwissel: de nieuwe bedragen, de maand december en wat u in januari herberekent.
Hoe de grensbedragen van loonbeslag 2027 berekend worden
De wet zelf bevat vaste basisbedragen: € 1.316 voor de eerste grens, € 1.706 voor de bovenste en € 81 per kind ten laste, met daartussen nog twee grenzen. Elk jaar zet een koninklijk besluit die bedragen om naar de index:
- Het basisbedrag wordt vermenigvuldigd met de afgevlakte gezondheidsindex van november.
- Het resultaat wordt gedeeld door de vertrekindex 123,47.
- Het bedrag wordt afgerond op de hogere euro.
Voor 2026 rekende het besluit met de index van november 2025, 133,07. De eerste grens werd zo € 1.316 x 133,07 / 123,47, afgerond € 1.419. Voor 2027 is het dezelfde formule met de index van november 2026. De nieuwe bedragen gaan in op 1 januari na de aanpassing, dus op 1 januari 2027.
Stijgt of daalt de index in de loop van het jaar met meer dan 5% tegenover de laatste aanpassing, dan past de Koning de bedragen ook tussentijds aan. Dat gebeurt zelden, maar het betekent dat u het Staatsblad niet alleen in december in het oog houdt. Hoe de index in het algemeen werkt en wanneer de lonen in uw comité stijgen, leest u in indexering januari 2027.
Grensbedragen loonbeslag: 2025, 2026 en 2027 naast elkaar
Een vergelijking toont hoe de beschermde bedragen elk jaar meestijgen met de index.
| Netto maandloon | 2025 | 2026 | 2027 |
|---|---|---|---|
| Niet beslagbaar tot | € 1.388 | € 1.419 | nog niet bekend |
| Einde schijf 20% | € 1.492 | € 1.524 | nog niet bekend |
| Einde schijf 30% | € 1.646 | € 1.682 | nog niet bekend |
| Alles beslagbaar boven | € 1.800 | € 1.839 | nog niet bekend |
| Per kind ten laste | € 86 | € 88 | nog niet bekend |
| Koninklijk besluit van | 5 december 2024 | 3 december 2025 | nog niet verschenen |
Hogere grenzen betekenen voor de werknemer dat hij meer van zijn loon behoudt. Voor u betekenen ze een nieuwe berekening in januari, ook als het loon zelf niet verandert. Stijgt het loon op 1 januari door de indexering van uw comité, dan schuiven loon en grenzen tegelijk, en kan het beslagbare deel zowel stijgen als dalen.
Loonbeslag in december: eindejaarspremie en vakantiegeld
De grenzen gelden op het nettoloon dat de werknemer per kalendermaand ontvangt, na RSZ, bedrijfsvoorheffing en inhoudingen voor aanvullende sociale zekerheid zoals een groepsverzekering. De FOD Werkgelegenheid noemt uitdrukkelijk de opzeggingsvergoeding, de eindejaarspremie en de dertiende maand als loon. Ook het vakantiegeld is vatbaar voor beslag.
Daaruit volgt de valkuil van december. Betaalt u de eindejaarspremie samen met het loon van december, dan stijgt het netto van die maand fors. Alles boven € 1.839 is volledig beslagbaar, dus het netto van de premie gaat in de praktijk helemaal naar de schuldeiser.
Rekenvoorbeeld: loonbeslag in december 2026 met eindejaarspremie
Sofie is bediende, heeft geen kinderen ten laste en heeft een loonbeslag lopen. Haar netto maandloon is € 2.050. In december krijgt ze haar eindejaarspremie, netto € 1.450. U rekent met de grenzen van 2026.
| Schijf | November: netto € 2.050 | December: netto € 3.500 |
|---|---|---|
| Tot € 1.419 | € 0,00 | € 0,00 |
| € 1.419 tot € 1.524 aan 20% | € 21,00 | € 21,00 |
| € 1.524 tot € 1.682 aan 30% | € 47,40 | € 47,40 |
| € 1.682 tot € 1.839 aan 40% | € 62,80 | € 62,80 |
| Boven € 1.839 | € 211,00 | € 1.661,00 |
| Inhouding | € 342,20 | € 1.792,20 |
In november houdt Sofie € 1.707,80 over, in december € 1.707,80: precies hetzelfde. De volledige netto eindejaarspremie gaat naar het beslag. Dat is geen fout in uw loonverwerking, maar de regel. Verwittig de werknemer vooraf, zodat de loonbrief van december geen verrassing is.
Hoe u van een brutopremie naar het netto komt dat hier telt, leest u in eindejaarspremie netto berekenen. Het brutobedrag per sector staat in eindejaarspremie berekenen en in het overzicht eindejaarspremie 2026 per comité. Wordt de premie door een sectorfonds betaald, zoals in het goederenvervoer, dan is het fonds de derde-beslagene en betaalt het de premie aan de beslaglegger; zie de eindejaarspremie PC 140.
Hetzelfde geldt voor het dubbel vakantiegeld van een bediende in de maand waarin u het betaalt, en voor een opzeggingsvergoeding bij een ontslag. Wat er in het vakantiegeld zit, staat in vakantiegeld 2026; hoe een opzeggingsvergoeding berekend wordt, in verbrekingsvergoeding berekenen.
Welke inkomsten vallen onder loonbeslag 2027?
| Inkomen | Vatbaar voor beslag of overdracht | Grenzen |
|---|---|---|
| Loon, commissielonen, premies | ja | de schijven van artikel 1409 |
| Eindejaarspremie en dertiende maand | ja, als loon | de schijven, op het netto van de maand van betaling |
| Opzeggingsvergoeding | ja, als loon | de schijven |
| Vakantiegeld | ja | de schijven |
| Werkloosheids- en ziekte-uitkeringen | ja, bij wie ze uitbetaalt | strenger: 40% in de tweede schijf |
| Gezinsbijslagen en tegemoetkomingen aan personen met een handicap | nee | niet beslagbaar |
| Beslag voor onderhoudsgeld | ja | geen grenzen: het hele loon |
De tabel van de FOD Werkgelegenheid maakt een onderscheid tussen beroepsinkomen en vervangingsinkomen. Voor loon is de tweede schijf beslagbaar aan 30%, voor een vervangingsinkomen aan 40%. Het gewaarborgd loon dat u zelf betaalt tijdens de eerste weken ziekte, is loon. Wie daarna de uitkering betaalt, is het ziekenfonds, en het ziekenfonds voert het beslag op die uitkering uit. Wie wat betaalt bij ziekte, leest u in gewaarborgd loon.
Wat u als werkgever regelt rond de jaarwissel
- Betaal december met de grenzen van 2026. Ook de eindejaarspremie die u in december uitbetaalt. Betaalt u het loon van december pas in januari, laat dan nakijken met welke grenzen u rekent.
- Volg het Staatsblad in de eerste helft van december. Het besluit heet elk jaar "koninklijk besluit tot uitvoering van artikel 1409, § 2, van het Gerechtelijk Wetboek".
- Zet de nieuwe bedragen in uw loonverwerking vóór de eerste loonberekening van januari: de vier grenzen en het bedrag per kind ten laste.
- Herbereken elk lopend beslag en elke loonoverdracht op het netto van januari. Het nettoloon zelf verandert ook, door de index, nieuwe schalen voor de bedrijfsvoorheffing of een andere RSZ-vermindering.
- Laat de verklaringen kind ten laste staan. Een verklaring die de werknemer volgens de regels gaf, blijft gelden; alleen het bedrag per kind stijgt. Een nieuwe verklaring geldt vanaf de maand na ontvangst, als u ze minstens 10 werkdagen voor de gewone betaaldatum kreeg.
- Vermeld de inhouding correct op de loonbrief en op de individuele rekening van de werknemer.
Komt er in januari een nieuw beslag binnen, dan blijft de termijn voor de verklaring van derde-beslagene 15 dagen. Een model om in te vullen vindt u bij verklaring derde-beslagene. Bij een uitvoerend beslag stort u na de verzettermijn van 15 dagen, ten vroegste 2 dagen later, aan de gerechtsdeurwaarder.
Loonbeslag 2027 berekenen voor een deeltijdse werknemer
Bij een lager nettoloon kan de hogere grens het beslag helemaal doen verdwijnen. Een voorbeeld met de grenzen van 2026, om het mechanisme te tonen.
Karim werkt halftijds en heeft netto € 1.650 per maand. Hij heeft één kind ten laste en gaf u de verklaring tijdig.
| Stap | Berekening | Bedrag |
|---|---|---|
| Schijf van 20% | (€ 1.524 - € 1.419) x 20% | € 21,00 |
| Schijf van 30% | (€ 1.650 - € 1.524) x 30% | € 37,80 |
| Beslagbaar vóór kinderen | € 58,80 | |
| Eén kind ten laste | - € 88 | - € 88,00 |
| Inhouding | niet negatief | € 0,00 |
Karim valt dus al in 2026 buiten het beslag. Stijgen de grenzen in 2027 en blijft zijn netto gelijk, dan blijft dat zo. Stijgt zijn loon door een indexering of meer uren, reken dan opnieuw. Wat er netto overblijft van een brutoloon, berekent u met de bruto-netto calculator of leest u in bruto naar netto.
Fouten bij de jaarwissel
- De oude bedragen laten staan in januari, waardoor u te veel inhoudt en het verschil moet terugbetalen aan de werknemer.
- Een geschat bedrag invoeren voor het besluit verschenen is. De grenzen worden afgerond op de hogere euro; een schatting zit er bijna altijd naast.
- De eindejaarspremie apart houden van het beslag. Ze is loon. Of u mag loon inhouden buiten een beslag of overdracht om, is een andere vraag: dat mag alleen in de gevallen die de wet toelaat.
- Bij een vertrek het beslag vergeten op de eindafrekening met de opzeggingsvergoeding. Welke documenten u bij een ontslag nog opmaakt, staat in sociale documenten bij ontslag, en de stappen in werknemer ontslaan.
- Loon te laat betalen omdat u op het beslag wacht. De betaaldata blijven gelden; zie loon uitbetalen.
Alles wat er op 1 januari 2027 voor werkgevers verandert, van de index tot de bedrijfswagen, staat samen in wat verandert er in 2027.
Wat Business Centrum hierin voor u doet
Business Centrum zet de nieuwe grensbedragen in uw loonadministratie zodra het besluit in het Staatsblad staat, en herberekent elk lopend beslag en elke loonoverdracht op het loon van januari, samen met Acerta. In december houden we rekening met de eindejaarspremie en het netto van de maand, en we helpen u de verklaring van derde-beslagene binnen 15 dagen op te stellen. Hebt u een werknemer met een beslag en twijfelt u over december of januari? Laat het nakijken.