Een forfaitaire onkostenvergoeding is in 2026 vrij van RSZ en bedrijfsvoorheffing zolang ze binnen het maximum van de RSZ blijft en een kost dekt die eigen is aan uw onderneming: € 164,21 per maand voor structureel thuiswerk, € 20 voor internet, € 20 voor een eigen pc, en voor kledij, gereedschap, maaltijden onderweg en verplaatsingen de bedragen uit de onkostentabel van de RSZ. De fiscus volgt voor thuiswerk en de kilometervergoeding dezelfde bedragen. Voor de andere posten moet het forfait fiscaal op een ernstige norm steunen.
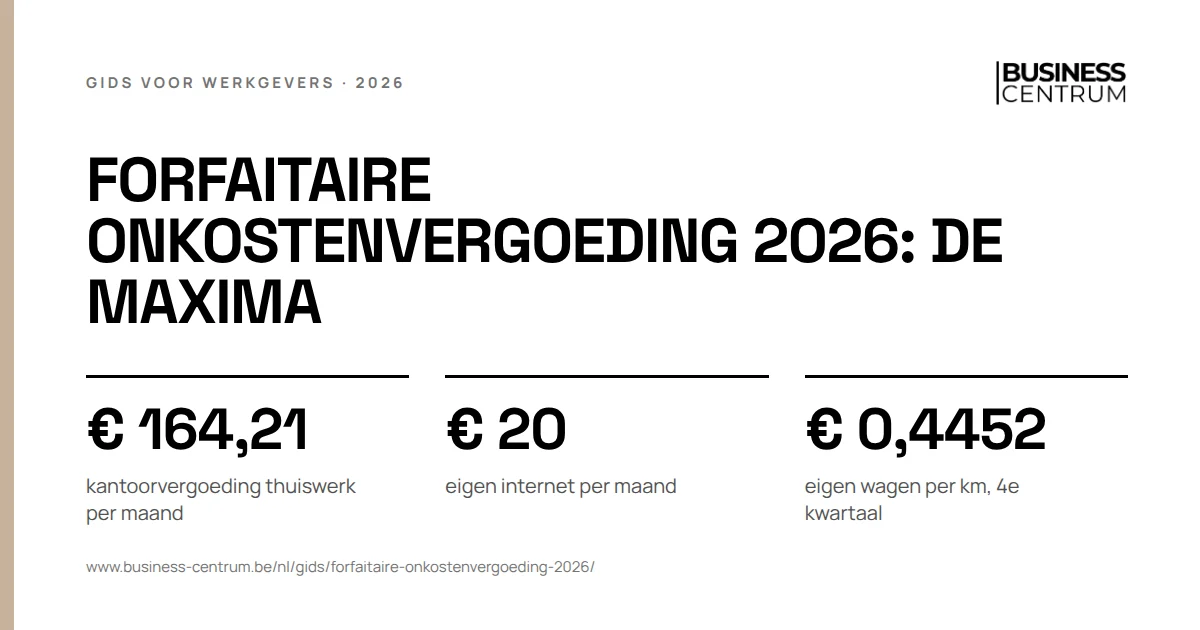
Forfaitaire onkostenvergoeding 2026: alle maxima in één tabel
De bedragen komen uit de onkostentabel van de RSZ en de circulaires van de FOD Financiën. Het zijn maxima per werknemer. U mag minder geven, nooit meer zonder bewijs.
| Kost | Maximum RSZ | Fiscus | Belangrijkste voorwaarde |
|---|---|---|---|
| Kantoorvergoeding thuiswerk | € 164,21 per maand | Zelfde bedrag | Structureel thuiswerk: gemiddeld 1 werkdag per week |
| Internet thuis, met abonnement | € 20 per maand | Zelfde bedrag | Eigen aansluiting, gebruikt voor het werk |
| Eigen pc met randapparatuur | € 20 per maand | Zelfde bedrag | U levert zelf geen laptop of tablet |
| Of: eigen scherm, printer of scanner zonder eigen pc | € 5 per toestel, samen € 10 per maand | Zelfde bedrag | Hoogstens 3 jaar |
| Eigen gsm | Geen forfait | Geen forfait | Werkelijke kosten op bewijs |
| Aankoop werkkledij | € 2,20 per dag | Ernstige norm nodig | Overall, veiligheidsschoenen of opgelegd uniform |
| Onderhoud werkkledij | € 2,20 per dag | Ernstige norm nodig | Zelfde soort kledij |
| Slijtage eigen kledij | € 1,10 per dag | Ernstige norm nodig | Vuile werkomstandigheden |
| Eigen gereedschap | € 1,25 per dag | Ernstige norm nodig | De werknemer gebruikt zijn eigen gereedschap |
| Op de baan, zonder sanitair of refter | € 10 per dag | Ernstige norm nodig | Minstens 4 uur aan een stuk onderweg |
| Maaltijd op de baan | € 9 per dag | Ernstige norm nodig | Moet buitenshuis eten |
| Overnachting in België | € 35 per nacht | Regeling federale ambtenaren | Werkplek te ver om naar huis te gaan |
| Garage, parking, car-wash | € 50, € 15, € 15 per maand | Ernstige norm nodig | Wagen rijdt hoofdzakelijk voor het werk |
| Eigen wagen, dienstverplaatsing | € 0,45 per km in het 4e kwartaal 2026, of € 0,48 op jaarbasis | Zelfde bedrag | Wagen is niet van u en niet door u gefinancierd |
| Eigen fiets, dienstverplaatsing | € 0,37 per km | Fietsvergoeding als ernstige norm | De fiets is van de werknemer |
| Dienstreis naar het buitenland | Dagvergoeding per land | Zelfde bedragen | Echte dienstreis, af en toe |
"Ernstige norm nodig" betekent: de fiscus aanvaardt een forfait alleen als het bedrag steunt op normen die het resultaat zijn van herhaalde waarnemingen en steekproeven. Een fiscale circulaire die de bedragen van de RSZ-tabel voor die posten overneemt, vonden wij niet. Wilt u fiscaal zekerheid, dan kunt u een voorafgaande beslissing vragen aan de Dienst Voorafgaande Beslissingen in fiscale zaken.
Onkostenvergoeding werkgever: wanneer is ze vrij van RSZ en belasting?
Een onkostenvergoeding is geen loon als ze een kost terugbetaalt die eigenlijk uw onderneming moet dragen. De RSZ stelt drie voorwaarden, die tegelijk moeten gelden:
- de kost hoort bij het werk;
- de kost is echt gemaakt;
- u kunt de uitgave met bewijsstukken verantwoorden.
Kleine kosten die moeilijk te bewijzen zijn, mag u forfaitair ramen. Daarvoor dient de onkostentabel van de RSZ. Een forfait uit die tabel geldt als bewezen, maar niet zomaar voor iedereen: de kost moet plausibel zijn voor de functie en de werkomstandigheden van de werknemer. Een kledijforfait voor een bediende die in pak naar kantoor komt, houdt geen stand.
De fiscus kijkt op dezelfde manier. Een vergoeding is alleen een niet-belastbare terugbetaling van eigen kosten van de werkgever als u bewijst dat ze bestemd is voor kosten van uw onderneming en daar ook echt aan besteed is. Een forfait mag, als het op ernstige normen steunt. Voor thuiswerk, internet, de eigen pc, de eigen wagen en buitenlandse dienstreizen legt de fiscus die normen zelf vast in circulaires. Daar volgen de RSZ en de fiscus dezelfde bedragen.
Thuiswerk, internet en pc: forfaitaire onkostenvergoeding voor de werknemer
Voor thuiswerk volgt de RSZ volledig de fiscale circulaire 2021/C/20. De bedragen zijn dus voor beide gelijk. De kantoorvergoeding van € 164,21 per maand, het maximum sinds 1 september 2026, geldt voor wie structureel thuiswerkt, het equivalent van 1 werkdag per week, en ook voor een deeltijdse werknemer die die grens haalt. De fiscus beoordeelt dat per maand. Wie de grens niet haalt, krijgt geen kantoorforfait, ook geen deel ervan.
Internet en pc staan los van die grens. De fiscus aanvaardt de € 20 voor internet en de € 20 voor een eigen pc ook voor een werknemer die maar af en toe thuiswerkt, voor de maanden waarin hij zijn eigen aansluiting of computer voor het werk gebruikt. Werkt hij op een laptop van de zaak, dan valt het pc-forfait weg. Gebruikt hij alleen een eigen scherm of printer, dan geeft u € 5 per toestel en samen hoogstens € 10 per maand.
Wie welke vergoeding krijgt, hoe u structureel thuiswerk organiseert en wat er in de thuiswerkafspraak moet staan, leest u in ons nieuwsbericht over de thuiswerkvergoeding 2026.
Rekenvoorbeeld. Een bediende werkt twee dagen per week thuis, met zijn eigen laptop en zijn eigen internet. U geeft hem € 164,21 + € 20 + € 20 = € 204,21 per maand, of € 2.450,52 per jaar, zonder RSZ en zonder bedrijfsvoorheffing. Geeft u 250 euro per maand zonder bewijs van hogere kosten, dan is € 45,79 loon. Daarop betaalt u RSZ en houdt u bedrijfsvoorheffing in.
Gsm vergoeding werkgever: geen forfait, wel drie routes
Voor de eigen gsm van een werknemer bestaat geen forfait. De onkostentabel van de RSZ en de circulaire 2021/C/20 noemen internet en een eigen pc, geen gsm. Een vast bedrag per maand voor "gebruik van de gsm" is dus loon, tenzij u kunt aantonen dat het echte beroepskosten dekt. U hebt drie routes:
- Werkelijke kosten. U betaalt de beroepsgesprekken en het beroepsdeel van het abonnement terug op basis van de factuur. Bewaar de facturen en de berekening van het beroepsdeel.
- Een gsm van de zaak. U stelt een toestel met abonnement ter beschikking. Mag de werknemer het ook privé gebruiken, dan geeft u een voordeel van alle aard aan: € 36 per jaar voor het toestel en € 48 per jaar voor het abonnement, samen € 84. Met mobiel internet komt er € 60 per jaar bij.
- Alleen het abonnement. Houdt de werknemer zijn eigen toestel en betaalt u het abonnement, dan is het voordeel € 48 per jaar.
Betaalt de werknemer zijn volledige privégebruik correct terug, bijvoorbeeld met twee simkaarten of een gesplitste factuur, dan geeft u volgens de RSZ geen voordeel aan voor het toestel en het abonnement. De fiscus aanvaardt dat alleen als de splitsing zowel het telefoon- als het internetabonnement dekt.
Werkkledij, gereedschap en werk op de baan
Voor kosten die een arbeider of technieker op de werf of onderweg maakt, geeft de onkostentabel van de RSZ forfaits per dag:
- Werkkledij. € 2,20 per dag voor de aankoop en € 2,20 per dag voor het onderhoud. Het gaat alleen om werkkledij in de strikte zin, zoals een overall of veiligheidsschoenen, of om kledij die u oplegt en die niemand als gewone kledij draagt, zoals een uniform.
- Eigen kledij bij vuil werk. € 1,10 per dag voor jeans, T-shirts en ondergoed die door het vuile werk vaak gewassen moeten worden.
- Eigen gereedschap. € 1,25 per dag als de werknemer met zijn eigen gereedschap werkt.
- Werk op de baan. Een niet-sedentaire werknemer moet zich tijdens de werkdag minstens 4 uur aan een stuk verplaatsen. Heeft hij dan geen toegang tot sanitair, refter of toilet, dan geeft u € 10 per dag. Kan hij niet anders dan buitenshuis eten, dan geeft u € 9 per dag voor de maaltijd.
Stelt u zelf de kledij ter beschikking en laat u ze wassen, dan is er geen kost voor de werknemer en dus geen forfait. Een forfait voor kledij die u al betaalt, is dubbel vergoeden.
Dienstreizen: kilometers, overnachting en dagvergoedingen
Eigen wagen. Voor dienstverplaatsingen met de eigen wagen aanvaarden de RSZ en de fiscus het bedrag dat de federale overheid haar ambtenaren betaalt: € 0,45 per km in het vierde kwartaal van 2026. U mag ook het jaarbedrag van € 0,48 per km gebruiken, maar dan voor de hele periode tot 30 juni 2027. De wagen mag niet van u zijn en niet door u gefinancierd. Hoe dat bedrag wordt berekend en wat er in 2027 verandert, staat in onze gids over de kilometervergoeding 2027.
Overnachting in België. Kan de werknemer 's nachts niet naar huis omdat de werkplaats te ver ligt, dan aanvaardt de RSZ € 35 per nacht voor avondmaal, logies en ontbijt. De fiscus gebruikt voor binnenlandse dienstreizen de regeling van de federale ambtenaren als ernstige norm, met eigen voorwaarden: onder meer een verplaatsing van minstens 6 uur en verder dan 25 km van de vaste werkplek. Wilt u zowel RSZ als belasting vermijden, controleer dan beide regels.
Buitenland. Voor een dienstreis naar het buitenland mag u een forfaitaire dagvergoeding per land geven. RSZ en fiscus gebruiken dezelfde bedragen: die van de FOD Buitenlandse Zaken, sinds 1 augustus 2025. Tot 30 dagen geldt categorie 1, voor een langer verblijf categorie 2. De dagvergoeding dekt maaltijden, drank, plaatselijk vervoer, telefoon en kleine uitgaven. Hotel en reis betaalt u apart terug op bewijs. Betaalt u of een klant een maaltijd, dan vermindert u de dagvergoeding met 35% voor het middagmaal en 45% voor het avondmaal. Sinds 1 januari 2025 mag u ook op de dag van vertrek en terugkeer de volle dagvergoeding geven.
Rekenvoorbeeld. Een verkoper reist drie dagen naar Frankrijk. De dagvergoeding van categorie 1 is daar € 95 per dag, dus € 285 voor drie dagen. Op dag twee betaalt de klant de lunch: u trekt € 33,25 af. U betaalt € 251,75 vrij van RSZ en bedrijfsvoorheffing, plus het hotel en de reis op factuur.
Forfaitaire onkostenvergoeding maximum: wat er gebeurt als u meer geeft
De bedragen zijn maxima. Geeft u meer, dan is het deel boven het maximum loon. U betaalt er RSZ op en houdt bedrijfsvoorheffing in, en op de fiche 281.10 staat dat deel als belastbaar loon.
Er is één uitweg: u bewijst de werkelijke kosten. Liggen de kosten van een werknemer echt hoger, dan mag u die terugbetalen. Maar dan bewijst u het geheel van de kosten van die post, niet alleen het deel boven het forfait. Forfait en werkelijke kosten combineren voor dezelfde kost mag niet.
Nooit dubbel vergoeden
De RSZ aanvaardt een forfait alleen als u dezelfde kost niet ook op een andere manier terugbetaalt. De fiscus zegt hetzelfde. Enkele combinaties die niet kunnen:
- de kantoorvergoeding geven en daarnaast een deel van de elektriciteitsfactuur van de werknemer betalen;
- het internetforfait geven en ook een deel van het internetabonnement terugbetalen;
- het pc-forfait geven en de werknemer een laptop van de zaak laten gebruiken;
- een kledijforfait geven voor kledij die u zelf aankoopt en laat wassen.
Wat wel kan: de kantoorvergoeding als forfait en daarnaast een standaard bureaustoel, bureau of tweede scherm op factuur terugbetalen of ter beschikking stellen. De fiscus aanvaardt dat, zolang de terugbetaling redelijk blijft en u de facturen bewaart.
Forfaitaire onkostenvergoeding bedrijfsleider
De fiscale regeling voor thuiswerk uit de circulaire 2021/C/20 geldt uitdrukkelijk niet voor bedrijfsleiders. Dat sluit een terugbetaling van kosten niet uit. Een bedrijfsleider kan kosten van de vennootschap terugbetaald krijgen op bewijs, of forfaitair als het bedrag steunt op ernstige en met elkaar overeenstemmende normen. De fiscus beoordeelt dat geval per geval, en u kunt er een voorafgaande beslissing over vragen. Bedragen die voor bedrijfsleiders vast aanvaard zijn, publiceert de fiscus niet in die circulaire. Wij geven ze hier dan ook niet.
Valkuilen
- Een vast bedrag in de policy. Staat er een bedrag in uw thuiswerkpolicy, dan stijgt de vergoeding niet vanzelf mee als de RSZ het maximum verhoogt. Schrijf liever "het maximum dat de RSZ aanvaardt".
- Een forfait voor iedereen. Een forfait moet passen bij de functie. Een kledijforfait voor het hele personeel, ook voor bedienden zonder werkkledij, is loon.
- De grens van structureel thuiswerk. Haalt een werknemer in een maand geen 1 dag per week, dan vervalt de kantoorvergoeding voor die maand.
- De fiche vergeten. Ook vrijgestelde vergoedingen horen in het vak diverse inlichtingen van de fiche 281.10.
- De gsm. Een maandbedrag voor de eigen gsm dat u niet kunt verantwoorden, is loon.
Wat u nu controleert
- Maak een lijst van elke vergoeding die u maandelijks of per dag betaalt, met het bedrag en de werknemers die ze krijgen.
- Leg elk bedrag naast de tabel hierboven en naast de voorwaarde. Zit u erboven, verlaag dan het bedrag of verzamel bewijs van hogere kosten.
- Controleer per thuiswerker of hij elke maand aan het equivalent van 1 werkdag per week komt.
- Zoek dubbele vergoedingen: een forfait naast een terugbetaling van dezelfde kost, of een pc-forfait naast een laptop van de zaak.
- Leg de vergoedingen vast in het arbeidsreglement, een dienstnota of een bijlage bij de arbeidsovereenkomst.
- Kijk na of uw loonverwerking de vrijgestelde bedragen op de fiche 281.10 zet.
Wat Business Centrum hierin voor u doet
Business Centrum verwerkt uw lonen samen met Acerta, met een vast aanspreekpunt in Gent dat uw dossier kent. In uw loonadministratie verwerken we de onkostenvergoedingen die u toekent en zetten we ze op de loonbrief en de fiche 281.10. Twijfelt u of een vergoeding onder het maximum blijft? Laat u terugbellen.