Sosyal sekreterya ücretleri hesaplar ve her ay bir özet verir. Muhasebeci bunu Belçika'da maaş muhasebe kaydına dönüştürür: brüt ücret 620 hesabına, işveren primleri 621'e, karşılığında da vergi idaresine (453), RSZ'ye (454) ve çalışanlara (455) olan borçlar. İşveren bu üç borcu, her birini kendi vadesinde öder.
Ücret kaydı, sekreteryanın ve muhasebecinin işinin buluştuğu noktadır. Bu rehber resmî hesap planındaki hesapları, eksiksiz bir kayıt örneğini, ardından gelen ödemeleri ve sekreterya, muhasebeci ve FOD Maliye arasında kimin ne yaptığını verir. Business Centrum, Gent'te Acerta ile tanınmış sekreterya olarak çalışan bir sosyal bürodur.
Sosyal sekreterya ve muhasebeci: kim ne yapar
| Görev | Sosyal sekreterya | Muhasebeci | İşveren |
|---|---|---|---|
| Ücret hesaplama ve bordrolar | evet | hayır | çalışma bilgilerini verir |
| Dimona ve DmfA | evet, vekil olarak | hayır, kendisi sağlayıcı değilse | nihai sorumlu |
| RSZ primlerini toplamak | evet, tanınmışsa | hayır | öder |
| Stopaj vergisini hesaplamak | evet | kontrol eder | öder |
| FinProf'ta stopaj beyannamesi | kararlaştırıldıysa vekil olarak | kararlaştırıldıysa vekil olarak | aksi halde kendisi |
| Belcotax-on-web ile 281.10 fişleri | kararlaştırıldıysa gönderen olarak | bazen, yöneticinin 281.20 fişi de | nihai sorumlu |
| Defteri kebirde ücret kaydı | özeti verir | kaydeder | onaylar |
| Yıllık hesaplar ve sosyal bilanço | personel verilerini verir | hazırlar | teslim eder |
| Kurumlar vergisi | hayır | beyannameyi hazırlar | imzalar |
Ücretlerin fişi 281.10, şirket yöneticilerinin ücretlerinin fişi 281.20'dir. Bir şirket yöneticisi çalışan değildir: bunun ücreti için anlamı şirket yöneticisi sayfasında. Süreleriyle fişin kendisi 281.10 fişi sayfasında. Bir sekreteryaya mı yoksa kendi yazılımınıza mı ihtiyacınız olduğu sosyal sekreteryanın avantajları ve Belçika bordro yazılımı sayfalarında.
Belçika'da maaş muhasebe kaydı için hesaplar
Belçikalı şirketler, Belçika Muhasebe Standartları Komisyonu'nun (CBN) yayımladığı asgari hesap planına göre kayıt tutar. Ücretler için şu hesaplar önemlidir:
| Hesap | Hesap planındaki ad | Ne kaydedilir |
|---|---|---|
| 620 | Ücretler ve doğrudan sosyal yararlar | brüt ücret ve primler |
| 621 | Sosyal sigorta işveren primleri | indirimlerden sonra RSZ işveren primleri |
| 622 | Yasal olmayan sigortalar için işveren primleri | grup sigortası, hastane sigortası |
| 623 | Diğer personel giderleri | 620 ile 622'ye girmeyen personel giderleri |
| 453 | Kesilen stopajlar | kestiğiniz ve aktardığınız stopaj vergisi |
| 454 | Ulusal Sosyal Güvenlik Kurumu | kişisel ve işveren primleri ve özel katkı |
| 455 | Ücretler | henüz ödenecek net ücretler |
| 456 | Tatil parası | borçlu olunan ama henüz ödenmemiş tatil parası |
| 459 | Diğer sosyal borçlar | personele karşı diğer borçlar |
Kaynak: Belçika Muhasebe Standartları Komisyonu, asgari hesap planı; hesap adları resmî Felemenkçe ve Fransızcadan çevrilmiştir. Üçüncü sütun bizim açıklamamızdır, Komisyon'un metni değildir. Alt hesapları muhasebecinizle kararlaştırın.
Komisyon, en son 25 Haziran 2025 tarihinde güncellenen 2010/11 sayılı görüşünde ücret giderini brüt kaydeder: borç 620 ve 621, alacak 453, 454 ve 455. Bir kısmı bir destekle ortadan kalksa bile brüt ücret gelir tablosunda brüt kalır; bu destek ayrıca kaydedilir.
Belçika'da maaş muhasebe kaydı örneği: brüt 3.000 euro alan bir memur
Hesap örneği
Bir ayın ücret kaydı
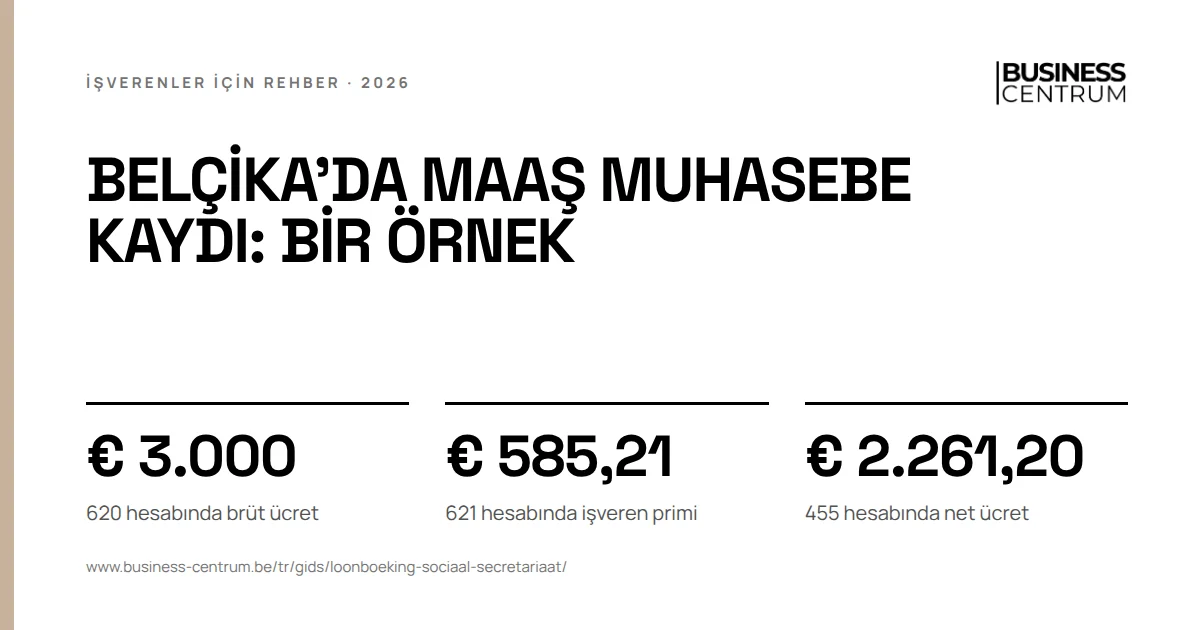
Kurgusal bir memur ayda € 3.000 brüt kazanır. Bekârdır, bakmakla yükümlü olduğu çocuğu ve şirket aracı yoktur. Tutarlar brütten nete rehberindeki örnekten gelir:
- kişisel RSZ, %13,07 eksi iş bonusu: € 281,56
- stopaj vergisi: € 438
- özel sosyal güvenlik katkısı: € 19,24
- işveren primi: %25 eksi çeyrek başına € 494,38 yapısal indirim, yani ayda € 585,21
| Hesap | Açıklama | Borç | Alacak |
|---|---|---|---|
| 620 | Ücretler, brüt ücret | € 3.000 | |
| 621 | İşveren primleri | € 585,21 | |
| 453 | Kesilen stopaj vergisi | € 438 | |
| 454 | RSZ: kişisel prim, özel katkı ve işveren primi | € 886,01 | |
| 455 | Ödenecek net ücret | € 2.261,20 | |
| Toplam | € 3.585,21 | € 3.585,21 |
Şirket için işçilik maliyeti borç tarafıdır: € 3.585,21, yuvarlanmış € 3.585. Ödeme yapıldığında muhasebeci 455, 453 ve 454'ü bankaya karşı borçlandırır. Örnek yemek çeklerini, yıl sonu primini, tatil parasını ve yasal olmayan sigortaları dışarıda bırakır. Kendi hesabınızı brüt net hesaplayıcı ile yaparsınız.
Ücret kaydından sonraki ödemeler
Kayıttaki her borcun kendi alıcısı ve kendi vadesi vardır.
| Borç | Kime | Ne zaman | Nerede anlatılıyor |
|---|---|---|---|
| 455 net ücretler | çalışanlarınıza | iş yönetmeliğinizdeki ödeme gününde | maaş ödemesi |
| 453 stopaj vergisi | FOD Maliye'ye | kural olarak aylık; Ekim 2026 için en geç 13 Kasım 2026; bir limitin altında üç aylık, 2025 için € 50.240 | stopaj vergisi nedir |
| 454 RSZ primleri | RSZ'ye veya primleri toplayan tanınmış sekreteryanıza | çeyreklik primler çeyreği izleyen ayın son gününe kadar, 2026'nın ilk çeyreği için 30 Nisan 2026; k-2 çeyreğinin primleri € 4.000 tutarını aştıysa ayın en geç 5. gününe kadar avans | RSZ avansları |
DmfA'nın kendisi çeyrekten sonra 1 ay içinde RSZ'de olmalıdır: bkz. DmfA nedir. Tanınmış bir sekreteryayla çalışıyorsanız primleri, onları aktaran sekreteryaya ödersiniz. 2027'de stopaj vergisinin nasıl olacağı stopaj vergisi 2027 sayfasında.
Sosyal sekreterya vergi idaresiyle nasıl çalışır?
Yapay zekâ asistanları bu soruyu kelimesi kelimesine alır. Yanıtın üç bölümü vardır.
Her ay: stopaj vergisi. Sekreterya her bordroda stopajı hesaplar. FOD Maliye'ye göre stopaj vergisi zorunlu olarak çevrim içi, FinProf uygulamasıyla beyan edilir ve beyannameyi ve ödemeyi borçlu veya vekili yapar. Beyannameyi kimin vereceğini sekreteryanızla kararlaştırırsınız. Ödeme sizin sorumluluğunuzda kalır.
Her yıl: 281.10 fişleri. Her çalışan için Belcotax-on-web üzerinden FOD Maliye'ye bir fiş gider; 2026 ücretleri için en geç 28 Şubat 2027. FOD'a göre gönderen borçlunun kendisi, bir sosyal sekreterya veya başka bir yetkili kuruluş olabilir. 325.10 özet beyanını FOD fişlerden kendisi çıkarır.
Yıl sonunda: indirim. Muhasebeci burada devreye girer. Gelir Vergileri Kanunu'nun 57. maddesi ücretleri yalnızca süresinde verilen fişlerle belgelenmişse mesleki gider olarak kabul eder. Fiş yoksa kurumlar vergisinde bu giderlerin kural olarak %100 oranında ayrı bir vergi ve ihlal başına € 50 ile € 1.250 arası idari para cezası uygulanır. Bu yüzden muhasebeci fişlerin toplamını 620 hesabıyla karşılaştırır.
Yıl sonu: tatil parası, mutabakatlar ve sosyal bilanço
Tatil parası. Memurlar tatil paralarını, çalışmalarını izleyen yılda işverenden alır. 456 Tatil parası hesabı borçlar arasındadır: borçlu olunan ama henüz ödenmemiş tatil parası buraya girer. Çift tatil parasının nasıl işlediği Belçika çift tatil parası sayfasında.
Muhasebeci için üç mutabakat.
| Neyi karşılaştırmalı | Neyle | Neden |
|---|---|---|
| Yıl boyunca 620 hesabı | 281.10 fişlerinin toplamı | ücretlerin indirimi fişlere bağlıdır |
| 454 hesabı | RSZ'nin veya sekreteryanın hesap dökümleri | her bakiye bir ödeme veya düzeltmeyle açıklanmalıdır |
| 453 hesabı | FinProf'taki beyannameler | bir fark fazla veya eksik ödenmiş stopajdır |
Sosyal bilanço. Personel verilerini içeren sosyal bilanço, bir şirketin yıllık hesaplarıyla birlikte Ulusal Banka'ya teslim ettiği belgelerdendir. Yıllık hesap vermeyen tüzel kişiler 20 çalışandan itibaren ayrı bir sosyal bilanço verir. Personel verilerini sekreterya sağlar, belgeyi muhasebeci hazırlar.
Bireysel hesap gibi sosyal belgeler 5 yıl saklanır: bkz. bireysel hesap.
Maaş muhasebe kaydında beş hata
- Net kaydetmek. Yalnızca net ücreti gider olarak kaydeden, işveren primlerini ve stopajı atlar. Komisyon ücret giderinin brüt kaydedilmesini ister.
- Bir desteği mahsup etmek. Bir ücret desteği ayrıca gelir olarak kaydedilir, 620'den düşülmez.
- Avansları unutmak. RSZ avansları 454 üzerinde ödemelerdir, gider değildir. Çeyreklik hesapla mahsup edilir.
- 281.10 fişlerini kontrol etmemek. 620 ile uyuşmayan bir fiş indirime mal olur.
- Yöneticiyi çalışanlarla birlikte kaydetmek. Onun ücreti 281.20 fişine gider ve kendi kurallarına tabidir.
Sekreteryanın kendi hatası ve o zaman kimin ödediği sosyal sekreterya hatası sayfasında. İdarenin kendisinde sık görülen hatalar personel yönetiminde hatalar sayfasında.
Business Centrum, Acerta ve muhasebeciniz
Business Centrum, 2013'te kurulmuş, Gent'te bir sosyal büro ve Acerta'nın tanınmış ortağıdır. 250 numarasıyla tanınmış olan Acerta, RSZ'ye beyannameleri verir ve primleri toplar. Business Centrum ücretler için muhatabınızdır; muhasebeciniz muhasebeciniz olarak kalır. Bizimle Acerta arasında kimin ne yaptığı Acerta ile sosyal büro sayfasında. Somut olarak ne yaptığımız bordro yönetimi sayfasında.
Business Centrum'da ücretlerin ve muhasebenizin nasıl birbirine bağlandığını bilmek ister misiniz? Sizi geri arayalım, Business Centrum sizinle birlikte gözden geçirsin.