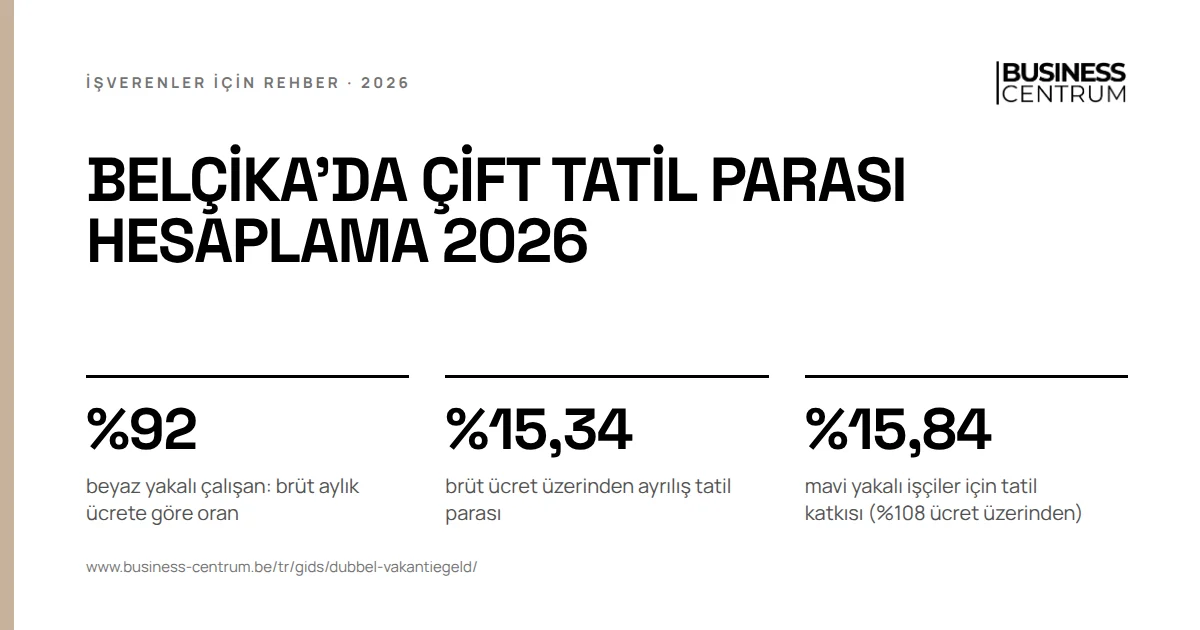
Belçika'da çift tatil parası hesaplama, beyaz yakalı bir çalışan (bediende) için şöyledir: brüt aylık ücretin %92 oranı, geçen yıl çalışılan veya çalışılmış sayılan ay sayısıyla çarpılır ve on ikiye bölünür. Bu tutarı ana tatilde siz ödersiniz. Mavi yakalı işçilerin (arbeider) tatil parasını ise tatil fonu öder; siz onların %108 ücreti üzerinden %15,84 katkı yatırırsınız.
Belçika'da çift tatil parası hesaplama: kim neyi öder?
Tatil parası iki kısımdan oluşur. Tekli tatil parası (enkel vakantiegeld), tatil günlerinin ücretidir. Çift tatil parası (dubbel vakantiegeld), bu ücretin üstüne ödenen ek bir tutardır. Kimin ödediği, çalışanın statüsüne bağlıdır.
| Beyaz yakalı çalışan | Mavi yakalı işçi | |
|---|---|---|
| Kim öder? | işveren | RJV veya sektörün tatil fonu |
| Tekli tatil parası | tatil günlerinde normal ücret | önceki yılın %108 ücretinin %8 oranı |
| Çift tatil parası | aylık ücretin %92 oranı, orantılı | önceki yılın %108 ücretinin %7,38 oranı |
| Ne zaman? | ana tatilde | 2026 ücretleri için 2 Mayıs 2027 ile 30 Haziran 2027 arasında |
| İşverene maliyeti | tutarın kendisi; çift kısımda işveren katkısı yok | %108 ücret üzerinden %15,84 tatil katkısı |
2026 tatil parası, 2025'teki çalışmaya, yani tatil hizmet yılına (vakantiedienstjaar) bağlıdır. Bütün yıl çalışan biri, beş günlük çalışma haftasında 20 tatil gününe hak kazanır. İzinlerin planlanması ve kaydı izin ve devamsızlık hizmetimizde anlatılıyor.
Beyaz yakalı çalışanda çift tatil parası: formül
Beyaz yakalı bir çalışan için iki şey ödersiniz:
- Tekli tatil parası: tatil günlerinde normal ücreti ödemeye devam edersiniz. Bordroda bir şey değişmez.
- Çift tatil parası: önceki yılda çalışılan veya çalışılmış sayılan her ay için, tatilin başladığı ayın brüt ücretinin %92 oranının on ikide biri. Bunu çalışan ana tatilini kullandığında ödersiniz.
Aylık ücret, o ayın sabit brüt ücretidir. Ücreti tamamen değişken olan bir çalışan için, örneğin komisyonla çalışan bir temsilci için, önceki on iki ayın aylık ortalamasını alırsınız.
Hesap örneği. Beyaz yakalı bir çalışan ayda brüt € 2.600 kazanıyor ve 2025'in tamamında çalıştı. Ana tatilini Mayıs 2026'da kullanıyor.
| Tutar | |
|---|---|
| Çift tatil parası: 2.600 x %92 | € 2.392,00 |
| Aylık ücretin %85'i üzerinden %13,07 özel katkı | - € 288,85 |
| Vergiye tabi tutar | € 2.103,15 |
| Gelir vergisi stopajı (bedrijfsvoorheffing) %36,34 | - € 764,28 |
| Net | € 1.338,87 |
Çalışan, çift tatil parası üzerinden %13,07 özel katkı öder. Bu katkı, özel sosyal güvenlik katkısından (BBSZ) farklıdır. Bu katkı, dördüncü tatil haftasının üçüncü gününden itibaren ödenen ücrete karşılık gelen kısma uygulanmaz. Bu yüzden uygulamada %92 tutarın tamamına değil, aylık ücretin %85 oranına uygulanır. Stopaj, tatil parası tarifesine göre kesilir. Normal yıllık ücret € 26.340 ile € 31.830 arasındaysa oran %36,34.
Çift tatil parasında işveren katkısı ödemezsiniz. Maliyetiniz brüt tutardır: € 2.392.
Orantılı hesap. Aynı çalışan 1 Nisan 2025'te işe başladıysa, 2025'te dokuz ay sayılır: 2.392 x 9/12 = brüt € 1.794. Ocak ile mart arası için önceki işvereninden ayrılış tatil parası almıştır.
Çalışılmış sayılan günler: hastalık, kaza ve diğer devamsızlıklar
Beyaz yakalı çalışan o ay çalıştıysa veya devamsızlığı çalışılmış sayılıyorsa ay hesaba girer. Kanun çalışılmış sayılan durumları tek tek sayar. En önemlileri:
- hastalık veya kaza, devamsızlığın ilk 12 ayına kadar;
- iş kazası ve meslek hastalığı, geçici tam iş göremezlik sürdüğü sürece;
- doğum izni, babalık ve doğum izni, evlat edinme izni, koruyucu aile izni ve önleyici izin;
- ekonomik nedenlerle geçici işsizlik;
- grev, lokavt, vatandaşlık görevleri ve sendikal görev.
Ebeveyn izni (ouderschapsverlof), zaman kredisi (tijdskrediet) ve ücretsiz izin ise çalışılmış sayılmaz. Bu aylar çift tatil parasını düşürür.
İşe dönüşten sonraki 14 gün içinde başlayan yeni bir hastalık, öncekinin devamı sayılır. On iki aylık süre o zaman kesintisiz işlemeye devam eder.
Hesap örneği. Ayda € 2.600 kazanan beyaz yakalı çalışan 1 Ekim 2024'te hastalandı ve 2025'te işe dönmedi. Eylül 2025 sonuna kadar ilk on iki ay çalışılmış sayılır. 2025'te dokuz ay sayılır: 2.392 x 9/12 = brüt € 1.794. Ekim ile aralık 2025 arası sayılmaz.
Tatilde hastalanan çalışan o tatil günlerini kaybetmez. Nasıl işlediğini tatilde hastalanma yazımızda okuyabilirsiniz.
Yarı zamanlı çalışmada ve çalışma düzeni değişince çift tatil parası
Yarı zamanlı bir beyaz yakalı çalışan için hesap aynıdır: çalışılan veya çalışılmış sayılan her ay için yarı zamanlı aylık ücretinin %92 oranı. Aylar tam sayılır, çünkü düşük çalışma oranı zaten aylık ücrete yansımıştır.
Çalışma düzeni değişince iş zorlaşır. Çift tatil parası tatilin başladığı ayın ücretini izler, oysa hak bir önceki yılda kazanılmıştır.
- Tam zamandan yarı zamana. Beyaz yakalı bir çalışan 2025'in tamamında tam zamanlı çalıştı ve 1 Temmuz 2026'da yarı zamana geçti. Ağustosta tatile çıkarsa tatil parasını yarı zamanlı ücreti üzerinden alır. Aralık 2026'da farkı ödersiniz: sabit yıl sonu primi hariç 2025 brüt ücreti üzerinden %7,67 tekli ve %7,67 çift tatil parası, aldığı tutarlar düşülerek. 2027'de de yarı zamanlı çalışıyorsa, 2026'daki tam zamanlı ayları için Aralık 2027'de ikinci bir hesaplaşma yapılır.
- Yarı zamandan tam zamana. Daha yüksek çalışma oranı yüzünden dört haftadan az tatil çıkıyorsa, çalışan ek tatil (aanvullende vakantie) isteyebilir. Bu, çalışma oranı tam zamanlı bir düzenin en az %20 oranı kadar arttıysa ve en az 4 tatil günü eksiği varsa geçerlidir.
Yarı zamanlı zaman kredisinde veya çalışma süresinin başka bir şekilde azaltılmasında da aynısı geçerlidir: hesaplaşmayı yeni düzenin başında değil, aralıkta yaparsınız.
İlk işte veya yeniden başlamada ek tatil parası
İşe yeni başlayan veya bir süre işsiz kaldıktan sonra yeniden çalışan biri, ilk yılı için tam tatil hakkı biriktirmemiştir. Aynı takvim yılında en az 3 ay çalıştıysa, Avrupa tatili de denen ek tatile hak kazanır.
Beyaz yakalı çalışan için bu günlere ek tatil parası ödersiniz. Bu, gelecek yılın çift tatil parasına bir avanstır: brüt tutarı daha sonra ondan, çalışan daha önce ayrılırsa ayrılış tatil parasından düşersiniz. İşveren katkısı yoktur. Çalışan, çift tatil parasında olduğu gibi %13,07 özel katkı öder; dördüncü tatil haftasının üçüncü gününden itibaren olan kısımda ödemez. Mavi yakalı işçi ise ek tatil parasını kendi tatil fonundan ister.
Ayrılış tatil parası hesaplama: işten çıkarmada veya ayrılışta
Beyaz yakalı bir çalışan işletmenizden ayrıldığında, sizin yanınızda biriktirdiği tatil parasını ayrılışta ödersiniz. Buna ayrılış tatil parası (vertrekvakantiegeld) denir:
- cari yılda sizin yanınızda kazandığı brüt ücretin %15,34 oranı;
- bu yılın tatilini henüz kullanmadıysa, geçen yılın brüt ücretinin de %15,34 oranı.
Tutar, %7,67 tekli ve %7,67 çift ayrılış tatil parasından oluşur. Hastalık gibi çalışılmış sayılan günler varsayımsal bir ücretle hesaba girer.
Hesap örneği. Ayda € 3.000 kazanan beyaz yakalı bir çalışan 30 Eylül 2026'da ayrılıyor. 2026 tatilini zaten kullandı. Ocak ile eylül arasında primler hariç brüt ücreti € 27.000. Ayrılışta orantılı bir yıl sonu primi de ödüyorsanız, uygulamada o da brüt ücrete dahil edilir; RSZ'nin kendi örneği de böyle hesaplar.
| Tutar | |
|---|---|
| Ayrılış tatil parası: 27.000 x %15,34 | € 4.141,80 |
| tekli kısım (%7,67) | € 2.070,90 |
| çift kısım (%7,67) | € 2.070,90 |
| Özel katkı: 27.000 x %6,80 x %13,07 | - € 239,97 |
Tekli ayrılış tatil parasında, ücrette olduğu gibi normal RSZ katkısı ödersiniz. RSZ, Belçika'nın sosyal güvenlik kurumudur. Çift kısımda, brüt ücretin %6,80 oranı üzerinden hesaplanan özel katkıyı kesersiniz.
Beyaz yakalı bir çalışan tam zamanlı zaman kredisine veya kariyer molasına (loopbaanonderbreking) başladığında da ayrılış tatil parası ödersiniz. Çalışma süresini azaltırsa, yukarıda yarı zamanlı çalışma için anlatıldığı gibi aralıkta hesaplaşırsınız.
Ayrılış tatil parası son hesaplaşmaya ve tatil belgesine girer. Vermeniz gereken bütün belgeler işten çıkarmadaki sosyal belgeler yazımızda.
Yeni işveren çift tatil parası öder mi?
Geçen yıl başka bir yerde çalışmış beyaz yakalı bir çalışanı işe alırsanız, o çalışan önceki işvereninden zaten ayrılış tatil parası almıştır. İki kural, aynı tutarın iki kez ödenmesini önler.
Tekli tatil parası. Hesaplaşma üç adımda yapılır:
- Çalışan tatile çıktığında, o günler için brüt ücretin %10 oranında avans ödersiniz. Kalanını önceki işverenin ödediği ayrılış tatil parası karşılar.
- Aralıkta veya çalışan ayrılırken son hesaplaşmayı yaparsınız: çalışan bütün yıl sizin yanınızda çalışmış olsaydı ödeyeceğiniz tekli tatil parası, eksi avanslarınız ve önceki işverenin ödediği ayrılış tatil parası.
- Bakiye pozitifse aralıkta ödersiniz. Negatifse, ücretin korunması kanununun sınırları içinde ücretten kesebilirsiniz.
Ayda € 3.000 kazanan ve ağustosta 20 tatil gününün 10'unu kullanan bir çalışana 3.000 x %10 x 10/20 = € 150 avans ödersiniz.
Çift tatil parası. Yalnızca çalışanın geçen yıl sizin yanınızda çalıştığı aylar için ödersiniz. 1 Nisan 2026'da işe başladıysa, 2026'da çift tatil parası ödemezsiniz, 2027'de dokuz on ikide bir ödersiniz.
Mavi yakalı işçinin tatil parası için işveren katkısı: ne ödersiniz?
Mavi yakalı işçi tatil parasını sizden değil, Ulusal Yıllık Tatil Kurumu'ndan (RJV) veya sektörünün tatil fonundan alır. Bunu önceden, %108 brüt ücret üzerinden %15,84 tatil katkısıyla finanse edersiniz:
- %5,57 her çeyrek, DmfA (RSZ'ye verilen üç aylık bildirim) üzerinden diğer RSZ katkılarıyla birlikte;
- %10,27 yılda bir kez, RSZ'nin martta gönderdiği borç bildirimiyle. 2026 ücretleri için bu tutarın vadesi 31 Mart 2027 ve en geç 30 Nisan 2027 tarihinde ödersiniz.
Mavi yakalı işçi, önceki yılın %108 ücretinin %15,38 oranını alır: %8 tekli ve %7,38 çift tatil parası. On iki aya kadar hastalık günleri varsayımsal bir ücretle hesaba girer.
Hesap örneği. Mavi yakalı bir işçi 2025'te %100 üzerinden brüt € 33.000 kazandı.
| Tutar | |
|---|---|
| %108 ücret | € 35.640,00 |
| İşveren tatil katkısı: %15,84 | € 5.645,38 |
| çeyreklik kısım (%5,57) | € 1.985,15 |
| borç bildirimiyle ödenen kısım (%10,27) | € 3.660,23 |
| İşçinin brüt tatil parası: %15,38 | € 5.481,43 |
| Ücretin %6,80 oranı üzerinden %13,07 kesinti | - € 316,75 |
| Dayanışma kesintisi %1 | - € 54,81 |
| Stopaj %23,22 | - € 1.186,51 |
| İşçinin eline geçen net tutar | € 3.923,36 |
Fon, vergiye tabi tatil parası en fazla € 1.740 ise %17,16 stopaj keser. Daha yüksekse oran, tutarın tamamı üzerinden %23,22 olur.
İşverenlerde sık gördüğümüz hatalar
- Çift tatil parasını iki kez ödemek. Yeni bir beyaz yakalı çalışana bütün yıl için %92 ödenir, oysa önceki işveren çift ayrılış tatil parasını zaten ödemiştir.
- Özel katkıyı her şeyden kesmek. %92 tutarın tamamından %13,07 kesen, dördüncü haftanın üçüncü gününden itibaren olan kısımdan da fazladan keser.
- Çalışılmış sayılan ayları unutmak. On iki aya kadar hastalık sayılır. Üç ay hasta olan beyaz yakalı bir çalışanın tam tutara hakkı vardır.
- Geçen yılın ayrılış tatil parasını unutmak. Beyaz yakalı çalışan tatilini kullanmadan ayrılırsa, önceki yılın ücreti üzerinden de %15,34 ödersiniz.
- Mavi yakalı işçinin tatil parasını kendiniz ödemek. Bu, tatil fonunun işidir. Sizin işiniz doğru ücreti beyan etmektir, çünkü fon onun üzerinden hesaplar.
Ayrılan beyaz yakalı bir çalışanın son hesaplaşmasına yıl sonu primi de girer. Sektöre göre nasıl hesaplandığını yıl sonu primi hesaplama rehberimizde bulabilirsiniz.
Business Centrum bu konuda sizin için ne yapar?
Business Centrum, Acerta ile birlikte, bordro yönetiminizin bir parçası olarak beyaz yakalı çalışanlarınızın tekli ve çift tatil parasını, ayrılış tatil parasını ve yeni işverendeki hesaplaşmayı hesaplar. Çalışılmış sayılan ayları takip eder ve sonbaharda mavi yakalı işçileriniz için borç bildiriminin bir tahminini veririz; böylece nisan size sürpriz olmaz.