En Belgique, le passif social est le total de ce qu'une entreprise doit ou peut devoir à son personnel : le pécule de vacances constitué, la prime de fin d'année au prorata et les indemnités de préavis ou de rupture selon l'ancienneté, avec l'outplacement, la pension complémentaire et les indemnités des travailleurs protégés. Lors d'une reprise, d'une restructuration ou d'une fermeture, vous le traduisez en un seul montant. Le calcul d'une indemnité figure dans calcul de l'indemnité de rupture.
Passif social : définition en deux couches
Le passif social se compose de deux couches. La première est déjà acquise, la seconde s'ajoute dès que des contrats prennent fin.
Ce qui est déjà constitué. Vous le devez, même si personne ne part :
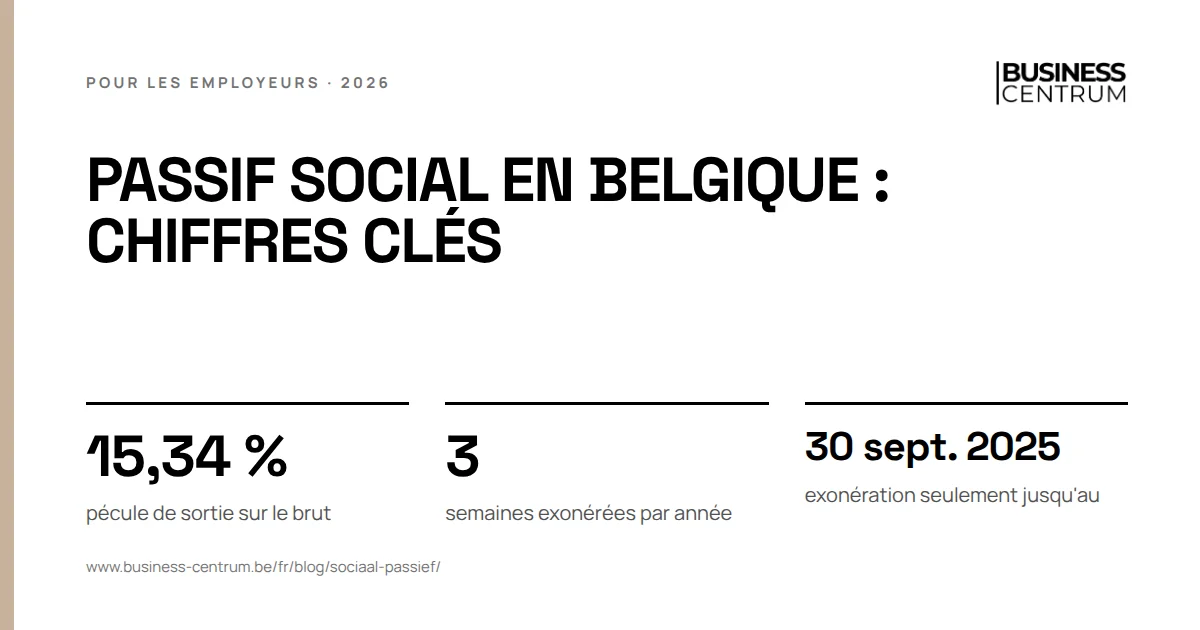
- Pécule de vacances des employés. Un employé constitue cette année le pécule que vous payez l'an prochain. Le double pécule représente 92 % d'un salaire mensuel. S'il quitte l'entreprise, vous payez 15,34 % de la rémunération brute qu'il a gagnée pendant l'année en cours. Le fonctionnement du pécule en 2026 figure dans pécule de vacances 2026.
- Pécule de vacances des ouvriers. Ici, une caisse de vacances paie : 15,38 % du salaire de l'année précédente, porté à 108 %. Vous le financez par vos cotisations sur les salaires, pas par un paiement au départ.
- Prime de fin d'année au prorata. Ce que le travailleur reçoit s'il part en cours d'année dépend de la CCT de votre secteur. Certaines commissions accordent une prime au prorata, d'autres seulement après une ancienneté minimale. Les règles par secteur figurent dans calcul de la prime de fin d'année.
Ce qui s'ajoute quand des contrats prennent fin. C'est la plus grande partie :
- Préavis ou indemnité de rupture. Le nombre de semaines suit l'ancienneté, voir le guide préavis en Belgique. Pour un travailleur déjà en service avant le 1er janvier 2014, vous additionnez deux parties, dont la première suit encore les règles d'avant 2014.
- Outplacement. Obligatoire pour un préavis de 30 semaines ou plus, et dans certains cas pour les travailleurs à partir de 45 ans.
- Pension complémentaire. Une assurance groupe ou un plan de pension ne relève pas des règles sur le transfert d'entreprise. Vérifiez le règlement séparément.
- Travailleurs protégés. Pour notamment les travailleuses enceintes, les travailleurs en crédit-temps ou en congé parental, les délégués du personnel et les conseillers en prévention, la loi prévoit une indemnité de protection supplémentaire en plus de l'indemnité ordinaire, si le licenciement méconnaît la protection.
Calculer le passif social en quatre étapes
- Faites une liste par travailleur. Statut, date d'entrée, commission paritaire, salaire brut, rémunération variable sur douze mois et avantages du contrat.
- Additionnez ce qui est constitué. Pécule de vacances et prime de fin d'année au prorata, à une date de référence fixe.
- Calculez les indemnités. Semaines du tableau multipliées par le salaire hebdomadaire : salaire mensuel × 3 / 13, plus les avantages. Vous pouvez calculer par travailleur avec calcul de l'indemnité de rupture.
- Ajoutez le coût employeur. Sur une indemnité de rupture, vous payez les cotisations patronales ordinaires, environ 25 % avant réductions. Ajoutez aussi l'outplacement et les indemnités de protection là où ils jouent.
Le résultat est un maximum : ce que cela coûte si tous les contrats prennent fin à la date de référence avec une indemnité. Lors d'une reprise ou d'une restructuration, c'est le chiffre avec lequel acheteur et vendeur calculent.
Exemple chiffré
Une équipe de trois employés, date de référence 30 septembre 2026
Trois employés fictifs, tous avec un contrat qui a commencé après 2014. Leur CCT sectorielle accorde une prime de fin d'année d'un salaire mensuel, au prorata par mois. Nous supposons que les vacances 2026 ont déjà été prises.
| Ann | Bram | Chloé | |
|---|---|---|---|
| En service depuis | 1er septembre 2018 | 1er avril 2021 | 1er août 2025 |
| Salaire mensuel brut | 2.900 € | 3.400 € | 2.600 € |
| Semaines de préavis | 27 | 18 | 8 |
| Pécule de sortie : 15,34 % de 9 mois de salaire | 4.003,74 € | 4.694,04 € | 3.589,56 € |
| Prime de fin d'année au prorata, 9/12 | 2.175,00 € | 2.550,00 € | 1.950,00 € |
| Indemnité : salaire mensuel x 3 / 13 x semaines | 18.069,23 € | 14.123,08 € | 4.800,00 € |
Déjà constitué : 12.287,34 € de pécule de vacances et 6.675,00 € de prime de fin d'année, soit 18.962,34 €.
En plus si les trois partent : 36.992,31 € d'indemnités, plus environ 9.248,08 € de cotisations patronales. L'outplacement ne joue pas : personne n'atteint 30 semaines.
Passif social au 30 septembre 2026 : environ 65.202,73 €. Les avantages du contrat et les cotisations sur le pécule de vacances n'y figurent pas, par souci de simplicité. Avec des chèques-repas ou une assurance groupe, le montant est plus élevé.
Reprise : ce que dit la CCT n° 32bis
Les règles du transfert d'entreprise figurent dans la CCT n° 32bis du 7 juin 1985 du Conseil national du travail. Elles s'appliquent à tout changement d'employeur résultant du transfert conventionnel d'une entreprise ou d'une partie d'entreprise. Deux situations en découlent :
- Vous achetez les actions. La société reste l'employeur. Le commentaire de la CCT précise que ces règles ne jouent pas lors de restructurations sans changement d'employeur. Le passif social reste donc chez le même employeur : la société que vous achetez.
- Vous achetez l'entreprise ou une division. Les droits et obligations résultant des contrats de travail existant au moment du transfert passent au nouvel employeur. Le cédant et le cessionnaire sont tenus in solidum des dettes existant à ce moment, sauf celles liées à la pension complémentaire.
Le transfert en lui-même n'est pas un motif de licenciement, ni pour le cédant ni pour le cessionnaire. Un licenciement pour motif grave, ou pour des raisons économiques, techniques ou d'organisation, reste possible. Après une faillite, d'autres règles s'appliquent, au chapitre III de la même CCT.
Restructuration : quand parle-t-on de licenciement collectif ?
La procédure de licenciement collectif, avec information et consultation selon la CCT n° 24, ne vaut que dans les entreprises qui ont occupé en moyenne plus de 20 travailleurs pendant l'année civile précédente. Dans une entreprise de plus de 20 et moins de 100 travailleurs, il y a licenciement collectif à partir de 10 licenciements pour des raisons économiques ou techniques en 60 jours. Pour une petite équipe, ce sont les règles ordinaires par travailleur, comme dans licenciement en Belgique.
Passif social et impôt des sociétés : l'exonération s'éteint
Avec le statut unique est venue une exonération fiscale pour le passif social, à l'article 67quater du CIR 92. Elle valait à l'impôt des sociétés comme à l'impôt des personnes physiques des indépendants avec personnel. La loi du 18 décembre 2025 la limite fortement, avec effet à partir du 31 août 2025 :
- L'exonération ne vaut plus que pour les rémunérations attribuées jusqu'au 30 septembre 2025, à des travailleurs comptant au moins 5 années de service après le 1er janvier 2014.
- Le montant exonéré est de 3 semaines de rémunération par année de service à partir de la sixième année entamée après 2014, et seulement pour les années de service jusqu'au 31 août 2025.
- Ce qui a déjà été exonéré reste étalé à raison de 20 % par période imposable. Si le travailleur quitte l'entreprise, le montant déjà exonéré revient dans les bénéfices.
- La dernière demande peut se faire dans la déclaration de l'exercice d'imposition 2031 à l'impôt des sociétés, et 2030 à l'impôt des personnes physiques.
Le passif social est-il supprimé ? L'exonération disparaît, le passif lui-même non. Ce que vous devez à votre personnel reste dû.
Côté employeur : quels chiffres tirer de l'administration salariale ?
Pour un passif social fiable, demandez par travailleur :
- la date d'entrée et l'ancienneté, avec les contrats antérieurs chez vous ;
- le statut, la commission paritaire et les salaires bruts des douze derniers mois ;
- les avantages : chèques-repas, assurance groupe, voiture de société ;
- le pécule de vacances de l'année en cours et le régime de la prime de fin d'année ;
- les suspensions et protections en cours : grossesse, congé parental, crédit-temps, candidats aux élections sociales ;
- le règlement de la pension complémentaire, et les attestations 281.78 si vous avez utilisé l'exonération fiscale.
Ce que Business Centrum fait pour vous
Business Centrum tient à jour les salaires, l'ancienneté, le pécule de vacances et les primes de votre personnel dans la paie, en collaboration avec Acerta. Lors d'une reprise ou d'une restructuration, votre interlocuteur fixe extrait de cette administration les chiffres par travailleur, pour que vous calculiez le passif social sur des données réelles. Demandez les chiffres avant de vous asseoir à la table avec un acheteur ou un repreneur.