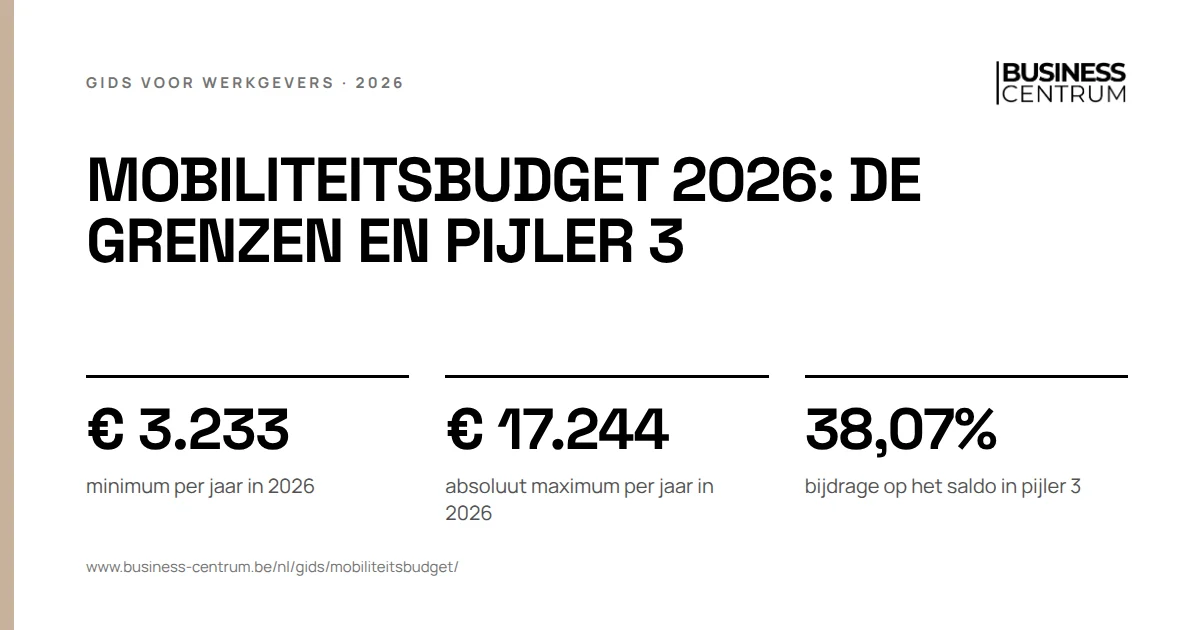
Het mobiliteitsbudget is een jaarbudget dat een werknemer met een bedrijfswagen, of met recht op een bedrijfswagen, kan krijgen in plaats van die wagen: in 2026 ligt het tussen € 3.233 en € 17.244 per jaar. De werknemer besteedt het aan een wagen zonder uitstoot, aan duurzaam vervoer of aan huisvesting dicht bij het werk, en krijgt de rest uitbetaald. Verplicht is het op 20 oktober 2026 nog niet. De regering wil het wel verplichten, maar die wet bestaat nog niet.
Mobiliteitsbudget 2026 in een oogopslag
| Regel | Wat geldt in 2026 |
|---|---|
| Minimum per jaar | € 3.233 |
| Absoluut maximum per jaar | € 17.244 |
| Maximum ten opzichte van het loon | 20% van het totale jaarlijkse brutoloon |
| Werkgever had al bedrijfswagens | minstens 36 maanden zonder onderbreking |
| Pijler 1 | alleen een wagen zonder CO2-uitstoot, besteld vanaf 1 januari 2026 |
| Huisvesting in pijler 2 | woning binnen 10 km van de normale werkplek |
| Bijdrage op het saldo in pijler 3 | 38,07%, ingehouden bij de werknemer |
| Bedragen 2027 | nog niet gepubliceerd |
De regels komen uit de wet van 17 maart 2019 betreffende de invoering van een mobiliteitsbudget, zoals gewijzigd sinds 2021, en uit de administratieve instructies van de RSZ. De bedragen volgen de index, de andere regels veranderen alleen bij een wetswijziging.
Is het mobiliteitsbudget verplicht in 2027?
Vandaag niet. Artikel 4 van de wet zegt dat de invoering "tot de uitsluitende beslissingsbevoegdheid van de werkgever" behoort. De RSZ herhaalt dat: de werkgever beslist zelf of hij het invoert, en ook de werknemer kiest vrij.
Wat er wel bestaat, zijn plannen. Het federale regeerakkoord van 26 februari 2025 schrijft dat het mobiliteitsbudget "door werkgevers systematisch als mogelijkheid" zal worden aangeboden aan werknemers die recht hebben op een bedrijfswagen. De regering keurde daarna een voorontwerp van wet goed. De Nationale Arbeidsraad en de Centrale Raad voor het Bedrijfsleven gaven er op 29 april 2026 advies over (advies nr. 2.485). Volgens dat advies hangt de verplichting af van het gemiddeld aantal werknemers, met grenzen bij 15 en 50 werknemers. Het persbericht van de ministerraad noemt 1 januari 2027 als geplande startdatum.
Wat dat voor u betekent: wie bedrijfswagens geeft, kan zich nu voorbereiden, maar moet niets invoeren omdat een datum in de pers staat. Bekijk wel al welke werknemers recht hebben op een wagen en wat die wagens u per jaar kosten. Dat bedrag wordt hun budget.
Wie mag een mobiliteitsbudget aanbieden?
Een werkgever mag het mobiliteitsbudget invoeren als hij al minstens 36 maanden zonder onderbreking een of meer bedrijfswagens ter beschikking stelt, onmiddellijk voor de invoering. Een onderneming die nog geen 36 maanden actief is, mag het ook, als ze op dat moment bedrijfswagens geeft. Een voortzetting van de activiteit van een andere onderneming valt niet onder die uitzondering.
De werkgever legt zelf de voorwaarden vast en brengt ze ter kennis van alle werknemers. Hij hoeft het budget niet aan iedereen te geven: hij mag werken met objectieve categorieen van werknemers. Bij de bestedingen moet hij minstens een aanbod doen in pijler 2, de duurzame vervoermiddelen. Maakt hij onderscheid tussen werknemers, dan moet hij dat objectief kunnen verantwoorden.
Wie mag een mobiliteitsbudget krijgen?
Een werknemer die een bedrijfswagen heeft, of er volgens het bedrijfswagenbeleid recht op heeft, kan vragen om die wagen in te ruilen. Sinds 1 januari 2022 kan hij meteen instappen, ook als hij voordien nooit een bedrijfswagen had. Vroeger vroeg de wet een minimale periode met een wagen, die voorwaarde is geschrapt.
- Een wagen telt alleen als er privegebruik is. Het moet een wagen zijn waarvoor een solidariteitsbijdrage en een voordeel alle aard verschuldigd zijn.
- Een budget per werknemer. Wie meerdere bedrijfswagens heeft, ruilt er een in.
- Geen budget uit loon. Kreeg de werknemer de wagen in ruil voor loon, dan kan het wettelijke mobiliteitsbudget niet. Het budget zelf mag ook geen loon, premie of ander voordeel vervangen. Wilt u loon omzetten in voordelen, dan is dat een ander systeem: zie onze gids over het cafetariaplan.
- Schriftelijk. De werknemer vraagt het schriftelijk aan, de werkgever antwoordt schriftelijk. Een positief antwoord wordt deel van de arbeidsovereenkomst.
- Functie zonder wagen. Verandert de werknemer naar een functie zonder bedrijfswagen, dan vervalt het recht op de eerste dag van de lopende maand.
Mobiliteitsbudget berekenen: hoogte, minimum en maximum
Het budget is gelijk aan de jaarlijkse brutokost van de bedrijfswagen voor de werkgever, met alle fiscale en parafiscale lasten. Daarin zitten de lease of de afschrijving, de brandstof, de verzekering, de solidariteitsbijdrage en de andere kosten van de wagen. Is de wagen eigendom van de werkgever, dan rekent hij een afschrijving van 20% per jaar in plaats van financieringskosten. De kost van beroepsritten mag hij aftrekken, als hij die ritten dan apart vergoedt.
Sinds 1 januari 2024 kiest de werkgever tussen een formule op basis van werkelijke kosten en een forfaitaire formule. Die keuze geldt voor alle werknemers, 3 jaar lang.
Daarna gelden de grenzen. In de wet staan basisbedragen van € 3.000 en € 16.000, die elk jaar op 1 januari geindexeerd worden:
| Jaar | Minimum per jaar | Absoluut maximum per jaar |
|---|---|---|
| 2025 | € 3.164 | € 16.875 |
| 2026 | € 3.233 | € 17.244 |
| 2027 | nog niet gepubliceerd | nog niet gepubliceerd |
Naast het absolute maximum geldt een tweede plafond: het budget mag niet hoger zijn dan 20% van het totale jaarlijkse brutoloon van de werknemer. De laagste van de twee grenzen telt.
De drie pijlers van het mobiliteitsbudget
De werknemer verdeelt zijn budget over drie pijlers, in deze volgorde.
Pijler 1: een milieuvriendelijke bedrijfswagen. Voor een wagen besteld of geleased vanaf 1 januari 2026 is dat alleen nog een wagen zonder CO2-uitstoot. De datum van de ondertekende bestelbon of het leasecontract beslist. Kiest de werknemer pijler 1, dan mag hij tijdens het mobiliteitsbudget alleen zo'n wagen hebben.
Pijler 2: duurzame vervoermiddelen en huisvesting. Openbaar vervoer, georganiseerd gemeenschappelijk vervoer, de fiets en de bedrijfsfiets, elektrische motorfietsen, deelauto's, parkeerkosten bij het openbaar vervoer en bepaalde huisvestingskosten. Voor gemotoriseerde voertuigen besteld vanaf 1 januari 2026 geldt ook hier: geen CO2-uitstoot. Taxi's en de huur van een wagen zonder chauffeur voor hoogstens 30 kalenderdagen per jaar mogen nog wel uitstoten.
Pijler 3: het saldo in geld. Wat na pijler 1 en 2 overblijft, krijgt de werknemer een keer per jaar uitbetaald, uiterlijk met het loon van de eerste maand van het volgende kalenderjaar.
Mobiliteitsbudget en hypotheek: huisvestingskosten in pijler 2
De wet stelt drie soorten woonkosten gelijk met duurzaam vervoer: de huur, de interesten van een hypothecaire lening en, sinds 2022, ook de kapitaalaflossingen van die lening. De woning moet binnen een straal van 10 kilometer van de normale plaats van tewerkstelling liggen.
Volgens het advies van de NAR en de CRB bestaat er vandaag geen limiet op het deel van het budget dat naar huisvesting mag. Het advies wijst ook op een administratieve tolerantie, waardoor een werknemer die thuis zijn normale werkplek heeft, zijn woonkosten kan inbrengen ook als hij verder woont. De Raden vragen om huisvesting te beperken tot 50% van het budget, voor nieuwe budgetten. Dat is een vraag in een advies, geen wet: vandaag geldt de regel van de 10 kilometer zonder plafond.
Laat de werknemer bewijsstukken voorleggen: een huurcontract of een overzicht van de lening, met het adres van de woning. Zo toont u bij een controle aan dat de uitgave in pijler 2 past.
Mobiliteitsbudget: fiscale en sociale behandeling per pijler
| Pijler | RSZ | Belasting werknemer | Wat de werkgever betaalt |
|---|---|---|---|
| 1. Wagen zonder uitstoot | uitgesloten uit het RSZ-loon | voordeel alle aard, zoals elke bedrijfswagen | CO2-solidariteitsbijdrage per kwartaal |
| 2. Duurzaam vervoer en huisvesting | volledig vrijgesteld | vrijgesteld | aftrekbaar als beroepskost |
| 3. Saldo in geld | geen gewone RSZ, wel 38,07% bijzondere werknemersbijdrage | vrijgesteld | aftrekbaar als beroepskost |
De bijdrage van 38,07% houdt de werkgever in en stort hij door aan de RSZ. Daarmee bouwt de werknemer volgens de officiele FAQ ook rechten op voor ziekte, werkloosheid en pensioen. Hoe het voordeel alle aard van een wagen in pijler 1 berekend wordt, leest u in onze gids over het voordeel alle aard van een bedrijfswagen.
Een let op voor woon-werkvergoedingen. Het budget dekt het woon-werkverkeer. Betaalt u daarbovenop nog een verplaatsingsvergoeding, dan is die loon. Alleen een vergoeding die u al in de 3 maanden voor de aanvraag naast de bedrijfswagen betaalde, blijft vrijgesteld, in dezelfde grootteorde. Welke vergoedingen u anders verplicht betaalt, staat in onze stukken over de woon-werkverkeervergoeding en de fietsvergoeding.
Rekenvoorbeeld: wat blijft er over in pijler 3?
Dit is een voorbeeld met verzonnen bedragen, geen berekening voor uw werknemer. Een bediende heeft recht op een bedrijfswagen die de werkgever € 9.000 per jaar kost. Zijn totale brutojaarloon is € 60.000, dus het plafond van een vijfde ligt op € 12.000. Het budget is € 9.000: dat ligt onder dat plafond en tussen het minimum en het maximum van 2026. Hij kiest geen wagen en koopt een treinabonnement van € 1.200 in pijler 2.
- Saldo voor pijler 3: € 9.000 min € 1.200 = € 7.800.
- Bijzondere werknemersbijdrage: € 7.800 x 38,07% = € 2.969,46.
- De werknemer ontvangt € 4.830,54, zonder belasting, met het loon van januari.
Het treinabonnement kost hem niets en is vrij van RSZ en belasting. Hoe hoger het deel in pijler 2, hoe minder bijdrage er op het saldo valt.
Mobiliteitsbudget 2027: wat staat in de wet en wat is alleen gepland?
| Wijziging | Status op 20 oktober 2026 |
|---|---|
| Werknemer kan meteen instappen, sinds 1 januari 2022 | wet, van kracht |
| Kapitaalaflossingen van een hypothecaire lening in pijler 2 | wet, van kracht |
| Keuze tussen werkelijke kosten en forfait, sinds 1 januari 2024 | wet en koninklijk besluit, van kracht |
| Alleen wagens zonder uitstoot in pijler 1, sinds 1 januari 2026 | wet, van kracht |
| Verplicht aanbod voor werknemers met recht op een bedrijfswagen | regeerakkoord en voorontwerp, geen wet |
| Huisvesting beperken tot 50% van het budget | vraag in het NAR-advies, geen wet |
| Een mobiliteitsbudget voor iedereen | regeerakkoord, geen tekst |
Het mobiliteitsbudget hangt vast aan het bedrijfswagenbeleid. Wat er op 1 januari 2027 verandert aan de solidariteitsbijdrage en de aftrek van bedrijfswagens, staat in ons nieuwsbericht over de bedrijfswagen in 2027. Het budget telt ook mee voor de loonnorm, en de gewone indexering van de lonen is er niet op van toepassing.
Aangifte: DmfA en fiche 281.10
- Pijler 1. De werkgever betaalt elk kwartaal een CO2-solidariteitsbijdrage met een eigen code en geeft het voordeel van de wagen aan onder DmfA-looncode 10.
- Pijler 2. Geen aparte aangifte.
- Pijler 3. Het saldo, ook als het nul is, gaat onder DmfA-looncode 29, met de bijzondere bijdrage op de werknemerslijn. Het bedrag van het budget zelf staat ook in de DmfA.
- Belastingfiche. Op fiche 281.10 vermeldt u in vak 27 het totale mobiliteitsbudget waarop de werknemer dat jaar recht had.
Wat u nu controleert
- Geeft u al minstens 36 maanden bedrijfswagens, of bestaat uw onderneming korter? Dan mag u het mobiliteitsbudget invoeren.
- Bereken per functie wat de wagen u per jaar kost, en leg dat naast € 3.233, € 17.244 en 20% van het jaarloon.
- Leg de voorwaarden en het aanbod in pijler 2 schriftelijk vast en maak ze aan alle werknemers bekend.
- Controleer bij elke wagen in pijler 1 de datum van de bestelbon: vanaf 1 januari 2026 alleen zonder uitstoot.
- Plan de uitbetaling van het saldo uiterlijk met het loon van januari, met de inhouding van 38,07%.
- Volg de wet over het verplichte aanbod: pas als die in het Staatsblad staat, weet u wat u moet doen en vanaf wanneer.
Fouten die werkgevers maken met het mobiliteitsbudget
- Het budget financieren met loon. Een budget dat loon of een premie vervangt, is geen wettelijk mobiliteitsbudget. Op de RSZ-vrijstelling kunt u dan niet rekenen.
- Geen aanbod in pijler 2. De wet vraagt minstens een duurzaam vervoermiddel in het aanbod.
- Een extra woon-werkvergoeding betalen. Bovenop het budget is die loon, behalve de uitzondering van de 3 maanden.
- Een hybride of benzinewagen in pijler 1 na 2025. Voor een bestelling vanaf 1 januari 2026 telt die niet meer.
- Huisvesting zonder bewijs. Zonder adres en contract kunt u de afstand van 10 km niet aantonen.
- Wachten op "verplicht". Een datum in de pers is geen wet. Voer in wat u wilt, maar niet omdat u denkt dat het al moet.
Wat Business Centrum hierin voor u doet
Business Centrum verwerkt uw lonen samen met Acerta, met een vast aanspreekpunt in Gent dat uw dossier kent. Geeft u bedrijfswagens of overweegt u een mobiliteitsbudget, dan bekijken we in een personeelsanalyse uw loonpakket en uw extralegale voordelen. In de loonadministratie verwerken we elke maand de lonen van uw werknemers. Wilt u dat we samen naar uw loonpakket kijken? Laat u terugbellen.