
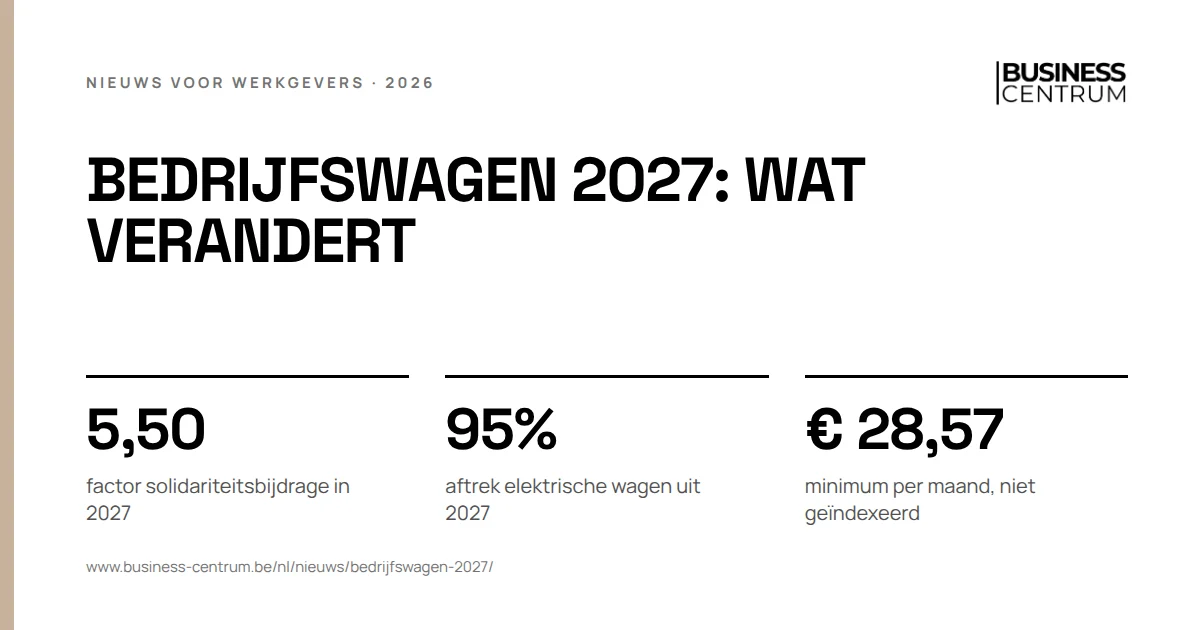
Op 1 januari 2027 stijgt de solidariteitsbijdrage voor bedrijfswagens met CO2-uitstoot die vanaf 1 juli 2023 besteld, gehuurd of geleased werden: de multiplicatiefactor gaat van 4 naar 5,50. Een elektrische wagen die u vanaf dan aanschaft, is nog 95% aftrekbaar in plaats van 100%.
Bedrijfswagen 2027: wat verandert er op 1 januari?
- Solidariteitsbijdrage. Voor een wagen besteld, gehuurd of geleased vanaf 1 juli 2023 vermenigvuldigt u de berekende bijdrage met 5,50 in plaats van 4. Het niet-geïndexeerde minimum per maand stijgt van € 25,99 naar € 28,57.
- Aftrek van een elektrische wagen. Een wagen zonder CO2-uitstoot die u in 2027 koopt, least of huurt, is als beroepskost nog 95% aftrekbaar. Wat u vóór 1 januari 2027 aanschaft, blijft 100% aftrekbaar.
- Wat blijft. Een wagen besteld vóór 1 juli 2023 betaalt de bijdrage zonder factor. Een benzine- of dieselwagen die u sinds 1 januari 2026 aanschaft, is al niet meer aftrekbaar.
Beide wijzigingen liggen vast sinds de wet van 25 november 2021: de factoren in de RSZ-wetgeving, de daling van de aftrek in het Wetboek van de inkomstenbelastingen. Op 6 oktober 2026 nog niet gepubliceerd: de indexcoëfficiënt van 2027 voor de solidariteitsbijdrage en de referentie-uitstoot voor het voordeel van alle aard in 2027.
Solidariteitsbijdrage bedrijfswagen: de factor stijgt in 2027
U betaalt de bijdrage per wagen en per maand voor elke wagen die een werknemer ook privé of voor woon-werkverkeer gebruikt. Voor een dieselwagen is de basis (CO2-uitstoot x 9 - 600) / 12, in euro per maand. In 2026 vermenigvuldigt u die basis met 185,85 en deelt u door 114,08. Daarna komt de multiplicatiefactor, als de wagen vanaf 1 juli 2023 besteld werd.
Voor de RSZ telt de datum waarop u de bestelbon ondertekende of het lease- of huurcontract sloot, niet de levering. Het minimumbedrag vermenigvuldigt u niet met de factor. Voor een wagen van vóór 1 juli 2023 blijft het niet-geïndexeerde minimum € 20,83, in 2026 geïndexeerd € 33,93.
Rijdt alleen de zaakvoerder met de wagen, en valt hij als zelfstandige bedrijfsleider niet onder de sociale zekerheid voor werknemers, dan is de bijdrage niet verschuldigd. U moet dat kunnen aantonen. Meer over het statuut van de zaakvoerder.
Rekenvoorbeeld: een dieselwagen besteld in 2024
Een werknemer rijdt met een dieselwagen met een uitstoot van 125 gram CO2 per km, besteld in maart 2024.
- Basis: (125 x 9 - 600) / 12 = € 43,75 per maand.
- Geïndexeerd met de coëfficiënt van 2026: € 43,75 x 185,85 / 114,08 = € 71,27.
- 2026, factor 4: € 285,10 per maand, € 3.421,20 per jaar.
- 2027, factor 5,50, nog met de coëfficiënt van 2026: € 392,01 per maand, € 4.704,12 per jaar.
Dat is € 106,91 per maand of € 1.282,92 per jaar meer, nog vóór de indexering van 2027. Dezelfde wagen, besteld in mei 2023, kost in 2026 € 71,27 per maand, zonder factor.
Elektrische bedrijfswagen 2027: de aftrek daalt
Het percentage hangt af van wanneer u de wagen koopt, least of huurt, en blijft daarna voor die wagen gelden. Een elektrische wagen die u nog in 2026 aanschaft, blijft dus 100% aftrekbaar.
| Elektrische wagen aangeschaft | Aftrekbaar als beroepskost |
|---|---|
| vóór 1 januari 2027 | 100% |
| in 2027 | 95% |
| in 2028 | 90% |
| in 2029 | 82,50% |
| in 2030 | 75% |
| vanaf 2031 | 67,50% |
Voor de RSZ betaalt een elektrische wagen het minimumbedrag. Voor een wagen besteld na juni 2023 is dat in 2026 € 42,34 per maand. Met het nieuwe minimum van € 28,57 en de coëfficiënt van 2026 zou dat € 46,54 zijn.
Een plug-in hybride die u vóór 1 januari 2028 koopt, least of huurt, blijft gedeeltelijk aftrekbaar. De kosten zonder brandstof volgen de CO2-formule van de wet, met een maximum van 75%, tenzij de wagen hoogstens 50 gram CO2 per km uitstoot. De elektriciteit volgt het percentage van een elektrische wagen, dus 95% voor een plug-in die u in 2027 aanschaft. Brandstof is niet aftrekbaar.
Wat Business Centrum hierin voor u doet
Wij houden per wagen de datum van de bestelbon of het contract bij, rekenen de solidariteitsbijdrage van 2027 met de juiste factor en met de nieuwe coëfficiënt zodra de RSZ die publiceert, en zetten ze met de nummerplaten in de DmfA. Dat gebeurt in uw loonadministratie, samen met Acerta. Het voordeel van alle aard op de loonbrief volgt dezelfde gegevens, zie onze gids over het voordeel alle aard van een bedrijfswagen. De aftrek in de vennootschapsbelasting bespreekt u met uw boekhouder. Verlengt u een leasecontract of bestelt u een wagen rond de jaarwissel, laat de datum dan nakijken.