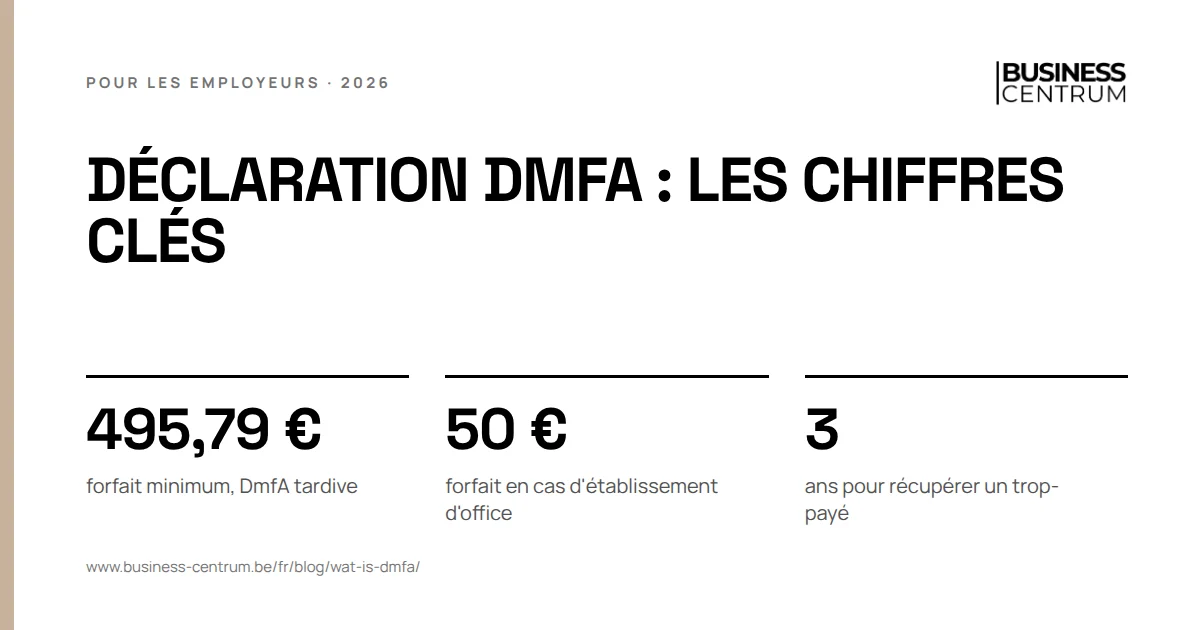
La déclaration DmfA est la déclaration trimestrielle par laquelle vous signalez, comme employeur, à l'ONSS les salaires que vous avez payés et le temps de travail de chaque travailleur. L'ONSS calcule vos cotisations sur cette base. Vous l'introduisez par voie électronique, au plus tard le dernier jour du mois qui suit le trimestre. Un retard coûte un forfait d'au moins 495,79 €.
C'est quoi la DmfA ?
DmfA signifie Déclaration multifonctionnelle / Multifunctionele Aangifte. Le mot « multifonctionnelle » dit à quoi elle sert : avec une seule déclaration, vous transmettez des données à toute la sécurité sociale. L'ONSS s'en sert pour calculer les cotisations. Les mutualités, l'ONEM, le Service des pensions, Fedris et les caisses de vacances utilisent les mêmes données pour calculer les allocations.
C'est pourquoi une erreur dans la DmfA a des conséquences pour le travailleur. S'il manque des jours, ses indemnités de maladie, ses allocations de chômage ou sa pension peuvent être plus basses. S'il manque un élément de rémunération, vous payez trop peu de cotisations et une correction avec sanction suit.
Vous introduisez une déclaration par trimestre pour toute l'entreprise, avec tous les travailleurs. Chaque travailleur est identifié une seule fois par son numéro d'identification de la sécurité sociale (NISS).
DmfA et Dimona : quelle différence ?
Les employeurs confondent souvent les deux déclarations. Elles se complètent :
| Dimona | DmfA | |
|---|---|---|
| Quoi | début et fin d'une occupation | salaires, temps de travail et cotisations |
| Quand | avant que le travailleur commence, et à la fin | chaque trimestre, a posteriori |
| Pourquoi | savoir qui travaille chez vous à quel moment | calculer les cotisations et octroyer les allocations |
| Sanction | amende administrative de 3 000 € à 35 000 € par travailleur | indemnités forfaitaires, voir ci-dessous |
Celui qui est déclaré via la Dimona apparaît automatiquement dans le fichier du personnel de la DmfA. Une Dimona oubliée n'apparaît donc souvent qu'au moment de la DmfA. Le fonctionnement de la Dimona est expliqué dans notre article sur la Dimona. Ce que coûte une déclaration tardive figure dans notre guide sur la Dimona en retard.
Que contient la déclaration DmfA ?
Par travailleur, la déclaration comporte trois niveaux :
- La ligne travailleur. Elle reprend le code travailleur, qui détermine les taux de cotisation applicables, par exemple pour un ouvrier, un employé, un étudiant ou un flexi-jobiste. Si un ouvrier devient employé en cours de trimestre, il reçoit deux lignes travailleur.
- Les lignes d'occupation. Elles reprennent la commission paritaire, le type de contrat, le régime de travail et le nombre d'heures par semaine. Si quelqu'un passe d'un temps plein à un temps partiel, vous ouvrez une nouvelle ligne d'occupation.
- Les prestations et les rémunérations. Chaque jour reçoit un code prestation : travaillé, vacances, maladie avec salaire garanti, petit chômage, chômage temporaire. Chaque élément de rémunération reçoit un code rémunération : salaire ordinaire, primes, pécule de sortie, indemnité de rupture.
À la fin de la ligne travailleur figurent les cotisations et les réductions, comme la réduction structurelle et la réduction pour premiers engagements. La cotisation de base pour la plupart des travailleurs est de 25 %. Sa composition est expliquée dans notre article sur la cotisation ONSS employeur.
Introduire la déclaration DmfA : quand et comment ?
Vous introduisez la DmfA dans le mois qui suit le trimestre, donc au plus tard le dernier jour d'avril, de juillet, d'octobre et de janvier. Les cotisations doivent se trouver le même jour sur le compte de l'ONSS.
- Via le web. Les petits employeurs remplissent eux-mêmes la déclaration sur le portail sécurisé de la sécurité sociale.
- Via file transfer. Les secrétariats sociaux, les éditeurs de logiciels et les grands employeurs envoient directement des fichiers.
Après l'introduction, vous recevez un accusé de réception et un avis des cotisations à payer. L'ONSS peut encore vérifier et adapter une déclaration introduite, même si vous avez déjà reçu un aperçu des cotisations.
Déclaration DmfA tardive, incomplète ou inexacte : que se passe-t-il ?
L'ONSS établit alors la déclaration d'office ou la rectifie, et applique des indemnités forfaitaires :
| Situation | Sanction |
|---|---|
| Pas de déclaration à la date limite | au moins 495,79 €, plus élevée quand les cotisations sont plus élevées |
| Établissement ou rectification d'office après un contrôle | 50 € plus 4 € par ligne d'occupation manquante ou modifiée |
| Deux trimestres de suite incomplète ou inexacte | les mêmes montants que pour une déclaration tardive |
Une déclaration est incomplète ou inexacte si, 6 mois après le trimestre, il manque encore au moins 5 % des personnes ou de la masse salariale.
Modifier une déclaration DmfA
Vous avez découvert une erreur ? Vous pouvez modifier vous-même une déclaration introduite via les mêmes canaux que l'originale. Vous rappelez la déclaration et adaptez les données. C'est possible tant que le délai de prescription court. Si vous avez trop payé, par exemple parce qu'une réduction a été oubliée, vous pouvez récupérer ces cotisations jusqu'à 3 ans après le paiement. Une réduction oubliée pour votre premier travailleur se récupère ainsi encore, voir notre guide sur la réduction pour le premier travailleur.
Ce que Business Centrum fait pour vous
Chaque trimestre, nous reprenons correctement dans la DmfA les prestations, les absences et les éléments de rémunération de chaque travailleur et nous vérifions que toutes les réductions auxquelles vous avez droit y figurent, en collaboration avec Acerta. Les écarts entre Dimona et DmfA, nous les repérons avant l'ONSS. Plus d'infos sur votre administration salariale et sur la gestion de vos déclarations Dimona.