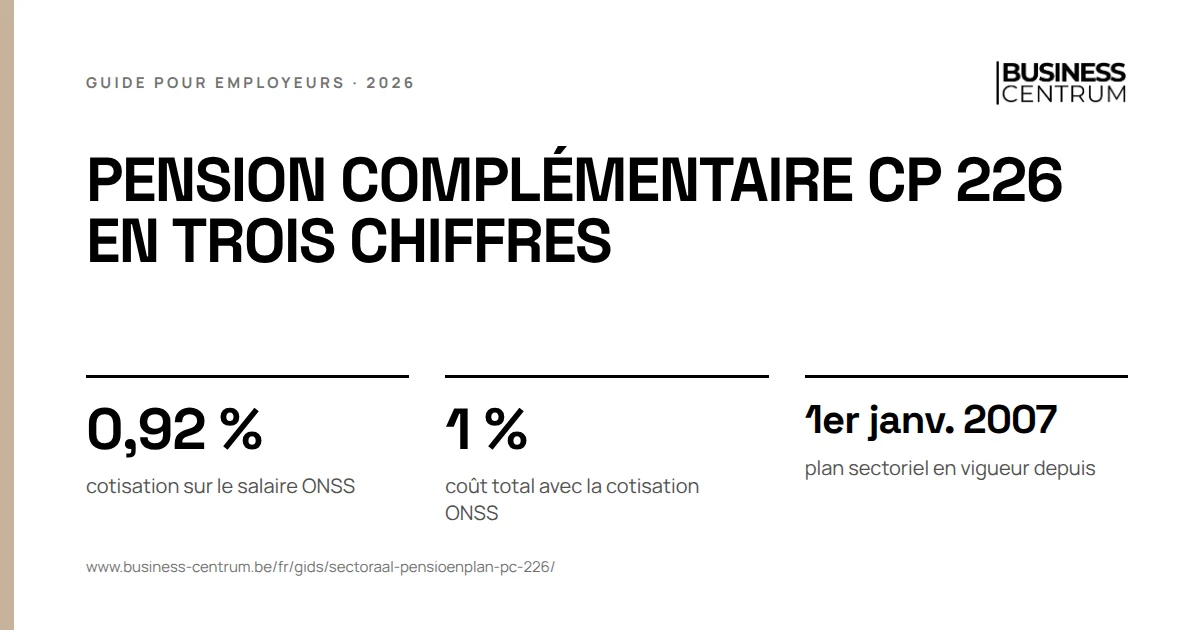
La pension complémentaire CP 226 vous oblige depuis le 1er janvier 2007 à payer pour chaque employé de la commission 0,92 % de son salaire ONSS, au profit d'une pension complémentaire. Vous n'avez rien à organiser vous-même : l'ONSS perçoit la cotisation via votre déclaration trimestrielle, la DmfA, et le Fonds social de la CP 226 fait le reste. Avec la cotisation spéciale ONSS de 8,86 %, le coût s'élève à 1 % du salaire ONSS. Il n'existe pas d'opting out, et une dispense seulement dans quelques cas.
Ce guide porte sur le plan de la CP 226 et sur ce que vous vérifiez comme employeur. Le fonctionnement général des plans de pension sectoriels est expliqué dans notre guide sur le plan de pension sectoriel.
Pension complémentaire CP 226 en un coup d'œil
| Élément | Ce qui s'applique |
|---|---|
| En vigueur depuis | 1er janvier 2007 |
| Qui est affilié | Chaque employé de la CP 226 chez un employeur non dispensé |
| Cotisation de l'employeur | 0,92 % du salaire ONSS, depuis le 1er janvier 2011 |
| Cotisation spéciale ONSS | 8,86 % sur cette cotisation, perçue en même temps par l'ONSS |
| Coût total | 1 % du salaire ONSS |
| Cotisation de l'employé | Aucune |
| Organisateur | Le Fonds social de la CP 226 |
| Organisme de pension | Vivium, une marque de P&V Assurances |
| Opting out | Pas prévu |
| Réglementation | CCT du 6 novembre 2017 (n° 143068/CO/226), en vigueur depuis le 1er janvier 2018 |
La commission a instauré le plan par la CCT du 4 avril 2006 ; la CCT du 6 novembre 2017 a remplacé ce texte et fixe les règles actuelles. Le plan est du type contributions définies. Le secteur fixe ce que vous payez, pas ce que l'employé recevra plus tard. L'organisme de pension place les cotisations, et le rendement détermine en partie le capital final.
Qui relève de la pension complémentaire CP 226 ?
Le plan s'applique aux employeurs et aux employés qui relèvent de la Commission paritaire pour les employés du commerce international, du transport et de la logistique. Ce sont les planificateurs, dispatchers, déclarants en douane et employés de bureau des entreprises de transport, d'expédition et de logistique. Si vous doutez que vos employés relèvent de la CP 226, lisez d'abord notre guide sur la commission paritaire 226. Les ouvriers de la même entreprise, comme les chauffeurs et les magasiniers, relèvent d'une autre commission et donc pas de ce plan.
Deux conditions déterminent si un employé est affilié :
- Il relève de la CP 226. La commission figure sur sa fiche de paie et dans votre DmfA.
- Son employeur n'est pas dispensé. Seules les entreprises bénéficiant d'une dispense prévue par la CCT sortent du plan sectoriel ; vous lirez plus loin dans quels cas.
Si les deux conditions sont remplies, l'employé est affilié d'office dès son entrée en service. Sur le plan administratif, l'affiliation commence le premier jour du mois où il entre en service, ou du mois suivant s'il commence en cours de mois. L'âge, l'ancienneté, la fonction et le type de contrat ne jouent aucun rôle : un employé sous contrat à durée déterminée constitue lui aussi une pension.
Deux situations échappent à la constitution. Un pensionné qui revient travailler chez vous ne constitue plus rien dans le plan sectoriel, car son capital a été versé lors de sa pension. Et aucune cotisation n'est due pour les périodes sans salaire, voir plus loin.
À combien s'élève la cotisation de la pension complémentaire CP 226 ?
Vous payez 0,92 % du salaire ONSS de l'employé. Le Fonds social définit ce salaire ONSS comme douze salaires mensuels, plus la prime de fin d'année et les éventuelles autres primes soumises à l'ONSS. Vous ne payez pas de cotisation sur le double pécule de vacances, car il n'est pas soumis aux cotisations ONSS ordinaires.
Ces 0,92 % comprennent les taxes et les frais de l'organisateur et de l'organisme de pension. S'y ajoute la cotisation spéciale ONSS de 8,86 %, due sur chaque versement destiné à une pension complémentaire. Comme l'ONSS perçoit lui-même les cotisations de ce plan sectoriel, cette cotisation est déjà comprise dans ce que l'ONSS vous réclame. Vous ne la calculez ni ne la déclarez séparément.
La cotisation a augmenté en deux étapes depuis le début :
| Période | Cotisation via l'ONSS |
|---|---|
| À partir du 1er janvier 2007 | 0,46 % |
| À partir du 1er janvier 2009 | 0,69 % |
| Du 1er janvier 2011 à aujourd'hui | 0,92 % |
Trois règles que vous rencontrez en pratique :
- Pas de salaire, pas de cotisation. Vous ne payez rien pour une maladie après le salaire garanti, le chômage temporaire, le repos de maternité, un congé sans solde, un crédit-temps à temps plein ou une grève. En cas de crédit-temps ou de congé thématique à temps partiel, vous payez sur le salaire réduit.
- L'employé ne paie rien. Aucune retenue pour la pension n'apparaît sur la fiche de paie. Cela surprend parfois les employés ; expliquez-le à l'entrée en service.
- Donner plus n'est pas possible dans le plan sectoriel. Vous ne pouvez pas augmenter la cotisation et l'employé ne peut pas verser lui-même. Si vous voulez faire plus, vous concluez un plan propre à côté du plan sectoriel.
Exemple de calcul : ce que coûte le plan sectoriel pour un employé de classe 1
Un employé à temps plein en classe 1 sans ancienneté gagne en 2026 au moins 2 574,27 € bruts par mois. Le barème complet par classe figure sur notre page barème CP 226. Nous supposons qu'il travaille à temps plein toute l'année, qu'il reçoit entièrement en espèces la prime annuelle d'un mois de salaire et qu'il n'a pas d'autres primes.
- Salaire ONSS annuel : 2 574,27 € x 13 salaires mensuels = 33 465,51 €.
- Cotisation de pension : 33 465,51 € x 0,92 % = 307,88 € par an.
- Cotisation spéciale ONSS : 307,88 € x 8,86 % = 27,28 €.
- Coût total : 335,16 € par an, soit environ 1 % du salaire ONSS.
Pour un mois ordinaire, cela représente 23,68 € de cotisation de pension. Le montant entier va à la pension de l'employé, après déduction des taxes et des frais. S'il gagne plus que le barème, la cotisation augmente aussi, car elle est un pourcentage du salaire ONSS réel.
Comment vous payez : via l'ONSS et la DmfA
Vous ne recevez pas de facture séparée pour la pension sectorielle. Le paiement se déroule ainsi :
- Chaque trimestre, vous déclarez les salaires de vos employés dans la DmfA. La cotisation pour la pension sectorielle fait partie des cotisations patronales que l'ONSS vous réclame.
- L'ONSS perçoit les cotisations et les reverse à l'organisme de pension, après déduction de ses frais.
- Les données par employé passent par la Banque Carrefour de la Sécurité Sociale vers l'organisme de pension. Celui-ci inscrit la cotisation sur le compte individuel de chaque employé affilié.
Votre part, c'est donc une DmfA correcte : la bonne commission par employé, les bons salaires et des dates d'entrée et de sortie exactes. Un employé que vous déclarez par erreur en CP 200 ne constitue rien dans ce plan.
Ne confondez pas la cotisation de pension avec la cotisation au Fonds social lui-même. Il s'agit d'une cotisation patronale distincte, également perçue par l'ONSS et fixée par sa propre CCT. Outre le plan de pension, le Fonds a d'autres missions, comme les primes à l'embauche.
| Cotisation sectorielle CP 226 dans la DmfA | Pourcentage | Période |
|---|---|---|
| Pension sectorielle | 0,92 %, plus 8,86 % de cotisation ONSS sur ce montant | Depuis le 1er janvier 2011, CCT sans date de fin |
| Fonds social | 0,50 % des salaires bruts | Toute l'année 2026 |
| Fonds social | 0,50 % des salaires bruts | Premier semestre 2027, jusqu'au 30 juin 2027 |
Opting out et dispense de la pension complémentaire CP 226
L'opting out n'est pas prévu en CP 226. La loi sur les pensions complémentaires permet à une commission de laisser les employeurs organiser eux-mêmes un plan à la place du plan sectoriel, mais la CP 226 n'a pas retenu cette possibilité. Une assurance groupe propre ne remplace donc pas le plan sectoriel. Vous continuez simplement à payer la cotisation sectorielle.
Des dispenses existent toutefois. Une partie date du lancement du plan sectoriel, pour les entreprises qui avaient déjà un plan propre à ce moment. Une nouvelle dispense n'est plus possible que dans quatre cas prévus par la CCT :
- Votre entreprise est liée à une entreprise de la CP 226 qui a été dispensée au lancement.
- Votre entreprise est née de la scission d'une telle entreprise dispensée.
- Votre entreprise est née d'une fusion impliquant au moins une entreprise dispensée.
- Votre entreprise est liée à une entreprise d'une autre commission paritaire qui a un plan propre au moins équivalent au plan sectoriel.
En outre, votre plan propre doit s'appliquer à tous les employés de la CP 226 de l'entreprise, quels que soient l'âge, la fonction, l'ancienneté ou le type de contrat. Vous pouvez faire une distinction, par exemple entre employés et cadres, tant que chaque plan atteint le minimum. Pour un plan à contributions définies, ce minimum est une cotisation patronale de 0,92 % du salaire ONSS, taxe sur les primes de 4,40 % comprise et sans la cotisation ONSS de 8,86 %. Pour un plan à prestations définies, d'autres critères s'appliquent ; ils figurent sur le site du Fonds social.
Selon le Fonds social, la demande se fait par lettre recommandée adressée au président de la commission paritaire, avec la date de prise d'effet souhaitée, la preuve que vous êtes dans l'un des quatre cas et une attestation selon le modèle D qui démontre l'équivalence de votre plan. La dispense prend effet à partir du trimestre qui suit la notification et jamais avec effet rétroactif. Si vous arrêtez plus tard votre plan propre, vous pouvez toujours réintégrer le plan sectoriel.
Si vous êtes dispensé, vous calculez et déclarez vous-même la cotisation ONSS de 8,86 % sur les versements dans votre plan propre, séparément dans la DmfA. L'ONSS ne la perçoit alors plus avec la cotisation sectorielle.
Ce que l'employé reçoit et où il le voit
Chaque cotisation que vous payez est immédiatement et définitivement acquise à l'employé. Avec le rendement, elle forme sa réserve de pension. L'employé reçoit ce capital lorsqu'il prend sa pension légale ou anticipée ; sous conditions, il peut aussi le faire verser sous forme de rente. S'il décède avant sa pension, le capital revient à ses bénéficiaires dans l'ordre fixé par le règlement de pension. Aucune prestation n'est prévue en cas d'incapacité de travail, et un retrait partiel avant la pension n'est pas possible.
Le rendement se compose de la garantie d'intérêt de l'organisme de pension, éventuellement complétée par une participation bénéficiaire. Selon le Fonds social, le rendement minimum légal prévu par la loi sur les pensions complémentaires est garanti par l'organisateur, donc par le Fonds lui-même, et non par l'employeur individuel.
L'employé voit sa pension complémentaire à deux endroits :
- Sur mypension.be. Sigedis tient chaque année à jour, dans la banque de données du deuxième pilier, l'état des réserves de pension, et mypension.be les affiche par employeur et par plan.
- Dans la fiche de pension. L'organisme de pension met chaque année une fiche en ligne. La première fiche paraît au troisième trimestre de l'année qui suit l'entrée en service, et quelques mois plus tard aussi sur mypension.be.
Vous, l'employeur, n'avez pas accès à cette fiche et ne pouvez pas la demander au Fonds. Les questions sur sa réserve, l'employé les pose lui-même au Fonds social ou à l'organisme de pension.
Sortie de service : ce que devient la pension complémentaire CP 226
Lorsqu'un employé part, votre cotisation s'arrête d'elle-même avec la dernière DmfA où il figure. Ce qui a déjà été versé lui reste acquis. La suite dépend de son nouvel employeur :
- Vers un autre employeur affilié de la CP 226 : il reste simplement affilié. Vous arrêtez de payer, le nouvel employeur commence.
- Vers un employeur dispensé ou une autre commission : il devient affilié dormant. Plus aucune cotisation n'est ajoutée, mais sa réserve continue de rapporter.
Dans ce second cas, l'employé choisit ce que devient sa réserve. Il peut la laisser dans le plan sectoriel, la transférer vers la structure d'accueil de l'organisme de pension, ou la faire transférer vers le plan de son nouvel employeur ou du nouveau secteur. S'il ne réagit pas dans les 30 jours, la réserve reste dans le plan sectoriel. Le Fonds social conseille de comparer les garanties d'intérêt des deux plans avant un transfert.
Si l'employé revient plus tard chez un employeur affilié de la CP 226, la constitution reprend. Pour vous, l'essentiel est que la sortie de service figure correctement dans la Dimona et la DmfA, afin que les cotisations s'arrêtent au bon moment.
Pension complémentaire CP 226 en 2026 et 2027
En 2026, le taux est de 0,92 %, comme depuis le 1er janvier 2011. La CCT du 6 novembre 2017 est conclue pour une durée indéterminée. Chaque partie à la commission peut la dénoncer moyennant un préavis de 6 mois. Tant qu'aucune nouvelle CCT n'intervient, la même cotisation reste donc d'application en 2027.
Ce qui est déjà fixé pour 2027, c'est la cotisation distincte au Fonds social : 0,50 % des salaires bruts jusqu'au 30 juin 2027, fixée dans une CCT distincte de la commission.
Pièges de la pension complémentaire CP 226
- Voir une assurance groupe propre comme un remplacement. Sans dispense, vous continuez à payer la cotisation sectorielle, même si vous avez un plan propre.
- Déclarer la mauvaise commission. Une entreprise qui a des employés en CP 200 et en CP 226 doit utiliser la bonne commission pour chaque employé. Seule la CP 226 constitue une pension dans ce plan. Notre guide trouver sa commission paritaire vous aide en cas de doute.
- Prendre la cotisation au Fonds social pour la cotisation de pension. Ce sont deux cotisations distinctes, avec leur propre pourcentage et leur propre CCT.
- Promettre des cotisations supplémentaires dans le plan sectoriel. C'est impossible. Donner plus n'est possible qu'avec un plan propre à côté.
- Attendre une dispense avec effet rétroactif. Elle ne prend effet qu'à partir du trimestre qui suit la notification.
- Oublier la cotisation ONSS avec un plan propre. Celui qui est dispensé déclare lui-même les 8,86 % sur ses propres versements.
Ce que vous vérifiez maintenant
- Vérifiez pour chaque employé qu'il figure dans votre DmfA en CP 226, et non en CP 200 ou dans une autre commission.
- Sachez avec certitude si votre entreprise bénéficie d'une dispense. Sans lettre ou décision de la commission, vous êtes affilié.
- Contrôlez que la cotisation sectorielle de pension figure sur votre décompte trimestriel de l'ONSS.
- Informez chaque nouvel employé, à l'entrée en service, qu'il constitue une pension dans le plan sectoriel et où il peut la consulter.
- Si vous avez un plan propre à côté du plan sectoriel, vérifiez que la cotisation ONSS de 8,86 % sur ce plan est déclarée séparément.
- Veillez à chaque départ à une sortie de service correcte dans la Dimona et la DmfA.
Si vous occupez des chauffeurs et des employés dans la même entreprise, notre page sur le secteur du transport indique ce qui s'applique par commission.
Ce que Business Centrum fait pour vous
Business Centrum traite vos salaires avec Acerta, avec un interlocuteur fixe à Gand qui connaît votre dossier. Pour les entreprises de transport et de logistique, la page administration salariale pour le transport explique ce que cela comprend. Vous avez une question sur le plan sectoriel ou sur la commission de vos employés ? Faites-vous rappeler.