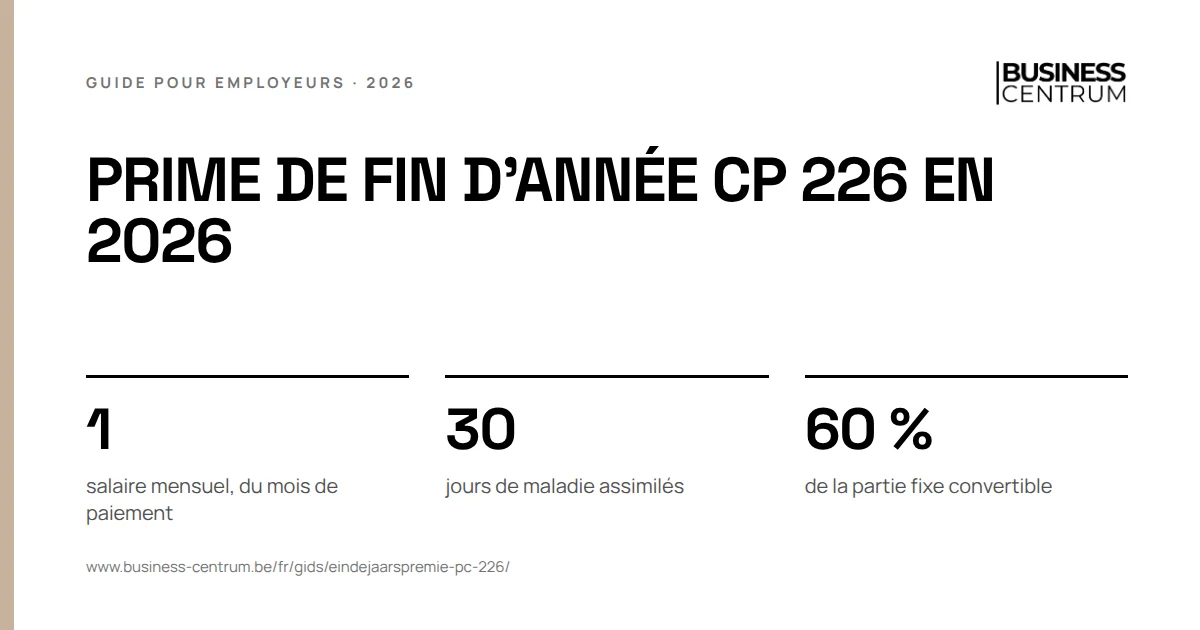
La prime de fin d'année en CP 226 est une prime annuelle égale à la rémunération du mois au cours duquel vous la payez, et vous la payez vous-même comme employeur, en fin d'année. Celui qui n'a pas travaillé effectivement toute l'année reçoit 1/12 de la prime par mois complet de prestations effectives. La CCT l'appelle la prime annuelle, et aussi la prime de fin d'année dans l'article sur la conversion.
Qui reçoit la prime de fin d'année en CP 226 ?
Le régime vaut pour les employés des entreprises qui relèvent de la Commission paritaire pour les employés du commerce international, du transport et de la logistique. Si vos employés en font partie et quels barèmes s'appliquent, vous le lisez dans notre guide de la commission paritaire 226. Vos chauffeurs et magasiniers relèvent en général, comme ouvriers, de la sous-commission 140.03 et reçoivent leur prime du FSTL, voir la prime de fin d'année CP 140.
Un employé a droit à la prime complète s'il remplit en même temps deux conditions :
- En service à la date de paiement. Il est encore en service le jour où vous payez la prime. Pour celui qui part avant, une liste de cas distincte s'applique, plus bas sur cette page.
- Avoir travaillé effectivement toute l'année de référence. Les absences assimilées comptent comme travaillées.
La CCT ne fixe pas d'ancienneté minimale pour celui qui est en service à la date de paiement. Un minimum de 6 mois ne joue qu'en cas de départ avant la date de paiement.
À combien s'élève la prime de fin d'année en CP 226 ?
La prime est égale à 1 mois de rémunération : celui du mois au cours duquel vous la payez. Si vous payez en décembre, le salaire de décembre sert de mesure. Une augmentation ou une promotion en cours d'année compte donc entièrement. Le salaire mensuel minimum par catégorie figure dans le barème CP 226.
Pour les employés à rémunération variable, la CCT donne deux règles :
- Partie fixe et partie variable. La prime est la partie fixe du mois de paiement, plus la moyenne mensuelle des parties variables payées au cours des 12 mois qui précèdent le mois de paiement. Est variable tout élément non fixe, soumis aux cotisations de sécurité sociale et octroyé de façon régulière et permanente pendant toute l'année de référence.
- Rémunération entièrement variable. La prime est la moyenne mensuelle des rémunérations des 12 mois qui précèdent le mois de paiement.
Si un employé passe en cours d'année de référence d'un temps plein à un temps partiel, ou inversement, ou d'un régime à temps partiel à un autre, la prime est la somme de ses salaires mensuels de l'année de référence divisée par douze. La prime annuelle, le double pécule de vacances et les éléments variables qui ne sont pas octroyés de façon régulière et permanente n'y entrent pas. Pour un employé qui travaille toute l'année dans le même régime à temps partiel, la prime est simplement son salaire mensuel à temps partiel du mois de paiement.
Exemple chiffré : un employé entré en avril
Ceci est un exemple, pas un calcul pour votre situation. Un employé gagne 3 200 € bruts par mois et a commencé le 1er avril 2026. Vous payez la prime fin décembre et il est encore en service. Il a neuf mois complets de prestations effectives : 3 200 x 9/12 = 2 400 € bruts.
Un collègue avec un salaire fixe de 2 800 € et une partie variable qui a atteint en moyenne 300 € par mois au cours des 12 derniers mois a travaillé toute l'année. Sa prime est de 2 800 + 300 = 3 100 € bruts.
Année de référence et paiement de la prime de fin d'année CP 226
Sauf autre règle dans votre entreprise, l'année de référence coïncide avec l'année civile et vous payez la prime en fin d'année. La CCT ne fixe pas de jour précis. Une règle au niveau de votre entreprise peut choisir une autre année de référence et un autre moment de paiement. Fixez-la alors par écrit, car la condition « en service à la date de paiement » dépend de cette date.
La prime suit le calcul salarial ordinaire. Vous retenez 13,07 % d'ONSS personnelle et payez la cotisation patronale, avec une base de 25 %. Le précompte professionnel suit le barème des indemnités exceptionnelles : par exemple 40,38 % pour une rémunération annuelle normale entre 26 340 € et 31 830 €. Ce que cela donne en net, vous le vérifiez avec notre page calculer la prime de fin d'année.
Quelles absences comptent pour la prime de fin d'année en CP 226 ?
Un employé qui n'a pas travaillé effectivement toute l'année reçoit 1/12 par mois complet de prestations effectives. Une longue liste d'absences vaut comme travail effectif :
| Absence | Compte pour la prime |
|---|---|
| Vacances annuelles, jours fériés légaux, petit chômage | entièrement |
| Congé-éducation et congé de formation flamand, congé syndical | entièrement |
| Maladie professionnelle, accident du travail, accident sur le chemin du travail | entièrement |
| Chômage temporaire | entièrement |
| Repos de maternité, congé de naissance, congé de prophylaxie | entièrement |
| Congé palliatif sous forme de congé thématique | entièrement |
| Congé d'adoption | 3 jours |
| Maladie ou accident de droit commun | les 30 premiers jours |
Le chômage temporaire compte en CP 226 sans limite. Pour la maladie, l'assimilation s'arrête après 30 jours. La CCT compte par mois complet ; elle ne règle pas comment traiter un mois en partie assimilé et en partie non. Choisissez une méthode, appliquez-la de la même façon à tous et fixez-la.
Prime de fin d'année CP 226 en cas de licenciement ou de départ
Si le contrat prend fin avant la date de paiement, l'employé reçoit 1/12 par mois complet de prestations effectives, mais uniquement dans les cas que cite la CCT :
| Situation | Droit à une prime au prorata |
|---|---|
| Licenciement par l'employeur | oui, sauf motif grave ou fin pendant les 6 premiers mois |
| Démission de l'employé | oui, sauf fin pendant les 6 premiers mois |
| Fin pour force majeure | oui, sauf fin pendant les 6 premiers mois |
| Fin de commun accord | oui, sauf fin pendant les 6 premiers mois |
| Licenciement pour motif grave | non |
La période de 6 mois est réduite des périodes ininterrompues d'intérim dans votre entreprise, si elles concernaient la même fonction et précédaient le contrat immédiatement et sans interruption.
La fin d'un contrat à durée déterminée, la pension, le chômage avec complément d'entreprise et le décès ne figurent pas dans cette liste. La CCT sectorielle ne prévoit pas de prorata pour ces cas. Un régime plus favorable dans votre entreprise ou dans le contrat de travail reste possible.
Exemple. Un employé avec un salaire mensuel de 3 000 €, en service depuis trois ans, démissionne et part le 30 septembre. Il reçoit 3 000 x 9/12 = 2 250 € bruts. La CCT ne fixe pas quand vous payez ce montant. S'il n'avait été en service que depuis quatre mois au moment de sa démission, la CCT sectorielle ne lui donnait pas de prime.
Convertir la prime de fin d'année CP 226 en un autre avantage
Depuis 2026, vous pouvez convertir au maximum 60 % de la partie fixe de la prime en un avantage équivalent. Jusqu'à fin 2025, c'était 50 %. Trois conditions s'appliquent ensemble :
- la conversion figure dans une CCT d'entreprise et dans un accord individuel avec l'employé ;
- l'employeur et l'employé le font tous deux sur une base volontaire ;
- les employés sont informés au préalable de la conversion et de ses conséquences.
Les syndicats s'engagent à apporter leur collaboration constructive si l'entreprise décide d'une telle conversion. Le reste, vous le payez comme une prime ordinaire.
Les erreurs que nous voyons avec la prime de fin d'année en CP 226
- Prendre le mauvais salaire mensuel. La mesure est le mois de paiement, pas une moyenne de l'année ni le salaire de janvier.
- Oublier la partie variable. Les commissions et autres éléments variables réguliers y entrent via la moyenne mensuelle.
- Déduire entièrement la maladie. Les 30 premiers jours de maladie ou d'accident comptent comme travaillés, le chômage temporaire entièrement.
- Voir la démission comme une exclusion. Celui qui démissionne après les 6 premiers mois a droit à son prorata.
- Convertir sans CCT d'entreprise. Un accord individuel seul ne suffit pas.
Ce que Business Centrum fait pour vous
Business Centrum calcule la prime de fin d'année de vos employés selon cette CCT, avec Acerta, dans le cadre de l'administration salariale. Nous suivons les absences assimilées et la rémunération variable, et nous reprenons le prorata dans le décompte de sortie en cas de départ. Les règles des autres commissions figurent dans notre aperçu de la prime de fin d'année 2026 par commission paritaire.