Het sociaal passief is het totaal van wat een onderneming haar personeel verschuldigd is of kan worden: het opgebouwde vakantiegeld, de eindejaarspremie pro rata en de opzeg- of verbrekingsvergoedingen volgens de anciënniteit, met daarbij outplacement, aanvullend pensioen en de vergoedingen voor beschermde werknemers. Bij een overname, een herstructurering of een sluiting zet u het om in één bedrag. Hoe u één vergoeding uitrekent, staat in verbrekingsvergoeding berekenen.
Sociaal passief: betekenis in twee lagen
Het sociaal passief bestaat uit twee lagen. De eerste staat al vast, de tweede komt erbij zodra contracten eindigen.
Wat al opgebouwd is. Dit is u verschuldigd, ook als niemand vertrekt:
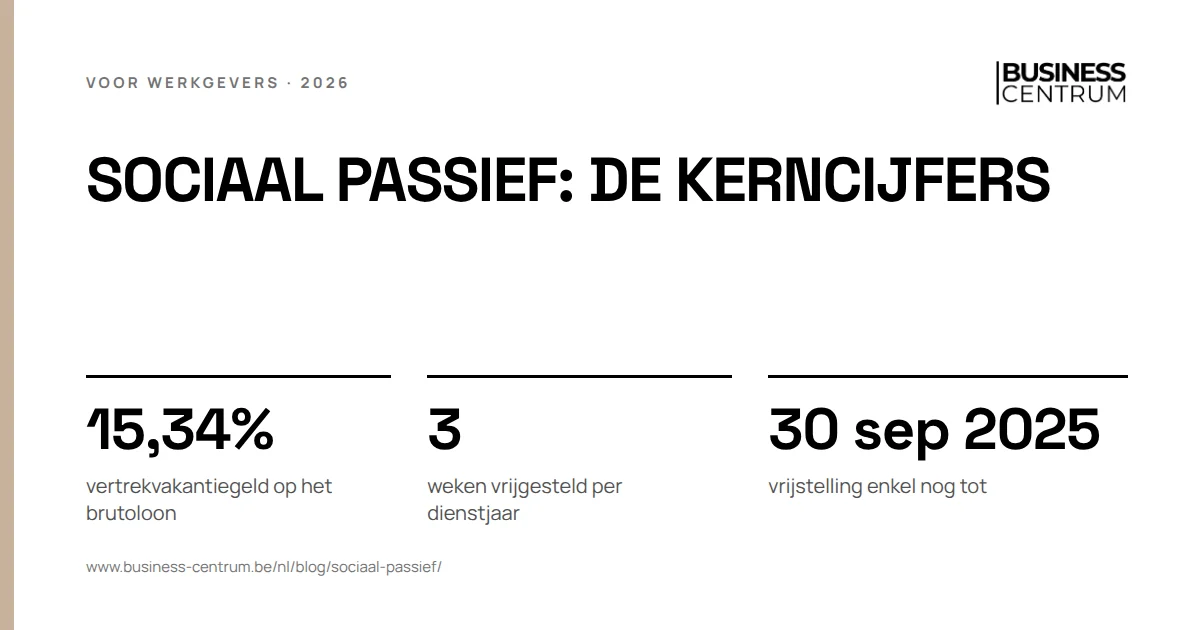
- Vakantiegeld van bedienden. Een bediende bouwt dit jaar het vakantiegeld op dat u volgend jaar betaalt. Het dubbel vakantiegeld is 92% van een maandloon. Gaat hij uit dienst, dan betaalt u 15,34% van het brutoloon dat hij in het lopende jaar verdiende. Hoe het vakantiegeld in 2026 loopt, staat in vakantiegeld 2026.
- Vakantiegeld van arbeiders. Hier betaalt een vakantiekas: 15,38% van het loon van het vorige jaar, gebracht op 108%. U financiert dat met uw bijdragen op het loon, niet met een betaling bij het vertrek.
- Eindejaarspremie pro rata. Wat de werknemer bij een vertrek in de loop van het jaar krijgt, hangt af van de cao van uw sector. Sommige comités geven een premie pro rata, andere alleen na een minimale anciënniteit. De regels per sector staan in eindejaarspremie berekenen.
Wat erbij komt als contracten eindigen. Dit is het grootste deel:
- Opzeg of verbrekingsvergoeding. Het aantal weken volgt de anciënniteit, zie de gids opzegtermijn. Voor wie al voor 1 januari 2014 in dienst was, telt u twee delen op, waarvan het eerste nog de regels van voor 2014 volgt.
- Outplacement. Verplicht bij een opzeg van 30 weken of meer, en in bepaalde gevallen voor werknemers vanaf 45 jaar.
- Aanvullend pensioen. Een groepsverzekering of pensioenplan valt niet onder de regels voor de overgang van ondernemingen. Kijk het reglement apart na.
- Beschermde werknemers. Voor onder meer zwangere werkneemsters, werknemers in tijdskrediet of ouderschapsverlof, personeelsafgevaardigden en preventieadviseurs voorziet de wet een bijkomende beschermingsvergoeding bovenop de gewone vergoeding, als het ontslag de bescherming miskent.
Sociaal passief berekenen in vier stappen
- Maak een lijst per werknemer. Statuut, startdatum, paritair comité, brutoloon, variabel loon over twaalf maanden en de voordelen uit het contract.
- Tel wat opgebouwd is. Vakantiegeld en eindejaarspremie pro rata, op een vaste peildatum.
- Reken de vergoedingen uit. Weken uit de tabel maal het weekloon: maandloon × 3 / 13, plus de voordelen. Rekenen kan per werknemer met verbrekingsvergoeding berekenen.
- Tel de werkgeverskost erbij. Op een verbrekingsvergoeding betaalt u de gewone werkgeversbijdragen, voor verminderingen ongeveer 25%. Tel ook outplacement en beschermingsvergoedingen mee waar ze spelen.
Het resultaat is een maximum: wat het kost als alle contracten op de peildatum eindigen met een vergoeding. Bij een overname of herstructurering is dat het cijfer waarmee koper en verkoper rekenen.
Rekenvoorbeeld
Een team van drie bedienden, peildatum 30 september 2026
Drie fictieve bedienden, allemaal met een contract dat na 2014 begon. Hun sector-cao geeft een eindejaarspremie van een maandloon, pro rata per maand. We nemen aan dat de vakantie van 2026 al opgenomen is.
| Ann | Bram | Chloé | |
|---|---|---|---|
| In dienst sinds | 1 september 2018 | 1 april 2021 | 1 augustus 2025 |
| Brutomaandloon | € 2.900 | € 3.400 | € 2.600 |
| Weken opzeg | 27 | 18 | 8 |
| Vertrekvakantiegeld: 15,34% van 9 maanden loon | € 4.003,74 | € 4.694,04 | € 3.589,56 |
| Eindejaarspremie pro rata, 9/12 | € 2.175,00 | € 2.550,00 | € 1.950,00 |
| Vergoeding: maandloon x 3 / 13 x weken | € 18.069,23 | € 14.123,08 | € 4.800,00 |
Al opgebouwd: € 12.287,34 vakantiegeld en € 6.675,00 eindejaarspremie, samen € 18.962,34.
Erbij als alle drie vertrekken: € 36.992,31 aan vergoedingen, plus ongeveer € 9.248,08 werkgeversbijdragen. Outplacement speelt niet: niemand haalt 30 weken.
Sociaal passief op 30 september 2026: ongeveer € 65.202,73. De voordelen uit het contract en de bijdragen op het vakantiegeld zitten er voor de eenvoud niet in. Met maaltijdcheques of een groepsverzekering ligt het bedrag hoger.
Overname: wat cao nr. 32bis zegt
De regels voor de overgang van een onderneming staan in cao nr. 32bis van 7 juni 1985 van de Nationale Arbeidsraad. Ze gelden bij elke wijziging van werkgever door een overgang van een onderneming of van een deel ervan krachtens overeenkomst. Daaruit volgen twee situaties:
- U koopt de aandelen. De vennootschap blijft de werkgever. De commentaar bij de cao zegt dat deze regels niet spelen bij herstructureringen zonder wijziging van werkgever. Het sociaal passief blijft dus bij dezelfde werkgever: de vennootschap die u koopt.
- U koopt de onderneming of een afdeling. De rechten en verplichtingen uit de arbeidsovereenkomsten die op het moment van de overgang bestaan, gaan over op de nieuwe werkgever. Verkoper en koper zijn in solidum gehouden tot de schulden die op dat moment bestaan, behalve die uit het aanvullend pensioen.
De overgang zelf is geen reden om te ontslaan, voor de verkoper noch voor de koper. Een ontslag om een dringende reden, of om economische, technische of organisatorische redenen, blijft wel mogelijk. Na een faillissement gelden andere regels, in hoofdstuk III van dezelfde cao.
Herstructurering: wanneer is het collectief ontslag?
De procedure voor collectief ontslag, met informatie en raadpleging volgens cao nr. 24, geldt alleen in ondernemingen die in het vorige kalenderjaar gemiddeld meer dan 20 werknemers hadden. In een onderneming met meer dan 20 en minder dan 100 werknemers gaat het om een collectief ontslag vanaf 10 ontslagen om economische of technische redenen binnen 60 dagen. Voor een klein team blijft het bij de gewone regels per werknemer, zoals in werknemer ontslaan.
Sociaal passief in de vennootschapsbelasting: de vrijstelling dooft uit
Bij het eenheidsstatuut kwam er een fiscale vrijstelling voor het sociaal passief, in artikel 67quater WIB 92. Ze gold zowel in de vennootschapsbelasting als in de personenbelasting van zelfstandigen met personeel. De wet van 18 december 2025 beperkt ze sterk, met uitwerking vanaf 31 augustus 2025:
- De vrijstelling geldt alleen nog voor bezoldigingen toegekend tot en met 30 september 2025, aan werknemers met minstens 5 dienstjaren na 1 januari 2014.
- Het vrijgestelde bedrag is 3 weken bezoldiging per dienstjaar vanaf het zesde begonnen dienstjaar na 2014, en alleen voor dienstjaren tot 31 augustus 2025.
- Wat al vrijgesteld werd, blijft gespreid aan 20% per belastbaar tijdperk. Verlaat de werknemer de onderneming, dan komt het al vrijgestelde bedrag terug in de winst.
- De laatste aanvraag kan in de aangifte van aanslagjaar 2031 voor de vennootschapsbelasting, en 2030 voor de personenbelasting.
Is het sociaal passief afgeschaft? De vrijstelling verdwijnt, het passief zelf niet. Wat u uw personeel verschuldigd bent, blijft.
Werkgevershoek: welke cijfers haalt u uit de loonadministratie?
Voor een betrouwbaar sociaal passief vraagt u per werknemer:
- de startdatum en de anciënniteit, met eerdere contracten bij u;
- het statuut, het paritair comité en de brutolonen van de laatste twaalf maanden;
- de voordelen: maaltijdcheques, groepsverzekering, bedrijfswagen;
- het vakantiegeld van het lopende jaar en de regeling voor de eindejaarspremie;
- lopende schorsingen en beschermingen: zwangerschap, ouderschapsverlof, tijdskrediet, kandidaten bij sociale verkiezingen;
- het reglement van het aanvullend pensioen, en de attesten 281.78 als u de fiscale vrijstelling gebruikte.
Wat Business Centrum hierin voor u doet
Business Centrum houdt de lonen, de anciënniteit, het vakantiegeld en de premies van uw personeel bij in de loonverwerking, samen met Acerta. Bij een overname of herstructurering haalt uw vast aanspreekpunt de cijfers per werknemer uit die administratie, zodat u het sociaal passief op echte gegevens berekent. Vraag de cijfers op voor u met een koper of overnemer rond de tafel gaat.