Belçika'da ihbar tazminatı hesaplama, çalışanın çalışmadığı ihbar süresi için cari ücreti ve sözleşmeden doğan hakları ödemek demektir: hafta sayısı çarpı haftalık ücret, artı hakların haftalık payı. Hafta sayısını önce ihbar süresi hesaplama aracıyla bulursunuz. Bu sayfa o haftaları, 3 Temmuz 1978 tarihli iş sözleşmeleri yasasının 39. maddesindeki kurallarla bir tutara çevirir.
Yasa bu tutara opzeggingsvergoeding (ihbar tazminatı) der. Federal Çalışma Bakanlığı (FOD WASO), buna verbrekingsvergoeding (fesih tazminatı) da dendiğini ekler: ikisi aynı şeydir. Kıdeme göre ihbarın kaç hafta olduğu ve ne zaman başladığı Belçika ihbar süresi rehberinde yer alır. Burada bir sonraki adım ele alınıyor: tutar.
İhbar tazminatını ne zaman ödersiniz?
Belirsiz süreli bir sözleşmeyi ağır bir sebep olmadan ve ihbar süresine uymadan sona erdiren taraf, diğer tarafa bir tazminat öder. Sözleşme o anda sona erer. İşveren için üç durum vardır:
- Derhal geçerli işten çıkarma. İhbar vermezsiniz ve sürenin tamamını ödersiniz.
- Çok kısa bir ihbar. Tazminat eksik kalan kısmı karşılar.
- Yarıda kestiğiniz bir ihbar. Çalışan ihbarının bir kısmını çalışır ve siz hemen bitirmeye karar verirsiniz. Kalan kısmı ödersiniz.
Özel bir şekil şartı yoktur: tazminatlı bir işten çıkarma sözlü bile olabilir. Yine de yazıya dökün, böylece ileride bir anlaşmazlıkta kanıtlayabilirsiniz. İhbarını çalışmadan ayrılan çalışan da size, kendi daha kısa süresi üzerinden aynı şekilde hesaplanan bir tazminat borçludur. Bir sözleşmeyi sona erdirmenin bütün yolları, adımları ve maliyetleriyle Belçika'da işten çıkarma sayfasında.
İhbar tazminatı hesaplama: 39. madde ne diyor?
İş sözleşmeleri yasasının 39. maddesi § 1 hesaplamayı belirler. Özetle dört kural vardır:
- Cari ücret. Tazminat, ihbar süresinin tamamına veya kalan kısmına karşılık gelen cari ücrete eşittir.
- Haklar. Tazminat yalnızca cari ücreti değil, sözleşmeden doğan hakları da kapsar.
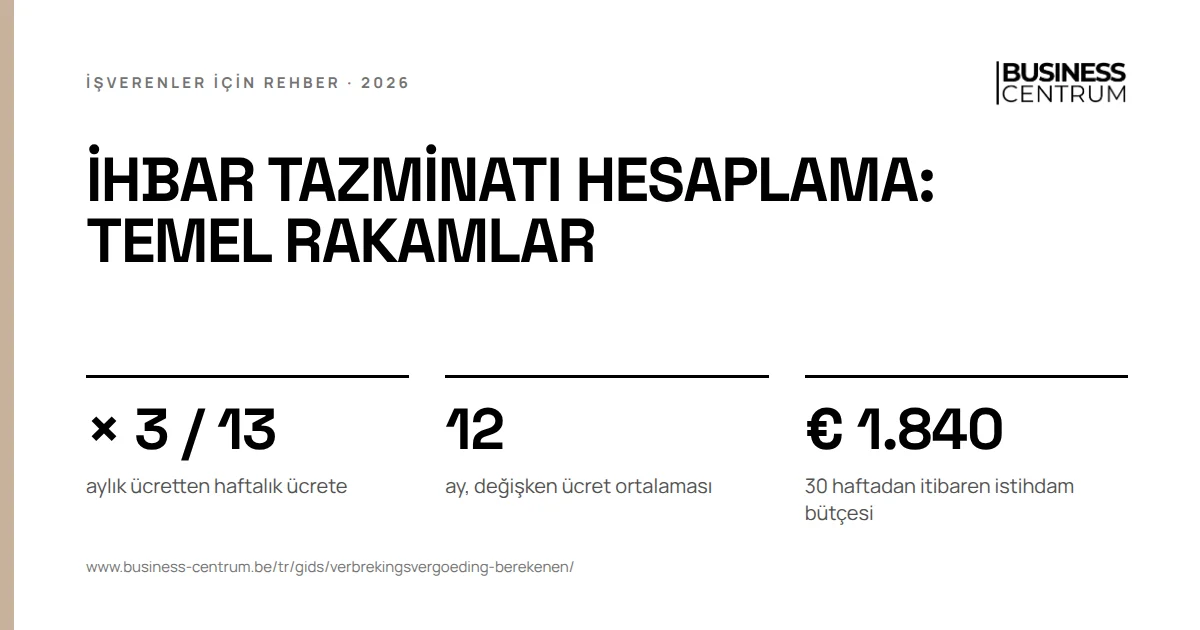
- Değişken ücret. Ücretin veya hakların bir kısmı değişkense, önceki 12 ayın ortalamasını alırsınız. Çalışan daha kısa süredir işteyse, o kısa dönemin ortalamasını.
- Haftalık ücret. Aylık sabit ücret alan çalışanlar için haftalık ücret, aylık ücret × 3 / 13 olarak bulunur.
Cari ücret nedir? Bakanlığa göre işten çıkarma anındaki sabit brüt aylık ücret, artı örneğin vardiya veya üretim primleri ve uzun bir süre boyunca düzenli olarak yapılan fazla mesailerin ek ücreti.
Peki sözleşmeden doğan haklar? Çalışanın hediye veya cömertlik olarak değil, iş sözleşmesi, yasa, bir toplu iş sözleşmesi, işletmedeki teamül veya işverenin tek taraflı bir taahhüdü yoluyla hak kazandığı tüm avantajlardır. İşverene ait masraflar bunlara dahil değildir. Bakanlığın verdiği örnek, iş amaçlı kullanılan bir cep telefonunun masrafıdır.
Dört adımda formül
- Hafta sayısı. Vermeniz gereken ihbarı hafta olarak alın. İhbar süresi hesaplama aracı bunu başlangıç tarihine ve kıdeme göre hesaplar, tam tablo işveren ihbar süresi sayfasında. İhbarın bir kısmı zaten çalışıldıysa, yalnızca kalanı sayılır.
- Haftalık ücret. Aylık ücret × 3 / 13. Saatlik ücrette, saatlik ücret çarpı haftalık saat sayısından yola çıkarsınız.
- Haftalık haklar ve değişken ücret. Çalışanın sabit ücretinin yanında aldıklarını yıllık bazda toplayın, değişken kısmı 12 aylık ortalama olarak alın. 52'ye bölün.
- Çarpın ve toplayın. Haftalık ücret çarpı hafta sayısı, artı haftalık haklar çarpı hafta sayısı. Bu brüt tutardır.
Yıllık ücretle çalışmayı mı tercih edersiniz? Aynı sonuca varırsınız. On iki aylık ücretin 52 haftaya bölünmesi, tam olarak aylık ücret × 3 / 13 eder. Haklarla birlikte yıllık ücret, bölü 52, çarpı hafta sayısı: tazminat budur.
Yıllık ücrete ne girer, ne girmez?
Yasal bir liste yoktur. Ölçüt 39. maddenin ölçütüdür: çalışan buna sözleşmesi, bir toplu iş sözleşmesi, teamül veya sizin bir taahhüdünüz yoluyla hak kazanıyor mu? O zaman sayılır. Bir hediye mi, yoksa işletmenizin bir masrafı mı? O zaman sayılmaz. Küçük işletmelerde en sık görülen kalemlere uygulandığında:
| Kalem | Ölçüt |
|---|---|
| Sabit aylık ücret | Her zaman: işten çıkarma günündeki cari ücret |
| Vardiya, üretim ve diğer sabit primler | Cari ücret olarak sayılır |
| Fazla mesai ek ücreti | Fazla mesai uzun bir süre boyunca düzenli yapıldıysa sayılır |
| Komisyonlar, bonuslar ve diğer değişken ücret | Önceki 12 ayın ortalaması |
| Yıl sonu primi | Sözleşmeden, bir toplu iş sözleşmesinden veya teamülden doğuyorsa sayılır |
| Yemek çekleri ve eko çekler | İşveren payı, çalışan bunlara sözleşme veya toplu iş sözleşmesiyle hak kazanıyorsa |
| Grup sigortası işveren primleri | Çalışan bunlara sözleşme veya emeklilik yönetmeliğiyle hak kazanıyorsa sayılır |
| Şirket aracının özel kullanımı | Sözleşme bunu tanıyorsa sayılır; euroya çevirmenin sabit bir formülü yoktur |
| Masraf ödemeleri, iş amaçlı telefon | Sayılmaz: işverene ait masraflar |
| Tek seferlik bir hediye | Sayılmaz: bir cömertlik |
İki kalem ayrıca dikkat ister. Şirket aracı için yasa, avantajın euroya nasıl çevrileceğini hiçbir yerde söylemez. Tatil parası için durum, aşağıda görüleceği gibi statüye göre değişir. Bir tutar önermeden önce ikisini de kontrol ettirin: bir kalem üzerindeki tartışma, ileride tüm tutar üzerinde bir tartışmaya dönüşür.
Mavi yakalı ve beyaz yakalı: tatil parası
Tatil parası iki statüde farklı işler ve bu, işten çıkarmayı da etkiler.
- Beyaz yakalı çalışan. Tatil parasını kendiniz ödersiniz. Çift tatil parası, bir aylık ücretin %92 kadarıdır. Beyaz yakalı çalışan ayrıldığında ayrıca ayrılış tatil parası ödersiniz: içinde bulunulan yılda sizden kazandığı brüt ücretin %15,34 kadarı. Bu, ihbar tazminatından ayrı bir ödemedir.
- Mavi yakalı işçi. Tatil parasını bir tatil kasası öder: önceki yılın ücretinin %108 düzeyine çıkarılmış hâlinin %15,38 kadarı. Bunu ayrılışta ayrı bir ödemeyle değil, ücretler üzerinden ödenen primlerle finanse edersiniz.
Beyaz yakalı bir çalışanın çift tatil parasının tazminatın yıllık ücretine girip girmediği ve nasıl girdiği, 39. maddede açıkça yazmaz. Aşağıdaki örnekte onu toplamın dışında bırakıyor ve bunu belirtiyoruz. Farklı bir seçim yaparsanız, bunu yazılı hâle getirin ve kontrol ettirin. Uzun bir ihbarda yılda neredeyse bir aylık ücretlik fark ağır basar.
Yarı zamanlı çalışma, zaman kredisi ve ebeveyn izni
- Yarı zamanlı sözleşme. Cari ücret, çalışanın işten çıkarma anında kazandığı yarı zamanlı ücrettir.
- Geçici olarak daha az çalışma. Bir çalışanı zaman kredisi, kariyer molası veya yarı zamanlı ebeveyn izni gibi tematik bir izin sırasında işten çıkarırsanız, cari ücret, çalışmasını azaltmasaydı kazanacağı ücrettir. Bu kural 10 Kasım 2022 tarihinden beri 39. madde § 2/1'de yer alır. Azaltma belirsiz süre için kararlaştırıldıysa kural uygulanmaz.
- Hastalık sonrası uyarlanmış iş. İş göremezlik sonrası uyarlanmış veya başka bir iş döneminde işten çıkarırsanız, işe dönüşten önceki sözleşmenin ücreti üzerinden hesaplarsınız (39. madde § 2).
Uzun ihbar: istihdam bütçesi ve outplacement
Çalışan en az 30 haftalık bir ihbara hak kazanıyorsa, eğitim, kariyer koçluğu veya ek outplacement gibi istihdam edilebilirliği artıran önlemler için tek seferlik bir bütçeye de hak kazanır. Bu bütçe 2026'da € 1.840 tutarındadır ve çalışan bunu kendisi RVA'ya (Ulusal İstihdam Kurumu) başvurarak talep eder (39ter maddesi).
1 Nisan 2025 tarihinden bu yana yapılan işten çıkarmalarda tazminatı artık iki parçaya bölmezsiniz. Çalışan tutarın tamamını alır. Bütçe, ihbarın 2/3 kısmını aşan bölümü üzerindeki işveren primleriyle finanse edilir, en az 26 hafta olmak üzere. RSZ bu primleri tahsil eder ve RVA'ya aktarır. Bu tarihten önceki işten çıkarmalarda eski iki parçalı işten çıkarma paketi geçerliydi.
30 hafta veya daha uzun bir ihbar, outplacement anlamına da gelir. Tazminat öder ve geçerli bir outplacement teklifi yaparsanız, çalışan 4 haftalık ücret düşülmüş bir tazminat alır: bu, danışmanlık hizmetinin değeridir. Geçerli bir teklif yapmazsanız bu indirim uygulanmaz. Kurallar ve süreler Belçika'da outplacement sayfasında.
Tazminat üzerinden RSZ primi ve gelir vergisi stopajı
RSZ. RSZ için ihbar tazminatı, çalışılan günlerin ücreti gibi ücrettir. %13,07 kişisel primi keser ve işveren primlerini ödersiniz. DmfA bildiriminde tazminat 3 numaralı ücret kodu altında yer alır.
Kapanış Fonu için özel prim. Çalışanın yıllık ücreti en az € 50.166 ise, normal primlerin üzerine özel bir prim ödersiniz: € 61.437 tutarına kadar %1, € 72.707 tutarına kadar %2 ve bunun üzerinde %3. Prim yalnızca tazminatın 1 Ocak 2014 tarihinden itibaren yapılan çalışmayla oluşan kısmına uygulanır. RSZ bu yıllık ücreti, çalışma yapılan son çeyreğin normal ücretinden, gün sayısına bölüp 260 ile çarparak hesaplar.
Gelir vergisi stopajı. İhbar tazminatı üzerindeki stopaj, Federal Maliye Bakanlığının (FOD Financiën) ayrı bir tablosunu izler. Oran referans ücrete bağlıdır: tazminatın hesaplanmasında kullanılan ücret. Bu ücret € 42.695,01 ile € 55.355 arasındaysa stopaj %31,30 olur. En yüksek oran %48'dir. Bakmakla yükümlü olduğu çocukları olan ve referans ücreti düşük bir çalışan için kısmi bir muafiyet uygulanır. Stopajı, kişisel RSZ primi düşüldükten sonraki tazminat üzerinden hesaplarsınız.
İhbar tazminatı hesaplama: çözülmüş bir örnek
Hesap örneği
Sofie, beyaz yakalı, altı yıl sekiz aylık kıdem
Sofie hayali bir beyaz yakalı çalışandır. 1 Mart 2020'de işe başladı ve siz onun sözleşmesini 2 Kasım 2026 pazartesi günü derhal geçerli olarak sona erdiriyorsunuz. Sözleşmesi 1 Haziran 2026 tarihinden önce başladığı için tavan uygulanmaz. Altı tam yıllık kıdemle 21 haftalık ihbara hakkı vardır.
| Kalem | Yıllık | 21 hafta için |
|---|---|---|
| Aylık ücret € 3.800: € 3.800 x 3 / 13 = haftada € 876,92 | € 45.600,00 | € 18.415,38 |
| Sektör toplu iş sözleşmesine göre yıl sonu primi, bir aylık ücret | € 3.800,00 | |
| Yemek çekleri, işveren payı € 8,91 x 220 gün | € 1.960,20 | |
| Grup sigortası işveren primi | € 1.200,00 | |
| Komisyonlar, son on iki ayın ortalaması | € 2.400,00 | |
| Haklar ve değişken ücret: € 9.360,20 x 21 / 52 | € 9.360,20 | € 3.780,08 |
| Brüt ihbar tazminatı | € 22.195,46 |
Kesintiler. %13,07 kişisel RSZ primi: € 2.900,95. Vergiye tabi tutar: € 19.294,51. Referans ücret 12 x € 3.800 + € 9.360,20 = € 54.960,20 olduğu için stopaj %31,30 olur: € 6.039,18. Bakmakla yükümlü olduğu çocuk yoksa Sofie'ye net yaklaşık € 13.255 kalır.
İşveren maliyeti. Tazminatın üzerine işveren primleri eklenir, indirimlerden önce yaklaşık %25: € 5.548,87. Kapanış Fonu için özel prim uygulanmaz. Son çeyreğindeki € 11.400 normal ücret, 65 güne bölünüp 260 ile çarpılınca, bu prim için yıllık ücreti € 45.600 olur, yani € 50.166 altında. İstihdam bütçesi ve outplacement söz konusu değildir: 21 hafta, 30 haftadan azdır.
Ayrıca ödenenler. Ona 2026 brüt ücreti üzerinden %15,34 ayrılış tatil parasını da ödersiniz. Çift tatil parası, tatil parası bölümünde belirttiğimiz nedenle yukarıdaki tazminata dahil değildir.
Sofie'ye önce sekiz hafta ihbar çalıştırıp sonra durdursaydınız, kalan on üç hafta için o andaki cari ücret üzerinden tazminat öderdiniz.
Çalıştırmak mı, ödemek mi ve kombinasyonlar
Bir hafta ihbar çalıştırmak ile bir hafta tazminat ödemek aynı ücrete mal olur. Fark başka yerdedir. İhbar süresinde çalışan hâlâ çalışır, hastalık veya tatilde bitiş tarihi kayar ve iş aramak için izin hakkı vardır. Tazminatta sözleşme hemen biter ve her şeyi tek seferde ödersiniz. Zor durumda olduğu tanınan veya olağanüstü olumsuz ekonomik koşullarla karşılaşan bir işletme aylık taksitlerle ödeyebilir (39bis maddesi).
- Önce ihbar, sonra tazminat. İhbar verirsiniz, çalışan bir kısmını çalışır, sonra durdurursunuz. Sürenin kalan kısmı için tazminat ödersiniz.
- Karşı ihbar. Çalışan sizin ihbarınız sırasında başka bir iş bulursa, karşı ihbarla ayrılabilir: bir yıllık kıdemden sonra en fazla 4 hafta. Sözleşme bu karşı ihbarın sonunda biter ve ihbarınızın geri kalanı için hiçbir şey ödemezsiniz.
- Belirli süreli sözleşme. 40. madde geçerlidir: bitiş tarihine kadarki ücret, ancak hiçbir zaman belirsiz süreli bir sözleşmede geçerli olacak ihbarın 2 katından fazla değil. Ayrıntılar belirli süreli sözleşmeyi feshetme sayfasında.
2026'da bir şey değişti mi?
Formül değişmedi. 39. madde en son 2022'de, zaman kredisi ve tematik izinler kuralıyla değiştirildi. 2026'da değişen, hesapladığınız hafta sayısı ve dolayısıyla tutardır:
- Tavan. 1 Haziran 2026 tarihinden itibaren başlayan sözleşmelerde işverenin ihbarı 52 haftada durur, tazminat da onunla birlikte.
- Kısa ihbar. 1 Ağustos 2026 tarihinden itibaren başlayan sözleşmelerde ilk altı ayda ihbar 1 haftadır.
- Bütçe. İstihdam bütçesi € 1.840 tutarına endekslendi.
- Stopaj. İhbar tazminatları tablosu, 1 Ocak 2026 kurallarındaki tablodur.
Bu değişikliklerin arkasındaki yasalar, üç işten çıkarma örneğiyle birlikte 2026'nın yeni ihbar süreleri sayfasında. Bir devralma veya yeniden yapılanmada bütün bir ekibin tazminatlarını toplamanız gerekiyorsa, sosyal pasifi hesaplarsınız.
Business Centrum sizin için ne yapar?
Business Centrum ihbar tazminatını doğru hafta sayısıyla, kendi bordro kayıtlarınızdaki cari ücret ve haklarla hesaplar; tazminatı, RSZ primini, stopajı ve sosyal belgeleri Acerta ile birlikte işler. Bunun için dosyalarınızı bilen sabit bir muhatabınız olur. Yıllık ücretteki bir kalemden emin değil misiniz? Çalışana bir tutar söylemeden önce kontrol ettirin.