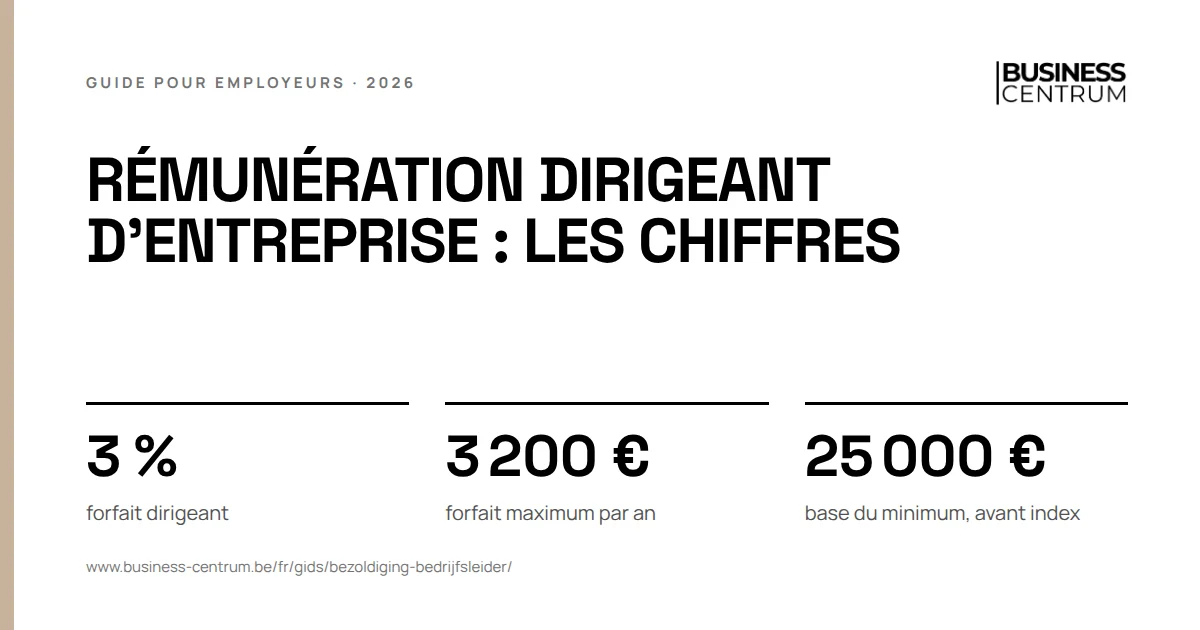
La rémunération d'un dirigeant d'entreprise subit le précompte professionnel selon le même barème qu'un salaire, mais avec un forfait de frais professionnels bien plus petit : 3 %, plafonné à 3 200 € par an. Aucune cotisation ONSS n'est retenue : le dirigeant paie des cotisations sociales d'indépendant. À partir de l'exercice d'imposition 2027, de nouvelles règles encadrent la rémunération minimale.
Ce guide s'adresse aux gérants et administrateurs d'une petite société qui veulent savoir ce qui est retenu sur leur rémunération et ce que la loi du 15 juillet 2026 a changé. Ce qu'est un gérant sur le plan juridique, avec le mandat, la responsabilité et les situations mixtes, figure sur la page gérant. Ici, il s'agit du montant.
Rémunération dirigeant d'entreprise : le même barème, un autre forfait
Pour le précompte professionnel, le SPF Finances part du montant annuel imposable. Il en déduit des frais professionnels forfaitaires, puis applique le barème de base sur le reste. La seule grande différence entre un salarié et un dirigeant se trouve dans ce forfait.
| Salarié | Dirigeant d'entreprise | |
|---|---|---|
| Forfait de frais professionnels | 30 % | 3 % |
| Forfait maximum par an | 6 070 € | 3 200 € |
| Maximum atteint à partir d'un montant annuel de | 20 233,33 € | 106 666,67 € |
| Cotisations sociales | ONSS, cotisation personnelle 13,07 % | caisse d'assurances sociales, comme indépendant |
| Fiche pour les rémunérations annuelles | 281.10 | 281.20 |
Sur le montant annuel après forfait, le même barème de base s'applique aux deux en 2026, taxe communale de 7 % comprise :
| Tranche du montant annuel imposable | Taux |
|---|---|
| jusqu'à 16 710 € | 26,75 % |
| jusqu'à 29 500 € | 42,80 % |
| jusqu'à 51 050 € | 48,15 % |
| au-delà | 53,50 % |
De l'impôt de base, on retire ensuite 2 987,98 € : l'impôt sur la quotité exemptée de 11 170 €. Les enfants à charge et les autres charges de famille donnent encore des réductions. La façon dont le barème et les réductions s'articulent est expliquée dans qu'est-ce que le précompte professionnel. Les changements qui suivent en janvier figurent dans précompte professionnel 2027.
Précompte professionnel dirigeant d'entreprise : un exemple chiffré
Qui cherche « brut net dirigeant d'entreprise » tombe souvent sur un calculateur pour salariés. Celui-ci compte avec le mauvais forfait et avec l'ONSS, et donne donc un net trop élevé. L'exemple ci-dessous met les deux forfaits côte à côte, sur le même montant imposable.
Exemple chiffré
Un gérant avec une rémunération imposable de 4 000 euros par mois
Un gérant fictif, isolé et sans enfant, a une rémunération imposable de 48 000 € par an. Les cotisations sociales et les frais qu'il déduit au préalable sont examinés par son comptable ; l'exemple part du montant imposable. Pour comparer, nous calculons le même montant avec le forfait d'un salarié.
| Étape | Dirigeant | Avec le forfait salarié |
|---|---|---|
| Montant annuel imposable | 48 000 € | 48 000 € |
| Forfait de frais professionnels | moins 1 440 € (3 %) | moins 6 070 € (maximum) |
| Après forfait | 46 560 € | 41 930 € |
| Impôt de base selon le barème | 18 158 € | 15 929 € |
| Moins l'impôt sur la quotité exemptée | moins 2 987,98 € | moins 2 987,98 € |
| Précompte par an | 15 170 € | 12 941 € |
| Par mois | 1 264 € | 1 078 € |
L'impôt de base vaut 9 944,05 € sur les premiers 29 500 €, plus 48,15 % sur la partie au-delà. Le dirigeant paie ainsi 186 € de précompte en plus par mois, soit 2 229 € par an, uniquement à cause du forfait plus petit. Les montants sont arrondis à l'euro. L'exemple laisse de côté les réductions pour charges de famille, et il s'agit d'un précompte : l'impôt définitif découle de la déclaration à l'impôt des personnes physiques, où les frais réels et les cotisations sociales comptent.
Chez un salarié, on retire d'abord 13,07 % d'ONSS du salaire brut avant le précompte. Un brut de salarié et une rémunération de dirigeant ne se comparent donc jamais directement. Le passage complet du brut au net pour les salariés figure dans du brut au net, avec le calculateur brut net. Ce calculateur vise les salariés, pas les dirigeants.
Pas d'ONSS, mais des cotisations sociales d'indépendant
Pour la sécurité sociale, un dirigeant d'entreprise est indépendant. Il ne paie donc pas d'ONSS sur sa rémunération, mais des cotisations sociales à une caisse d'assurances sociales. Ces cotisations sont d'abord calculées à titre provisoire, puis régularisées sur le revenu professionnel réel.
| Partie du revenu professionnel (2026) | Cotisation |
|---|---|
| jusqu'à 75 024,54 € | 20,50 % |
| de 75 024,54 € à 110 562,42 € | 14,16 % |
| au-delà de 110 562,42 € | plus de cotisation |
| Minimum à titre principal | 890,42 € |
La caisse facture en plus des frais de gestion, qui varient d'une caisse à l'autre. Ce qu'un secrétariat social fait ou ne fait pas pour un indépendant est expliqué dans secrétariat social pour indépendants. Si le dirigeant travaille en plus réellement comme salarié pour sa société, avec un lien de subordination, l'ONSS s'applique à cette partie. L'ONSS surveille de près la frontière entre les deux statuts : voir faux indépendant.
Rémunération minimale dirigeant d'entreprise dès l'exercice 2027
Une petite société paie 20 % d'impôt des sociétés sur les premiers 100 000 € de bénéfice, au lieu du taux de base de 25 %. Ce taux réduit dépend de la rémunération du dirigeant. La loi du 15 juillet 2026 a réécrit cette condition, applicable à partir de l'exercice d'imposition 2027.
| Condition | Ce que dit la loi |
|---|---|
| Montant de base | au moins un dirigeant reçoit au moins 25 000 €, à charge du résultat de la période imposable |
| Indexation | adapté chaque année à l'indice, arrondi à un multiple de 1 000 € |
| Société débutante | la condition ne s'applique qu'à partir de la 5e période imposable après la constitution |
| Rémunération inférieure au minimum | le taux réduit reste, tant que le revenu imposable de la société ne dépasse pas la rémunération |
| Avantages de toute nature | pas de taux réduit si la partie forfaitaire dépasse 20 % du total des rémunérations des dirigeants |
Le montant de base de 25 000 € ne s'applique donc pas tel quel : c'est le montant indexé qui compte. Ce montant pour l'exercice 2027 n'a pas encore été publié par le SPF Finances lui-même au moment d'écrire ces lignes. D'autres sites le calculent déjà avec un coefficient ; nous ne citons aucun montant tant que le SPF ne l'a pas publié. Voyez avec votre comptable quel montant il retient pour votre exercice, et à temps : la rémunération doit être à charge du résultat de l'année même.
La règle « plus bas n'est pas d'office une faute » compte pour les petites sociétés. Si vous versez une rémunération sous le minimum, la société garde le taux réduit tant que son revenu imposable ne dépasse pas cette rémunération. Ce n'est que si le bénéfice dépasse ce que le dirigeant a reçu que le taux réduit tombe pour l'année.
Avantages de toute nature : la nouvelle limite de 20 %
Une voiture de société, un logement ou un ordinateur de la société est un avantage de toute nature. Il compte comme rémunération, à une valeur forfaitaire. À partir de l'exercice 2027, la loi du 15 juillet 2026 y fixe deux limites.
| Qui | Limite | Conséquence au-delà |
|---|---|---|
| Dirigeants | la partie forfaitaire des avantages ne peut dépasser 20 % du total des rémunérations des dirigeants | pas de taux réduit à l'impôt des sociétés |
| Salariés | la partie forfaitaire des avantages ne peut dépasser 20 % du total des rémunérations des salariés | une cotisation distincte de 7,50 % sur la partie excessive |
Celui qui reçoit sa rémunération surtout en nature, avec une faible rémunération en argent, met donc le taux réduit en jeu à partir de 2027. Le calcul de l'avantage pour une voiture de société figure dans avantage de toute nature voiture de société, avec les changements de l'an prochain dans voiture de société 2027. Les autres changements de l'an prochain figurent dans ce qui change en 2027.
Salaire dirigeant d'entreprise : la fiche 281.20 et la déclaration
Sur la rémunération qu'elle verse, la société retient le précompte professionnel et le reverse, comme pour les salariés. Chaque année, elle établit pour chaque dirigeant une fiche 281.20 avec les rémunérations, les avantages de toute nature et le précompte retenu.
| Quoi | Quand | Où |
|---|---|---|
| Déclaration et paiement du précompte | par mois ou par trimestre, selon le montant | FinProf, avec la déclaration 274 |
| Fiche 281.20 pour les rémunérations de 2026 | au plus tard le 28 février 2027 | Belcotax-on-web |
| Fiche 281.10 pour les salariés de 2026 | au plus tard le 28 février 2027 | Belcotax-on-web |
| Déclaration à l'impôt des personnes physiques du dirigeant | l'année qui suit la rémunération | Tax-on-web ou via le comptable |
Une fiche manquante ou erronée n'est pas qu'une formalité : une rémunération sans fiche correcte peut mener à une cotisation distincte pour la société. Le fonctionnement de la fiche des salariés, et ce qui distingue la 281.20, figure dans fiche 281.10.
Cinq erreurs avec la rémunération du dirigeant
- Utiliser un calculateur pour salariés. Il compte avec un forfait de 30 % et l'ONSS, et donne un net trop élevé.
- Fixer la rémunération seulement après l'exercice. Pour le taux réduit, elle doit être à charge du résultat de cette année-là.
- Tout donner en nature. À partir de l'exercice 2027, une part trop grande d'avantages de toute nature coûte le taux réduit.
- Reprendre un montant d'un article. Le minimum indexé dépend de l'exercice ; vérifiez-le chez votre comptable.
- Oublier la fiche 281.20. Elle est distincte des fiches 281.10 de vos salariés, mais avec le même délai.
Rémunération et personnel avec Business Centrum et Acerta
Business Centrum est un bureau social à Gand, fondé en 2013, et partenaire agréé d'Acerta. Nous faisons le volet employeur : les salaires, les Dimona, les contrats et les congés de votre personnel. Acerta, agréé sous le numéro 250, introduit les déclarations et perçoit les cotisations. L'arbitrage entre rémunération et dividende, nous le faisons avec votre comptable, comme l'indique la page gérant. Pour une société avec du personnel, il y a secrétariat social pour une SRL, et notre collaboration avec Acerta est décrite sur bureau social et Acerta.
Vous voulez examiner votre rémunération et celle de votre personnel ensemble ? Faites-vous rappeler et Business Centrum examine votre situation avec vous et votre comptable.