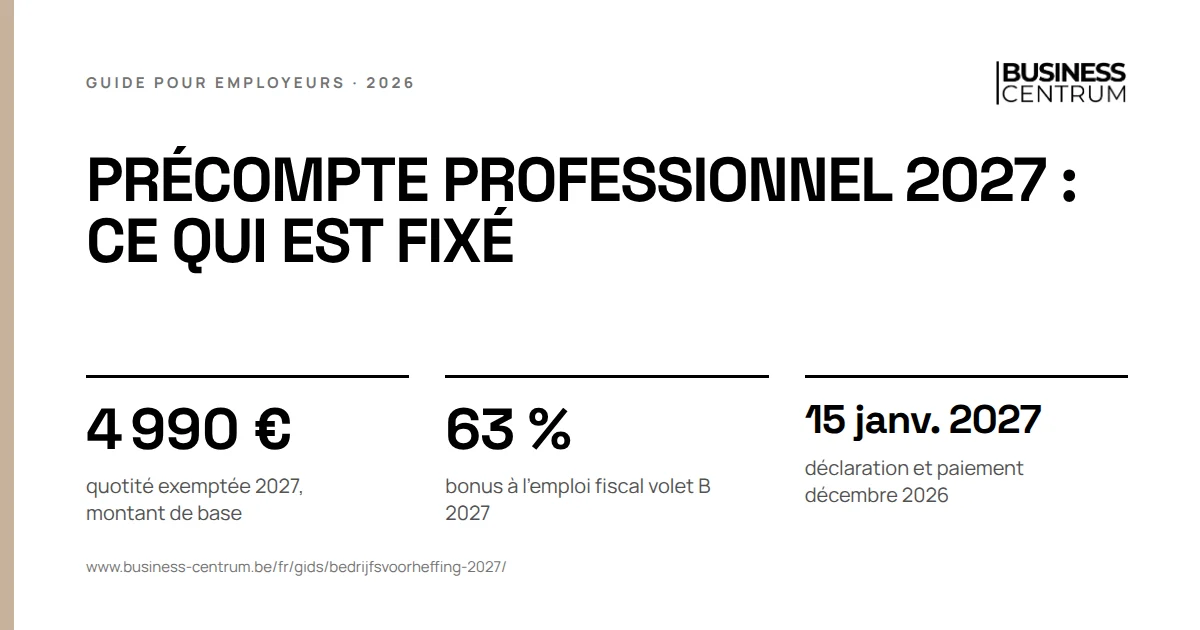
Le précompte professionnel 2027 se calcule avec des règles que le SPF Finances doit encore publier : les barèmes de l'annexe III de l'AR/CIR 92 et la formule-clé pour les revenus à partir du 1er janvier 2027 ne sont pas en ligne fin octobre 2026. Ce qui est déjà fixé vient de la loi du 15 juillet 2026 portant réforme de l'impôt des personnes physiques : un montant de base plus élevé pour la quotité exemptée d'impôt, des suppléments plus élevés pour enfants à charge, un quotient conjugal plus bas et un bonus à l'emploi fiscal qui reste à 63 % du volet B. Vous lirez ci-dessous ce qui change, comment calculer le précompte en cinq étapes avec les règles 2026 comme point de comparaison, quand déclarer et payer, et ce qui vaut pour les primes, le pécule de vacances, les arriérés, les heures supplémentaires, les étudiants et les flexi-jobs.
Ce qu'est le précompte professionnel et pourquoi vous le retenez figure dans notre article précompte professionnel : c'est quoi. Ce guide porte sur le passage à l'année nouvelle : ce qui change au 1er janvier 2027 et comment construire le calcul étape par étape.
Précompte professionnel 2027 : ce qui est fixé et ce qui ne l'est pas
Le tableau met les revenus 2026 à côté des revenus 2027. Les montants de la loi sont des montants de base avant indexation. Dans le calcul, le SPF travaille avec des montants indexés : la formule-clé 2026 calcule par exemple avec une quotité exemptée de 11 170 €.
| Revenus 2026 | Revenus 2027 | |
|---|---|---|
| Quotité exemptée d'impôt, montant de base | 4 945 € | 4 990 € |
| Supplément pour un enfant à charge, montant de base | 935 € | 1 005 € |
| Supplément pour deux enfants à charge, montant de base | 2 250 € | 2 260 € |
| Quotient conjugal, montant de base maximal | 5 860 € | 5 030 € |
| Bonus à l'emploi fiscal, volet A | 33,14 % | 33,14 %, 35 % seulement à partir des revenus 2028 |
| Bonus à l'emploi fiscal, volet B | 63 % depuis août | 63 %, 72 % seulement à partir des revenus 2028 |
| Bonus à l'emploi fiscal maximal par an, montant de base | 970 € | 970 € |
| Heures supplémentaires fiscalement avantageuses par an | 180 | 180 |
| Barème de base de la formule-clé | 26,75 % à 53,50 % | pas encore publié |
| Frais professionnels forfaitaires maximaux | 6 070 € | pas encore publiés |
| Barème des primes et du pécule de vacances | de zéro à 53,50 % | pas encore publié |
La loi modifie l'impôt des personnes physiques. Le précompte professionnel suit par les règles que le SPF Finances fixe par arrêté royal, et cela ne s'est fait qu'en partie en 2026. L'AR du 24 juillet 2026 a relevé la réduction pour le volet B du bonus à l'emploi et porté la limite des heures supplémentaires fiscalement avantageuses à 180 heures, mais n'a pas touché à la quotité exemptée ni au quotient conjugal dans la formule-clé. Ce que le précompte 2026 n'a pas intégré, le travailleur le régularise dans son avertissement-extrait de rôle.
Ce que la réforme fixe pour le précompte professionnel 2027
La loi du 15 juillet 2026 est publiée au Moniteur belge et règle par exercice d'imposition ce qui entre en vigueur. Pour les revenus 2027, exercice d'imposition 2028, voici l'essentiel pour votre calcul salarial :
- Quotité exemptée d'impôt. Le montant de base passe de 4 945 € à 4 990 €. La loi prévoit aussi d'autres étapes pour les années suivantes.
- Enfants à charge. Le supplément de quotité exemptée passe pour un enfant de 935 € à 1 005 € et pour deux enfants de 2 250 € à 2 260 €. Pour les exercices 2027 à 2030, la loi indexe ces suppléments avec l'indice de 2024.
- Quotient conjugal. Si le partenaire n'a pas de revenus professionnels, une partie du revenu peut lui être attribuée. Le maximum descend de 5 860 € à 5 030 € et continue de baisser les années suivantes. Pour les ménages à un seul revenu, l'avantage diminue donc.
- Bonus à l'emploi fiscal. Pour les bas salaires, le précompte baisse d'une partie du bonus à l'emploi. Pour le volet B, cela reste 63 % en 2027, pour le volet A 33,14 %. Ce n'est que pour les revenus 2028 que ces pourcentages passent à 72 % et 35 %. La loi plafonne le bonus à l'emploi fiscal à 970 € par an. Le montant du bonus à l'emploi par salaire figure dans notre actualité sur le bonus à l'emploi en 2026.
- Heures supplémentaires. La limite de 180 heures supplémentaires fiscalement avantageuses vaut depuis 2026 et continue en 2027.
Deux choses ne changent pas encore en 2027. La nouvelle retenue de la cotisation spéciale de sécurité sociale ne démarre que le 1er janvier 2028 ; d'ici là, le barème actuel reste, expliqué dans notre article sur la cotisation spéciale. Et la correction de la base de la taxe communale ne vaut qu'à partir de l'exercice d'imposition 2029.
Barème précompte professionnel 2027 : quand le SPF Finances le publie-t-il ?
Le précompte repose sur deux documents que le SPF Finances publie chaque année :
- Les règles, annexe III de l'AR/CIR 92. On y trouve les barèmes des rémunérations exceptionnelles, du pécule de vacances, des arriérés et des cas particuliers.
- La formule-clé. Elle sert à calculer le précompte sur le salaire mensuel ordinaire : barème de base, quotité exemptée, frais professionnels et réductions.
Les règles 2026 sont venues avec l'AR du 11 décembre 2025 et étaient sur Fisconetplus le 17 décembre 2025. Les AR des règles 2019 à 2022 tombaient chaque fois dans la première moitié de décembre : le plus tôt le 7 décembre 2018, le plus tard le 16 décembre 2020. Le schéma est donc constant : mi-décembre, juste avant le premier calcul des salaires de janvier.
Les règles valent pour les revenus payés ou attribués à partir du 1er janvier. Une prime de fin d'année qu'un fonds ne paie qu'en janvier 2027 relève donc des règles 2027. Ce que cela donne pour les primes figure dans notre guide calcul de la prime de fin d'année net.
Calcul précompte professionnel 2027 en cinq étapes
La formule-clé fonctionne depuis des années selon les mêmes cinq étapes. Les voici avec les montants 2026. En 2027, vous les remplacez par ceux de la nouvelle formule-clé.
- Revenu annuel brut. Retirez du salaire mensuel brut la cotisation personnelle ONSS, 13,07 % moins le bonus à l'emploi pour les bas salaires, et multipliez par douze.
- Revenu annuel net imposable. Retirez les frais professionnels forfaitaires : 30 % du revenu annuel brut, avec un maximum de 6 070 € en 2026.
- Impôt annuel. Appliquez le barème de base, qui comprend déjà 7 % de taxe communale. Retirez l'impôt sur la quotité exemptée : 2 987,98 € sur 11 170 € en 2026. Retirez ensuite la réduction pour enfants à charge, en 2026 624 € par an pour un enfant et 1 656 € pour deux, et les réductions pour autres charges de famille, comme celle du parent isolé. Si le partenaire n'a pas de revenus professionnels, attribuez-lui d'abord 30 % du revenu, en 2026 jusqu'à 13 790 €.
- Montant mensuel. Divisez l'impôt annuel par douze.
- Autres réductions. Retirez le bonus à l'emploi fiscal, 33,14 % du volet A et 63 % du volet B, et le cas échéant la réduction pour heures supplémentaires et pour cotisations personnelles à une assurance de groupe.
Le SPF arrondit au cent à chaque étape. Le résultat est le précompte que vous retenez et versez. Sa place sur la fiche de paie, entre l'ONSS et la cotisation spéciale, figure dans notre guide du brut au net ; le calculateur brut-net donne une estimation rapide.
Exemple chiffré : employée à 3 200 € brut avec deux enfants à charge
Une employée divorcée travaille à temps plein, gagne fictivement 3 200 € brut par mois et a deux enfants à charge. Comme parent isolé, elle obtient en plus de la réduction pour enfants 624 € par an. Nous calculons avec la formule-clé 2026 et le bonus à l'emploi depuis septembre 2026.
| Étape | Calcul | Montant |
|---|---|---|
| Cotisation personnelle ONSS | 3 200,00 € x 13,07 % | 418,24 € |
| Bonus à l'emploi, volet A | 127,54 € - 0,27 x (3 200,00 € - 2 937,93 €) | - 55,76 € |
| ONSS après bonus à l'emploi | 418,24 € - 55,76 € | 362,48 € |
| 1. Revenu annuel brut | (3 200,00 € - 362,48 €) x 12 | 34 050,24 € |
| 2. Frais professionnels forfaitaires | 30 % dépasse le maximum | - 6 070,00 € |
| Revenu annuel net imposable | 34 050,24 € - 6 070,00 € | 27 980,24 € |
| 3. Impôt de base | 4 469,93 € + 42,80 % sur la partie au-delà de 16 710 € | 9 293,59 € |
| Moins l'impôt sur la quotité exemptée | 2 987,98 € | - 2 987,98 € |
| Moins la réduction pour deux enfants à charge | 1 656 € | - 1 656,00 € |
| Moins la réduction parent isolé | 624 € | - 624,00 € |
| Impôt annuel | 9 293,59 € - 2 987,98 € - 1 656,00 € - 624,00 € | 4 025,61 € |
| 4. Par mois | 4 025,61 € / 12 | 335,47 € |
| 5. Moins le bonus à l'emploi fiscal | 33,14 % x 55,76 € | - 18,48 € |
| Précompte professionnel par mois | 316,99 € |
Après la cotisation spéciale de 21,44 €, l'employée garde 2 499,09 € net. Sans enfants à charge, le précompte serait plus élevé de 190 € par mois.
En janvier 2027, ce calcul change à deux endroits. Si le salaire augmente avec l'indexation, le bonus à l'emploi baisse et le revenu imposable monte. Et les montants des étapes 2 et 3 viennent de la formule-clé 2027. Les pourcentages du bonus à l'emploi fiscal de l'étape 5 restent identiques, car ils sont déjà fixés pour 2027.
Les secteurs qui indexent en janvier et de combien figurent dans notre aperçu de l'indexation de janvier 2027. Si vous prévoyez une hausse en plus de l'index, vérifiez d'abord ce que permet la norme salariale dans augmentation salariale 2027.
Déclaration et paiement du précompte professionnel autour du passage à 2027
Vous déclarez le précompte obligatoirement en ligne via FinProf et payez sur le compte de l'équipe précompte professionnel du SPF Finances. Déclaration et paiement ont la même date limite.
| Revenus de | Déclaration mensuelle | Déclaration trimestrielle |
|---|---|---|
| Octobre 2026 | 13 novembre 2026 | avec le trimestre |
| Novembre 2026 | 15 décembre 2026 | avec le trimestre |
| Décembre 2026 et quatrième trimestre | 15 janvier 2027 | 15 janvier 2027 |
| 2027 | calendrier pas encore publié | calendrier pas encore publié |
Mensuellement, c'est la règle. Par trimestre, c'est possible si le précompte de l'année précédente est resté sous le montant limite ; pour 2025, il était de 50 240 €. Un employeur qui passe par un secrétariat social fait verser le précompte par ce secrétariat, pour l'avant-dernier jour ouvrable du mois qui suit le mois ou le trimestre de paiement du salaire.
Après l'année vient la fiche 281.10 par travailleur, avec le salaire imposable et le précompte retenu. Pour les revenus 2026, vous l'introduisez pour le 28 février 2027.
Cas particuliers en 2027 : primes, pécule de vacances, arriérés, heures supplémentaires, étudiants et flexi
Tout ne passe pas par la formule-clé. Pour ces paiements, les règles prévoient des barèmes ou des exonérations propres :
| Paiement | Ce qui vaut en 2026 | En 2027 |
|---|---|---|
| Prime de fin d'année et autres rémunérations exceptionnelles | pourcentage fixe selon le salaire annuel normal : pas de précompte jusqu'à 10 675 €, au plus 53,50 % ; prime d'un fonds 23,22 % | nouveau barème mi-décembre |
| Double pécule de vacances employé | colonne propre dans le même barème, par exemple 36,34 % pour un salaire annuel de 26 340 € à 31 830 € | nouveau barème mi-décembre |
| Pécule de vacances ouvrier par la caisse de vacances | la caisse retient 17,16 % jusqu'à 1 740 €, au-delà 23,22 % | nouveau barème mi-décembre |
| Arriérés et indemnité de préavis | barème propre selon la rémunération de référence : rien jusqu'à 11 860 €, au plus 48 % | nouveau barème mi-décembre |
| Heures supplémentaires avec sursalaire | réduction pour le travailleur et dispense de versement pour vous, pour les 180 premières heures | inchangé |
| Heures supplémentaires volontaires | 240 heures sans ONSS ni précompte | inchangé |
| Étudiant jobiste | pas de précompte dans les 650 heures avec cotisation de solidarité | nouveau contingent au 1er janvier |
| Flexi-job | exonéré fiscalement jusqu'au plafond annuel, 18 440 € en 2026 | plafond 2027 à venir |
Primes et pécule de vacances. Sur les rémunérations exceptionnelles, vous n'appliquez pas la formule-clé mais un pourcentage plat sur tout le montant, après la cotisation personnelle ONSS. Le détail par salaire figure dans calcul de la prime de fin d'année net, celui du pécule des employés dans notre guide sur le double pécule de vacances. Ce qui change en 2027 pour le pécule lui-même est rassemblé dans pécule de vacances 2027.
Arriérés. Si vous payez un salaire qui porte sur une année antérieure, par exemple après un litige, le pourcentage dépend du salaire brut normal de l'année qui précède celle à laquelle les arriérés se rapportent. Le même barème vaut pour une indemnité de préavis, sur le salaire qui a servi à la fixer. Le calcul de cette indemnité figure à la page délai de préavis.
Heures supplémentaires. Pour chaque heure supplémentaire avec sursalaire légal, le travailleur obtient une réduction de son précompte : 57,75 % de la base pour un sursalaire de 50 ou 100 %, 66,81 % pour 20 %. Vous ne versez pas non plus une partie du précompte retenu : 41,25 % ou 32,19 % de la même base. Les règles de calcul et des exemples figurent dans payer les heures supplémentaires, le nouveau régime dans notre actualité sur les heures supplémentaires volontaires.
Étudiants. Avec un contrat d'occupation d'étudiant et la cotisation de solidarité, vous ne retenez pas de précompte tant que l'étudiant reste dans son contingent. Au-delà, les règles ordinaires s'appliquent. Le fonctionnement du contingent est expliqué à la page étudiants jobistes et dans la réponse courte à 650 heures comme étudiant.
Flexi-jobs. Le flexisalaire est exonéré fiscalement tant qu'il reste sous le plafond annuel ; ce plafond ne vaut pas pour les pensionnés. Si un même employeur paie plus que le plafond, il retient le précompte sur la partie qui dépasse. Les conditions figurent dans règles flexi-job 2026.
Jeunes travailleurs. Si un jeune travailleur commence chez vous en octobre, novembre ou décembre avec un contrat de travail et remplit les conditions de l'article 36 de la réglementation du chômage, vous ne retenez pas de précompte sur son salaire pendant ces mois, jusqu'à 5 000 € brut par mois. Cela compte pour ceux que vous engagez encore cet automne.
Ce que vous préparez pour janvier 2027
- Redemandez la situation familiale. État civil, revenus du partenaire et enfants à charge déterminent une grande partie du précompte. En 2027, les suppléments pour enfants et le quotient conjugal changent : une fiche correcte compte plus que d'habitude.
- Vérifiez qui bénéficie du bonus à l'emploi. Après l'indexation de janvier, des salaires franchissent les limites, et le bonus à l'emploi fiscal change avec eux.
- Planifiez primes et arriérés. Payés encore en décembre, ils relèvent du barème 2026 ; en janvier, de celui de 2027.
- Notez vos échéances. Le précompte de décembre 2026 doit être déclaré et payé au plus tard le 15 janvier 2027.
- Attendez les barèmes de mi-décembre et faites calculer le premier traitement des salaires de janvier avec eux.
Tous les autres changements pour les employeurs au 1er janvier sont réunis dans ce qui change en 2027.
Ce que Business Centrum fait pour vous
Business Centrum calcule le précompte professionnel de vos travailleurs à chaque traitement des salaires, avec Acerta, dans le cadre de votre gestion salariale. Dès que le SPF Finances publie les règles 2027, nous les appliquons aux premières fiches de paie de janvier, avec la bonne situation familiale, le bon bonus à l'emploi et les bonnes échéances. Vous voulez savoir ce que 2027 signifie pour votre coût salarial et les salaires nets de votre équipe ? Faites-vous rappeler.