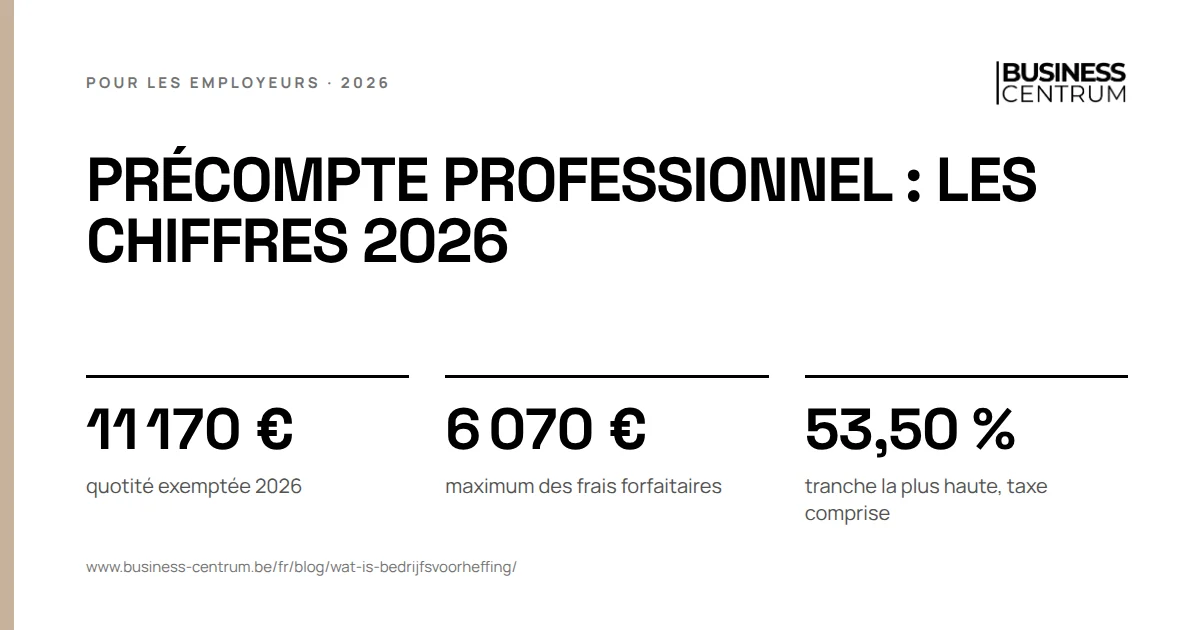
Le précompte professionnel est l'avance sur l'impôt des personnes physiques que vous retenez comme employeur sur le salaire de vos travailleurs et que vous versez au SPF Finances. En 2026, les tranches vont de 26,75 % à 53,50 %, taxe communale comprise. Vous le déclarez et le payez chaque mois, ou chaque trimestre si votre montant est faible.
C'est quoi le précompte professionnel ?
Le précompte professionnel est une retenue à la source. Celui qui paie un salaire en Belgique en retient une partie et la verse à l'État au nom du travailleur. Le travailleur l'impute ensuite dans son avertissement-extrait de rôle : le précompte figure sur sa fiche 281.10 et est déduit de l'impôt qu'il doit réellement.
Il ne s'applique pas qu'aux salaires. Sur les rémunérations des dirigeants d'entreprise, les allocations de chômage et de maladie et les pensions, celui qui paie retient aussi un précompte. Pour un employeur, il s'agit de trois types de paiements :
- le salaire mensuel ordinaire ;
- les indemnités exceptionnelles, comme une prime de fin d'année, le double pécule de vacances ou un arriéré de salaire ;
- les avantages de toute nature, comme une voiture de société ou un GSM aussi utilisé à titre privé.
Le précompte professionnel s'ajoute à l'ONSS et se calcule après elle. Vous retenez d'abord la cotisation ONSS personnelle, puis vous calculez le précompte sur ce qui reste. Le fonctionnement de l'ONSS est expliqué dans notre article sur la cotisation ONSS employeur.
Calcul du précompte professionnel : les cinq étapes
Le SPF Finances publie chaque année une formule-clé. Pour un salaire mensuel, le calcul se fait en cinq étapes :
- Revenu annuel brut. Vous prenez le salaire mensuel brut, vous retirez l'ONSS personnelle et vous multipliez par douze.
- Revenu annuel net imposable. Vous déduisez les frais professionnels forfaitaires : 30 % du revenu annuel brut, avec un maximum de 6 070 € en 2026.
- Impôt annuel. Vous appliquez le barème de base et vous retirez l'impôt sur la quotité exemptée de 11 170 €.
- Montant mensuel. Vous divisez l'impôt annuel par douze.
- Réductions. Vous déduisez des réductions, par exemple pour enfants à charge ou le bonus à l'emploi fiscal sur les bas salaires.
Le barème tient déjà compte de 7 % de taxe communale additionnelle. C'est pourquoi il commence à 26,75 % et non au taux de l'impôt des personnes physiques.
La situation familiale compte. Si le partenaire du travailleur n'a pas de revenus professionnels propres, la formule attribue une partie du revenu à ce partenaire et le précompte baisse. C'est pourquoi vous demandez à l'entrée en service l'état civil et les enfants à charge, et vous demandez au travailleur de signaler tout changement.
Exemple : calcul du précompte professionnel pour un employé
Un employé isolé sans enfant à charge gagne 3 500,00 € brut par mois. En simplifiant, sans les arrondis de la formule-clé :
| Étape | Calcul | Montant |
|---|---|---|
| ONSS personnelle (13,07 %) | 3 500,00 € x 13,07 % | 457,45 € |
| Revenu annuel brut | (3 500,00 € - 457,45 €) x 12 | 36 510,60 € |
| Frais professionnels forfaitaires | 30 % dépasse le maximum | 6 070,00 € |
| Revenu annuel net imposable | 36 510,60 € - 6 070,00 € | 30 440,60 € |
| Impôt de base | 9 944,05 € + 48,15 % sur la part au-delà de 29 500 € | 10 396,95 € |
| Moins l'impôt sur la quotité exemptée | 2 987,98 € | 7 408,97 € |
| Précompte professionnel par mois | 7 408,97 € / 12 | 617,41 € |
Le salaire net s'élève ainsi à environ 2 425 €, avant la cotisation spéciale de sécurité sociale. Vous la retenez séparément, voir notre explication de la cotisation spéciale. Pour vérifier rapidement votre propre situation, utilisez notre calculateur brut-net.
Primes, pécule de vacances et heures supplémentaires
Sur les indemnités exceptionnelles, on n'applique pas le barème mensuel mais un pourcentage fixe, qui dépend de la rémunération annuelle normale du travailleur. Pour une rémunération annuelle normale entre 26 340,01 € et 31 830 €, c'est par exemple 40,38 % sur une prime de fin d'année. Une prime semble donc plus taxée que le salaire, mais le travailleur régularise tout dans sa déclaration. Un exemple complet figure dans notre guide sur la prime de fin d'année.
Pour certaines prestations, vous ne devez pas verser une partie du précompte retenu. C'est un avantage pour vous comme employeur, le travailleur n'y voit aucune différence. Pour des heures supplémentaires avec un sursalaire de 20 %, vous ne versez par exemple pas 32,19 % du sursalaire. Des dispenses existent aussi pour le travail en équipe et de nuit et pour les chercheurs. Le cas des heures supplémentaires est expliqué dans notre guide sur le paiement des heures supplémentaires.
Quand payer le précompte professionnel ?
Vous introduisez la déclaration en ligne via FinProf et vous payez sur le compte de l'équipe compétente du SPF Finances. Déclaration et paiement doivent arriver le même jour.
- Chaque mois, c'est la règle. La déclaration et le paiement d'un mois doivent arriver vers le quinze du mois suivant. La date exacte figure dans le calendrier annuel du SPF Finances. Pour septembre 2026, c'est le 15 octobre 2026.
- Par trimestre, si le précompte de l'année précédente est resté sous un montant limite. Pour 2025, cette limite était de 50 240 €. La déclaration du troisième trimestre 2026 doit aussi arriver pour le 15 octobre 2026.
Fiche 281.10 et Belcotax
Après l'année, vous établissez pour chaque travailleur une fiche 281.10 avec la rémunération imposable et le précompte retenu. Vous introduisez les fiches via Belcotax on web. Pour les revenus de 2026, la date limite est le 28 février 2027. Si un travailleur part en cours d'année, la fiche fait partie des documents sociaux en cas de licenciement.
Ce que Business Centrum fait pour vous
Nous calculons le précompte professionnel à chaque traitement des salaires avec la formule-clé de l'année, nous appliquons la situation familiale et les réductions et nous nous chargeons de la déclaration, du paiement et des fiches 281.10, en collaboration avec Acerta. Vous connaissez les échéances à l'avance, pour que le paiement parte à temps. Plus d'infos sur votre administration salariale.