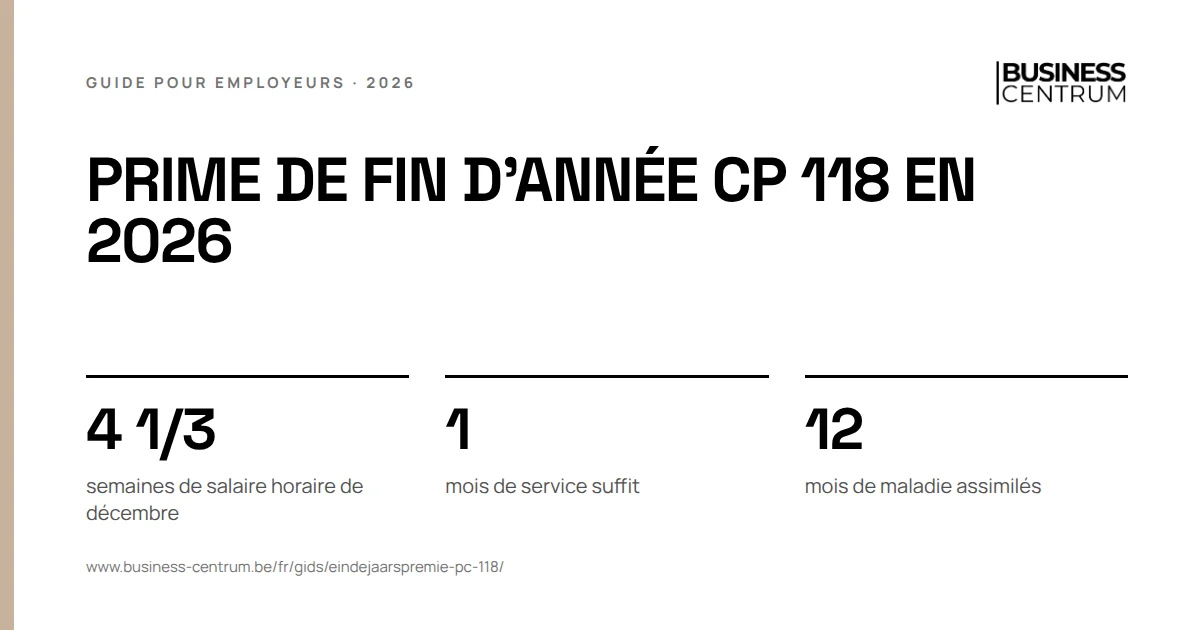
La prime de fin d'année en CP 118 est de 4 1/3 semaines de salaire horaire brut de décembre plus la moyenne des primes liées aux prestations, et c'est vous, l'employeur, qui la payez, avant le 25 décembre 2026 à ceux qui sont en service le 1er décembre 2026. L'ouvrier y a droit à partir de 1 mois de service dans votre entreprise. Celui qui n'a pas travaillé toute l'année reçoit un douzième par mois de service.
Qui reçoit la prime de fin d'année en CP 118 ?
La CCT s'applique depuis le 1er janvier 2025, pour une durée indéterminée, aux employeurs et aux ouvriers de l'industrie alimentaire. Elle n'exclut aucun secteur : boulangeries et pâtisseries, brasseries, abattoirs, laiteries, chocolateries et les autres secteurs de la commission en relèvent tous. Les employés des mêmes entreprises relèvent de la CP 220, avec leur propre régime. Pour savoir si vos ouvriers relèvent de cette commission, lisez notre guide sur la commission paritaire 118.
Les conditions pour l'ouvrier sont courtes. Il a au moins 1 mois de service dans l'entreprise. Il a droit à un douzième de la prime par mois de service effectivement presté au cours de l'année civile à laquelle la prime se rapporte. Une année complète donne la prime complète.
Deux mois comptent à part :
- Le mois d'entrée compte comme un mois complet si l'ouvrier commence entre le 1er et le 15 du mois.
- Le mois de sortie compte comme un mois complet s'il part après le 15 du mois.
Un ouvrier qui commence le 10 juin a donc sept douzièmes : de juin à décembre. S'il commence le 20 juin, juin ne compte pas et il en a six.
Calcul de la prime de fin d'année en CP 118
La prime compte trois parties. Seule la rémunération soumise aux retenues ONSS est prise en compte :
- La partie fixe : 4 1/3 semaines de salaire horaire brut du mois de décembre de l'année de paiement de la prime. C'est donc le salaire horaire de décembre qui compte.
- La partie variable : la moyenne mensuelle des primes contractuelles reçues de janvier à novembre de cette année. La CCT vise les primes directement liées aux prestations de l'ouvrier, soumises aux retenues ONSS et dont la périodicité de paiement ne dépasse pas un mois.
- Les avantages en nature soumis aux retenues ONSS.
Les primes ou indemnités octroyées en contrepartie de frais réels ne sont pas prises en compte.
La CCT ne dit pas avec combien d'heures par semaine vous convertissez les 4 1/3 semaines en montant. C'est pourquoi nous ne donnons pas ici d'exemple chiffré en euros. La CCT ne prévoit rien non plus de particulier pour les ouvriers à temps partiel. Le salaire horaire minimum par catégorie figure dans le barème CP 118.
Sucreries : un salaire horaire mixte
En raison de la campagne, les sucreries calculent la prime avec un autre salaire horaire. Il se compose de deux parties :
- 75 % du salaire horaire dû au 1er septembre de l'année en cours ;
- 25 % du salaire horaire moyen du mois de novembre de l'année en cours, primes d'équipes comprises.
Quand payer la prime de fin d'année en CP 118 ?
La CCT fixe deux moments, sauf autre disposition convenue dans votre entreprise :
- avant le 25 décembre 2026 aux ouvriers en service le 1er décembre 2026 ;
- au moment du départ pour les autres ouvriers.
La prime passe dans le calcul normal du salaire, avec 13,07 % d'ONSS personnelle et un précompte professionnel selon le barème des indemnités exceptionnelles. Ce que la prime vous coûte en plus de la cotisation de base de 25 %, vous le vérifiez avec notre explication sur le calcul de la prime de fin d'année.
Quelles absences comptent pour la prime de fin d'année en CP 118 ?
La prime suit les mois de service effectivement presté. Une longue liste d'absences compte comme du service presté :
| Absence | Compte pour la prime |
|---|---|
| Maladie ou accident de la vie privée | jusqu'à 12 mois |
| Accident du travail ou maladie professionnelle donnant lieu à réparation | oui ; en cas d'incapacité partielle après une incapacité totale : 12 mois |
| Repos de maternité, protection de la maternité et pauses d'allaitement | oui |
| Congé de paternité, congé de naissance, congé d'adoption et congé pour soins d'accueil | oui |
| Jours de vacances légaux et conventionnels, jours fériés et jours de remplacement | oui |
| Chômage temporaire | oui |
| Petit chômage, congé prophylactique, devoirs civiques sans maintien de la rémunération, mandat public | oui |
| Mission et formation syndicales, juge social | oui |
| Promotion sociale, congé-éducation payé et congé de formation flamand | oui |
| Grève ou lock-out, obligations de milice des citoyens de l'UE | oui |
Pour la maladie, un commentaire paritaire s'applique. Si l'ouvrier reprend à temps partiel dans le cadre d'une reprise progressive du travail, avec l'accord du médecin-conseil, l'assimilation continue tant que l'incapacité totale et la reprise à temps partiel ne durent pas ensemble plus de 12 mois. Ces mois comptent entièrement : six mois de reprise à mi-temps valent six mois assimilés, pas trois.
Les mois de chômage avec complément d'entreprise sont une exception. Ils donnent droit à 20 % de la prime restante, jusqu'au 31 décembre de l'année en cours.
Par journée d'absence injustifiée, vous pouvez déduire un pourcentage de la prime, si le conseil d'entreprise, la délégation syndicale ou le règlement de travail fixe ce pourcentage.
Prime de fin d'année CP 118 en cas de licenciement ou de départ
Si un ouvrier part en cours d'année, vous payez la prime au moment du départ. La CCT cite deux cas dans lesquels il perd son droit :
| Situation | Ce que dit la CCT |
|---|---|
| Licenciement pour motif grave | perte du droit |
| Démission pendant la première année de service | perte du droit |
| Démission après 1 an de service | pas une cause de perte : prime au prorata |
| Licenciement par l'employeur pour une autre raison | pas une cause de perte : prime au prorata |
| Départ suite à un acte de l'employeur équipollent à rupture | ne compte pas comme départ volontaire |
| Fin pour force majeure due à une maladie professionnelle ou un accident du travail | ne compte pas comme départ volontaire |
| Chômage avec complément d'entreprise | 20 % de la prime restante jusqu'au 31 décembre |
| Fin d'un contrat à durée déterminée, pension, commun accord | la CCT ne règle pas ces cas expressément |
Pour la dernière ligne, la CCT ne donne pas de réponse. Elle ne cite ces cas ni parmi les causes de perte ni à part. En cas de doute, demandez conseil avant d'établir le décompte de sortie.
Exemple. Un ouvrier avec trois ans de service démissionne et part le 20 septembre. Il a dépassé sa première année de service, il garde donc son droit. Septembre compte parce qu'il part après le 15 : il reçoit neuf douzièmes de sa prime, à payer à son départ. Si un collègue avec huit mois de service part de sa propre initiative le même jour, il perd son droit.
Que peut régler votre entreprise elle-même ?
La CCT laisse de la marge sur trois points. Elle ne dit rien d'une conversion de la prime en d'autres avantages.
- Un mode de calcul plus favorable ou équivalent. Les conventions particulières de votre entreprise qui calculent ainsi restent d'application.
- Une déduction par absence injustifiée. Uniquement via le conseil d'entreprise, la délégation syndicale ou le règlement de travail.
- Un autre moment de paiement. Les deux moments de paiement valent sauf autres dispositions convenues au niveau de l'entreprise.
Les erreurs que nous voyons avec la prime de fin d'année en CP 118
- Ne prendre que le salaire horaire. La moyenne mensuelle des primes liées aux prestations de janvier à novembre en fait partie.
- Utiliser le salaire horaire d'un autre mois. La CCT retient le salaire horaire de décembre, sauf dans les sucreries.
- Déduire le chômage temporaire. Ces jours sont assimilés à du service presté.
- Oublier le mois d'entrée. Celui qui commence entre le 1er et le 15 reçoit ce mois entièrement.
- Refuser la prime à celui qui démissionne après un an. Après la première année de service, la démission n'est pas une cause de perte.
Ce que Business Centrum fait pour vous
Business Centrum calcule la prime de fin d'année de vos ouvriers selon cette CCT, avec Acerta, dans le cadre de votre administration salariale. Nous suivons les mois assimilés, intégrons les primes liées aux prestations et reprenons la prime dans le décompte de sortie lors d'un départ. Les règles des autres commissions figurent dans notre aperçu de la prime de fin d'année 2026 par commission paritaire.