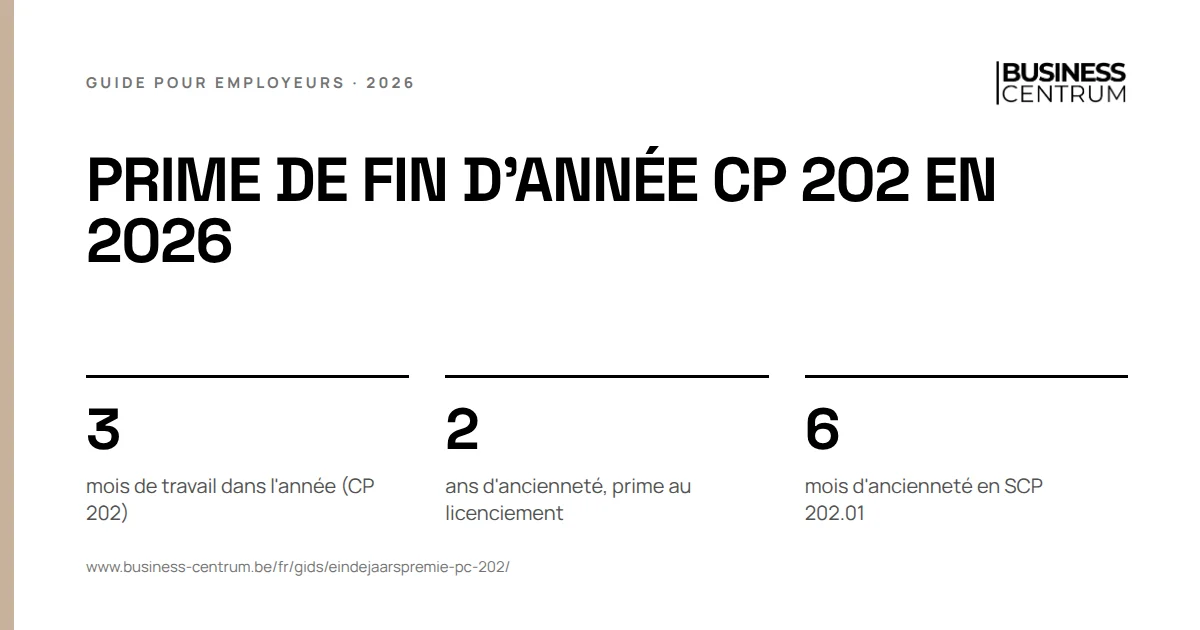
La prime de fin d'année CP 202 s'appelle dans la CCT la prime de Noël : pour le personnel administratif et de vente, elle est égale à la rémunération mensuelle brute de décembre, et c'est vous, l'employeur, qui la payez avant le 25 décembre 2026. Y a droit l'employé en service le 31 décembre 2026 qui a travaillé en 2026 au moins 3 mois, consécutifs ou non, dans l'entreprise. Si votre commerce relève de la sous-commission SCP 202.01, une autre CCT s'applique, en bas de cette page.
Qui a droit à la prime de fin d'année en CP 202 ?
La CP 202 est compétente pour les employés des employeurs dont l'activité consiste principalement dans le commerce de détail alimentaire, mais seulement au-delà de certains seuils :
- commerce de détail alimentaire général avec au moins 20 travailleurs ;
- commerce de détail alimentaire spécialisé avec au moins 50 travailleurs ;
- un siège social avec au moins 2 succursales dans le commerce alimentaire spécialisé, occupant au moins 25 travailleurs.
La CCT relative à la prime de Noël exclut expressément la Sous-commission paritaire pour les moyennes entreprises d'alimentation (SCP 202.01). Les commerces alimentaires plus petits relèvent pour leurs employés de la CP 201. Pour savoir quelle commission vaut pour votre commerce, lisez notre guide sur la commission paritaire 202.
Un employé a droit à la prime de Noël s'il :
- est en service le 31 décembre, pour 2026 donc le 31 décembre 2026, et
- a travaillé au moins 3 mois dans l'entreprise au cours de cette année civile, consécutifs ou non.
La prime va aussi aux employés qui, au 31 décembre, sont en crédit-temps, en congé pour soins palliatifs, en congé pour soins à un membre de la famille gravement malade ou en congé parental, s'ils ont presté pendant l'année civile. Il en va de même pour celui qui, au 31 décembre, se trouve dans une situation assimilée à du travail effectif selon la législation sur les vacances annuelles.
La prime n'est pas due si l'employé a fait l'objet d'une des sanctions prévues à cet effet par le contrat de travail ou le règlement de travail.
Calcul de la prime de fin d'année en CP 202
Pour le personnel administratif et de vente, hormis le gérant, la prime est égale à la rémunération mensuelle brute de décembre. La CCT précise que le montant pris en considération est celui qui sert de base au calcul du pécule de vacances. Celui qui n'a pas travaillé toute l'année reçoit la prime au prorata des mois effectivement prestés dans l'année. Le salaire mensuel minimum par catégorie figure dans le barème CP 202.
Trois cas particuliers :
- Entreprise en difficulté. Dans une entreprise reconnue comme entreprise en difficulté ou connaissant des circonstances économiques exceptionnellement défavorables, la prime est la rémunération mensuelle brute de décembre, plafonnée à 1 487,36 €.
- Gérant. La prime est la moyenne des rémunérations mensuelles prises en considération pour le pécule de vacances, plafonnée à 1 487,36 €. Un gérant n'y a droit que si son magasin atteint un chiffre d'affaires mensuel moyen minimum. La CCT lie ce chiffre à l'indice des prix à la consommation (base 2004) ; le gérant censé effectuer des prestations normales y a toujours droit. Si le gérant a au 30 novembre un mali d'inventaire égal ou supérieur à sa caution, il n'a pas droit à la prime. Si le mali est inférieur, il est déduit de la prime.
- Autres primes de fin d'année. La prime de Noël ne peut pas accroître les primes que vous accordez déjà d'une autre manière en fin d'année, si leur total atteint ou dépasse déjà le montant de la CCT, plafonné à 1 487,36 €.
Les employés à temps partiel qui remplissent les conditions reçoivent la prime au prorata de leurs heures de travail par rapport au nombre conventionnel d'heures. Chaque prestation journalière partielle compte au minimum pour une demi-journée.
Exemple chiffré : un vendeur entré en avril
Ceci est un exemple, pas un calcul pour votre situation. Un vendeur à temps plein a commencé le 1er avril 2026 et travaille encore chez vous en décembre. Sa rémunération mensuelle brute de décembre, qui sert aussi de base à son pécule de vacances, est de 2 500 €. Il a travaillé neuf mois en 2026 et remplit la condition de 3 mois. Sa prime de Noël au prorata des mois effectivement prestés : 2 500 x 9/12 = 1 875 € bruts, à payer avant le 25 décembre 2026.
Quelles absences réduisent la prime de Noël en CP 202 ?
En cas d'absence non motivée, vous réduisez la prime à due concurrence. Deux groupes d'absences comptent toutefois comme travail :
- toute absence assimilée à des prestations de travail par la législation sur les vacances annuelles ;
- les périodes de chômage temporaire pour raisons économiques et pour force majeure, assimilées depuis le 1er janvier 2024.
La CCT ne reprend pas la liste des absences assimilées par la législation sur les vacances. Pour cela, vous consultez cette législation elle-même. Pour un employé en crédit-temps, en congé pour soins palliatifs, en congé pour soins à un membre de la famille gravement malade ou en congé parental au moment du paiement, vous calculez la prime en fonction du nombre de mois de prestations effectives ou assimilées.
Prime de fin d'année CP 202 en cas de licenciement ou de départ
La condition « en service le 31 décembre » ne vaut pas pour chaque départ en cours d'année. La CCT règle ces cas :
| Situation | Prime de Noël |
|---|---|
| Licenciement par l'employeur, hors motif grave | prorata temporis, si l'employé a au moins 2 ans d'ancienneté |
| Licenciement pour raisons économiques ou techniques | prorata temporis, sans condition d'ancienneté |
| Départ à la retraite | due |
| Départ pour invalidité permanente | due |
| Démission en cours d'année civile | pas due |
| Licenciement pour motif grave | pas due : la CCT n'accorde la prime qu'en cas de licenciement hors motif grave |
| Rupture de commun accord | la CCT ne règle pas ce cas |
| Fin d'un contrat à durée déterminée | la CCT ne règle pas ce cas |
| Chômage avec complément d'entreprise (RCC) | la CCT ne règle pas ce cas |
La règle en cas de licenciement par l'employeur vaut depuis le 1er janvier 2024. Elle vient de l'accord sectoriel de décembre 2023 et figure désormais dans la CCT sur la prime de Noël. Reprenez la prime dans le décompte de sortie et sur les documents sociaux lors du licenciement.
Quand payer la prime de Noël en CP 202 ?
La CCT est brève : la prime est payée avant Noël, en 2026 donc avant le 25 décembre 2026. Elle est payable en espèces. Aucun fonds social n'intervient : vous la payez par le calcul de salaire ordinaire.
Sur la prime, vous retenez 13,07 % de cotisations ONSS personnelles, puis le précompte professionnel selon le barème des rémunérations exceptionnelles. Sans enfants à charge, ce précompte est nul jusqu'à une rémunération annuelle brute normale de 10 675 €, de 40,38 % entre 26 340 € et 31 830 €, et de 53,50 % au-delà de 59 900 €. En tant qu'employeur, vous payez sur le montant brut la cotisation de base de 25 %. Tout le calcul figure dans notre explication pour calculer la prime de fin d'année.
Pouvez-vous convertir la prime de Noël en CP 202 ?
Oui, mais uniquement par une convention d'entreprise conclue avec les délégués de la ou des organisations les plus représentatives du personnel employé. La prime de Noël peut alors être convertie en d'autres avantages équivalents. Une décision unilatérale de l'employeur ne suffit pas.
À côté de la prime de Noël, la CP 202 connaît aussi deux primes annuelles issues des accords sectoriels 2005-2006 et 2015-2016, payées en juin. Ce sont des primes distinctes, avec leurs propres règles. Elles ne remplacent pas la prime de Noël.
Prime de fin d'année CP 202.01 : le régime des moyennes entreprises d'alimentation
La Sous-commission paritaire pour les moyennes entreprises d'alimentation (SCP 202.01) est compétente pour les employés des employeurs du commerce de détail alimentaire général occupant au moins 20 travailleurs, sauf les entreprises comptant un siège social et au moins 2 succursales. Ici ne vaut pas la prime de Noël de la CP 202 mais la CCT sur la prime de fin d'année 172475/CO/202.01 du 20 janvier 2022, modifiée en dernier lieu par la CCT 184835/CO/202.01 du 30 novembre 2023. Ce régime est mot pour mot le même qu'en CP 201 ; tous les détails figurent dans notre page sur la prime de fin d'année CP 201.
| CP 202 | SCP 202.01 | |
|---|---|---|
| Montant | rémunération mensuelle brute de décembre | 100 % du salaire mensuel après une année de référence complète |
| Condition | en service le 31 décembre, 3 mois de travail dans l'année | en service le 31 décembre 2026, 6 mois d'ancienneté |
| Paiement | avant le 25 décembre 2026 | entre le 15 décembre 2026 et le 31 décembre 2026 |
| Absences | assimilations de la législation sur les vacances, plus chômage temporaire | liste propre dans la CCT ; maladie ou accident assimilés jusqu'à 60 jours par an (jusqu'en 2023 : 30) |
| Démission | pas due | pas due |
Les règles principales en SCP 202.01 :
- Montant. L'employé qui a travaillé toute l'année de référence reçoit 100 % du salaire mensuel. Un autre employé avec 6 mois d'ancienneté au 31 décembre reçoit une prime en fonction des jours réellement prestés et assimilés. Pour une rémunération fixe, vous calculez sur la base de la moyenne de la rémunération effectivement perçue sur l'année ; pour les gérants et la commission, sur la moyenne mensuelle des rémunérations brutes fixes et variables.
- Absences. Les vacances, les jours fériés légaux, les jours d'inactivité fixés par CCT, le congé pour raisons impérieuses, la maladie professionnelle et l'accident du travail ne réduisent pas la prime. La maladie ou l'accident, le repos d'accouchement et le congé de paternité du travailleur dont la femme ne peut pas prendre le repos d'accouchement ne la réduisent pas jusqu'à 60 jours par an.
- Départ avant le paiement. L'employé reçoit une prime en fonction de ses jours prestés et assimilés s'il a 6 mois d'ancienneté à son départ. Aussi en cas de pension de retraite, de pension anticipée et de commun accord. Pas en cas de démission ou de licenciement pour motif grave. La CCT ne cite pas à part la fin d'un contrat à durée déterminée ni le RCC.
- Régime propre. La CCT ne s'applique pas dans une entreprise qui accorde un avantage au moins équivalent, ou qui règle elle-même les rémunérations et les conditions de travail avec des avantages globalement au moins équivalents.
- Prime annuelle. Indépendamment de cela, vous payez en SCP 202.01 avec le salaire d'août une prime annuelle de 188 € bruts pour un employé à temps plein avec une période de référence complète, sauf si vous accordez un avantage équivalent via les chèques-repas.
Les erreurs que nous voyons avec la prime de fin d'année en CP 202
- Appliquer le régime de la CP 202 en SCP 202.01, ou l'inverse. Le montant, les conditions et la date de paiement diffèrent.
- Ne pas donner de prime en cas de licenciement. Depuis 2024, l'employé que vous licenciez, hors motif grave, reçoit une prime prorata temporis à partir de 2 ans d'ancienneté. Pour raisons économiques ou techniques, sans condition d'ancienneté.
- Déduire le chômage temporaire. En CP 202, il est assimilé depuis 2024.
- Arrondir vers le bas les jours partiels des temps partiels. Chaque prestation journalière partielle compte au minimum pour une demi-journée.
- Convertir la prime sans convention d'entreprise. La conversion n'est possible que par un accord avec les délégués des organisations représentatives des employés.
Ce que Business Centrum fait pour vous
Business Centrum calcule la prime de Noël ou la prime de fin d'année de vos employés selon la CCT de votre commission, avec Acerta, dans le cadre de votre administration salariale. Nous intégrons la prime dans le calcul de salaire de décembre et dans le décompte de sortie lorsqu'un employé part. Les règles des autres commissions figurent dans notre aperçu de la prime de fin d'année 2026 par commission paritaire.