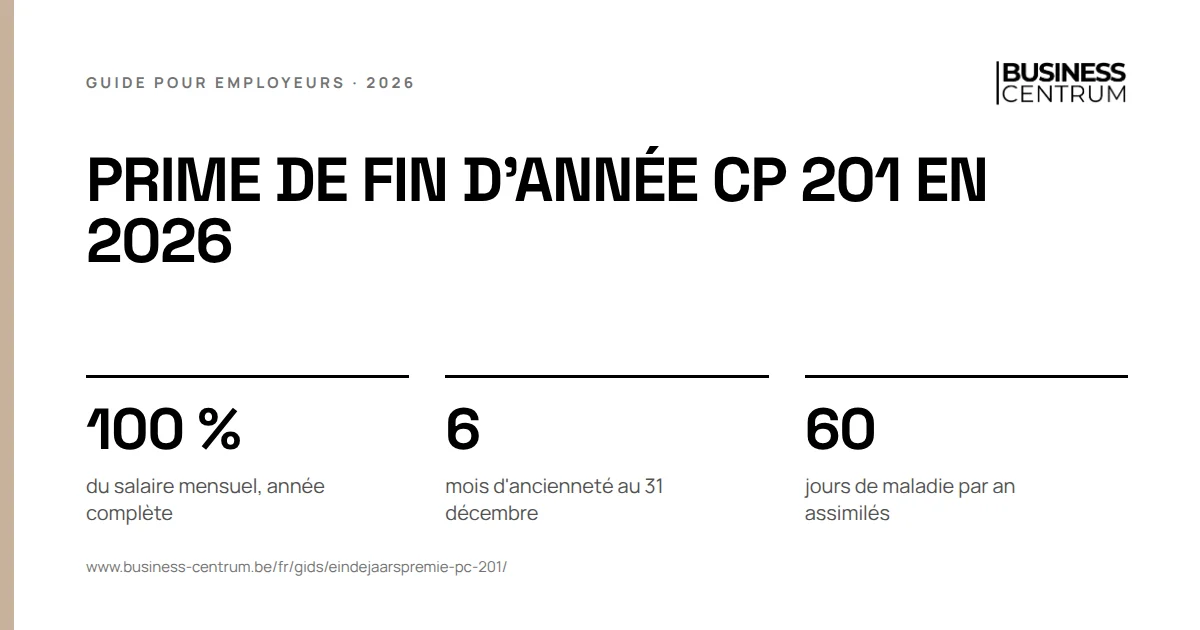
La prime de fin d'année CP 201 est un salaire mensuel complet pour un employé qui a travaillé toute l'année dans votre commerce, et c'est vous, l'employeur, qui la payez entre le 15 décembre 2026 et le 31 décembre 2026. Y a droit l'employé en service le 31 décembre 2026 qui compte alors au moins 6 mois d'ancienneté. Celui qui est entré plus tard ou parti plus tôt reçoit une prime en fonction de ses jours prestés et assimilés.
Qui a droit à la prime de fin d'année en CP 201 ?
La commission paritaire 201 est compétente pour les employés des commerces de détail qui ne relèvent pas des commissions des grandes entreprises de vente au détail, des grands magasins ou des entreprises d'alimentation à succursales multiples. La CCT relative à la prime de fin d'année s'applique aux employeurs et aux employés de ces commerces. Les ouvriers n'en relèvent pas. Si vous doutez que votre commerce relève de la CP 201, lisez d'abord notre guide sur la commission paritaire 201.
Un employé a droit à la prime de fin d'année s'il remplit deux conditions :
- En service le 31 décembre de l'année de référence. Pour 2026, c'est le 31 décembre 2026.
- Au moins 6 mois d'ancienneté dans l'entreprise à cette même date.
Un employé entré le 1er septembre 2026 n'a pas 6 mois d'ancienneté au 31 décembre. La CCT sectorielle ne lui donne pas de prime pour 2026. Pour celui qui part avant le paiement, des règles distinctes s'appliquent, plus loin sur cette page.
Calcul de la prime de fin d'année en CP 201
La CCT distingue deux groupes :
- L'employé qui a travaillé toute l'année de référence dans l'entreprise reçoit 100 % du salaire mensuel. Le salaire mensuel minimum par catégorie figure dans le barème CP 201.
- Un autre employé qui compte au moins 6 mois d'ancienneté au 31 décembre reçoit une prime « en fonction des jours réellement prestés et assimilés ».
La rémunération de base dépend du mode de rémunération de l'employé :
- Rémunération fixe : la prime est calculée « sur la base de la moyenne de la rémunération effectivement perçue pour toutes les prestations fournies au cours de l'année concernée ». Si le salaire a changé en cours d'année, par exemple par une indexation, vous partez de cette moyenne et non du salaire de décembre.
- Gérants et employés rémunérés totalement ou partiellement à la commission : la prime est calculée sur la moyenne mensuelle des rémunérations brutes fixes et variables payées au cours de l'année.
La CCT ne prévoit pas de règle distincte pour les employés à temps partiel. Elle part de la rémunération effectivement perçue. Elle ne fixe pas non plus de diviseur pour la prime en fonction des jours : elle ne dit pas si vous calculez par jour, par semaine ou par mois. Choisissez une méthode et appliquez-la de la même façon à tous.
Exemple chiffré : un employé qui a travaillé toute l'année
Ceci est un exemple, pas un calcul pour votre situation. Une vendeuse à temps plein est en service chez vous depuis trois ans. En 2026, elle a gagné un salaire fixe de 2 400 € bruts par mois, sans changement. Elle a travaillé toute l'année de référence et n'a pas été absente en dehors de ses vacances. Sa prime de fin d'année est de 100 % de son salaire mensuel : 2 400 € bruts, à payer entre le 15 décembre 2026 et le 31 décembre 2026.
Quelles absences comptent pour la prime de fin d'année en CP 201 ?
Depuis le 1er janvier 2024, vous ne pouvez pas réduire la prime pour ces absences :
| Absence | Réduit la prime |
|---|---|
| Vacances annuelles et jours fériés légaux | non |
| Jours d'inactivité fixés par une CCT | non |
| Congé pour raisons impérieuses | non |
| Maladie professionnelle et accident du travail | non |
| Maladie ou accident, repos d'accouchement, et congé de paternité du travailleur dont la femme ne peut pas prendre le repos d'accouchement | non jusqu'à 60 jours par an |
Jusqu'à fin 2023, la CCT ne comptait que les 30 premiers jours de maladie ou d'accident. Celui qui calcule encore avec cette ancienne limite réduit la prime trop vite.
Le chômage temporaire ne figure pas dans la liste. La CCT ne dit pas qu'il compte, ni qu'il ne compte pas.
Pour un employé absent au moment du paiement pour crédit-temps, congé palliatif, congé pour soins d'un membre de la famille gravement malade ou congé parental, une règle propre s'applique : la prime est proratisée en fonction du nombre de mois effectivement prestés.
Prime de fin d'année CP 201 en cas de licenciement ou de départ
La CCT donne aussi droit à une prime de fin d'année à l'employé qui quitte l'entreprise avant le paiement de la prime en décembre. Cette prime est calculée en fonction des jours réellement prestés et assimilés de l'année de référence, à condition qu'il compte au moins 6 mois d'ancienneté dans l'entreprise au moment de son départ. La CCT prévoit deux exceptions.
| Situation | Prime de fin d'année |
|---|---|
| Licenciement par l'employeur, pas pour motif grave | oui, avec 6 mois d'ancienneté au départ |
| Rupture de commun accord | oui, la CCT cite ce cas expressément |
| Pension de retraite ou pension anticipée | oui, la CCT cite ce cas expressément |
| Démission de l'employé | non |
| Licenciement pour motif grave | non |
| Fin d'un contrat à durée déterminée | la CCT ne cite pas ce cas à part |
| Chômage avec complément d'entreprise (RCC) | la CCT ne cite pas ce cas à part |
Pour la fin d'un contrat à durée déterminée ou le RCC, la CCT ne contient donc pas de règle distincte. Elle ne contient que la règle générale pour celui qui part avant le paiement, avec les deux exceptions ci-dessus. Reprenez la prime à chaque départ dans le décompte de sortie et sur les documents sociaux lors du licenciement.
Quand payer la prime de fin d'année en CP 201 ?
La prime est exigible et doit être payée au plus tard entre le 15 décembre 2026 et le 31 décembre 2026. Aucun fonds social ne paie la prime : elle fait partie du calcul de salaire de décembre de votre propre entreprise.
Sur la prime, vous retenez 13,07 % de cotisations ONSS personnelles, puis le précompte professionnel selon le barème des rémunérations exceptionnelles. Sans enfants à charge, ce précompte est nul jusqu'à une rémunération annuelle brute normale de 10 675 €, de 40,38 % entre 26 340 € et 31 830 €, et de 53,50 % au-delà de 59 900 €. En tant qu'employeur, vous payez sur le montant brut la cotisation de base de 25 %. Tout le calcul du brut au net figure dans notre explication pour calculer la prime de fin d'année.
Un régime propre peut-il remplacer la prime de fin d'année en CP 201 ?
La CCT sectorielle ne s'applique pas dans deux cas :
- l'entreprise accorde au cours de l'année un avantage au moins équivalent, quelle que soit sa dénomination, sous forme de prime conventionnelle ou à titre de libéralité ;
- l'entreprise règle elle-même les rémunérations et les conditions de travail de ses employés par une convention d'entreprise, et les avantages de cette convention sont globalement au moins équivalents à ceux de la CCT sectorielle.
Un régime propre plus favorable reste donc d'application. Un régime moins favorable ne remplace pas la CCT sectorielle. La CCT ne prévoit pas de conversion de la prime de fin d'année en d'autres avantages.
Prime de fin d'année ou prime annuelle en CP 201 ?
Ne confondez pas la prime de fin d'année avec la prime annuelle de la CP 201. C'est une prime distincte issue d'une CCT de 2017 : 188 € bruts pour un employé à temps plein avec une période de référence complète, payés avec le salaire d'août. La période de référence va d'août de l'année précédente à juillet inclus. Les entreprises qui accordent un avantage équivalent via les chèques-repas ne la paient pas. La prime annuelle s'ajoute donc à la prime de fin d'année et ne la remplace pas.
Les erreurs que nous voyons avec la prime de fin d'année en CP 201
- Calculer avec l'ancienne limite de maladie. Depuis 2024, 60 jours de maladie ou d'accident par an sont assimilés, et non plus 30.
- Prendre le salaire de décembre alors que le salaire fixe a changé. La CCT parle de la moyenne de la rémunération effectivement perçue sur l'année.
- Ne rien payer en cas de licenciement en cours d'année. Si vous licenciez un employé qui compte au moins 6 mois d'ancienneté, une partie de la prime fait partie du décompte de sortie.
- Payer en cas de démission. Si l'employé démissionne, la prime n'est pas due selon la CCT sectorielle. Un régime propre à votre entreprise peut prévoir autre chose.
- Reporter le paiement à janvier. La prime doit être payée au plus tard entre le 15 décembre 2026 et le 31 décembre 2026.
Ce que Business Centrum fait pour vous
Business Centrum calcule la prime de fin d'année de vos employés selon cette CCT, avec Acerta, dans le cadre de votre administration salariale. Nous intégrons la prime dans le calcul de salaire de décembre et dans le décompte de sortie lorsqu'un employé part. Les règles des autres commissions figurent dans notre aperçu de la prime de fin d'année 2026 par commission paritaire.