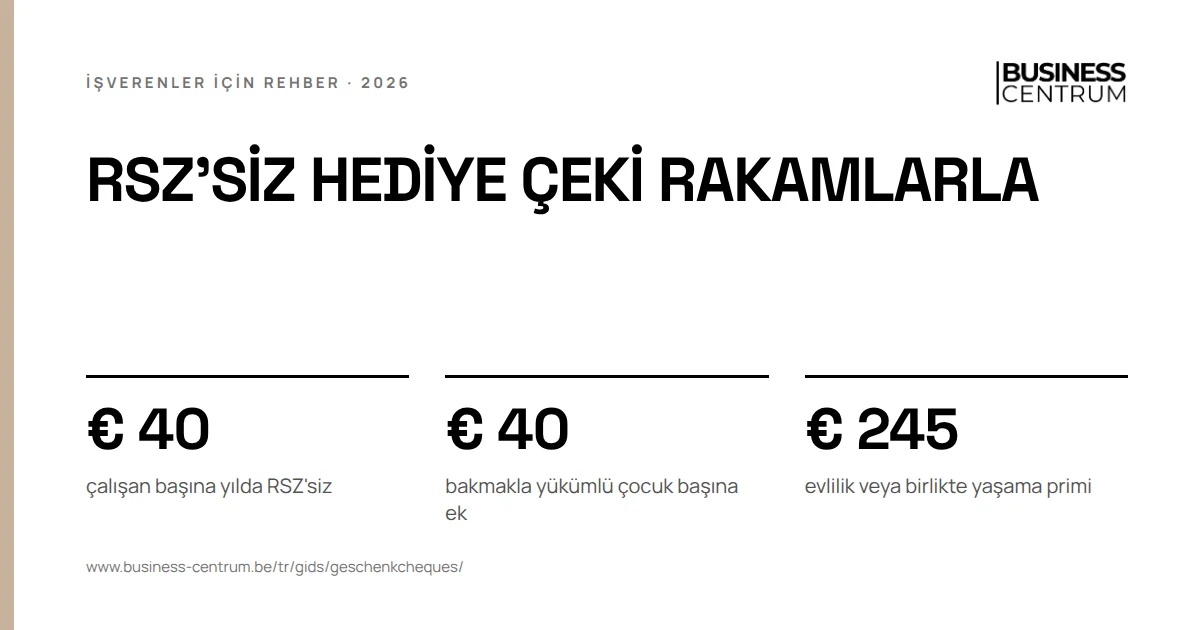
Aziz Nikolaos, Noel veya Yılbaşı için verilen hediye çekleri, çalışan başına yılda € 40 artı bakmakla yükümlü çocuk başına € 40 tutarına kadar RSZ priminden muaftır. Çekler nakit ödenemez ve geçerlilik süreleri sınırlı olmalıdır. Sınırın üzerinde yalnızca fark için değil, tüm değer üzerinden prim ödersiniz.
Bu rehber, personeline ücrete dönüşmeyen bir yıl sonu hediyesi vermek isteyen işveren içindir. Tüm sınırlar Belçika sosyal güvenlik kurumu RSZ'nin idari talimatlarından gelir. Hangi durumların muaf olduğunu, RSZ'nin sisteminizi nasıl değerlendirdiğini, aşmanın neye mal olduğunu ve hediyeyi DmfA'da nasıl beyan edeceğinizi okursunuz. Normal bir primin maliyeti yıl sonu primini hesaplama sayfasında.
Hediye çeki nedir ve ne zaman ücret sayılmaz
Hediye çeki, çalışanınızın çeki çıkaran şirketle anlaşması olan işletmelerde kullandığı bir alışveriş çekidir. RSZ için ayni, nakit veya hediye çeki olarak verilen hediye ilke olarak ücrettir. Üç durum için istisna vardır: yıl sonu bayramları, bir onur nişanı ve emekliliğe ayrılış. Bunun yanında, belirli bir sınıra kadar evlilik primi de ücret sayılmaz.
Hediye çekleri için üç koşul daha eklenir. Yalnızca çeki çıkaran şirketle önceden anlaşma yapmış işletmelerde kullanılabilirler. Geçerlilik süreleri sınırlı olmalıdır. Ve çalışana tamamen veya kısmen nakit olarak ödenemezler. Bu koşulları sağlamayan bir çek, tutarlar içinde kalsa bile ücrettir.
| Hediye çeki koşulu | Anlamı |
|---|---|
| Anlaşmalı işletmelerde kullanılabilir | çeki çıkaran şirketin işletmelerle önceden anlaşması var |
| Sınırlı geçerlilik süresi | çek belirli bir süreden sonra geçersiz olur |
| Nakit ödeme yok | kısmen bile değil, kalan bakiye bile değil |
| Durumun tutarı içinde | yılda ve çalışan başına, aşağıdaki tabloya bakın |
Hediye çekleri yemek çeklerinden veya eko çeklerden farklıdır. Onların kendi kuralları vardır: yemek çeki işveren payı ve eko çeklere ne olduğu sayfalarını okuyun.
Duruma göre hediye çeki sınırları
Her durumun kendi sınırı vardır. Tutar çalışan başına ve yıl sonu bayramları ile onur nişanı için yıllık geçerlidir.
| Durum | RSZ'siz sınır | Özel nokta |
|---|---|---|
| Aziz Nikolaos, Noel veya Yılbaşı | çalışan başına € 40, artı bakmakla yükümlü çocuk başına € 40 | üç bayram için birlikte, yıllık |
| Onur nişanı | çalışan başına € 120 | yalnızca şirket dışında verilen resmi bir nişan |
| Emekliliğe ayrılış | sizin yanınızda hizmet yılı başına € 40 | toplam değer € 120 ile € 1.000 arasında |
| Evlilik veya yasal birlikte yaşama | € 245 | prim yalnızca sınırın üzerindeki farka |
Çalışanınız bir çocuğun masraflarını fiilen tamamen veya kısmen karşılıyorsa o çocuk bakmakla yükümlü sayılır. Onur nişanı, şirket dışında verilen resmi veya sivil bir ayrımdır; örneğin bir nişan, bir şövalyelik nişanı veya emek ödülü unvanı. Şirkette bir yıl dönümü için verilen takdir, örneğin 20 yıllık hizmet, onur nişanı sayılmaz. Böyle bir yıl dönümü için kendi sınırları olan kıdem primi vardır.
Hediye çeki: RSZ sisteminizi değerlendirir
RSZ her çalışanın aldığı tutara değil, hediyeleri verdiğiniz sisteme bakar. İşverenlerin en sık unuttuğu kural budur. Tüm çalışanlarınıza € 100 tutarında aynı hediyeyi verirseniz, bu hediyelerin tümü ücrettir. € 100 tutarının kendi kişisel sınırları içinde kalacağı, bakmakla yükümlü iki veya daha fazla çocuğu olan çalışanlar için bile.
Bakmakla yükümlü çocuğu olanlara daha fazla vermek istiyorsanız, bunu sisteminizin kendisi göstermelidir: çalışan başına bir taban tutar ve çocuk başına bir tutar. Çalışanlarınıza bakmakla yükümlü kaç çocukları olduğunu önceden sorun ve bunu bordro kayıtlarınızda saklayın. Özel bir olayda kendiliğinden verilen bir avantaj bir bağış olabilir; buna aşağıda değiniyoruz.
Hesaplama örneği: dört çalışan için hediye çeki
Hesap örneği
Aynı bütçe, iki sistem
Kurgusal bir KOBİ'nin dört çalışanı var. Anna'nın çocuğu yok, Bram'ın bakmakla yükümlü bir çocuğu, Chloé'nin iki, Daan'ın üç çocuğu var. Yönetici Noel için € 400 tutarında hediye çeki dağıtmak istiyor.
| Çalışan | Sistem A: € 40 artı çocuk başına € 40 | Sistem B: herkese aynı |
|---|---|---|
| Anna, çocuksuz | € 40 | € 100 |
| Bram, bir çocuk | € 80 | € 100 |
| Chloé, iki çocuk | € 120 | € 100 |
| Daan, üç çocuk | € 160 | € 100 |
| Toplam hediye çeki | € 400 | € 400 |
| İşveren SGK primi, %25 | € 0 | € 100 |
| Çalışan SGK primi, %13,07 | € 0 | € 52,28 |
Sistem A'da her çalışan kendi sınırı içinde kalır: ücret yok, prim yok. Sistem B'de hediye herkes için, Chloé ve Daan için bile ücrettir. KOBİ bu durumda € 100 işveren primi öder ve € 100 tutarındaki her çekte çalışan € 13,07 kişisel prim kaybeder. Buna ücret vergisi de eklenir. İşveren primi burada ücret ılımlılaştırması dahil temel prim ile, kategori 1'de, özel primler olmadan hesaplanmıştır.
Aynı bütçeyle RSZ'nin muaf tuttuğu sistemi seçmeniz daha iyidir. Ücret üzerindeki primlerin genel olarak neye mal olduğu işveren RSZ primi sayfasında. Brüt bir tutarın çalışanınıza net olarak nasıl ulaştığını brüt net hesaplayıcı ile hesaplayın.
Emeklilik ve evlilikte hediye çeki
Emekliliğe ayrılışta sınır sizin yanınızdaki hizmet yıllarına bağlıdır: hizmet yılı başına € 40, toplam değer € 120 ile € 1.000 arasında. 15 hizmet yılı olan bir çalışan € 600 tutarında hediye alabilir. 30 hizmet yılından sonra hesap € 1.200 ederdi, ancak üst sınır € 1.000 olarak kalır. Daha fazla verirseniz tüm değer ücrettir.
Evlilik primi farklı işler. Evlilik veya yasal birlikte yaşamada € 245 tutarına kadar bir prim nakit, hediye veya hediye çeki olarak ücret sayılmaz. Bu sınırı aşarsanız prim yalnızca fark üzerinden ödenir. € 300 tutarında bir primde bu € 55 eder: € 13,75 işveren primi ve € 7,19 kişisel prim.
Sınırı aşan hediye çeki: nasıl beyan edilir
Bir hediye koşulları sağlamıyorsa, onu RSZ'ye verilen üç aylık beyanname olan DmfA'da beyan edersiniz. Ücret kodu hediyeyi nasıl verdiğinize bağlıdır.
| Durum | DmfA'daki ücret kodu | Çeyrek |
|---|---|---|
| Sınır ve koşullar içinde hediye | ücret olarak beyan yok | |
| Çalışılan günlerden bağımsız hediye, herkese Noel hediyesi gibi | ücret kodu 2 | genellikle ödeme çeyreği |
| Çeyrekte fiilen çalışılan günlerle orantılı hediye | ücret kodu 1 | çalışmanın yapıldığı çeyrek |
| € 245 üzerindeki evlilik primi | fark ücret olarak | ödeme çeyreği |
Ücrete dönüşen bir Noel hediyesi dördüncü çeyreğin ücretini artırır. Bunun ikinci bir sonucu vardır: yapısal SGK indirimi bu daha yüksek çeyrek ücreti üzerinden hesaplanır ve azalır. Yıl sonu primi de aynı çeyrekte ücret kodu 2 altındadır.
Hediye çeki, bağışlar ve diğer avantajlar
Sabit durumların yanında RSZ bağışı da tanır: işle bağlantısı olmadığı için ücret sayılmayan bir avantaj. Şirkette veya çalışanın kişisel hayatında özel bir olay vesilesiyle kendiliğinden verdiğiniz bir şey olmalıdır; örneğin şirketin bir yıl dönümü veya çalışanın evinde ciddi bir yangın. Şirketinizde böyle bir avantaj verme geleneği olmamalı ve çalışan buna hak iddia edememelidir.
| Avantaj | Ne zaman ücret sayılmaz | Daha fazlası |
|---|---|---|
| Yıl sonu hediye çeki | € 40 artı çocuk başına € 40 içinde | bu rehber |
| Bağış | kendiliğinden, özel olay, gelenek yok | bu rehber |
| Kâr primi | kendi düzenlemesi | kâr primi |
| Tekrarlanmayan bonus | toplu sözleşme ile kendi düzenlemesi | CAO 90 bonusu |
| Avantajlar arasında seçim | kendi düzenlemesi | kafeterya planı |
Yıllık bir Noel hediyesi bu nedenle bağış değildir: bir gelenektir ve yıl sonu sınırları geçerlidir. Çalışan başına daha fazla bütçe vermek istiyorsanız, kendi kuralları olan bir bonusa veya plana bakın.
Şirket yöneticisi için hediye çeki ve vergi tarafı
Bu rehberdeki RSZ sınırları ücretli çalışanlar için geçerlidir. Bir şirket yöneticisi serbest çalışandır ve ücretli çalışanların RSZ'sine tabi değildir. Bir hediyenin veya çekin onun için ne anlama geldiği kendi ücretine bağlıdır: şirket yöneticisinin ücreti ve yönetici sayfasını okuyun.
Vergi tarafı RSZ'den ayrıdır. RSZ talimatları hediyenin çalışan için vergiden muaf olup olmadığını veya maliyeti işveren olarak düşüp düşemeyeceğinizi söylemez. Çekleri sipariş etmeden önce bunu şirketiniz için teyit ettirin. Bir hediyenin izin verdiğinden daha yüksek bir tutar vermek istiyorsanız, bunun ücret olarak neye mal olduğunu ücret maliyetini hesaplama ile hesaplayın.
Hediye çeki ile beş hata
- Taban sınırın üzerinde herkese aynı tutarı vermek. RSZ sistemi değerlendirir. Herkese sabit € 100 herkes için ücrettir.
- Sınırı bayram başına saymak. € 40 Aziz Nikolaos, Noel ve Yılbaşı için birlikte, yıllık geçerlidir.
- Paraya çevrilebilen bir çek. Çalışanın tamamen veya kısmen nakde çevirebildiği bir çek ücrettir.
- Bir yıl dönümünü onur nişanı gibi ele almak. Şirketteki hizmet yılları için takdir € 120 sınırına girmez.
- Emeklilik hediyesini sınırlamamak. Uzun bir kariyerden sonra bile üst sınır € 1.000 olarak kalır. Bunun üzerinde tüm hediye ücrettir. Sınırların listesi rakamlar sayfamızda da var.
Business Centrum ve Acerta ile hediye çeki
Business Centrum, 2013'te kurulmuş, Gent'te bir sosyal büro ve Acerta'nın tanınmış ortağıdır. İşveren tarafını biz yaparız: personelinizin ücretleri, Dimona'ları, sözleşmeleri ve izinleri. 250 numarasıyla tanınmış olan Acerta beyannameleri verir ve primleri toplar. Ücrete dönüşen bir hediye, sekreteryanın her çeyrek verdiği DmfA'ya girer. Tek çalışan için bordro veya küçük bir KOBİ için bunun nasıl işlediği o sayfalarda; Acerta ile nasıl çalıştığımız Acerta ile sosyal büro sayfasında.
Bu yıl personelinize primsiz hangi hediyeyi verebileceğinizi bilmek mi istiyorsunuz? Sizi geri arayalım, Business Centrum sistemi sizinle birlikte kursun.