Le secrétariat social calcule les salaires et fournit chaque mois un récapitulatif. Le comptable en fait l'écriture comptable : le salaire brut au compte 620, les cotisations patronales au 621, et en face les dettes envers le fisc (453), l'ONSS (454) et les travailleurs (455). L'employeur paie ces trois dettes, chacune à sa propre échéance.
L'écriture des salaires est le point où le travail du secrétariat et celui du comptable se rejoignent. Ce guide donne les comptes du plan comptable officiel, un exemple d'écriture complet, les paiements qui suivent, et qui fait quoi entre secrétariat, comptable et SPF Finances. Business Centrum est un bureau social à Gand qui travaille avec Acerta comme secrétariat agréé.
Secrétariat social et comptable : qui fait quoi
| Tâche | Secrétariat social | Comptable | Employeur |
|---|---|---|---|
| Calcul des salaires et fiches de paie | oui | non | transmet les prestations |
| Dimona et DmfA | oui, comme mandataire | non, sauf s'il est lui-même prestataire | responsable final |
| Perception des cotisations ONSS | oui, s'il est agréé | non | paie |
| Calcul du précompte professionnel | oui | contrôle | paie |
| Déclaration du précompte dans FinProf | comme mandataire, si c'est convenu | comme mandataire, si c'est convenu | sinon lui-même |
| Fiches 281.10 via Belcotax-on-web | comme expéditeur, si c'est convenu | parfois, aussi la fiche 281.20 du dirigeant | responsable final |
| Écriture des salaires au grand livre | fournit le récapitulatif | comptabilise | approuve |
| Comptes annuels et bilan social | fournit les données du personnel | établit | dépose |
| Impôt des sociétés | non | établit la déclaration | signe |
La fiche des salaires est la 281.10, celle des rémunérations de dirigeants d'entreprise la 281.20. Un gérant n'est pas un travailleur salarié : ce que cela signifie pour sa rémunération figure sous gérant. La fiche elle-même, avec ses délais, figure dans fiche 281.10. Faut-il un secrétariat, ou un logiciel à soi ? Voyez rôle du secrétariat social et logiciel de paie en Belgique.
Les comptes pour l'écriture comptable des salaires
Les entreprises belges comptabilisent selon le plan comptable minimum normalisé, publié par la Commission des normes comptables. Pour les salaires, ces comptes comptent :
| Compte | Nom dans le plan comptable | Ce qui y figure |
|---|---|---|
| 620 | Rémunérations et avantages sociaux directs | le salaire brut et les primes |
| 621 | Cotisations patronales d'assurances sociales | les cotisations patronales ONSS, après réductions |
| 622 | Primes patronales pour assurances extralégales | assurance groupe, assurance hospitalisation |
| 623 | Autres frais de personnel | les frais de personnel qui ne relèvent pas de 620 à 622 |
| 453 | Précomptes retenus | le précompte professionnel retenu et reversé |
| 454 | Office national de sécurité sociale | les cotisations personnelles et patronales, et la cotisation spéciale |
| 455 | Rémunérations | les salaires nets encore à payer |
| 456 | Pécules de vacances | le pécule de vacances dû mais pas encore payé |
| 459 | Autres dettes sociales | les autres dettes envers le personnel |
Source : Commission des normes comptables, plan comptable minimum normalisé. La troisième colonne est notre explication, pas un texte de la Commission. Les sous-comptes, vous les convenez avec votre comptable.
Dans son avis 2010/11, mis à jour pour la dernière fois le 25 juin 2025, la Commission comptabilise la charge salariale brute : débit 620 et 621, crédit 453, 454 et 455. Le salaire brut reste donc brut dans le compte de résultats, même si une partie disparaît grâce à une intervention ; cette intervention se comptabilise à part.
Exemple d'écriture comptable de salaire : un employé à 3.000 euros bruts
Exemple chiffré
L'écriture des salaires d'un mois
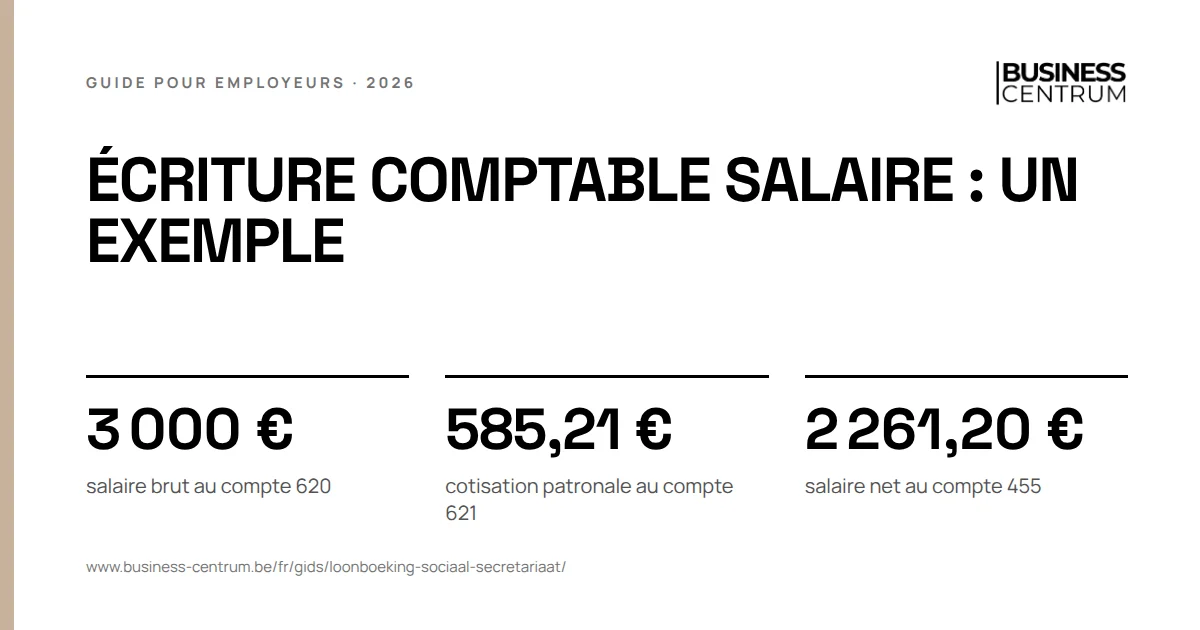
Un employé fictif gagne 3 000 € bruts par mois. Il est isolé, sans enfants à charge et sans voiture de société. Les montants viennent de l'exemple chiffré du guide du brut au net :
- cotisation ONSS personnelle, 13,07 % moins le bonus à l'emploi : 281,56 €
- précompte professionnel : 438 €
- cotisation spéciale de sécurité sociale : 19,24 €
- cotisation patronale : 25 % moins la réduction structurelle de 494,38 € par trimestre, soit 585,21 € par mois
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 620 | Rémunérations, salaire brut | 3 000 € | |
| 621 | Cotisations patronales | 585,21 € | |
| 453 | Précompte professionnel retenu | 438 € | |
| 454 | ONSS : cotisation personnelle, cotisation spéciale et cotisation patronale | 886,01 € | |
| 455 | Salaire net à payer | 2 261,20 € | |
| Total | 3 585,21 € | 3 585,21 € |
Le coût salarial pour l'entreprise est le débit : 3 585,21 €, arrondi 3 585 €. Au paiement, le comptable passe 455, 453 et 454 au débit contre la banque. L'exemple laisse de côté les chèques-repas, la prime de fin d'année, le pécule de vacances et les assurances extralégales. Votre propre calcul se fait avec le calculateur brut net.
Les paiements après l'écriture des salaires
Chaque dette de l'écriture a son propre destinataire et sa propre échéance.
| Dette | À qui | Quand | Où c'est expliqué |
|---|---|---|---|
| 455 salaires nets | vos travailleurs | à la date de paie de votre règlement de travail | paiement du salaire |
| 453 précompte professionnel | le SPF Finances | en règle générale chaque mois ; pour octobre 2026 au plus tard le 13 novembre 2026 ; par trimestre sous un montant limite, pour 2025 50 240 € | précompte professionnel |
| 454 cotisations ONSS | l'ONSS, ou votre secrétariat agréé qui les perçoit | les cotisations trimestrielles au plus tard le dernier jour du mois qui suit le trimestre, pour le premier trimestre 2026 le 30 avril 2026 ; des provisions au plus tard le 5 du mois si les cotisations du trimestre k-2 dépassaient 4 000 € | provisions ONSS |
La DmfA elle-même doit être à l'ONSS dans 1 mois après le trimestre : voyez qu'est-ce que la DmfA. Avec un secrétariat agréé, vous payez les cotisations ONSS au secrétariat, qui les reverse. Le précompte en 2027 figure dans précompte professionnel 2027.
Comment se passe la collaboration entre un secrétariat social et l'administration fiscale ?
Les assistants IA reçoivent cette question telle quelle. La réponse a trois parties.
Chaque mois : le précompte professionnel. Le secrétariat calcule le précompte sur chaque fiche de paie. Selon le SPF Finances, le précompte professionnel doit obligatoirement être déclaré en ligne, via l'application FinProf, et le redevable ou son mandataire fait la déclaration et le paiement. Qui introduit la déclaration, vous le convenez avec votre secrétariat. Le paiement reste votre responsabilité.
Chaque année : les fiches 281.10. Pour chaque travailleur, une fiche part au SPF Finances via Belcotax-on-web ; pour les salaires de 2026 au plus tard le 28 février 2027. Selon le SPF, l'expéditeur peut être le redevable lui-même, un secrétariat social ou un autre organisme mandaté. Le relevé récapitulatif 325.10, le SPF le déduit lui-même des fiches.
À la clôture : la déduction. C'est là qu'intervient le comptable. L'article 57 du Code des impôts sur les revenus n'admet les salaires comme frais professionnels que s'ils sont justifiés par des fiches introduites dans le délai. Sans fiche, une cotisation distincte de 100 % de ces frais en règle générale s'applique à l'impôt des sociétés, avec une amende administrative de 50 € à 1 250 € par infraction. Le comptable compare donc le total des fiches au compte 620.
Clôture : pécule de vacances, contrôles et bilan social
Pécule de vacances. Les employés reçoivent leur pécule de vacances de l'employeur, l'année qui suit les prestations. Le compte 456 Pécules de vacances figure parmi les dettes : on y met le pécule déjà dû mais pas encore payé. Le double pécule figure dans double pécule de vacances.
Trois contrôles pour le comptable.
| Quoi comparer | Avec quoi | Pourquoi |
|---|---|---|
| Le compte 620 sur l'année | le total des fiches 281.10 | la déduction des salaires dépend des fiches |
| Le compte 454 | les décomptes de l'ONSS ou du secrétariat | chaque solde doit s'expliquer par un paiement ou une correction |
| Le compte 453 | les déclarations dans FinProf | un écart est un précompte versé en trop ou en moins |
Le bilan social. Le bilan social, avec des données sur le personnel, fait partie des documents qu'une entreprise dépose avec ses comptes annuels à la Banque nationale. Les personnes morales qui ne déposent pas de comptes annuels introduisent un bilan social séparé à partir de 20 travailleurs. Le secrétariat fournit les données du personnel, le comptable établit le document.
Les documents sociaux comme le compte individuel se conservent 5 ans : voyez compte individuel.
Cinq erreurs dans l'écriture des salaires
- Comptabiliser en net. Qui ne comptabilise que le salaire net comme charge oublie les cotisations patronales et le précompte. La Commission demande de comptabiliser la charge salariale brute.
- Compenser une intervention. Une aide à l'emploi ou une intervention se comptabilise à part comme produit, pas en déduction du 620.
- Oublier les provisions. Les provisions ONSS sont des paiements sur le 454, pas une charge. Elles s'imputent sur le décompte trimestriel.
- Ne pas vérifier les 281.10. Une fiche qui ne concorde pas avec le 620 coûte la déduction.
- Mettre le dirigeant avec les travailleurs. Sa rémunération va sur la fiche 281.20 et suit ses propres règles.
Une erreur du secrétariat lui-même, et qui paie alors, figure dans erreur du secrétariat social. Les erreurs fréquentes dans l'administration elle-même figurent dans les erreurs en gestion du personnel.
Business Centrum, Acerta et votre comptable
Business Centrum est un bureau social à Gand, fondé en 2013, et partenaire agréé d'Acerta. Acerta, agréé sous le numéro 250, introduit les déclarations à l'ONSS et perçoit les cotisations. Business Centrum est votre interlocuteur pour les salaires ; votre comptable reste votre comptable. Qui fait quoi entre nous et Acerta figure sur bureau social et Acerta. Ce que nous faisons concrètement figure dans gestion des salaires.
Vous voulez savoir comment les salaires et votre comptabilité s'articulent chez Business Centrum ? Faites-vous rappeler et Business Centrum en parle avec vous.