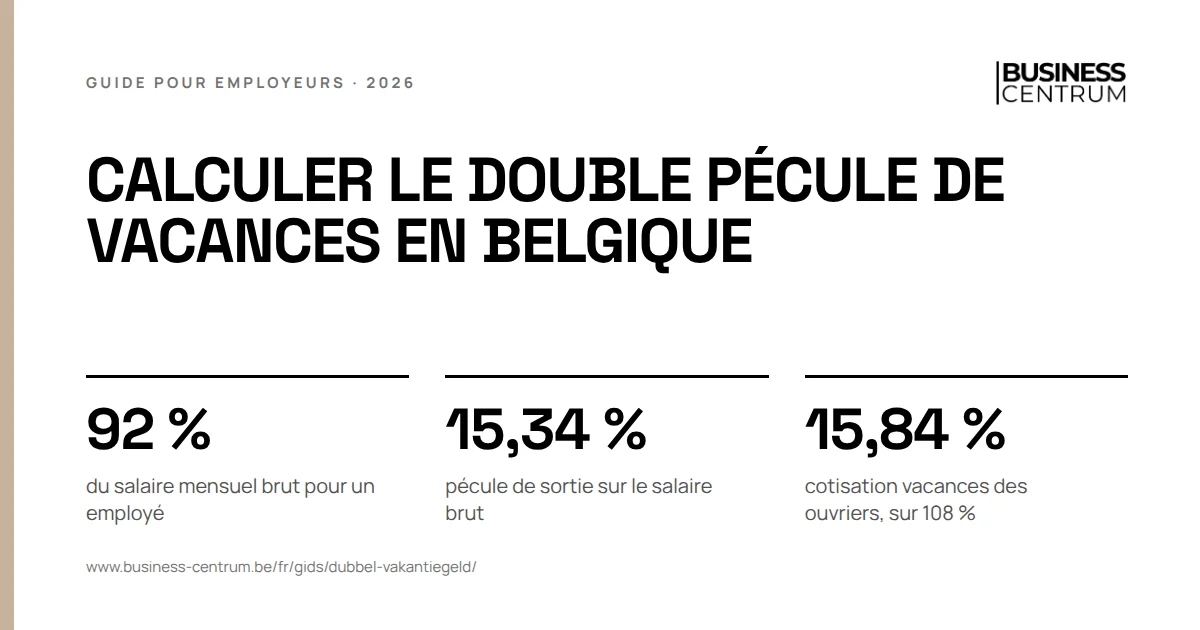
En Belgique, le calcul du double pécule de vacances d'un employé est simple : 92 % du salaire mensuel brut, multiplié par les mois prestés ou assimilés de l'année précédente, divisé par douze. Vous le payez vous-même lors des vacances principales. Pour les ouvriers, c'est la caisse de vacances qui paie, et vous versez 15,84 % sur leur salaire à 108 %.
Qui paie le double pécule de vacances, et comment se calcule-t-il ?
Le pécule de vacances comporte deux parties. Le pécule simple est le salaire des jours de vacances eux-mêmes. Le double pécule est un montant supplémentaire en plus de ce salaire. Qui le paie dépend du statut.
| Employé | Ouvrier | |
|---|---|---|
| Qui paie | l'employeur | l'ONVA ou la caisse de vacances du secteur |
| Pécule simple | salaire normal pendant les jours de vacances | 8 % du salaire à 108 % de l'année précédente |
| Double pécule | 92 % du salaire mensuel, au prorata | 7,38 % du salaire à 108 % de l'année précédente |
| Quand | lors des vacances principales | entre le 2 mai 2027 et le 30 juin 2027 pour les salaires 2026 |
| Coût pour l'employeur | le montant lui-même, sans cotisations patronales sur la partie double | 15,84 % de cotisation vacances sur le salaire à 108 % |
Le pécule de vacances 2026 dépend des prestations de 2025, l'exercice de vacances. Un travailleur qui a presté une année complète a droit à 20 jours de vacances en semaine de cinq jours. La planification et l'enregistrement des congés sont expliqués dans notre service congés et absences.
Comment calculer le double pécule de vacances d'un employé ?
Pour un employé, vous payez deux choses :
- Pécule simple : vous continuez à payer le salaire normal pendant les jours de vacances. Rien ne change sur la fiche de paie.
- Double pécule : par mois presté ou assimilé l'année précédente, un douzième de 92 % du salaire brut du mois où commencent les vacances. Vous le payez lorsque l'employé prend ses vacances principales.
Le salaire mensuel est le salaire brut fixe de ce mois. Si l'employé a une rémunération entièrement variable, comme un représentant à la commission, vous calculez sur la moyenne mensuelle des douze mois précédents.
Exemple. Un employé gagne 2 600 € bruts par mois et a travaillé toute l'année 2025. En mai 2026, il prend ses vacances principales.
| Montant | |
|---|---|
| Double pécule : 2 600 × 92 % | 2 392,00 € |
| Cotisation spéciale de 13,07 % sur 85 % du salaire mensuel | - 288,85 € |
| Imposable | 2 103,15 € |
| Précompte professionnel 36,34 % | - 764,28 € |
| Net | 1 338,87 € |
Le travailleur paie une cotisation spéciale de 13,07 % sur le double pécule. Elle est distincte de la cotisation spéciale de sécurité sociale. Elle ne s'applique pas à la partie qui correspond au salaire à partir du troisième jour de la quatrième semaine de vacances. En pratique, vous la retenez donc sur 85 % du salaire mensuel au lieu des 92 % entiers. Le précompte professionnel suit le barème du pécule de vacances. Pour une rémunération annuelle normale entre 26 340 € et 31 830 €, il est de 36,34 %.
Vous ne payez pas de cotisations patronales sur le double pécule. Votre coût est donc le montant brut : 2 392 €.
Au prorata. Si le même employé est entré en service le 1er avril 2025, il compte neuf mois en 2025 : 2 392 × 9/12 = 1 794 € bruts. Pour janvier à mars, il a reçu un pécule de sortie de son employeur précédent.
Quelles absences sont assimilées ?
Un mois compte si l'employé a travaillé ou si l'absence est assimilée. La loi énumère les assimilations, dont les principales :
- la maladie ou l'accident, jusqu'aux 12 premiers mois de l'absence ;
- l'accident du travail et la maladie professionnelle, tant que dure l'incapacité temporaire totale ;
- le repos de maternité, le congé de paternité et de naissance, le congé d'adoption, le congé d'accueil et le congé prophylactique ;
- le chômage temporaire pour raisons économiques ;
- la grève, le lock-out, les obligations civiques et une mission syndicale.
Ne sont notamment pas assimilés le congé parental, le crédit-temps et le congé sans solde. Ces mois réduisent le double pécule.
Une nouvelle maladie après une reprise du travail de moins de 14 jours compte comme la suite de la précédente. Le délai de douze mois continue alors à courir.
Exemple. L'employé à 2 600 € est tombé malade le 1er octobre 2024 et n'a pas repris en 2025. Les douze premiers mois, jusqu'à fin septembre 2025, sont assimilés. Il compte donc neuf mois en 2025 : 2 392 × 9/12 = 1 794 € bruts. Octobre à décembre 2025 ne comptent pas.
Un travailleur qui tombe malade pendant ses vacances conserve ces jours de vacances. Notre article sur la maladie pendant les vacances explique comment.
Le double pécule à temps partiel ou en cas de changement de régime
Pour un employé à temps partiel, le calcul est le même : 92 % de son salaire mensuel à temps partiel, par mois presté ou assimilé. Les mois comptent entièrement, car le salaire plus bas est déjà dans le salaire mensuel.
Le calcul se complique quand le régime change. Le double pécule suit le salaire du mois où commencent les vacances, alors que le droit a été constitué l'année précédente.
- Du temps plein au temps partiel. Un employé a travaillé à temps plein toute l'année 2025 et passe à mi-temps le 1er juillet 2026. S'il prend ses vacances en août, il reçoit un pécule sur son salaire à mi-temps. En décembre 2026, vous payez la différence : 7,67 % de pécule simple et 7,67 % de double pécule sur le salaire brut de 2025 hors prime de fin d'année fixe, moins ce qu'il a déjà reçu. S'il travaille encore à mi-temps en 2027, un deuxième décompte suit en décembre 2027 pour ses mois à temps plein de 2026.
- Du temps partiel au temps plein. Si le régime plus élevé donne moins de quatre semaines de vacances, le travailleur peut demander des vacances supplémentaires. C'est le cas s'il augmente son régime d'au moins 20 % d'un temps plein et qu'il lui manque au moins 4 jours de vacances.
Il en va de même pour un crédit-temps à mi-temps ou une autre réduction des prestations : vous faites le décompte en décembre, pas au début du nouveau régime.
Pécule de vacances supplémentaire pour un premier emploi ou une reprise
Un travailleur qui commence à travailler ou reprend après une période sans emploi n'a pas constitué de vacances complètes pour sa première année. S'il a travaillé au moins 3 mois dans la même année civile, il a droit à des vacances supplémentaires, aussi appelées vacances européennes.
Pour un employé, vous payez pour ces jours un pécule de vacances supplémentaire. C'est une avance sur le double pécule de l'année suivante : vous déduisez plus tard le montant brut de celui-ci, ou du pécule de sortie s'il part avant. Aucune cotisation patronale n'est due. Le travailleur paie la cotisation spéciale de 13,07 %, comme sur le double pécule : pas sur la partie à partir du troisième jour de la quatrième semaine. Un ouvrier demande son pécule supplémentaire à sa caisse de vacances.
Comment calculer le pécule de vacances de sortie ?
Quand un employé quitte votre entreprise, vous lui payez à son départ le pécule constitué chez vous. C'est le pécule de vacances de sortie :
- 15,34 % du salaire brut gagné chez vous pendant l'année en cours ;
- et encore 15,34 % du salaire brut de l'année précédente, s'il n'a pas encore pris les vacances de cette année.
Le montant se compose de 7,67 % de pécule simple de sortie et de 7,67 % de double pécule de sortie. Les jours assimilés, comme la maladie, comptent avec un salaire fictif.
Exemple. Un employé à 3 000 € part le 30 septembre 2026. Il a déjà pris ses vacances 2026. Son salaire brut de janvier à septembre s'élève à 27 000 €, sans primes. Si vous payez aussi une prime de fin d'année au prorata au départ, elle entre en pratique dans le salaire brut, comme dans l'exemple de l'ONSS.
| Montant | |
|---|---|
| Pécule de sortie : 27 000 × 15,34 % | 4 141,80 € |
| dont simple (7,67 %) | 2 070,90 € |
| dont double (7,67 %) | 2 070,90 € |
| Cotisation spéciale : 27 000 × 6,80 % × 13,07 % | - 239,97 € |
Sur le pécule simple de sortie, vous payez l'ONSS ordinaire, comme sur un salaire. Sur la partie double, vous retenez la cotisation spéciale, calculée sur 6,80 % du salaire brut.
Vous payez aussi un pécule de sortie quand un employé commence un crédit-temps complet ou une interruption de carrière. S'il réduit ses prestations, vous faites le décompte en décembre, comme expliqué ci-dessus pour le temps partiel.
Le pécule de sortie figure dans le décompte final et sur l'attestation de vacances. Tous les documents à remettre sont repris dans notre article sur les documents sociaux de fin de contrat.
Que doit payer un nouvel employeur en double pécule de vacances ?
Si vous engagez un employé qui travaillait ailleurs l'an dernier, il a déjà reçu un pécule de sortie de son employeur précédent. Deux règles évitent qu'il soit payé deux fois.
Pécule simple. Le décompte se fait en trois étapes :
- Quand l'employé prend des vacances, vous payez pour ces jours une avance de 10 % du salaire brut. Le reste est couvert par le pécule de sortie de l'employeur précédent.
- En décembre, ou en cas de départ, vous établissez le décompte final : le pécule simple que vous devriez s'il avait travaillé toute l'année chez vous, moins vos avances et le pécule de sortie de l'employeur précédent.
- Vous payez un solde positif en décembre. En cas de solde négatif, vous pouvez retenir sur le salaire, dans les limites de la loi sur la protection de la rémunération.
Un employé à 3 000 € qui prend en août 10 de ses 20 jours de vacances reçoit de vous une avance de 3 000 × 10 % × 10/20 = 150 €.
Double pécule. Vous ne payez que pour les mois qu'il a prestés chez vous l'an dernier. S'il est entré en service le 1er avril 2026, vous ne payez pas de double pécule en 2026 et neuf douzièmes en 2027.
Que payez-vous pour le pécule de vacances des ouvriers ?
Un ouvrier ne reçoit pas son pécule de vous, mais de l'Office national des vacances annuelles (ONVA) ou de la caisse de vacances de son secteur. Vous le financez à l'avance, par une cotisation de 15,84 % sur le salaire brut à 108 % :
- 5,57 % chaque trimestre via la DmfA, avec les autres cotisations ONSS ;
- 10,27 % une fois par an, sur un avis de débit de l'ONSS en mars. Pour les salaires 2026, ce montant est dû le 31 mars 2027 et vous le payez au plus tard le 30 avril 2027.
L'ouvrier reçoit 15,38 % de son salaire à 108 % de l'année précédente : 8 % de pécule simple et 7,38 % de double pécule. Les jours de maladie jusqu'à douze mois comptent via un salaire fictif.
Exemple. Un ouvrier a gagné en 2025 33 000 € bruts à 100 %.
| Montant | |
|---|---|
| Salaire à 108 % | 35 640,00 € |
| Cotisation vacances de l'employeur : 15,84 % | 5 645,38 € |
| dont chaque trimestre (5,57 %) | 1 985,15 € |
| dont sur l'avis de débit (10,27 %) | 3 660,23 € |
| Pécule brut de l'ouvrier : 15,38 % | 5 481,43 € |
| Retenue de 13,07 % sur 6,80 % du salaire | - 316,75 € |
| Retenue de solidarité 1 % | - 54,81 € |
| Précompte professionnel 23,22 % | - 1 186,51 € |
| Net pour l'ouvrier | 3 923,36 € |
La caisse retient 17,16 % de précompte si le pécule imposable ne dépasse pas 1 740 €. S'il est plus élevé, le taux est de 23,22 % sur la totalité du montant.
Les erreurs que nous voyons chez les employeurs
- Payer deux fois le double pécule. Un nouvel employé reçoit 92 % pour toute l'année, alors que son employeur précédent a déjà payé un double pécule de sortie.
- Retenir la cotisation spéciale sur tout. Si vous retenez 13,07 % sur la totalité des 92 %, vous retenez trop sur la partie à partir du troisième jour de la quatrième semaine.
- Oublier les mois assimilés. La maladie jusqu'à douze mois compte. Un employé malade pendant trois mois a droit au montant complet.
- Oublier le pécule de sortie de l'année précédente. Si un employé part avant d'avoir pris ses vacances, vous payez aussi 15,34 % sur le salaire de l'année précédente.
- Payer soi-même le pécule d'un ouvrier. C'est le rôle de la caisse de vacances. Votre rôle est de déclarer le bon salaire, car la caisse calcule sur cette base.
La prime de fin d'année fait aussi partie du décompte final d'un employé qui part. Notre guide sur le calcul de la prime de fin d'année explique comment la calculer par secteur.
Ce que Business Centrum fait pour vous
Business Centrum calcule le pécule simple et double de vos employés, le pécule de sortie et le décompte avec un nouvel employeur, avec Acerta, dans le cadre de votre administration salariale. Nous suivons les mois assimilés et vous donnons à l'automne une estimation de l'avis de débit pour vos ouvriers, pour qu'avril ne soit pas une surprise.