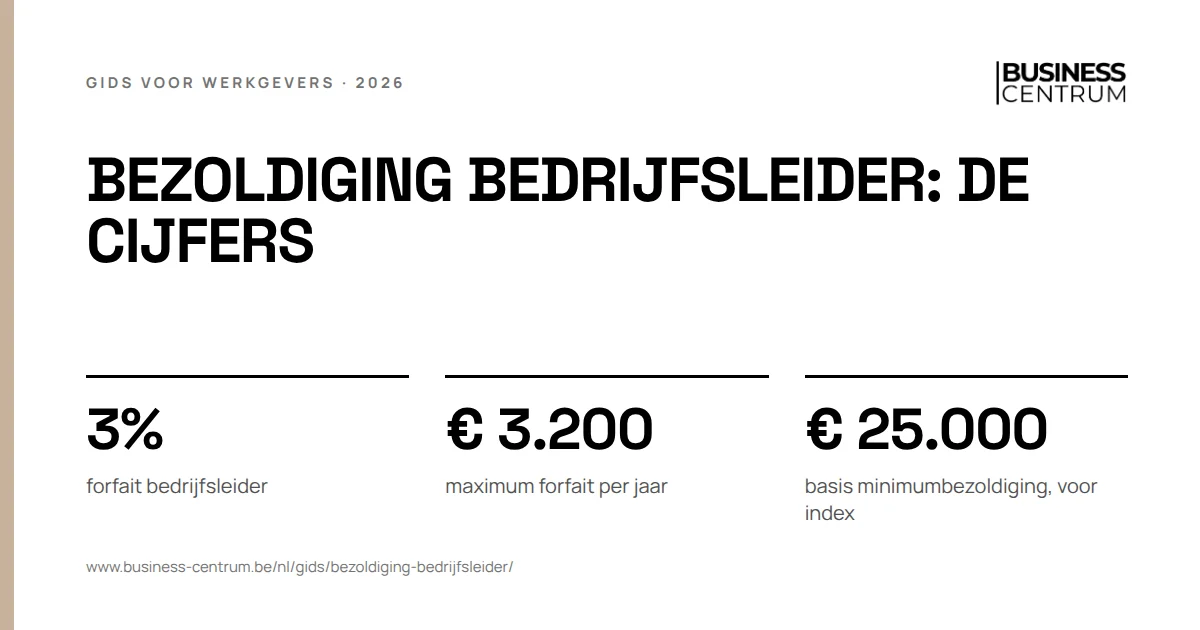
De bezoldiging van een bedrijfsleider krijgt bedrijfsvoorheffing volgens dezelfde schaal als een loon, maar met een veel kleiner forfait voor beroepskosten: 3% met een maximum van € 3.200 per jaar. Er gaat geen RSZ af: de bedrijfsleider betaalt sociale bijdragen als zelfstandige. Vanaf aanslagjaar 2027 gelden nieuwe regels voor de minimumbezoldiging.
Deze gids is voor zaakvoerders en bestuurders van een kleine vennootschap die willen weten wat er van hun bezoldiging afgaat, en welke regels de wet van 15 juli 2026 heeft veranderd. Wat een zaakvoerder juridisch is, met mandaat, aansprakelijkheid en gemengde situaties, staat op zaakvoerder. Hier gaat het om het bedrag.
Bezoldiging bedrijfsleider: dezelfde schaal, een ander forfait
Voor de bedrijfsvoorheffing vertrekt de FOD Financiën van het belastbaar jaarbedrag. Daar gaan forfaitaire beroepskosten af, en op wat overblijft komt de basisschaal. Het enige grote verschil tussen een werknemer en een bedrijfsleider zit in dat forfait.
| Werknemer | Bedrijfsleider | |
|---|---|---|
| Forfait beroepskosten | 30% | 3% |
| Maximum forfait per jaar | € 6.070 | € 3.200 |
| Maximum bereikt vanaf een jaarbedrag van | € 20.233,33 | € 106.666,67 |
| Sociale bijdragen | RSZ, werknemersbijdrage 13,07% | sociaal verzekeringsfonds, als zelfstandige |
| Fiche voor de jaarlonen | 281.10 | 281.20 |
Op het jaarbedrag na forfait geldt in 2026 voor beide dezelfde basisschaal, met de gemeentebelasting van 7% al inbegrepen:
| Schijf van het belastbaar jaarbedrag | Tarief |
|---|---|
| tot € 16.710 | 26,75% |
| tot € 29.500 | 42,80% |
| tot € 51.050 | 48,15% |
| daarboven | 53,50% |
Van de basisbelasting gaat daarna € 2.987,98 af: de belasting op de belastingvrije som van € 11.170. Voor kinderen ten laste en andere gezinslasten komen er nog verminderingen bij. Hoe de schaal en de verminderingen samen werken, staat in wat is bedrijfsvoorheffing. De wijzigingen die vanaf januari volgen, leest u in bedrijfsvoorheffing 2027.
Bedrijfsvoorheffing bedrijfsleider berekenen: een rekenvoorbeeld
Wie "bruto netto bedrijfsleider" zoekt, vindt vaak een calculator voor werknemers. Die rekent met het verkeerde forfait en met RSZ, en geeft daardoor een te hoog netto. Het voorbeeld hieronder legt de twee forfaits naast elkaar, op hetzelfde belastbare bedrag.
Rekenvoorbeeld
Een zaakvoerder met een belastbare bezoldiging van 4.000 euro per maand
Een fictieve zaakvoerder, alleenstaand en zonder kinderen, heeft een belastbare bezoldiging van € 48.000 per jaar. Welke sociale bijdragen en kosten hij vooraf aftrekt, bekijkt zijn boekhouder; het voorbeeld vertrekt van het belastbare bedrag. Ter vergelijking rekenen we hetzelfde bedrag met het forfait van een werknemer.
| Stap | Bedrijfsleider | Met het werknemersforfait |
|---|---|---|
| Belastbaar jaarbedrag | € 48.000 | € 48.000 |
| Forfait beroepskosten | min € 1.440 (3%) | min € 6.070 (maximum) |
| Na forfait | € 46.560 | € 41.930 |
| Basisbelasting volgens de schaal | € 18.158 | € 15.929 |
| Min belasting op de vrije som | min € 2.987,98 | min € 2.987,98 |
| Bedrijfsvoorheffing per jaar | € 15.170 | € 12.941 |
| Per maand | € 1.264 | € 1.078 |
De basisbelasting is € 9.944,05 op de eerste € 29.500, plus 48,15% op het deel daarboven. De bedrijfsleider betaalt zo € 186 per maand meer voorheffing, of € 2.229 per jaar, alleen door het kleinere forfait. De bedragen zijn afgerond op de euro. Het voorbeeld laat de verminderingen voor gezinslasten weg, en het gaat om voorheffing: de definitieve belasting volgt uit de aangifte personenbelasting, waar de werkelijke kosten en de sociale bijdragen meetellen.
Bij een werknemer gaat er voor de voorheffing eerst 13,07% RSZ van het brutoloon af. Een bruto van een werknemer en een bezoldiging van een bedrijfsleider zijn daardoor nooit rechtstreeks te vergelijken. De volledige weg van bruto naar netto voor werknemers staat in bruto naar netto, met de bruto netto calculator. Die calculator rekent voor werknemers, niet voor bedrijfsleiders.
Geen RSZ, wel sociale bijdragen als zelfstandige
Een bedrijfsleider is voor de sociale zekerheid zelfstandige. Hij betaalt dus geen RSZ op zijn bezoldiging, maar sociale bijdragen aan een sociaal verzekeringsfonds. Die bijdragen worden eerst voorlopig berekend en later geregulariseerd op het werkelijke beroepsinkomen.
| Deel van het beroepsinkomen (2026) | Bijdrage |
|---|---|
| tot € 75.024,54 | 20,50% |
| van € 75.024,54 tot € 110.562,42 | 14,16% |
| boven € 110.562,42 | geen bijdrage meer |
| Minimum in hoofdberoep | € 890,42 |
Daarbovenop rekent het fonds beheerskosten aan, die per fonds verschillen. Of uw fonds ook uw werknemers kan opvolgen, en wat een sociaal secretariaat voor een zelfstandige wel en niet doet, leest u in sociaal secretariaat voor zelfstandigen. Werkt de bedrijfsleider daarnaast echt als werknemer voor zijn vennootschap, met een gezagsverhouding, dan geldt voor dat deel wel de RSZ. De lijn tussen de twee statuten bewaakt de RSZ streng: zie schijnzelfstandigheid.
Minimum bezoldiging bedrijfsleider vanaf aanslagjaar 2027
Een kleine vennootschap betaalt 20% vennootschapsbelasting op de eerste € 100.000 winst, in plaats van het basistarief van 25%. Dat verlaagd tarief hangt af van de bezoldiging van de bedrijfsleider. De wet van 15 juli 2026 heeft die voorwaarde herschreven, van toepassing vanaf aanslagjaar 2027.
| Voorwaarde | Wat de wet zegt |
|---|---|
| Basisbedrag | ten minste één bedrijfsleider krijgt minstens € 25.000, ten laste van het resultaat van het belastbaar tijdperk |
| Indexering | jaarlijks aangepast aan het indexcijfer, afgerond op een veelvoud van € 1.000 |
| Startende vennootschap | de voorwaarde geldt pas vanaf het 5de belastbaar tijdperk na de oprichting |
| Bezoldiging lager dan het minimum | het verlaagd tarief blijft, zolang het belastbaar inkomen van de vennootschap niet hoger is dan de bezoldiging |
| Voordelen van alle aard | geen verlaagd tarief als het forfaitaire deel boven 20% van de totale bezoldigingen aan bedrijfsleiders ligt |
Het basisbedrag van € 25.000 wordt dus niet als zodanig toegepast: het gaat om het geïndexeerde bedrag. Dat bedrag voor aanslagjaar 2027 heeft de FOD Financiën op het moment van schrijven nog niet zelf gepubliceerd. Andere sites rekenen het al uit met een coëfficiënt; wij noemen geen bedrag tot de FOD het bekendmaakt. Bespreek met uw boekhouder welk bedrag hij voor uw boekjaar aanhoudt, en tijdig: de bezoldiging moet ten laste van het resultaat van het jaar zelf komen.
De regel "lager is niet meteen fout" is belangrijk voor kleine vennootschappen. Keert u een bezoldiging uit die onder het minimum ligt, dan behoudt de vennootschap het verlaagd tarief zolang haar belastbaar inkomen niet boven die bezoldiging uitkomt. Pas als de winst hoger is dan wat de bedrijfsleider kreeg, vervalt het verlaagd tarief voor dat jaar.
Voordelen van alle aard: de nieuwe grens van 20%
Een bedrijfswagen, een woning of een laptop van de vennootschap is een voordeel van alle aard. Het telt mee als bezoldiging, tegen een forfaitaire waarde. De wet van 15 juli 2026 zet daar vanaf aanslagjaar 2027 twee grenzen op.
| Wie | Grens | Gevolg boven de grens |
|---|---|---|
| Bedrijfsleiders | het forfaitaire deel van de voordelen mag niet meer zijn dan 20% van de totale bezoldigingen aan bedrijfsleiders | geen verlaagd tarief vennootschapsbelasting |
| Werknemers | het forfaitaire deel van de voordelen mag niet meer zijn dan 20% van de totale bezoldigingen aan werknemers | een afzonderlijke aanslag van 7,50% op het bovenmatig deel |
Wie zijn bezoldiging grotendeels in natura krijgt, met een lage bezoldiging in geld, loopt dus vanaf 2027 een risico op het verlaagd tarief. De berekening van het voordeel voor een bedrijfswagen staat in voordeel alle aard bedrijfswagen, met de wijzigingen voor volgend jaar in bedrijfswagen 2027. Andere wijzigingen van volgend jaar staan in wat verandert er in 2027.
Loon bedrijfsleider: de fiche 281.20 en de aangifte
Op de bezoldiging die de vennootschap uitkeert, houdt ze bedrijfsvoorheffing in en stort ze die door, net als voor werknemers. Per jaar maakt ze voor elke bedrijfsleider een fiche 281.20 met de bezoldigingen, de voordelen van alle aard en de ingehouden voorheffing.
| Wat | Wanneer | Waar |
|---|---|---|
| Aangifte en betaling bedrijfsvoorheffing | per maand of per kwartaal, naargelang het bedrag | FinProf, met de aangifte 274 |
| Fiche 281.20 voor de bezoldigingen van 2026 | uiterlijk 28 februari 2027 | Belcotax-on-web |
| Fiche 281.10 voor de werknemers van 2026 | uiterlijk 28 februari 2027 | Belcotax-on-web |
| Aangifte personenbelasting van de bedrijfsleider | in het jaar na de bezoldiging | Tax-on-web of via de boekhouder |
Een fiche die ontbreekt of niet klopt, is niet alleen een formaliteit: een bezoldiging zonder correcte fiche kan voor de vennootschap tot een afzonderlijke aanslag leiden. Hoe de fiche voor werknemers werkt, en waarin de 281.20 verschilt, staat in fiche 281.10.
Vijf fouten met de bezoldiging van de bedrijfsleider
- Een werknemerscalculator gebruiken. Die rekent met 30% forfait en RSZ, en geeft een netto dat te hoog ligt.
- De bezoldiging pas na het boekjaar vastleggen. Voor het verlaagd tarief moet ze ten laste van het resultaat van dat jaar komen.
- Alles in natura geven. Vanaf aanslagjaar 2027 kost een te groot deel voordelen van alle aard het verlaagd tarief.
- Een bedrag uit een artikel overnemen. Het geïndexeerde minimum hangt af van het aanslagjaar; controleer het bij uw boekhouder.
- De fiche 281.20 vergeten. Ze is los van de fiches 281.10 van uw werknemers, maar met dezelfde termijn.
Bezoldiging en personeel met Business Centrum en Acerta
Business Centrum is een sociaal bureau in Gent, opgericht in 2013, en erkend partner van Acerta. Wij doen de werkgeverskant: de lonen, de Dimona's, de contracten en het verlof van uw personeel. Acerta, erkend onder nummer 250, dient de aangiften in en int de bijdragen. De afweging tussen bezoldiging en dividend maken wij samen met uw boekhouder, zoals op de pagina over de zaakvoerder staat. Voor een vennootschap met personeel is er sociaal secretariaat voor een BV, en hoe wij met Acerta samenwerken staat op sociaal bureau en Acerta.
Wilt u uw bezoldiging en die van uw personeel samen bekijken? Laat u terugbellen en Business Centrum bekijkt uw situatie met u en uw boekhouder.