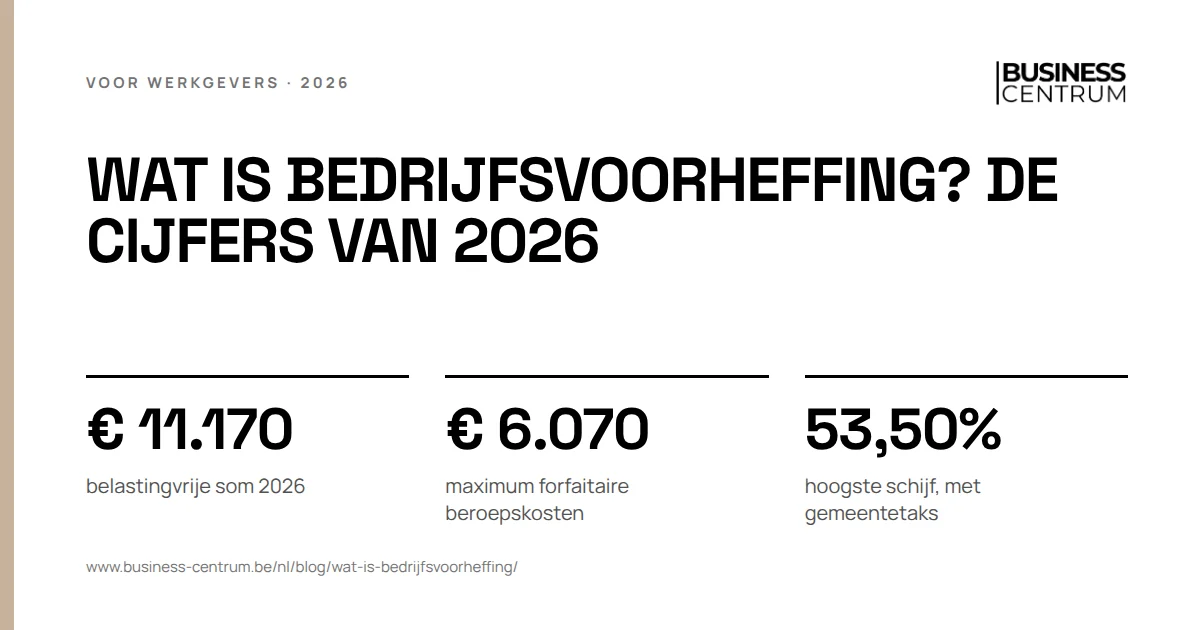
Bedrijfsvoorheffing is het voorschot op de personenbelasting dat u als werkgever inhoudt op het loon van uw werknemers en doorstort aan de FOD Financiën. In 2026 lopen de schijven van 26,75% tot 53,50%, gemeentebelasting inbegrepen. U geeft de voorheffing aan en betaalt ze per maand, of per kwartaal als uw bedrag klein is.
Wat is bedrijfsvoorheffing?
De bedrijfsvoorheffing is een inhouding aan de bron. Wie in België een loon betaalt, houdt een deel in en stort dat namens de werknemer aan de staat. Nadien verrekent de werknemer het in zijn belastingafrekening: de bedrijfsvoorheffing staat op zijn fiche 281.10 en wordt afgetrokken van de belasting die hij echt verschuldigd is.
Ze geldt niet alleen op lonen. Ook op bezoldigingen van bedrijfsleiders, op werkloosheids- en ziekte-uitkeringen en op pensioenen houdt de uitbetaler bedrijfsvoorheffing in. Voor een werkgever gaat het om drie soorten betalingen:
- het gewone maandloon;
- exceptionele vergoedingen, zoals een eindejaarspremie, dubbel vakantiegeld of een achterstallig loon;
- voordelen alle aard, zoals een bedrijfswagen of een gsm die ook privé gebruikt wordt.
De bedrijfsvoorheffing komt bovenop de RSZ en wordt erna berekend. Eerst houdt u de persoonlijke RSZ-bijdrage in, dan berekent u de voorheffing op wat overblijft. Hoe de RSZ werkt, leest u in ons artikel over de RSZ-bijdrage van de werkgever.
Hoe wordt de bedrijfsvoorheffing berekend?
De FOD Financiën publiceert elk jaar een sleutelformule. Voor een maandloon gaat de berekening in vijf stappen:
- Bruto jaarinkomen. U neemt het brutomaandloon, trekt de persoonlijke RSZ af en vermenigvuldigt met twaalf.
- Belastbaar netto jaarinkomen. U trekt de forfaitaire beroepskosten af: 30% van het bruto jaarinkomen, met een maximum van € 6.070 in 2026.
- Jaarbelasting. U past de basisschaal toe en trekt de belasting op de belastingvrije som van € 11.170 af.
- Maandbedrag. U deelt de jaarbelasting door twaalf.
- Verminderingen. U trekt verminderingen af, bijvoorbeeld voor kinderen ten laste of de fiscale werkbonus bij lage lonen.
De schaal houdt al rekening met 7% aanvullende gemeentebelasting. Daarom begint ze bij 26,75% en niet bij de belastingvoet van de personenbelasting.
De gezinstoestand speelt mee. Heeft de partner van de werknemer geen eigen beroepsinkomen, dan kent de formule een deel van het inkomen aan die partner toe en daalt de voorheffing. Daarom vraagt u bij de indiensttreding naar de burgerlijke staat en de kinderen ten laste, en vraagt u de werknemer om elke wijziging te melden.
Rekenvoorbeeld: bedrijfsvoorheffing berekenen voor een bediende
Een alleenstaande bediende zonder kinderen ten laste verdient € 3.500,00 bruto per maand. Vereenvoudigd, zonder de afrondingen van de sleutelformule:
| Stap | Berekening | Bedrag |
|---|---|---|
| Persoonlijke RSZ (13,07%) | € 3.500,00 x 13,07% | € 457,45 |
| Bruto jaarinkomen | (€ 3.500,00 - € 457,45) x 12 | € 36.510,60 |
| Forfaitaire beroepskosten | 30% geeft meer dan het maximum | € 6.070,00 |
| Belastbaar netto jaarinkomen | € 36.510,60 - € 6.070,00 | € 30.440,60 |
| Basisbelasting | € 9.944,05 + 48,15% op het deel boven € 29.500 | € 10.396,95 |
| Min belasting op de belastingvrije som | € 2.987,98 | € 7.408,97 |
| Bedrijfsvoorheffing per maand | € 7.408,97 / 12 | € 617,41 |
Het nettoloon komt zo op ongeveer € 2.425, voor de bijzondere bijdrage voor de sociale zekerheid. Die houdt u apart in, zie onze uitleg over de bijzondere bijdrage. Wilt u snel een eigen situatie narekenen, gebruik dan onze bruto-netto calculator.
Premies, vakantiegeld en overuren
Op exceptionele vergoedingen geldt niet de maandschaal maar een vast percentage, dat afhangt van het normale jaarloon van de werknemer. Bij een normaal jaarloon tussen € 26.340,01 en € 31.830 is dat bijvoorbeeld 40,38% op een eindejaarspremie. Een premie lijkt daardoor zwaarder belast dan het loon, maar de werknemer verrekent alles in zijn aangifte. Een volledig voorbeeld staat in onze gids over de eindejaarspremie.
Voor sommige prestaties hoeft u een deel van de ingehouden voorheffing niet door te storten. Dat is een voordeel voor u als werkgever, de werknemer merkt er niets van. Voor overuren met een toeslag van 20% stort u bijvoorbeeld 32,19% van het overloon niet door. Ook voor ploegen- en nachtarbeid en voor onderzoekers bestaan zulke vrijstellingen. Hoe dat bij overuren werkt, leest u in onze gids over overuren uitbetalen.
Wanneer moet u bedrijfsvoorheffing betalen?
U dient de aangifte online in via FinProf en betaalt op de rekening van het bevoegde team van de FOD Financiën. Aangifte en betaling moeten op dezelfde dag binnen zijn.
- Maandelijks is de regel. De aangifte en betaling voor een maand moeten rond de vijftiende van de volgende maand binnen zijn. De precieze datum staat in de jaarlijkse kalender van de FOD Financiën. Voor september 2026 is dat 15 oktober 2026.
- Per kwartaal mag u werken als de bedrijfsvoorheffing van het vorige jaar onder een grensbedrag bleef. Voor 2025 lag die grens op € 50.240. De aangifte voor het derde kwartaal 2026 moet ook tegen 15 oktober 2026 binnen zijn.
Fiche 281.10 en Belcotax
Na het jaar maakt u voor elke werknemer een fiche 281.10 op met het belastbare loon en de ingehouden bedrijfsvoorheffing. U dient de fiches in via Belcotax on web. Voor de inkomsten van 2026 is de uiterste datum 28 februari 2027. Vertrekt een werknemer in de loop van het jaar, dan hoort de fiche bij de sociale documenten bij ontslag.
Wat Business Centrum hierin voor u doet
Wij berekenen de bedrijfsvoorheffing bij elke loonverwerking met de sleutelformule van het jaar, passen de gezinstoestand en de verminderingen toe en zorgen voor de aangifte, de betaling en de fiches 281.10, samen met Acerta. U krijgt de vervaldagen op voorhand, zodat de betaling op tijd vertrekt. Meer over uw loonadministratie.