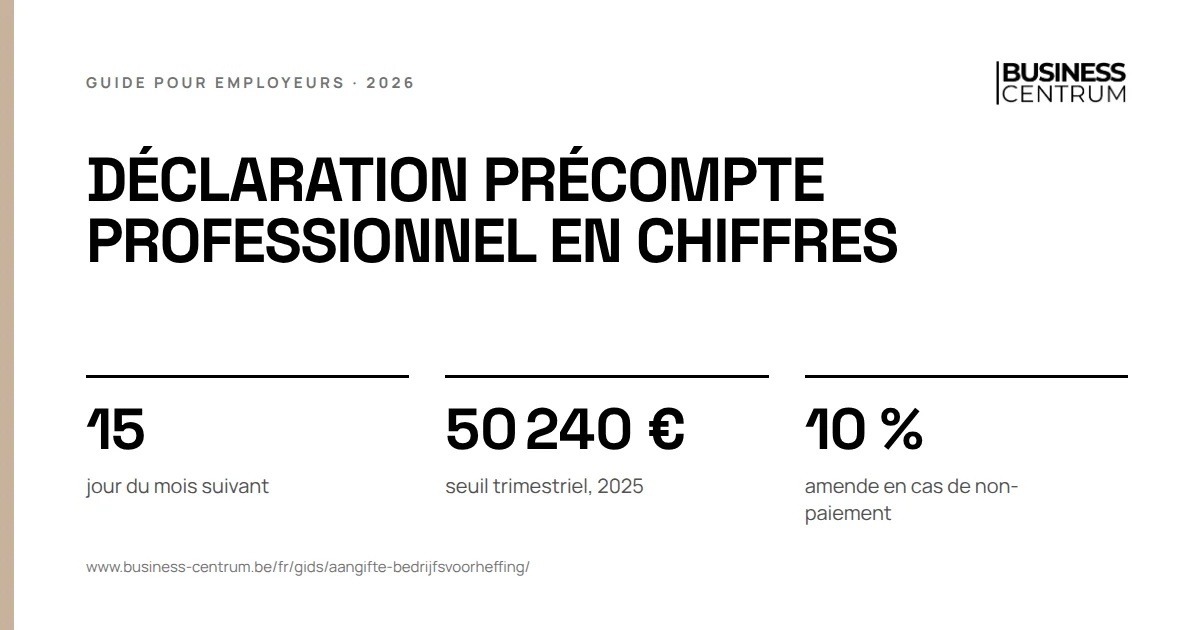
La déclaration précompte professionnel s'introduit en ligne via FinProf, par mois ou par trimestre. La déclaration et le paiement doivent arriver au plus tard le 15 du mois suivant, sur le compte BE85 6792 0036 3806. Le trimestre est permis à qui est resté sous le montant limite l'an dernier. Un retard coûte 4 % d'intérêts par an et, en cas d'enrôlement, une amende de 10 %.
Ce guide s'adresse à l'employeur ou au dirigeant qui déclare lui-même le précompte, ou qui veut savoir ce que son secrétariat social fait chaque mois. Le calcul du montant se trouve dans c'est quoi le précompte professionnel. Ici, il s'agit de la déclaration elle-même : quand, où, sur quel compte et ce qui se passe en cas de problème.
Déclaration précompte professionnel : qui, où et comment
Tout débiteur qui paie en Belgique des revenus soumis au précompte professionnel doit le déclarer et le payer. Pour un employeur, ce sont les salaires de ses travailleurs. Pour une société, c'est aussi la rémunération de ses dirigeants. Vous retenez le précompte sur le salaire, vous le versez à l'État, et le travailleur l'impute ensuite dans son décompte d'impôt.
| Question | Réponse du SPF Finances |
|---|---|
| Qui introduit la déclaration ? | le débiteur du précompte professionnel ou son mandataire |
| Comment ? | obligatoirement en ligne, via FinProf (module FinProf Legacy) |
| Sur papier ? | seulement avec une dérogation du Centre PME Matières spécifiques, par exemple sans moyens informatiques |
| Sur quel compte ? | FINPROF, BE85 6792 0036 3806, BIC GEBABEBB |
| Quel dossier ? | le dossier est créé automatiquement à votre première déclaration |
| Où arrive le courrier ? | au siège social tel que la BCE le connaît |
L'équipe qui traite vos déclarations dépend de la langue de votre siège social : Team Bedrijfsvoorheffing Mechelen pour le néerlandais, Team Précompte Professionnel Namur pour le français et Team Perception Eupen - Sankt Vith pour l'allemand. Le compte est le même pour les trois. Pour une déclaration isolée, FinProf désigne lui-même l'équipe compétente. Si une déclaration arrive malgré tout à la mauvaise équipe, elle est acceptée et vous recevez plus tard un message avec les bonnes coordonnées.
Un mandataire, comme un comptable ou un secrétariat social, obtient l'accès via la gestion des rôles eGov. Tout se fait en ligne. Mettre fin à un mandat ou clôturer un dossier ne se fait que par un e-mail à l'équipe, avec le numéro BCE dans l'objet et la date de fin.
Précompte professionnel mensuel ou trimestriel
La règle est mensuelle. Déclarer et payer par trimestre est permis à qui devait peu de précompte l'année précédente. Le seuil figure à l'article 412, alinéa 3, du CIR 92 et il est fixé chaque année.
| Déclarant mensuel | Déclarant trimestriel | |
|---|---|---|
| Quand | précompte de l'année précédente au-dessus du seuil | précompte de l'année précédente sous le seuil |
| Seuil fixé pour 2025 | au-dessus de 50 240 € | jusqu'à 50 240 € |
| Code dans FinProf Legacy | M | T |
| Dernier jour | le 15 du mois qui suit le mois du paiement | le 15 du mois qui suit le trimestre |
| Déclarations par an | douze | quatre |
| Nouveau calcul | chaque année en janvier, sur la base des revenus déclarés l'année précédente | idem |
Un petit employeur avec un ou deux travailleurs reste en général bien sous ce seuil. Avec un premier travailleur, vous commencez donc souvent comme déclarant trimestriel. Vérifiez quand même en janvier si votre périodicité a changé : après une année avec plus de personnel ou une forte prime de fin d'année, le SPF peut vous faire passer au mensuel. Le SPF n'a pas encore publié le montant limite pour 2026 sur sa page ; nous ne citons donc que celui de 2025.
Calendrier précompte professionnel 2026 : toutes les échéances
La déclaration et le paiement doivent tous deux être arrivés à l'échéance. Le délai légal se termine le 15. Si ce jour tombe un samedi, un dimanche, un jour férié ou un jour de fermeture bancaire, il n'est pas prolongé : le calendrier avance alors l'échéance d'un ou deux jours.
| Déclaration et paiement pour | Au plus tard le |
|---|---|
| décembre 2025 et le quatrième trimestre 2025 | 15 janvier 2026 |
| janvier 2026 | 13 février 2026 |
| février 2026 | 13 mars 2026 |
| mars 2026 et le premier trimestre 2026 | 15 avril 2026 |
| avril 2026 | 13 mai 2026 |
| mai 2026 | 15 juin 2026 |
| juin 2026 et le deuxième trimestre 2026 | 15 juillet 2026 |
| juillet 2026 | 14 août 2026 |
| août 2026 | 15 septembre 2026 |
| septembre 2026 et le troisième trimestre 2026 | 15 octobre 2026 |
| octobre 2026 | 13 novembre 2026 |
| novembre 2026 | 15 décembre 2026 |
| décembre 2026 et le quatrième trimestre 2026 | 15 janvier 2027 |
La période est celle où vous payez ou attribuez le salaire, pas le mois où le travail a été presté. Si vous payez le salaire d'octobre le 2 novembre, le précompte relève de novembre. Avant de décaler un salaire, lisez puis-je payer le salaire plus tard et payer le salaire.
Payer le précompte professionnel : compte et communication
La date de valeur compte : le paiement n'est à temps que s'il figure sur le compte FinProf à l'échéance. Un virement le dernier jour peut arriver trop tard à cause des délais entre banques. Le système calcule alors automatiquement des intérêts.
| Élément | Ce que demande le SPF |
|---|---|
| Bénéficiaire | FINPROF |
| IBAN | BE85 6792 0036 3806 |
| BIC | GEBABEBB |
| Communication | structurée, calculée à partir de votre numéro d'entreprise et de la période, sans espaces ni points dans le numéro |
| Ordre permanent | impossible, car la communication change à chaque période |
| Trop payé | le surplus peut passer à la période suivante, sur demande à l'équipe |
| Crédit TVA ou remboursement d'impôt | affectation possible sur demande par e-mail, à renouveler à chaque remboursement |
La communication structurée figure sur l'accusé de réception de votre déclaration ou s'obtient via le module de calcul du site FinProf. Utilisez-la aussi pour un paiement tardif : sans la bonne communication, votre paiement n'est pas lié automatiquement à la période. Un paiement versé par erreur sur le compte FinProf peut être récupéré avec un extrait bancaire comme preuve.
Déclaration précompte professionnel en retard : intérêts et amende
Le SPF attend un paiement spontané, sans rappel. Qui ne paie pas ou paie en retard reçoit trois choses, l'une après l'autre.
| Étape | Ce qui se passe | Ce que cela coûte |
|---|---|---|
| Après l'échéance | les intérêts de retard courent automatiquement | 4 % par an, non réclamés sous 5 € par mois |
| Rappel | par courrier et dans MyMinfin, ou via votre secrétariat agréé | pas encore d'amende |
| Au moins 30 jours plus tard | le solde ouvert est enrôlé et apparaît comme dette dans MyMinfin | amende de 10 % sur le montant impayé, minimum 50 €, maximum 1 250 € |
| Avertissement-extrait de rôle | titre exécutoire par courrier, avec un avis de paiement | paiement sur BE42 6792 0000 0054, avec une nouvelle communication |
Un plan de paiement pour une déclaration de précompte ouverte n'existe pas. Le SPF conseille de payer le plus possible, même partiellement, pour limiter l'amende. Ce n'est qu'après l'avertissement-extrait de rôle que vous pouvez demander un plan de paiement. À l'ONSS, cela fonctionne autrement : un plan d'apurement y est possible plus tôt, et les provisions ONSS suivent leur propre calendrier.
Exemple chiffré
Que coûte un paiement tardif du précompte professionnel ?
Une PME fictive doit 3 180 € de précompte pour octobre 2026. L'échéance est le 13 novembre 2026. Un mois complet d'intérêts représente 4 % divisé par douze, soit 10,60 €. La première période après l'échéance compte pour un demi-mois, chaque mois civil suivant pour un mois complet.
| Payé le | Mois d'intérêts | Intérêts |
|---|---|---|
| 28 novembre 2026 | un demi | 5,30 € |
| 10 décembre 2026 | un et demi | 15,90 € |
| 8 janvier 2027 | deux et demi | 26,50 € |
| après enrôlement | intérêts jusqu'au paiement, plus amende | amende 310 € |
L'amende représente 10 % du montant impayé, arrondie à la dizaine inférieure : de 318 euros à 310 €. Elle se situe entre le minimum de 50 € et le maximum de 1 250 €. Quelques jours de retard coûtent donc quelques euros ; une déclaration qui traîne jusqu'après le rappel coûte des dizaines de fois plus.
Une réduction de l'amende n'est possible que dans des circonstances exceptionnelles, avec une réclamation motivée via MyMinfin. Une exonération des intérêts de retard est encore plus stricte et rare.
Déclaration précompte professionnel et fiche 281.10
La déclaration mensuelle ou trimestrielle et la fiche annuelle sont deux obligations distinctes. La déclaration de précompte porte sur le montant retenu et versé par période. La fiche 281.10 résume l'année entière par travailleur : salaire brut, avantages, précompte retenu. Pour les salaires de 2026, elle doit être dans Belcotax-on-web au plus tard le 28 février 2027. Pour un dirigeant d'entreprise, c'est la fiche 281.20, à la même date.
| Déclaration de précompte | Fiche 281.10 | |
|---|---|---|
| Fréquence | par mois ou par trimestre | une fois par an, par travailleur |
| Où | FinProf | Belcotax-on-web |
| Contenu | total du précompte retenu sur la période | salaire, avantages et précompte de l'année |
| Date limite | le 15 après la période, selon le calendrier | 28 février 2027 pour les revenus 2026 |
Si le total de vos fiches ne correspond pas à la somme de vos déclarations, cela se remarque. Comment remplir la fiche, voyez fiche 281.10. Les montants par travailleur proviennent du compte individuel, que vous devez aussi pouvoir montrer lors d'un contrôle.
Cinq erreurs dans la déclaration du précompte professionnel
- Virer le dernier jour. La date de valeur compte, pas la date de votre ordre.
- Réutiliser une ancienne communication. La communication dépend de la période ; avec celle du mois passé, le paiement atterrit au mauvais endroit.
- Vouloir un ordre permanent. C'est impossible, justement parce que la communication change.
- Prendre la période du travail au lieu de celle du paiement. Le précompte relève du mois où vous payez ou attribuez le salaire.
- Ne pas vérifier si vous êtes déclarant mensuel ou trimestriel. La périodicité peut changer chaque année en janvier.
N'oubliez pas non plus les montants particuliers : sur le double pécule de vacances et la prime de fin d'année s'applique un pourcentage propre, et la taxe communale de 7 % est déjà incluse dans les barèmes. Ce qui change en janvier se trouve dans précompte professionnel 2027 et ce qui change en 2027.
Déclaration précompte professionnel avec Business Centrum et Acerta
Business Centrum est un bureau social à Gand, fondé en 2013, et partenaire agréé d'Acerta. Nous faisons le volet employeur : les salaires, les Dimona, les contrats et les congés de votre personnel. Acerta, agréé sous le numéro 250, introduit les déclarations et perçoit les cotisations. La déclaration du précompte passe alors par le secrétariat, pas par votre propre accès à FinProf. Comment cela se passe avec un premier travailleur ou une administration salariale pour un travailleur, voyez ces pages ; notre façon de travailler avec Acerta se trouve sur bureau social Acerta.
Vous ne voulez plus suivre vous-même la déclaration du précompte professionnel ? Faites-vous rappeler et Business Centrum examine avec vous comment se passent vos salaires et vos déclarations.