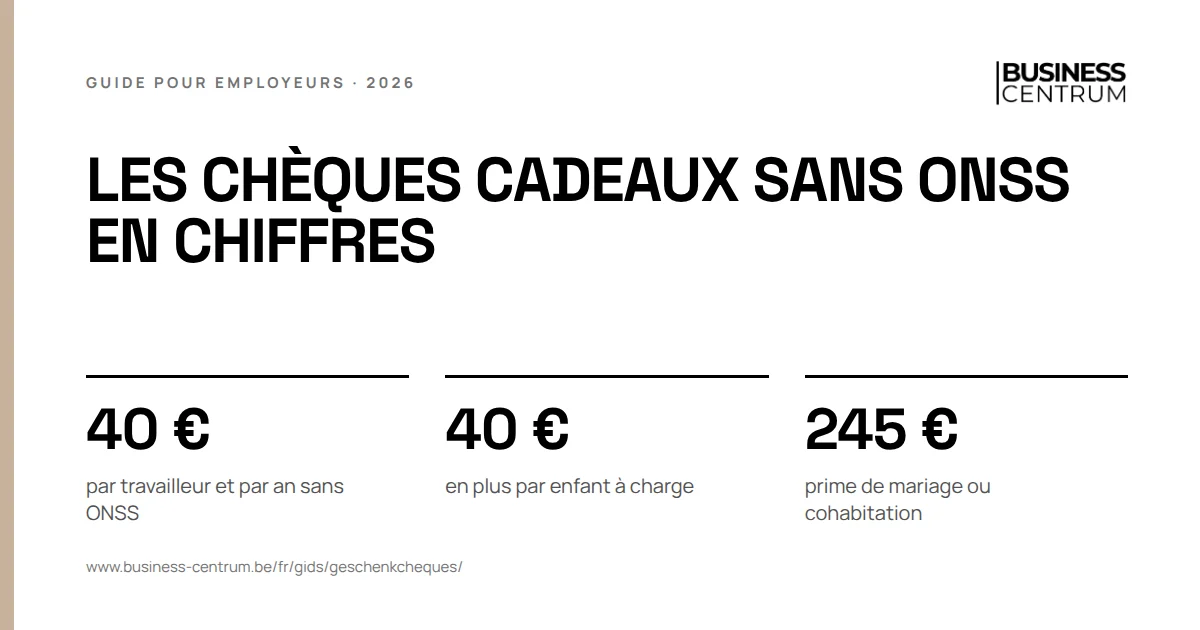
Les chèques cadeaux pour la Saint-Nicolas, Noël ou Nouvel An sont exonérés de cotisations ONSS jusqu'à 40 € par travailleur et par an, plus 40 € par enfant à charge. Les chèques ne peuvent pas être payés en espèces et doivent avoir une durée de validité limitée. Au-delà de la limite, vous payez des cotisations sur la valeur totale, pas seulement sur la différence.
Ce guide s'adresse à l'employeur qui veut offrir un cadeau de fin d'année à son personnel sans qu'il devienne de la rémunération. Toutes les limites viennent des instructions administratives de l'ONSS. Vous y lisez quelles occasions sont exonérées, comment l'ONSS juge votre système, ce que coûte un dépassement et comment déclarer le cadeau dans la DmfA. Ce que coûte une prime ordinaire se trouve dans calculer la prime de fin d'année.
Ce que sont les chèques cadeaux et quand ils ne sont pas de la rémunération
Un chèque cadeau est un bon d'achat que votre travailleur échange auprès de commerçants qui ont un accord avec l'émetteur du chèque. Pour l'ONSS, un cadeau en nature, en espèces ou sous forme de chèques cadeaux est en principe de la rémunération. Une exception vaut pour trois occasions : les fêtes de fin d'année, une distinction honorifique et la mise à la retraite. Une prime de mariage jusqu'à une limite n'est pas non plus de la rémunération.
Pour les chèques cadeaux, trois conditions s'ajoutent. Ils ne peuvent être échangés qu'auprès d'entreprises qui ont conclu au préalable un accord avec l'émetteur. Ils doivent avoir une durée de validité limitée. Et ils ne peuvent être payés au travailleur ni en tout ni en partie en espèces. Un chèque qui ne remplit pas ces conditions est de la rémunération, même dans les montants.
| Condition pour les chèques cadeaux | Ce que cela signifie |
|---|---|
| Échangeable auprès d'entreprises affiliées | l'émetteur a un accord préalable avec les commerçants |
| Durée de validité limitée | le chèque expire après une période fixe |
| Pas de paiement en espèces | même pas en partie, même pas le solde |
| Dans le montant de l'occasion | par an et par travailleur, voir le tableau ci-dessous |
Les chèques cadeaux sont autre chose que les chèques-repas ou les écochèques. Ceux-ci ont leurs propres règles : lisez cotisation patronale chèques-repas et ce qu'il advient des écochèques.
Les limites des chèques cadeaux par occasion
Chaque occasion a sa propre limite. Le montant vaut par travailleur et, pour les fêtes de fin d'année et la distinction honorifique, par an.
| Occasion | Limite sans ONSS | Particularité |
|---|---|---|
| Saint-Nicolas, Noël ou Nouvel An | 40 € par travailleur, plus 40 € par enfant à charge | pour les trois fêtes ensemble, par an |
| Distinction honorifique | 120 € par travailleur | uniquement une distinction officielle hors de l'entreprise |
| Mise à la retraite | 40 € par année de service chez vous | valeur totale entre 120 € et 1 000 € |
| Mariage ou cohabitation légale | 245 € | cotisations uniquement sur la différence au-delà de la limite |
Un enfant est à charge de votre travailleur si celui-ci en supporte effectivement tout ou partie de la charge. Une distinction honorifique est une distinction officielle ou civile accordée hors de l'entreprise, comme une décoration, un ordre de chevalerie ou le titre de lauréat du travail. Une reconnaissance pour un jubilé dans l'entreprise, par exemple 20 ans de service, ne compte pas comme distinction honorifique. Pour un tel jubilé existe la prime d'ancienneté avec ses propres limites.
Chèques cadeaux : l'ONSS juge votre système
L'ONSS ne regarde pas le montant que reçoit chaque travailleur, mais le système avec lequel vous accordez les cadeaux. C'est la règle que les employeurs oublient le plus souvent. Si vous offrez à tous vos travailleurs le même cadeau de 100 €, tous ces cadeaux sont de la rémunération. Même pour les travailleurs avec deux enfants à charge ou plus, chez qui 100 € resterait dans leur limite personnelle.
Si vous voulez donner plus à ceux qui ont des enfants à charge, votre système doit l'exprimer lui-même : un montant de base par travailleur et un montant par enfant. Demandez au préalable à vos travailleurs combien d'enfants ils ont à charge et conservez-le dans votre administration salariale. Un avantage spontané lors d'un événement particulier peut être une libéralité ; nous y revenons plus loin.
Exemple de calcul : des chèques cadeaux pour quatre travailleurs
Exemple chiffré
Le même budget, deux systèmes
Une PME fictive compte quatre travailleurs. Anna n'a pas d'enfant, Bram a un enfant à charge, Chloé deux et Daan trois. Le gérant veut distribuer pour Noël 400 € en chèques cadeaux.
| Travailleur | Système A : 40 € plus 40 € par enfant | Système B : le même pour tous |
|---|---|---|
| Anna, sans enfant | 40 € | 100 € |
| Bram, un enfant | 80 € | 100 € |
| Chloé, deux enfants | 120 € | 100 € |
| Daan, trois enfants | 160 € | 100 € |
| Total des chèques cadeaux | 400 € | 400 € |
| Cotisation patronale, 25 % | 0 € | 100 € |
| Cotisation personnelle, 13,07 % | 0 € | 52,28 € |
Dans le système A, chaque travailleur reste dans sa limite : pas de rémunération, pas de cotisations. Dans le système B, le cadeau est de la rémunération pour tous, même pour Chloé et Daan. La PME paie alors 100 € de cotisations patronales, et sur chaque chèque de 100 € le travailleur perd 13,07 € de cotisation personnelle. L'impôt sur la rémunération s'y ajoute encore. La cotisation patronale est calculée ici avec la cotisation de base, modération salariale comprise, en catégorie 1, sans cotisations spéciales.
Avec le même budget, mieux vaut donc choisir le système que l'ONSS exonère. Ce que coûtent les cotisations sur la rémunération en général se trouve dans cotisation ONSS employeur. Comment un montant brut arrive en net chez votre travailleur, calculez-le avec le calculateur brut-net.
Chèques cadeaux à la pension et au mariage
À la mise à la retraite, la limite dépend des années de service chez vous : 40 € par année de service, avec une valeur totale entre 120 € et 1 000 €. Un travailleur avec 15 années de service peut recevoir un cadeau de 600 €. Après 30 années de service, le calcul donnerait 1 200 €, mais le maximum reste 1 000 €. Si vous donnez plus, la valeur totale est de la rémunération.
La prime de mariage fonctionne autrement. Lors d'un mariage ou d'une cohabitation légale, une prime jusqu'à 245 € n'est pas de la rémunération, en espèces, en cadeau ou en chèques cadeaux. Si vous dépassez cette limite, les cotisations ne portent que sur la différence. Pour une prime de 300 €, c'est 55 € : 13,75 € de cotisation patronale et 7,19 € de cotisation personnelle.
Chèques cadeaux au-delà de la limite : comment les déclarer
Si un cadeau ne remplit pas les conditions, vous le déclarez dans la DmfA, la déclaration trimestrielle à l'ONSS. Le code rémunération dépend de la façon dont vous accordez le cadeau.
| Situation | Code rémunération dans la DmfA | Trimestre |
|---|---|---|
| Cadeau dans la limite et les conditions | pas de déclaration comme rémunération | |
| Cadeau indépendant des jours prestés, comme un cadeau de Noël pour tous | code rémunération 2 | en général le trimestre de paiement |
| Cadeau proportionnel aux jours effectivement prestés du trimestre | code rémunération 1 | le trimestre des prestations |
| Prime de mariage au-delà de 245 € | la différence comme rémunération | trimestre de paiement |
Un cadeau de Noël qui devient de la rémunération augmente le salaire du quatrième trimestre. Cela a une deuxième conséquence : la réduction structurelle est calculée sur ce salaire trimestriel plus élevé et diminue. La prime de fin d'année figure aussi sous le code rémunération 2 au même trimestre.
Chèques cadeaux, libéralités et autres avantages
À côté des occasions fixes, l'ONSS connaît la libéralité : un avantage qui n'est pas de la rémunération parce qu'il n'a pas de lien avec le travail. Il doit s'agir de quelque chose que vous accordez spontanément à l'occasion d'un événement particulier, dans l'entreprise ou dans la vie personnelle du travailleur, comme un jubilé de l'entreprise ou un grave incendie dans sa maison. Il ne peut pas exister dans votre entreprise de tradition d'accorder un tel avantage, et le travailleur ne peut y faire valoir aucun droit.
| Avantage | Quand ce n'est pas de la rémunération | En savoir plus |
|---|---|---|
| Chèques cadeaux de fin d'année | dans 40 € plus 40 € par enfant | ce guide |
| Libéralité | spontanée, événement particulier, pas de tradition | ce guide |
| Prime bénéficiaire | régime propre | prime bénéficiaire |
| Bonus non récurrent | régime propre via CCT | bonus CCT 90 |
| Choix entre avantages | régime propre | plan cafétéria |
Un cadeau de Noël annuel n'est donc pas une libéralité : c'est une tradition, et les limites des fêtes de fin d'année s'appliquent. Si vous voulez donner plus de budget par travailleur, regardez un bonus ou un plan avec ses propres règles.
Chèques cadeaux pour le gérant et le volet fiscal
Les limites ONSS de ce guide valent pour les travailleurs salariés. Un gérant ou administrateur de société est indépendant et ne relève pas de l'ONSS des travailleurs salariés. Ce qu'un cadeau ou un chèque signifie pour lui dépend de sa rémunération : lisez rémunération du dirigeant d'entreprise et la page sur le gérant.
Le volet fiscal est distinct de l'ONSS. Les instructions de l'ONSS ne disent pas si le cadeau est exonéré d'impôt pour le travailleur, ni si vous déduisez le coût comme employeur. Faites-le confirmer pour votre entreprise avant de commander les chèques. Si vous voulez accorder un montant plus élevé qu'un cadeau ne le permet, calculez ce qu'il coûte comme rémunération avec calculer le coût salarial.
Cinq erreurs avec les chèques cadeaux
- Donner à tous le même montant au-delà de la limite de base. L'ONSS juge le système. Un montant fixe de 100 € pour tous est de la rémunération pour tous.
- Compter la limite par fête. Les 40 € valent pour la Saint-Nicolas, Noël et Nouvel An ensemble, par an.
- Un chèque convertible en argent. Un chèque que le travailleur peut obtenir en tout ou en partie en espèces est de la rémunération.
- Traiter un jubilé comme une distinction honorifique. Une reconnaissance pour des années de service dans l'entreprise ne relève pas de la limite de 120 €.
- Ne pas plafonner le cadeau de pension. Même après une longue carrière, le maximum reste 1 000 €. Au-delà, tout le cadeau est de la rémunération. La liste des limites figure aussi sur notre page chiffres.
Les chèques cadeaux avec Business Centrum et Acerta
Business Centrum est un bureau social à Gand, fondé en 2013, et partenaire agréé d'Acerta. Nous faisons le volet employeur : les salaires, les Dimona, les contrats et les congés de votre personnel. Acerta, agréé sous le numéro 250, introduit les déclarations et perçoit les cotisations. Un cadeau qui devient de la rémunération figure dans la DmfA que le secrétariat introduit chaque trimestre. Comment cela se passe avec une administration salariale pour un travailleur ou pour une petite PME, voyez ces pages ; notre façon de travailler avec Acerta se trouve sur bureau social Acerta.
Vous voulez savoir quel cadeau offrir cette année à votre personnel sans cotisations ? Faites-vous rappeler et Business Centrum met le système en place avec vous.