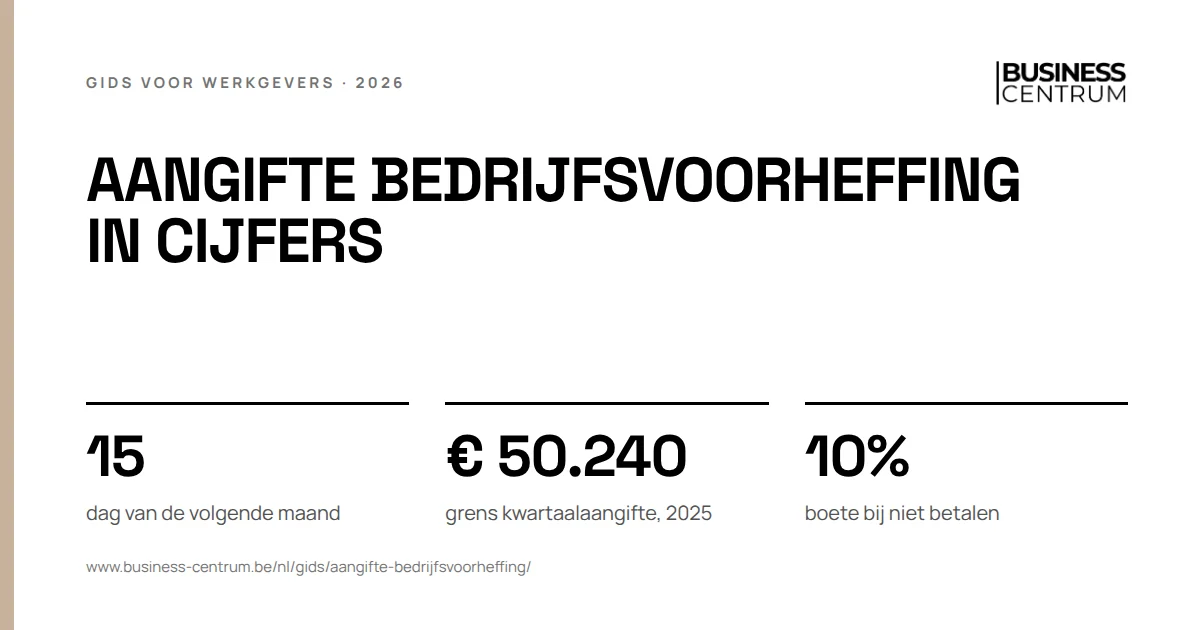
De aangifte bedrijfsvoorheffing dient u online in via FinProf, per maand of per kwartaal. Aangifte en betaling moeten uiterlijk de 15de van de volgende maand binnen zijn, op rekening BE85 6792 0036 3806. Per kwartaal mag wie vorig jaar onder het limietbedrag bleef. Te laat betalen kost 4% interest per jaar en bij inkohiering een boete van 10%.
Deze gids is voor de werkgever of bedrijfsleider die de bedrijfsvoorheffing zelf aangeeft, of wil weten wat zijn sociaal secretariaat elke maand doet. Hoe u het bedrag berekent, staat in wat is bedrijfsvoorheffing. Hier gaat het over de aangifte zelf: wanneer, waar, op welke rekening en wat er gebeurt als het misloopt.
Aangifte bedrijfsvoorheffing: wie, waar en hoe
Elke schuldenaar die in België inkomsten betaalt waarop bedrijfsvoorheffing verschuldigd is, moet die voorheffing aangeven en betalen. Voor een werkgever zijn dat de lonen van zijn werknemers. Voor een vennootschap ook de bezoldiging van haar bedrijfsleiders. U houdt de voorheffing in op het loon, stort ze door aan de staat, en de werknemer verrekent ze later in zijn belastingafrekening.
| Vraag | Antwoord van de FOD Financiën |
|---|---|
| Wie dient de aangifte in? | de schuldenaar van de bedrijfsvoorheffing of zijn mandataris |
| Hoe? | verplicht online, via FinProf (module FinProf Legacy) |
| Op papier? | alleen met een uitzondering van het Centrum KMO Specifieke Materies, bijvoorbeeld zonder informaticamiddelen |
| Op welke rekening? | FINPROF, BE85 6792 0036 3806, BIC GEBABEBB |
| Welk dossier? | het dossier ontstaat automatisch bij uw eerste aangifte |
| Waar komt de post? | op de maatschappelijke zetel zoals de KBO hem kent |
Het team dat uw aangiften behandelt, hangt af van de taal van uw maatschappelijke zetel: Team Bedrijfsvoorheffing Mechelen voor het Nederlands, Team Précompte Professionnel Namur voor het Frans en Team Perception Eupen - Sankt Vith voor het Duits. De rekening is voor alle drie dezelfde. Bij een losse aangifte duidt FinProf het bevoegde team zelf aan. Belandt een aangifte toch bij het verkeerde team, dan wordt ze aanvaard en krijgt u later een bericht met de juiste gegevens.
Een mandataris, zoals een boekhouder of een sociaal secretariaat, krijgt toegang via Mijn eGov rollenbeheer. Dat gaat volledig online. Een mandaat stopzetten of een dossier sluiten kan alleen via een mail aan het team, met het KBO-nummer in het onderwerp en de datum waarop het stopt.
Bedrijfsvoorheffing per maand of per kwartaal
De regel is maandelijks. Per kwartaal aangeven en betalen mag wie het vorige jaar weinig bedrijfsvoorheffing verschuldigd was. De grens staat in artikel 412, derde lid, WIB 92 en wordt elk jaar bepaald.
| Maandaangever | Kwartaalaangever | |
|---|---|---|
| Wanneer | bedrijfsvoorheffing van het vorige jaar boven de grens | bedrijfsvoorheffing van het vorige jaar onder de grens |
| Grens bepaald voor 2025 | boven € 50.240 | tot € 50.240 |
| Code in FinProf Legacy | M | T |
| Uiterste dag | de 15de van de maand na de maand van betaling | de 15de van de maand na het kwartaal |
| Aantal aangiften per jaar | twaalf | vier |
| Herberekening | elk jaar in januari, op basis van de aangegeven inkomsten van het vorige jaar | idem |
Een kleine werkgever met een of twee werknemers blijft meestal ruim onder die grens. Met een eerste werknemer begint u dus vaak als kwartaalaangever. Kijk in januari wel na of uw periodiciteit gewijzigd is: na een jaar met meer personeel of een hoge eindejaarspremie kan de FOD u naar maandelijks overzetten. De FOD heeft het limietbedrag voor 2026 nog niet op zijn pagina gezet; wij noemen daarom alleen dat voor 2025.
Bedrijfsvoorheffing kalender 2026: alle vervaldagen
Aangifte en betaling moeten op de vervaldag allebei binnen zijn. De wettelijke termijn eindigt op de 15de. Valt die dag op een zaterdag, zondag, feestdag of bankverlofdag, dan wordt hij niet verlengd: de kalender legt de vervaldag dan een of twee dagen vroeger.
| Aangifte en betaling voor | Uiterlijk binnen op |
|---|---|
| december 2025 en het vierde kwartaal 2025 | 15 januari 2026 |
| januari 2026 | 13 februari 2026 |
| februari 2026 | 13 maart 2026 |
| maart 2026 en het eerste kwartaal 2026 | 15 april 2026 |
| april 2026 | 13 mei 2026 |
| mei 2026 | 15 juni 2026 |
| juni 2026 en het tweede kwartaal 2026 | 15 juli 2026 |
| juli 2026 | 14 augustus 2026 |
| augustus 2026 | 15 september 2026 |
| september 2026 en het derde kwartaal 2026 | 15 oktober 2026 |
| oktober 2026 | 13 november 2026 |
| november 2026 | 15 december 2026 |
| december 2026 en het vierde kwartaal 2026 | 15 januari 2027 |
De periode is die waarin u het loon betaalt of toekent, niet de maand waarin het werk gebeurde. Betaalt u het loon van oktober pas op 2 november, dan hoort de voorheffing bij november. Wie het loon wil verschuiven, leest eerst mag ik het loon later uitbetalen en loon uitbetalen.
Bedrijfsvoorheffing betalen: rekening en mededeling
De waardedatum telt: de betaling is pas op tijd als ze op de vervaldag op de rekening FinProf staat. Een overschrijving op de laatste dag kan door vertraging tussen banken te laat komen. Dan rekent het systeem automatisch interest aan.
| Onderdeel | Wat de FOD vraagt |
|---|---|
| Begunstigde | FINPROF |
| IBAN | BE85 6792 0036 3806 |
| BIC | GEBABEBB |
| Mededeling | gestructureerd, berekend uit uw ondernemingsnummer en de periode, zonder spaties of punten in het nummer |
| Doorlopende opdracht | niet mogelijk, want de mededeling verandert per periode |
| Te veel betaald | het overschot kan naar de volgende periode, op vraag aan het team |
| Btw-krediet of belastingteruggave | aanwenden kan op vraag per mail, per teruggave opnieuw |
De gestructureerde mededeling vindt u op het ontvangstbewijs van uw aangifte of via de rekenmodule op de site van FinProf. Gebruik die ook bij een late betaling: zonder juiste mededeling wordt uw betaling niet automatisch aan de periode gekoppeld. Een betaling die per vergissing op de rekening FinProf belandt, kunt u terugvragen met een bankuittreksel als bewijs.
Te laat met de aangifte bedrijfsvoorheffing: interest en boete
De FOD verwacht dat u spontaan betaalt, zonder herinnering. Wie niet of te laat betaalt, krijgt achtereenvolgens drie dingen.
| Stap | Wat er gebeurt | Wat het kost |
|---|---|---|
| Na de vervaldag | nalatigheidsinterest loopt automatisch | 4% per jaar, niet gevraagd onder € 5 per maand |
| Aanmaning | per post en in MyMinfin, of via uw erkend secretariaat | nog geen boete |
| Minstens 30 dagen later | het openstaande saldo wordt ingekohierd en staat als schuld in MyMinfin | boete van 10% op het niet betaalde bedrag, minimum € 50, maximum € 1.250 |
| Aanslagbiljet | uitvoerbare titel per brief, met een betaalbericht | betalen op BE42 6792 0000 0054, met een nieuwe mededeling |
Een afbetalingsplan voor een openstaande aangifte bedrijfsvoorheffing bestaat niet. De FOD raadt aan om zoveel mogelijk te betalen, ook gedeeltelijk, om de boete te beperken. Pas na het aanslagbiljet kunt u een afbetalingsplan vragen. Bij de RSZ werkt dat anders: daar kan een afbetalingsplan wel eerder, en daar lopen ook de RSZ-voorschotten op hun eigen kalender.
Rekenvoorbeeld
Wat kost een te late betaling van de bedrijfsvoorheffing?
Een fictieve kmo moet voor oktober 2026 € 3.180 bedrijfsvoorheffing betalen. De vervaldag is 13 november 2026. Een volle maand interest is 4% gedeeld door twaalf, dus € 10,60. De eerste periode na de vervaldag telt als een halve maand, elke volgende kalendermaand als een volle.
| Betaald op | Maanden interest | Interest |
|---|---|---|
| 28 november 2026 | een halve | € 5,30 |
| 10 december 2026 | anderhalve | € 15,90 |
| 8 januari 2027 | twee en een halve | € 26,50 |
| na inkohiering | interest tot de betaling, plus boete | boete € 310 |
De boete is 10% van het niet betaalde bedrag, afgerond op het lagere tiental: van 318 euro naar € 310. Ze ligt tussen het minimum van € 50 en het maximum van € 1.250. Een paar dagen te laat kost dus een paar euro, een aangifte die blijft liggen tot na de aanmaning kost tientallen keren meer.
Een vermindering van de boete kan alleen in uitzonderlijke omstandigheden, met een gemotiveerd bezwaarschrift via MyMinfin. Een vrijstelling van nalatigheidsinterest is nog strenger en zeldzaam.
Aangifte bedrijfsvoorheffing en de fiche 281.10
De maandelijkse of driemaandelijkse aangifte en de jaarlijkse fiche zijn twee aparte verplichtingen. De aangifte bedrijfsvoorheffing gaat over het bedrag dat u per periode inhield en doorstortte. De fiche 281.10 vat per werknemer het hele jaar samen: brutoloon, voordelen, ingehouden voorheffing. Voor de lonen van 2026 moet ze uiterlijk op 28 februari 2027 in Belcotax-on-web staan. Voor een bedrijfsleider is dat de fiche 281.20, met dezelfde datum.
| Aangifte bedrijfsvoorheffing | Fiche 281.10 | |
|---|---|---|
| Hoe vaak | per maand of per kwartaal | een keer per jaar, per werknemer |
| Waar | FinProf | Belcotax-on-web |
| Inhoud | totaal ingehouden voorheffing van de periode | loon, voordelen en voorheffing van het jaar |
| Uiterste datum | de 15de na de periode, volgens de kalender | 28 februari 2027 voor inkomsten 2026 |
Klopt het totaal van uw fiches niet met de som van uw aangiften, dan valt dat op. Hoe u de fiche invult, staat in fiche 281.10. De bedragen per werknemer komen uit de individuele rekening, die u ook bij een controle moet kunnen tonen.
Vijf fouten bij de aangifte bedrijfsvoorheffing
- Op de laatste dag overschrijven. De waardedatum telt, niet de datum van uw opdracht.
- Een oude mededeling hergebruiken. De mededeling hangt aan de periode; met de mededeling van vorige maand landt de betaling verkeerd.
- Een doorlopende opdracht willen instellen. Dat kan niet, net omdat de mededeling verandert.
- De periode van het werk nemen in plaats van die van de betaling. De voorheffing hoort bij de maand waarin u het loon betaalt of toekent.
- Niet nakijken of u maand- of kwartaalaangever bent. De periodiciteit kan elk jaar in januari wijzigen.
Vergeet ook de bijzondere bedragen niet: op dubbel vakantiegeld en op de eindejaarspremie geldt een eigen percentage, en de gemeentebelasting van 7% zit al in de schalen. Wat er in januari verandert, leest u in bedrijfsvoorheffing 2027 en wat verandert er in 2027.
Aangifte bedrijfsvoorheffing met Business Centrum en Acerta
Business Centrum is een sociaal bureau in Gent, opgericht in 2013, en erkend partner van Acerta. Wij doen de werkgeverskant: de lonen, de Dimona's, de contracten en de verloven van uw personeel. Acerta, erkend onder nummer 250, dient de aangiften in en int de bijdragen. De aangifte bedrijfsvoorheffing loopt dan via het secretariaat, niet via uw eigen login in FinProf. Hoe dat met een eerste werknemer of een loonadministratie voor een werknemer loopt, staat op die pagina's; onze werkwijze met Acerta op sociaal bureau Acerta.
Wilt u de aangifte bedrijfsvoorheffing niet meer zelf opvolgen? Laat u terugbellen en Business Centrum bekijkt met u hoe uw lonen en aangiften lopen.