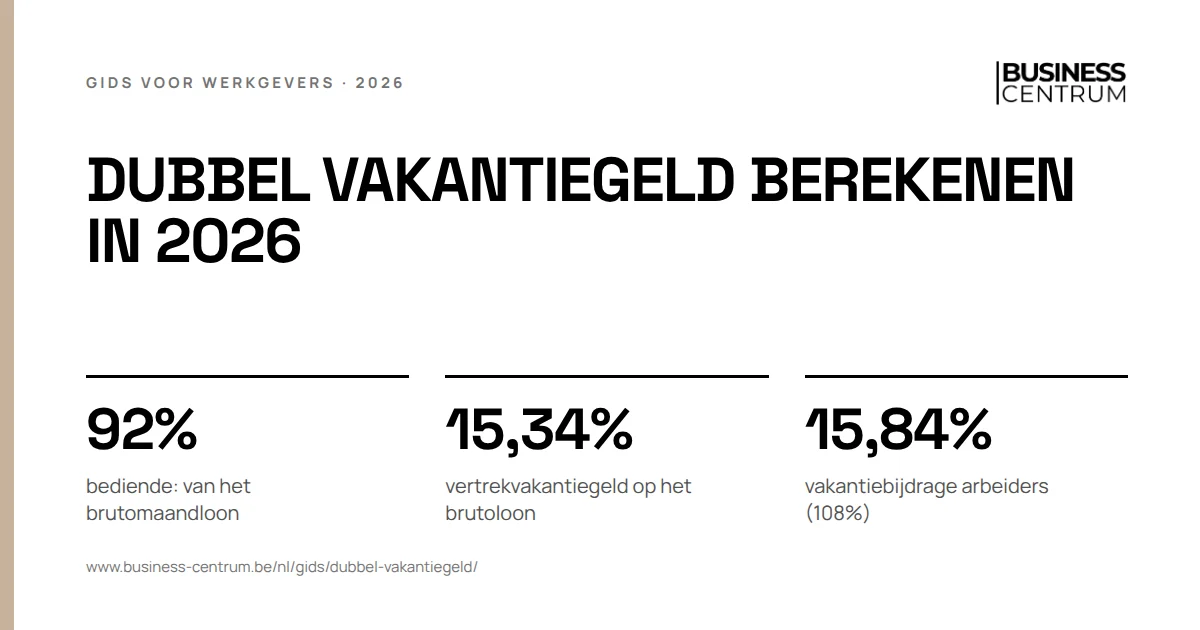
Het dubbel vakantiegeld van een bediende berekent u als 92% van het brutomaandloon, maal de gewerkte of gelijkgestelde maanden van vorig jaar gedeeld door twaalf. U betaalt het zelf bij de hoofdvakantie. Voor arbeiders betaalt de vakantiekas, en u stort 15,84% op hun loon aan 108%.
Dubbel vakantiegeld berekenen: wie betaalt wat?
Het vakantiegeld bestaat uit twee delen. Het enkel vakantiegeld is het loon voor de vakantiedagen zelf. Het dubbel vakantiegeld is een extra bedrag bovenop dat loon. Wie het betaalt, hangt af van het statuut.
| Bediende | Arbeider | |
|---|---|---|
| Wie betaalt | de werkgever | de RJV of het vakantiefonds van de sector |
| Enkel vakantiegeld | gewoon loon tijdens de vakantiedagen | 8% van het loon aan 108% van vorig jaar |
| Dubbel vakantiegeld | 92% van het maandloon, pro rata | 7,38% van het loon aan 108% van vorig jaar |
| Wanneer | bij de hoofdvakantie | tussen 2 mei 2027 en 30 juni 2027 voor de lonen van 2026 |
| Kost voor de werkgever | het bedrag zelf, zonder werkgeversbijdragen op het dubbel deel | 15,84% vakantiebijdrage op het loon aan 108% |
Het vakantiegeld van 2026 hangt af van de prestaties in 2025, het vakantiedienstjaar. Een werknemer die een volledig jaar werkte, heeft recht op 20 vakantiedagen in een vijfdagenweek. Hoe u verlof plant en registreert, staat bij onze dienst verlof en afwezigheden.
Dubbel vakantiegeld voor een bediende: de formule
Voor een bediende betaalt u twee dingen:
- Enkel vakantiegeld: u betaalt het gewone loon door tijdens de vakantiedagen. Daar verandert niets aan de loonbrief.
- Dubbel vakantiegeld: per maand gewerkt of gelijkgesteld in het vorige jaar een twaalfde van 92% van het brutoloon van de maand waarin de vakantie begint. U betaalt het wanneer de bediende zijn hoofdvakantie neemt.
Het maandloon is het vaste brutoloon van die maand. Heeft de bediende een volledig veranderlijk loon, zoals een vertegenwoordiger op commissie, dan rekent u met het maandgemiddelde van de twaalf voorgaande maanden.
Rekenvoorbeeld. Een bediende verdient € 2.600 bruto per maand en werkte heel 2025. In mei 2026 neemt hij zijn hoofdvakantie.
| Bedrag | |
|---|---|
| Dubbel vakantiegeld: 2.600 x 92% | € 2.392,00 |
| Bijzondere bijdrage 13,07% op 85% van het maandloon | - € 288,85 |
| Belastbaar | € 2.103,15 |
| Bedrijfsvoorheffing 36,34% | - € 764,28 |
| Netto | € 1.338,87 |
De werknemer betaalt een bijzondere bijdrage van 13,07% op het dubbel vakantiegeld. Die bijdrage is iets anders dan de bijzondere bijdrage voor de sociale zekerheid. Die geldt niet op het deel dat overeenstemt met het loon vanaf de derde dag van de vierde vakantieweek. In de praktijk houdt u ze dus in op 85% van het maandloon in plaats van op de volle 92%. De bedrijfsvoorheffing volgt de schaal voor vakantiegeld. Bij een normaal jaarloon tussen € 26.340 en € 31.830 is dat 36,34%.
U betaalt op het dubbel vakantiegeld geen werkgeversbijdragen. Uw kost is dus het brutobedrag: € 2.392.
Pro rata. Kwam dezelfde bediende op 1 april 2025 in dienst, dan telt hij negen maanden in 2025: 2.392 x 9/12 = € 1.794 bruto. Voor januari tot maart kreeg hij vertrekvakantiegeld van zijn vorige werkgever.
Gelijkgestelde dagen: ziekte, ongeval en andere afwezigheden
Een maand telt mee als de bediende werkte of als de afwezigheid gelijkgesteld is. De wet somt de gelijkstellingen op, de belangrijkste:
- ziekte of ongeval, tot de eerste 12 maanden van de afwezigheid;
- arbeidsongeval en beroepsziekte, zolang de tijdelijke algehele ongeschiktheid duurt;
- moederschapsrust, vaderschaps- en geboorteverlof, adoptieverlof, pleegzorgverlof en profylactisch verlof;
- tijdelijke werkloosheid wegens economische redenen;
- staking, lock-out, burgerplichten en een syndicale opdracht.
Niet gelijkgesteld zijn onder meer ouderschapsverlof, tijdskrediet en onbetaald verlof. Die maanden verlagen het dubbel vakantiegeld.
Een nieuwe ziekte na een werkhervatting van minder dan 14 dagen telt als voortzetting van de vorige. De termijn van twaalf maanden loopt dan gewoon door.
Rekenvoorbeeld. De bediende van € 2.600 werd ziek op 1 oktober 2024 en hervatte niet in 2025. De eerste twaalf maanden, tot eind september 2025, zijn gelijkgesteld. In 2025 telt hij dus negen maanden: 2.392 x 9/12 = € 1.794 bruto. Oktober tot december 2025 tellen niet.
Wordt een werknemer ziek tijdens zijn vakantie, dan behoudt hij die vakantiedagen. Hoe dat werkt, leest u in ons stuk over ziek tijdens de vakantie.
Dubbel vakantiegeld bij deeltijds werk en een ander arbeidsregime
Voor een deeltijdse bediende rekent u op dezelfde manier: 92% van zijn deeltijdse maandloon, per gewerkte of gelijkgestelde maand. De maanden tellen volledig mee, want het lagere loon zit al in het maandloon.
Lastiger wordt het als het regime verandert. Het dubbel vakantiegeld volgt het maandloon van de maand waarin de vakantie begint, terwijl het recht werd opgebouwd in het vorige jaar.
- Van voltijds naar deeltijds. Een bediende werkte heel 2025 voltijds en gaat op 1 juli 2026 halftijds. Neemt hij in augustus vakantie, dan krijgt hij vakantiegeld op zijn halftijdse loon. In december 2026 betaalt u het verschil bij: 7,67% enkel en 7,67% dubbel vakantiegeld op het brutoloon van 2025 zonder vaste eindejaarspremie, min wat hij al kreeg. Werkt hij in 2027 nog halftijds, dan volgt in december 2027 een tweede afrekening voor zijn voltijdse maanden van 2026.
- Van deeltijds naar voltijds. Komen er door het hogere regime minder vakantiedagen uit dan vier weken, dan kan de werknemer aanvullende vakantie vragen. Dat geldt als hij zijn regime met minstens 20% van een voltijds regime verhoogt en minstens 4 vakantiedagen tekortkomt.
Hetzelfde geldt bij halftijds tijdskrediet of een andere vermindering van prestaties: u rekent af in december, niet bij het begin van het nieuwe regime.
Aanvullend vakantiegeld bij een eerste job of een herstart
Een werknemer die begint te werken of herstart na een periode zonder werk, heeft in zijn eerste jaar geen volledige vakantie opgebouwd. Werkte hij in hetzelfde kalenderjaar minstens 3 maanden, dan heeft hij recht op aanvullende vakantie, ook Europese vakantie genoemd.
Voor een bediende betaalt u voor die dagen aanvullend vakantiegeld. Het is een voorschot op het dubbel vakantiegeld van het volgende jaar: u trekt het brutobedrag daar later van af, of van het vertrekvakantiegeld als hij eerder vertrekt. Er zijn geen werkgeversbijdragen op verschuldigd. De werknemer betaalt 13,07% bijzondere bijdrage, zoals op het dubbel vakantiegeld: niet op het deel vanaf de derde dag van de vierde vakantieweek. Een arbeider vraagt zijn aanvullend vakantiegeld bij zijn vakantiefonds aan.
Vertrekvakantiegeld berekenen bij ontslag of vertrek
Verlaat een bediende uw onderneming, dan betaalt u bij zijn vertrek het vakantiegeld dat hij bij u opbouwde. Dat is het vertrekvakantiegeld:
- 15,34% van het brutoloon dat hij in het lopende jaar bij u verdiende;
- en nog eens 15,34% van het brutoloon van vorig jaar, als hij de vakantie van dit jaar nog niet nam.
Het bedrag bestaat uit 7,67% enkel en 7,67% dubbel vertrekvakantiegeld. Gelijkgestelde dagen, zoals ziekte, tellen mee met een fictief loon.
Rekenvoorbeeld. Een bediende van € 3.000 vertrekt op 30 september 2026. Hij nam zijn vakantie van 2026 al op. Zijn brutoloon van januari tot september is € 27.000, zonder premies. Betaalt u bij het vertrek ook een eindejaarspremie pro rata, dan rekent u die in de praktijk mee in het brutoloon, zoals de RSZ in zijn eigen voorbeeld doet.
| Bedrag | |
|---|---|
| Vertrekvakantiegeld: 27.000 x 15,34% | € 4.141,80 |
| waarvan enkel (7,67%) | € 2.070,90 |
| waarvan dubbel (7,67%) | € 2.070,90 |
| Bijzondere bijdrage: 27.000 x 6,80% x 13,07% | - € 239,97 |
Op het enkel vertrekvakantiegeld betaalt u gewone RSZ, net als op loon. Op het dubbel deel houdt u de bijzondere bijdrage in, berekend op 6,80% van het brutoloon.
U betaalt ook vertrekvakantiegeld wanneer een bediende volledig tijdskrediet of loopbaanonderbreking start. Gaat hij minder werken, dan rekent u af in december, zoals hierboven bij deeltijds werk.
Het vertrekvakantiegeld hoort in de eindafrekening en op het vakantieattest. Welke documenten u allemaal afgeeft, staat in ons stuk over de sociale documenten bij ontslag.
Dubbel vakantiegeld bij een nieuwe werkgever
Neemt u een bediende aan die vorig jaar elders werkte, dan heeft hij van zijn vorige werkgever al vertrekvakantiegeld gekregen. Twee regels voorkomen dat hij twee keer betaald wordt.
Enkel vakantiegeld. De verrekening gaat in drie stappen:
- Neemt de bediende vakantie, dan betaalt u voor die dagen een voorschot van 10% van het brutoloon. De rest is gedekt door het vertrekvakantiegeld van de vorige werkgever.
- In december, of bij een vertrek, maakt u de eindafrekening: het enkel vakantiegeld dat u verschuldigd zou zijn als hij het hele jaar bij u werkte, min uw voorschotten en het vertrekvakantiegeld van de vorige werkgever.
- Een positief saldo betaalt u in december. Bij een negatief saldo mag u inhouden op het loon, binnen de grenzen van de loonbeschermingswet.
Een bediende van € 3.000 die in augustus 10 van zijn 20 vakantiedagen neemt, krijgt van u een voorschot van 3.000 x 10% x 10/20 = € 150.
Dubbel vakantiegeld. U betaalt alleen voor de maanden die hij vorig jaar bij u werkte. Kwam hij op 1 april 2026 in dienst, dan betaalt u in 2026 geen dubbel vakantiegeld en in 2027 negen twaalfden.
Welke werkgeversbijdrage betaalt u voor het vakantiegeld van arbeiders?
Een arbeider krijgt zijn vakantiegeld niet van u, maar van de Rijksdienst voor Jaarlijkse Vakantie (RJV) of van het vakantiefonds van zijn sector. U betaalt het vooraf, via een vakantiebijdrage van 15,84% op het brutoloon aan 108%:
- 5,57% per kwartaal via de DmfA, samen met de andere RSZ-bijdragen;
- 10,27% één keer per jaar, op een debetbericht van de RSZ in maart. Voor de lonen van 2026 is dat bedrag verschuldigd op 31 maart 2027 en betaalt u het uiterlijk op 30 april 2027.
De arbeider krijgt 15,38% van zijn loon aan 108% van het vorige jaar: 8% enkel en 7,38% dubbel vakantiegeld. Ziektedagen tot twaalf maanden tellen mee via een fictief loon.
Rekenvoorbeeld. Een arbeider verdiende in 2025 € 33.000 bruto aan 100%.
| Bedrag | |
|---|---|
| Loon aan 108% | € 35.640,00 |
| Vakantiebijdrage van de werkgever: 15,84% | € 5.645,38 |
| waarvan per kwartaal (5,57%) | € 1.985,15 |
| waarvan op het debetbericht (10,27%) | € 3.660,23 |
| Brutovakantiegeld arbeider: 15,38% | € 5.481,43 |
| Inhouding 13,07% op 6,80% van het loon | - € 316,75 |
| Solidariteitsinhouding 1% | - € 54,81 |
| Bedrijfsvoorheffing 23,22% | - € 1.186,51 |
| Netto voor de arbeider | € 3.923,36 |
Het fonds houdt 17,16% voorheffing in als het belastbaar vakantiegeld hoogstens € 1.740 bedraagt. Ligt het hoger, dan is het 23,22% op het hele bedrag.
Fouten die we bij werkgevers zien
- Twee keer dubbel vakantiegeld betalen. Een nieuwe bediende krijgt 92% voor het hele jaar, terwijl zijn vorige werkgever al dubbel vertrekvakantiegeld betaalde.
- De bijzondere bijdrage op alles inhouden. Wie 13,07% op de volledige 92% inhoudt, houdt te veel in op het deel vanaf de derde dag van de vierde week.
- Gelijkgestelde maanden vergeten. Ziekte tot twaalf maanden telt mee. Een bediende die drie maanden ziek was, heeft recht op het volle bedrag.
- Vertrekvakantiegeld van vorig jaar vergeten. Vertrekt een bediende voor hij zijn vakantie nam, dan betaalt u ook 15,34% op het loon van het vorige jaar.
- Zelf vakantiegeld betalen aan een arbeider. Dat doet de vakantiekas. Wat u wel moet doen, is het juiste loon aangeven, want daarop rekent het fonds.
Ook de eindejaarspremie hoort in de eindafrekening van een bediende die vertrekt. Hoe u die per sector berekent, leest u in onze gids eindejaarspremie berekenen.
Wat Business Centrum hierin voor u doet
Business Centrum berekent het enkel en dubbel vakantiegeld van uw bedienden, het vertrekvakantiegeld en de verrekening bij een nieuwe werkgever, samen met Acerta, als deel van uw loonadministratie. We houden de gelijkgestelde maanden bij en geven u in het najaar een raming van het debetbericht voor uw arbeiders, zodat april geen verrassing wordt.