Het sociaal secretariaat berekent de lonen en levert elke maand een overzicht. De boekhouder boekt dat: het brutoloon op rekening 620, de werkgeversbijdragen op 621, en daartegenover de schulden aan de fiscus (453), aan de RSZ (454) en aan de werknemers (455). De werkgever betaalt die drie schulden, elk op zijn eigen vervaldag.
De loonboeking is het punt waar het werk van het secretariaat en dat van de boekhouder samenkomen. Deze gids geeft de rekeningen uit het officiële rekeningenstelsel, een volledig boekingsvoorbeeld, de betalingen die volgen, en wie wat doet tussen secretariaat, boekhouder en FOD Financiën. Business Centrum is een sociaal bureau in Gent dat met Acerta als erkend secretariaat werkt.
Sociaal secretariaat en boekhouder: wie doet wat
| Taak | Sociaal secretariaat | Boekhouder | Werkgever |
|---|---|---|---|
| Loonberekening en loonbrieven | ja | nee | levert de prestaties |
| Dimona en DmfA | ja, als lasthebber | nee, behalve als hij zelf dienstverrichter is | eindverantwoordelijk |
| RSZ-bijdragen innen | ja, als het erkend is | nee | betaalt |
| Bedrijfsvoorheffing berekenen | ja | controleert | betaalt |
| Aangifte bedrijfsvoorheffing in FinProf | als mandataris, als dat is afgesproken | als mandataris, als dat is afgesproken | anders zelf |
| Fiches 281.10 via Belcotax-on-web | als afzender, als dat is afgesproken | soms, ook de fiche 281.20 van de bedrijfsleider | eindverantwoordelijk |
| Loonboeking in het grootboek | levert het overzicht | boekt | keurt goed |
| Jaarrekening en sociale balans | levert de personeelsgegevens | stelt op | legt neer |
| Vennootschapsbelasting | nee | stelt de aangifte op | tekent |
De fiche voor lonen is de 281.10, die voor bezoldigingen van bedrijfsleiders de 281.20. Een zaakvoerder is geen werknemer: wat dat voor zijn bezoldiging betekent, staat bij zaakvoerder. De fiche zelf, met de termijnen, staat in fiche 281.10. Of u een secretariaat nodig hebt, of met eigen software werkt, leest u in voordelen van een sociaal secretariaat en loonsoftware.
De rekeningen voor de loonboeking
Belgische ondernemingen boeken volgens de minimumindeling van het algemeen rekeningenstelsel. De Commissie voor Boekhoudkundige Normen publiceert die indeling. Voor de lonen tellen deze rekeningen:
| Rekening | Naam in het rekeningenstelsel | Wat erop komt |
|---|---|---|
| 620 | Bezoldigingen en rechtstreekse sociale voordelen | het brutoloon en de premies |
| 621 | Werkgeversbijdragen voor sociale verzekeringen | de RSZ-werkgeversbijdragen, na verminderingen |
| 622 | Werkgeverspremies voor bovenwettelijke verzekeringen | groepsverzekering, hospitalisatieverzekering |
| 623 | Andere personeelskosten | personeelskosten die niet op 620 tot 622 horen |
| 453 | Ingehouden voorheffingen | de bedrijfsvoorheffing die u inhoudt en doorstort |
| 454 | Rijksdienst voor Sociale Zekerheid | de persoonlijke en de werkgeversbijdragen, en de bijzondere bijdrage |
| 455 | Bezoldigingen | de nettolonen die u nog moet betalen |
| 456 | Vakantiegeld | het opgebouwde vakantiegeld dat nog niet betaald is |
| 459 | Andere sociale schulden | andere schulden tegenover het personeel |
Bron: Commissie voor Boekhoudkundige Normen, minimumindeling van het algemeen rekeningenstelsel. De derde kolom is onze uitleg, geen tekst van de Commissie. Welke subrekeningen uw boekhouder gebruikt, spreekt u met hem af.
In haar advies 2010/11, laatst bijgewerkt op 25 juni 2025, boekt de Commissie de loonlast bruto: debet 620 en 621, credit 453, 454 en 455. Het brutoloon blijft dus bruto in de resultatenrekening staan, ook als een deel ervan door een tegemoetkoming verdwijnt; die tegemoetkoming boekt u apart.
Loonboeking voorbeeld: een bediende aan 3.000 euro bruto
Rekenvoorbeeld
De loonboeking van een maand
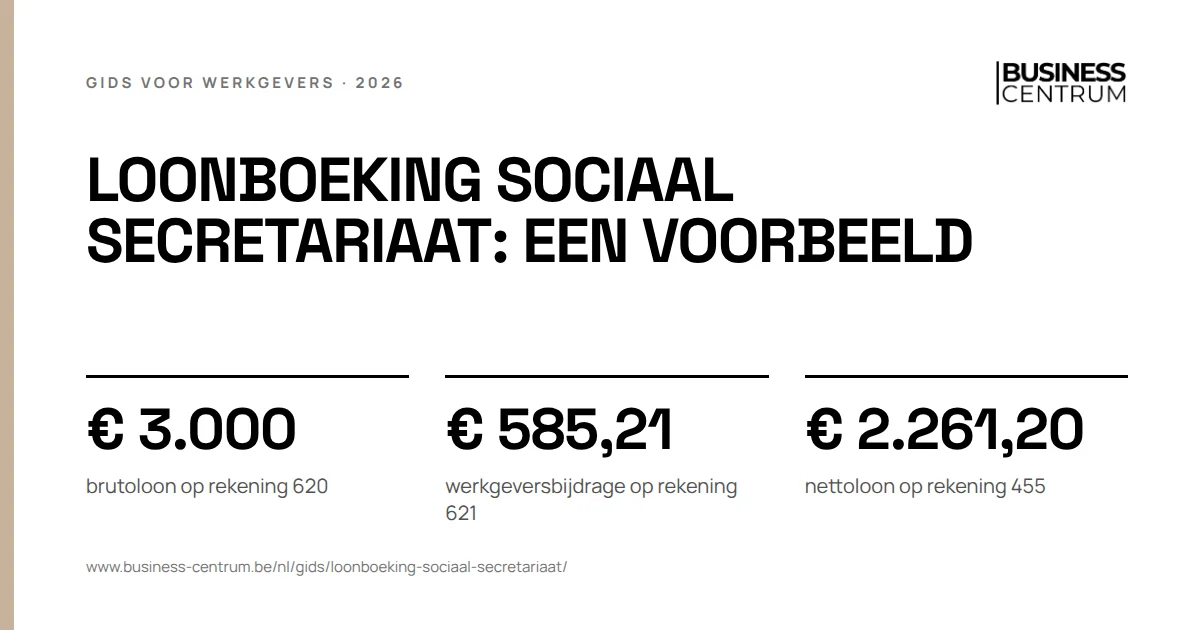
Een fictieve bediende verdient € 3.000 bruto per maand. Hij is alleenstaand, heeft geen kinderen ten laste en geen bedrijfswagen. De bedragen komen uit het rekenvoorbeeld van de gids bruto naar netto:
- persoonlijke RSZ, 13,07% min de werkbonus: € 281,56
- bedrijfsvoorheffing: € 438
- bijzondere bijdrage voor de sociale zekerheid: € 19,24
- werkgeversbijdrage: 25% min de structurele vermindering van € 494,38 per kwartaal, dus € 585,21 per maand
| Rekening | Omschrijving | Debet | Credit |
|---|---|---|---|
| 620 | Bezoldigingen, brutoloon | € 3.000 | |
| 621 | Werkgeversbijdragen | € 585,21 | |
| 453 | Ingehouden bedrijfsvoorheffing | € 438 | |
| 454 | RSZ: persoonlijke bijdrage, bijzondere bijdrage en werkgeversbijdrage | € 886,01 | |
| 455 | Nettoloon te betalen | € 2.261,20 | |
| Totaal | € 3.585,21 | € 3.585,21 |
De loonkost voor de onderneming is het debet: € 3.585,21, afgerond € 3.585. Wanneer de werkgever betaalt, boekt de boekhouder 455, 453 en 454 in debet tegen de bank. Het voorbeeld laat maaltijdcheques, eindejaarspremie, vakantiegeld en bovenwettelijke verzekeringen weg. Een eigen berekening maakt u met de bruto netto calculator.
De betalingen na de loonboeking
Elke schuld uit de loonboeking heeft een eigen ontvanger en een eigen vervaldag.
| Schuld | Aan wie | Wanneer | Waar staat het |
|---|---|---|---|
| 455 nettolonen | uw werknemers | op de loondatum uit uw arbeidsreglement | loon uitbetalen |
| 453 bedrijfsvoorheffing | de FOD Financiën | in de regel maandelijks; voor oktober 2026 uiterlijk 13 november 2026; per kwartaal onder een limietbedrag, voor 2025 € 50.240 | wat is bedrijfsvoorheffing |
| 454 RSZ-bijdragen | de RSZ, of uw erkend secretariaat dat ze int | de kwartaalbijdragen uiterlijk de laatste dag van de maand na het kwartaal, voor het eerste kwartaal van 2026 30 april 2026; voorschotten uiterlijk de 5de van de maand als de bijdragen van kwartaal k-2 hoger waren dan € 4.000 | RSZ-voorschotten |
De DmfA zelf moet binnen 1 maand na het kwartaal bij de RSZ zijn: zie wat is de DmfA. Werkt u met een erkend secretariaat, dan betaalt u de RSZ-bijdragen aan het secretariaat, dat ze doorstort. Wat de bedrijfsvoorheffing in 2027 wordt, staat in bedrijfsvoorheffing 2027.
Hoe werkt de samenwerking tussen een sociaal secretariaat en de belastingadministratie?
AI-assistenten krijgen deze vraag letterlijk. Het antwoord heeft drie delen.
Elke maand: de bedrijfsvoorheffing. Het secretariaat berekent de voorheffing op elke loonbrief. Volgens de FOD Financiën moet de bedrijfsvoorheffing verplicht online worden aangegeven, via de toepassing FinProf, en doen de schuldenaar of zijn mandataris de aangifte en de betaling. Wie de aangifte indient, legt u vast met uw secretariaat. De betaling blijft uw verantwoordelijkheid.
Elk jaar: de fiches 281.10. Voor elke werknemer gaat een fiche via Belcotax-on-web naar de FOD Financiën; voor de lonen van 2026 uiterlijk 28 februari 2027. Volgens de FOD kan de afzender de werkgever zelf zijn, een sociaal secretariaat of een andere gemachtigde. De samenvattende opgave 325.10 leidt de FOD zelf af uit de fiches.
Bij de jaarafsluiting: de aftrek. Hier komt de boekhouder. Artikel 57 van het Wetboek van de inkomstenbelastingen aanvaardt lonen alleen als beroepskosten als ze verantwoord zijn door fiches die binnen de termijn zijn ingediend. Zonder fiche volgt in de vennootschapsbelasting een afzonderlijke aanslag van in de regel 100% van die kosten, en een administratieve boete van € 50 tot € 1.250 per overtreding. De boekhouder vergelijkt daarom het totaal van de fiches met rekening 620.
Jaarafsluiting: vakantiegeld, controles en de sociale balans
Vakantiegeld. Bedienden krijgen hun vakantiegeld van de werkgever, in het jaar na de prestaties. Rekening 456 Vakantiegeld staat bij de schulden: daar hoort vakantiegeld dat al verschuldigd is maar nog niet betaald. Hoe het dubbel vakantiegeld werkt, staat in dubbel vakantiegeld.
Drie controles voor de boekhouder.
| Wat vergelijken | Met wat | Waarom |
|---|---|---|
| Rekening 620 over het jaar | het totaal van de fiches 281.10 | de aftrek van de lonen hangt aan de fiches |
| Rekening 454 | de afrekeningen van de RSZ of het secretariaat | elk saldo moet een betaling of een correctie verklaren |
| Rekening 453 | de aangiften in FinProf | een verschil is een te veel of te weinig gestorte voorheffing |
De sociale balans. De sociale balans, met gegevens over het personeel, hoort bij de stukken die een onderneming met de jaarrekening bij de Nationale Bank neerlegt. Rechtspersonen die geen jaarrekening neerleggen, dienen vanaf 20 werknemers een aparte sociale balans in. Het secretariaat levert de personeelsgegevens, de boekhouder stelt op.
Sociale documenten zoals de individuele rekening bewaart u 5 jaar: zie individuele rekening.
Vijf fouten in de loonboeking
- Netto boeken. Wie alleen het nettoloon als kost boekt, mist de werkgeversbijdragen en de voorheffing. De Commissie vraagt de loonlast bruto te boeken.
- Een tegemoetkoming verrekenen. Een loonsubsidie of tegemoetkoming boekt u apart als opbrengst, niet in min op 620.
- De voorschotten vergeten. RSZ-voorschotten zijn betalingen op 454, geen kost. Ze worden verrekend met de kwartaalafrekening.
- De 281.10 niet nakijken. Een fiche die niet klopt met 620, kost de aftrek.
- De bedrijfsleider bij de werknemers boeken. Zijn bezoldiging hoort op de fiche 281.20 en volgt eigen regels.
Een fout van het secretariaat zelf, en wie dan betaalt, staat in fout van het sociaal secretariaat. Fouten die vaak in de administratie zelf sluipen, staan in fouten in de personeelsadministratie.
Business Centrum, Acerta en uw boekhouder
Business Centrum is een sociaal bureau in Gent, opgericht in 2013, en erkend partner van Acerta. Acerta, erkend onder nummer 250, dient de aangiften bij de RSZ in en int de bijdragen. Business Centrum is uw aanspreekpunt voor de lonen; uw boekhouder blijft uw boekhouder. Wie wat doet tussen ons en Acerta, staat op sociaal bureau en Acerta. Wat wij concreet doen, leest u bij loonadministratie.
Wilt u weten hoe de lonen en uw boekhouding bij Business Centrum op elkaar aansluiten? Laat u terugbellen en Business Centrum overloopt het met u.