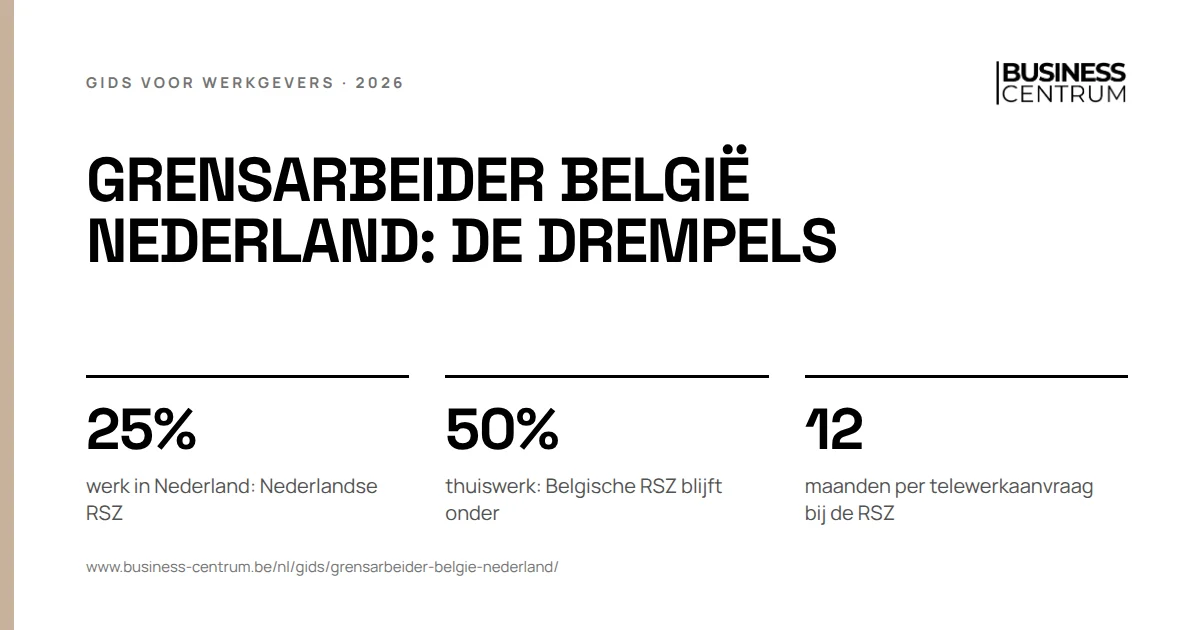
Een grensarbeider België Nederland woont in Nederland en werkt voor uw bedrijf in België, of omgekeerd. Werkt hij alleen in België, dan geldt de Belgische sociale zekerheid en betaalt u RSZ zoals voor elke werknemer. Werkt hij ook in Nederland, bijvoorbeeld van thuis uit, dan beslist het aandeel: vanaf 25% van zijn arbeidstijd in Nederland valt hij volledig onder het Nederlandse stelsel. Voor de belasting volgt het loon de plaats waar hij werkt. Hieronder staat per domein wat u regelt.
Wie is grensarbeider tussen België en Nederland?
Verordening 883/2004 noemt grensarbeider iedereen die in een lidstaat werkt maar in een andere woont, en die in principe dagelijks of minstens 1 keer per week naar huis terugkeert. Voor een werkgever in Gent of het Meetjesland is dat vaak een werknemer uit Sluis, Terneuzen of Hulst. Het kan ook een Belg zijn die over de grens is gaan wonen. Voor de aanwijsregels van de verordening telt waar hij woont en waar hij werkt.
Drie vragen bepalen alles wat volgt:
- Welke sociale zekerheid geldt? Dat beslist de Europese verordening, niet uw contract.
- Welk land mag het loon belasten? Dat beslist het belastingverdrag tussen België en Nederland.
- Welke formaliteiten doet u? Dimona, aangifte, A1-attest en eventueel een arbeidsvergunning.
Een gewone grensarbeider die elke dag naar Gent rijdt, is eenvoudig. Het wordt ingewikkeld zodra hij een deel van zijn werk in Nederland doet: thuiswerk, bezoeken aan Nederlandse klanten of een vaste dag op een vestiging over de grens. Dan verschuift soms de sociale zekerheid naar Nederland, voor zijn hele loon.
Grensarbeider België Nederland: welke sociale zekerheid geldt?
De basisregel staat in artikel 11 van Verordening 883/2004: wie in een lidstaat werkt, valt onder de wetgeving van die lidstaat, ook als hij in een andere lidstaat woont. Een werknemer uit Terneuzen die al zijn werk in uw bedrijf in Gent doet, valt dus onder de Belgische sociale zekerheid. U doet een Dimona, neemt hem op in uw DmfA en betaalt de gewone werkgeversbijdragen.
Werkt hij gewoonlijk in twee landen, dan geldt artikel 13. De RSZ vat het zo samen: eerst gaat u na of de werknemer een substantieel deel van zijn werk in zijn woonland doet, minimum 25% van de arbeidstijd of het loon.
- Ja: de wetgeving van zijn woonland geldt, dus Nederland, ook al bent u een Belgische werkgever.
- Nee, en hij werkt alleen voor u: de wetgeving van het land waar uw onderneming haar zetel heeft geldt, dus België.
Die keuze geldt voor zijn volledige loon, niet per dag. Een land waar hij minder dan 5% van zijn tijd of loon werkt, telt volgens de RSZ niet mee. De instellingen kijken naar de verwachte situatie in de volgende 12 kalendermaanden, zo staat het in artikel 14 van Verordening 987/2009.
Thuiswerk in Nederland: de drempels van 25 en 50 procent
Thuiswerk is werk in Nederland. Twee thuiswerkdagen per week van een voltijdse werknemer zijn al een groot deel van zijn arbeidstijd, ruim boven de grens van 25%. Dit is wat er geldt, als u zijn enige werkgever bent en uw zetel in België ligt:
| Aandeel werk in Nederland | Sociale zekerheid | Wie levert het A1 | Wat u doet |
|---|---|---|---|
| 0%, al het werk in België | België (artikel 11) | Geen werk in twee landen, dus geen A1 | Dimona, DmfA en RSZ zoals voor elke werknemer |
| Minder dan 5% | België: het werk in Nederland telt niet mee | Zoals in de rij hieronder | Zoals voor elke werknemer, en het aandeel opvolgen |
| 5% tot minder dan 25% | België (artikel 13, lid 1, b) | De Nederlandse instelling stelt het bevoegde land vast, de RSZ levert het A1 | Werk in meerdere landen melden bij de Nederlandse instelling, verder RSZ in België |
| 25% tot minder dan 50% | Nederland, tenzij u samen het kaderakkoord vraagt | Zonder akkoord de Nederlandse instelling, met akkoord de RSZ | Kiezen: Nederlandse premies of een aanvraag telewerk bij de RSZ |
| 50% of meer | Nederland (artikel 13, lid 1, a) | De Nederlandse instelling | Aansluiten bij de Nederlandse instelling en daar bijdragen betalen |
Voor wie in een andere lidstaat woont en in meerdere landen werkt, legt artikel 16 van Verordening 987/2009 de melding bij de instelling van de woonplaats. Die stelt het toepasselijke recht eerst voorlopig vast. Dat wordt definitief als geen van beide landen binnen 2 maanden bezwaar maakt. De RSZ zegt het zo: woont uw werknemer in een andere lidstaat, neem dan op voorhand contact op met de bevoegde instelling van dat land. Hoe de aanvraag in België zelf loopt, leest u in A1-formulier aanvragen.
Het kaderakkoord over grensoverschrijdend telewerk
Voor thuiswerk tussen 25% en 50% bestaat er een uitweg. Het kaderakkoord over grensoverschrijdend telewerk laat de sociale zekerheid van het land van de werkgever gelden, op vraag van werkgever en werknemer samen. België en Nederland passen het allebei toe sinds 1 juli 2023. Volgens de RSZ moet aan drie voorwaarden voldaan zijn:
- de werknemer woont niet in België;
- zijn grensoverschrijdend telewerk in zijn woonland is minder dan 50% van zijn totale arbeidstijd, en de rest werkt hij in België;
- u en de werknemer beslissen samen om de Belgische wetgeving toe te passen.
Het akkoord dekt alleen telewerk. Gaat uw werknemer in Nederland ook geregeld bij klanten langs, of werkt hij er op een andere manier, dan valt hij volgens artikel 2 van het akkoord erbuiten. Dan kan alleen nog een individuele uitzondering via artikel 16 van Verordening 883/2004.
De aanvraag dient u in bij de RSZ, via de onlinedienst Werken in het buitenland, als een aanvraag werken in meerdere landen. In stap 3 geeft u het percentage voor België en het percentage telewerk in Nederland in, in stap 4 bevestigt u de keuze en het akkoord van de werknemer. Het akkoord zelf staat een afspraak toe van telkens maximaal 3 jaar. De RSZ aanvaardt een aanvraag voor de komende 12 kalendermaanden, op basis van een inschatting van het arbeidspatroon, en verlengt jaarlijks. Een aanvraag voor het verleden kan maar beperkt: het akkoord laat hoogstens 3 maanden terug toe, en alleen als er voor die periode al Belgische bijdragen betaald werden of hij er op een andere manier Belgisch verzekerd was. Voor het kaderakkoord vermeldt de FOD Sociale Zekerheid de Sociale Verzekeringsbank als bevoegde Nederlandse instelling.
Leg het thuiswerk ook arbeidsrechtelijk vast. Hoe u een vaste thuiswerkregeling opstelt, staat in onze gids over structureel telewerk.
Wat de werkgever doet per domein
| Domein | Belgische sociale zekerheid geldt | Nederlandse sociale zekerheid geldt |
|---|---|---|
| RSZ | Gewone bijdragen in de DmfA | Geen DmfA voor de periode van het Nederlandse A1; premies volgens de Nederlandse regels |
| Dimona | Ja, voor de start | Ja: de Dimona geldt ook voor wie niet onderworpen is omdat hij in meerdere landen werkt |
| A1-attest | Vanaf werk in Nederland: aanvraag bij de woonplaats of, voor telewerk onder het akkoord, bij de RSZ | Levert de Nederlandse instelling |
| Bedrijfsvoorheffing | Op het loon voor het werk in België | Op het loon voor het werk in België: de belasting volgt het verdrag, niet de sociale zekerheid |
| Ziekteverzekering | Belgisch ziekenfonds, zorg ook in Nederland | Nederlandse verzekering |
| Limosa | Niet nodig | Niet nodig |
Let op de laatste kolom. De sociale zekerheid en de belasting staan los van elkaar. Een werknemer kan in Nederland sociaal verzekerd zijn en toch voor een deel van zijn loon in België belast worden.
Dimona, DmfA en Limosa voor een grensarbeider uit Nederland
Dimona. Volgens de administratieve instructies van de RSZ doet u een Dimona voor iedereen die op de DmfA komt, maar ook voor werknemers die in meerdere landen van de EER werken en niet aan de Belgische sociale zekerheid onderworpen zijn, bijvoorbeeld omdat ze niet in België wonen. Een grensarbeider uit Nederland meldt u dus altijd aan, ook als Nederland bevoegd is. Wat u invult en wanneer, staat in Dimona-aangifte. Laat u het Dimona-beheer aan ons over, dan volgen we ook de wijzigingen op.
DmfA. Levert de Nederlandse instelling een A1, dan mag u deze werknemer volgens de RSZ niet meer in het Belgische stelsel aangeven voor de periode die het attest dekt. U sluit dan aan bij de Nederlandse instelling en betaalt de premies volgens de Nederlandse wetgeving en procedures.
Limosa. De RSZ sluit grensarbeiders uitdrukkelijk uit: geen meldingsplicht voor werknemers die in het buitenland wonen en enkel voor een Belgische of buitenlandse werkgever en voor onbepaalde duur in België werken. Ook werknemers die voor een Belgische werkgever gewoonlijk in verschillende landen werken, vallen erbuiten. Limosa is bedoeld voor wie door een niet-Belgische werkgever tijdelijk of gedeeltelijk in België wordt tewerkgesteld. Wanneer u die melding wel tegenkomt, leest u in Limosa-melding.
Contract. Een schriftelijk contract is voor een grensarbeider geen luxe. Zet de vaste werkplaats in België en de thuiswerkdagen erin, zodat het aandeel in Nederland vastligt. Wanneer een geschreven contract verplicht is, leest u in is een schriftelijke arbeidsovereenkomst verplicht. Verandert het thuiswerk later, leg het dan vast met een addendum bij de arbeidsovereenkomst.
Belasting: het verdrag tussen België en Nederland
Het belastingverdrag van 5 juni 2001 regelt in artikel 15 het loon. De regel: loon van een inwoner van Nederland is alleen in Nederland belastbaar, tenzij hij het werk in België uitoefent. Voor het werk dat hij in België doet, mag België het loon belasten.
Voor uw werknemer uit Zeeuws-Vlaanderen betekent dat:
- de dagen dat hij in uw bedrijf in Gent werkt: België mag het loon voor dat werk belasten;
- zijn thuiswerkdagen in Nederland: daar oefent hij zijn werk in Nederland uit, dus belast alleen Nederland dat loon.
De bekende 183-dagenregel helpt hier niet. Die laat het loon alleen in het woonland belasten als de werknemer kort in het andere land werkt en het loon betaald wordt door een werkgever die geen inwoner is van het land van het werk. U bent een Belgische werkgever, dus die voorwaarde is nooit vervuld.
Wat u inhoudt. Volgens de FOD Financiën is loon dat België door een verdrag niet mag belasten, ook niet onderworpen aan de Belgische bedrijfsvoorheffing. Dat staat in artikel 87 van het KB/WIB 92. U houdt dus bedrijfsvoorheffing in op het loon voor het werk in België en niet op het loon voor de Nederlandse thuiswerkdagen. Hou daarom per maand bij hoeveel dagen hij waar werkt. Hoe dat netto uitkomt, ziet u in bruto naar netto, en wat er op zijn jaarfiche komt in fiche 281.10.
Op 21 juni 2023 ondertekenden beide landen een nieuw verdrag dat het verdrag van 2001 moet vervangen. Het treedt pas in werking nadat beide landen hun goedkeuring hebben afgerond en dat aan elkaar gemeld hebben. Het nieuwe artikel 14 neemt dezelfde regel voor loon over.
Rekenvoorbeeld
Een Gentse groothandel werft een bediende aan die in Terneuzen woont. Ze werkt vijf dagen per week: drie in Gent en twee van thuis uit.
- Sociale zekerheid. Twee dagen op vijf is 40 procent werk in Nederland. Dat is meer dan 25%, dus geldt de Nederlandse sociale zekerheid. Het is minder dan 50% en het is louter telewerk. De groothandel en de bediende kunnen dus samen bij de RSZ vragen om Belgisch verzekerd te blijven.
- Belasting. Het loon voor de drie dagen in Gent mag België belasten, het loon voor de twee thuiswerkdagen alleen Nederland. De groothandel houdt bedrijfsvoorheffing in op het Belgische deel.
- Gevolg zonder aanvraag. Doet de groothandel niets, dan is Nederland bevoegd voor de sociale zekerheid van haar volledige loon, ook voor de drie dagen in Gent. Dan betaalt de groothandel Nederlandse premies en geen RSZ voor haar.
Werkt dezelfde bediende maar een dag om de twee weken thuis, dan zit ze op 10 procent. België blijft bevoegd. Omdat ze gewoonlijk in twee landen werkt, meldt de groothandel dat wel bij de Nederlandse instelling. Die stelt het bevoegde land vast, en de RSZ levert het A1.
Ziekteverzekering, kinderbijslag en werkloosheid van de grensarbeider
Ziekteverzekering. Geldt de Belgische sociale zekerheid, dan sluit uw werknemer aan bij een Belgisch ziekenfonds. Hij krijgt zorg in Nederland via de Nederlandse instelling, voor rekening van zijn Belgisch ziekenfonds (artikel 17 van Verordening 883/2004), en ook in België zelf (artikel 18). Het document waarmee een grensarbeider dat recht in het andere land opent, is volgens het RIZIV het formulier S1, dat het ziekenfonds van het land waar hij verzekerd is aflevert. Valt hij onder de Nederlandse sociale zekerheid, dan is hij voor zijn volledige werk in Nederland verzekerd: de verordening onderwerpt iemand maar aan de wetgeving van een lidstaat.
Kinderbijslag. Hebben de kinderen in twee landen recht, dan regelt artikel 68 van de verordening de volgorde: eerst het recht op basis van werk, dan op basis van een pensioen, dan op basis van de woonplaats. Bij twee rechten op basis van werk gaat het land voor waar de kinderen wonen. Het andere land betaalt hoogstens een aanvulling. Laat uw werknemer dat bij de betrokken fondsen aanvragen.
Werkloosheid. Wordt een grensarbeider volledig werkloos, dan stelt hij zich volgens artikel 65 ter beschikking van de arbeidsbemiddeling van zijn woonland en krijgt hij een uitkering van dat land. Voor uw werknemer uit Nederland is dat dus Nederland, ook als hij in België verzekerd was.
Een grensarbeider van buiten de EU
Een Nederlander, een Belg of een andere burger van de Europese Economische Ruimte of Zwitserland heeft geen arbeidsvergunning nodig. Dat zegt de Vlaamse overheid uitdrukkelijk. De single permit heeft u voor hem dus nooit nodig.
Woont uw kandidaat in Nederland maar heeft hij de nationaliteit van een land buiten de EER, dan ligt het anders. Vlaanderen eist voor grensarbeiders altijd een arbeidsvergunning. Een single permit kan niet, omdat hij niet in België woont. U vraagt als werkgever de vergunning aan bij het gewest waar hij zal werken. Ze geldt hoogstens 12 maanden, voor een hooggeschoolde, leidinggevende of postdoctorale onderzoeker tot 3 jaar. Hij krijgt minstens het minimumloon van het bevoegde paritair comité. Echtgenoten van Belgen of EU-burgers die als gezinshereniger in een buurland wonen, zijn vrijgesteld.
Beslishulp: welk stelsel geldt voor uw werknemer?
Werk deze vragen in volgorde af, met de verwachte werkweek van de komende 12 maanden.
- Werkt hij volledig in België? Dan Belgische sociale zekerheid. Klaar voor de sociale zekerheid, ga naar de belasting.
- Werkt hij minder dan 5% in Nederland? Dan telt dat werk niet mee en blijft België bevoegd.
- Werkt hij voor nog een andere werkgever? Dan gelden andere regels van artikel 13. Laat het nakijken voor u iets aangeeft.
- Werkt hij minder dan 25% in Nederland? Dan blijft België bevoegd. Meld het werk in twee landen bij de Nederlandse instelling.
- Werkt hij minder dan 50% in Nederland, en is dat alleen telewerk? Dan kunt u samen het kaderakkoord vragen bij de RSZ. Zonder aanvraag geldt Nederland.
- Anders: Nederlandse sociale zekerheid. U sluit aan bij de Nederlandse instelling.
Daarna de belasting, los van wat hierboven uitkwam: hoeveel dagen werkt hij fysiek in België? Op het loon voor die dagen houdt u bedrijfsvoorheffing in.
Wat u als werkgever doet bij een grensarbeider uit Nederland
- Leg het werkpatroon vast. Hoeveel dagen in België, hoeveel thuis in Nederland, en werkt hij bij Nederlandse klanten? Zet het in het contract of in de telewerkovereenkomst.
- Bepaal het bevoegde land met de beslishulp hierboven, op basis van de verwachte 12 maanden.
- Doe de Dimona uiterlijk wanneer hij begint te werken, ook als Nederland bevoegd blijkt.
- Vraag het A1 op de juiste plek aan. Telewerk onder het kaderakkoord: bij de RSZ. Andere situaties met werk in twee landen: bij de Nederlandse instelling. Volg de einddatum op en verleng op tijd.
- Richt de loonverwerking in. Belgisch bevoegd: RSZ in de DmfA. Nederlands bevoegd: geen DmfA voor die periode, wel aansluiting en premies in Nederland.
- Splits het loon voor de belasting. Bedrijfsvoorheffing op het deel voor het werk in België, niet op het deel voor de thuiswerkdagen in Nederland. Hou de dagen per maand bij.
- Volg wijzigingen op. Een extra thuiswerkdag, een verhuis of een nieuwe klant in Nederland kan het stelsel omdraaien. Bekijk het minstens bij elke wijziging van het werkpatroon.
Fouten die we vaak zien
- Thuiswerk in Nederland niet meetellen. Twee thuiswerkdagen per week verschuiven de sociale zekerheid naar Nederland, ook als het contract zegt dat hij in Gent werkt.
- Het A1 bij de RSZ aanvragen voor gewoon werk in twee landen. Voor een werknemer die in Nederland woont, beslist de Nederlandse instelling. Alleen voor telewerk onder het kaderakkoord gaat de aanvraag naar de RSZ.
- Sociale zekerheid en belasting door elkaar halen. Een Belgisch A1 betekent niet dat al het loon in België belast wordt.
- Bedrijfsvoorheffing op het volledige loon. Op de thuiswerkdagen in Nederland mag België niet heffen.
- Een niet-EU-onderdaan uit Nederland aanwerven zonder arbeidsvergunning. Dat hij in Nederland legaal woont, geeft hem nog geen recht om in Vlaanderen te werken.
Wat Business Centrum hierin voor u doet
Wij rekenen voor elke werknemer uit Nederland na welk land bevoegd is voor zijn sociale zekerheid, doen de Dimona en vragen het A1 aan bij de RSZ als het kaderakkoord over telewerk past. In uw loonadministratie splitsen we het loon voor de bedrijfsvoorheffing per werkdag, samen met Acerta. In het contract zetten we het werkpatroon zo dat het aandeel in Nederland vastligt. Twijfelt u over een werknemer die over de grens woont, laat het nakijken voor u de eerste loonbrief maakt.