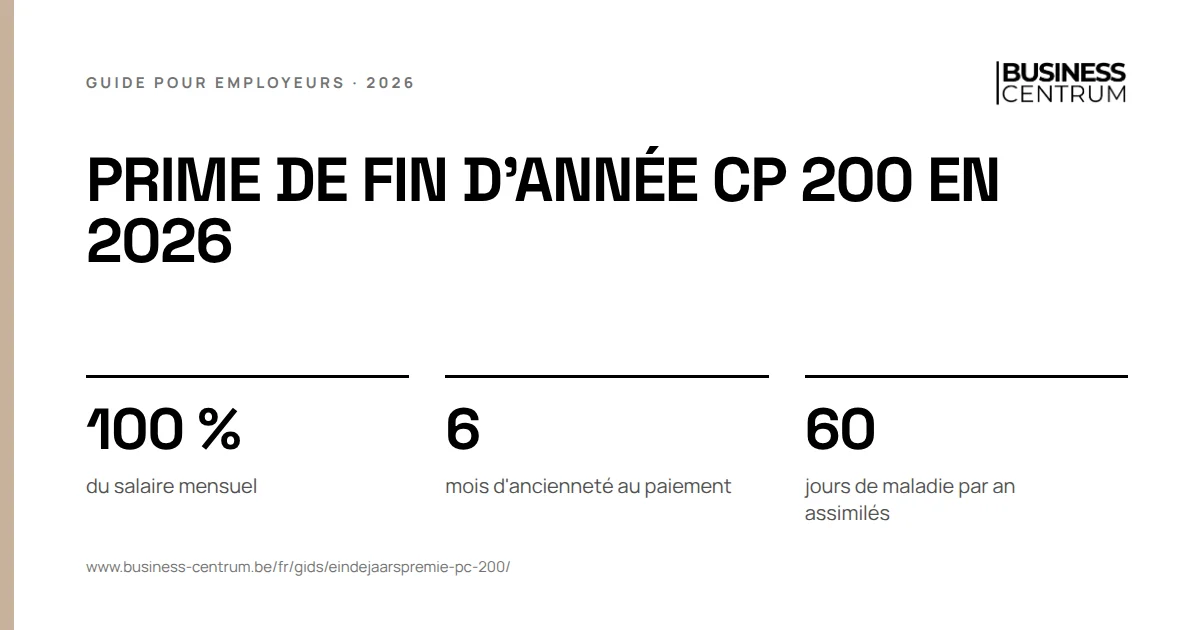
La prime de fin d'année en CP 200 est égale à un salaire mensuel, et c'est vous, l'employeur, qui la payez, au plus tard en décembre. Au moment du paiement, l'employé a au moins 6 mois d'ancienneté. Celui qui a commencé ou quitté en cours d'année reçoit une partie par mois calendrier complet presté.
Qui reçoit la prime de fin d'année en CP 200 ?
La CCT s'applique aux employés de toutes les entreprises qui relèvent de la Commission paritaire auxiliaire pour employés. Les ouvriers de la même entreprise relèvent d'une autre commission et ont leur propre régime. Pour savoir si vos employés relèvent de la CP 200, lisez notre guide sur la commission paritaire 200.
Un employé a droit à la prime complète s'il remplit trois conditions :
- En service au moment du paiement. Il est alors encore lié par un contrat de travail d'employé. Pour celui qui part plus tôt, une liste de cas distincte s'applique, plus bas sur cette page.
- Au moins 6 mois d'ancienneté au moment du paiement. Une période antérieure comme intérimaire compte si l'engagement suit cette période d'intérim et si la fonction est similaire. Une interruption de 7 jours ou moins entre deux missions d'intérim compte comme occupation.
- Entré en service au plus tard le premier jour de l'année. Celui qui a commencé plus tard reçoit une prime proportionnelle au nombre de mois de prestations, à condition d'avoir eu au moins 6 mois de présence effective.
Quel est le montant de la prime de fin d'année en CP 200 ?
La prime est égale au salaire mensuel de l'employé. La CCT ne prévoit ni autre pourcentage ni montant fixe : un employé en service toute l'année reçoit 100 % de son salaire mensuel. La CCT ne dit rien de particulier sur les travailleurs à temps partiel ; elle parle uniquement du salaire mensuel.
Pour les représentants de commerce, deux règles particulières s'appliquent :
- Rémunération entièrement variable : la prime est la moyenne mensuelle de la rémunération des douze derniers mois, limitée au montant maximum de la quatrième catégorie du barème.
- Rémunération partiellement variable : la même moyenne et la même limite, sauf si la partie fixe de la rémunération est plus élevée. La prime est alors limitée à cette partie fixe.
Exemple chiffré : un employé entré en avril
Ceci est un exemple, pas un calcul pour votre situation. Un employé gagne 3 000 € bruts par mois et a commencé le 1er avril 2026. En décembre, il compte plus de 6 mois de présence effective. Il a presté neuf mois calendrier complets : 3 000 x 9/12 = 2 250 € bruts. S'il n'avait commencé que le 1er août, il n'atteindrait pas les 6 mois en décembre et la CCT sectorielle ne lui donnerait pas de prime.
Quand payer la prime de fin d'année en CP 200 ?
Vous payez la prime au plus tard à la fin de l'année civile, donc au mois de décembre, ou au dépôt des comptes annuels. Un accord au niveau de votre entreprise peut fixer un autre moment. Dans ce cas, précisez aussi la période couverte par la prime, pour que la condition « en service au moment du paiement » soit claire pour tous.
La prime suit le calcul normal de la paie, avec 13,07 % de cotisations ONSS personnelles et un précompte professionnel selon le barème des rémunérations exceptionnelles. Ce que votre employé garde en net et ce que la prime vous coûte en plus de la cotisation de base de 25 %, vous le retrouvez dans notre guide pour calculer la prime de fin d'année.
Quelles absences réduisent la prime de fin d'année en CP 200 ?
Vous pouvez réduire la prime au prorata des absences de l'année. Mais une longue liste d'absences compte comme prestée, et celles-là, vous ne pouvez pas les déduire :
| Absence | Compte pour la prime |
|---|---|
| Vacances annuelles et jours fériés | entièrement |
| Petits chômages, congé de paternité, congé-éducation payé, congé syndical | entièrement |
| Accident du travail, maladie professionnelle, repos de maternité, congé prophylactique | entièrement |
| Maladie ou accident | 60 jours par an |
| Chômage temporaire pour raisons économiques ou force majeure | 5 jours par an, depuis le 1er janvier 2026 |
Un employé malade pendant quatre-vingt-dix jours en 2026 a donc 60 jours assimilés. Vous ne pouvez réduire la prime que pour les jours au-delà. La CCT ne précise pas si vous calculez cette réduction en jours calendrier, en jours ouvrables ou en mois. Choisissez une méthode, appliquez-la de la même façon à tous et consignez-la.
Prime de fin d'année CP 200 en cas de licenciement ou de départ
Si un employé part avant le paiement de la prime, il ne reçoit une prime que si son cas figure dans la CCT. Il reçoit alors une partie par mois calendrier complet presté de l'année en cours.
| Situation | Droit à une prime au prorata |
|---|---|
| Licenciement par l'employeur, sauf pour motif grave, même si l'employé fait ensuite usage d'un contre-préavis | oui, avec 6 mois d'ancienneté au départ |
| Pension | oui, avec 6 mois d'ancienneté au départ |
| Chômage avec complément d'entreprise après licenciement | oui, avec 6 mois d'ancienneté au départ |
| Fin pour force majeure définitive | oui, avec 6 mois d'ancienneté au départ |
| Démission ou fin de commun accord | oui, avec au moins 3 ans d'ancienneté dans l'entreprise |
| Fin d'un contrat à durée déterminée ou pour un travail nettement défini d'au moins 6 mois | oui |
| Licenciement pour motif grave | non |
En cas de démission, le seuil était de 5 ans jusqu'à fin 2025. Depuis le 1er janvier 2026, il est de 3 ans, et ici aussi une période antérieure d'intérim dans une fonction similaire compte.
Exemple. Un employé avec un salaire mensuel de 3 000 € et deux ans d'ancienneté démissionne et quitte l'entreprise le 30 septembre. Il n'a pas trois ans d'ancienneté, la CCT sectorielle ne lui donne donc pas de prime. Si vous le licenciez à la même date, il reçoit 3 000 x 9/12 = 2 250 € bruts. Le montant figure dans le décompte de sortie et sur les documents sociaux à la fin du contrat.
Un régime propre à votre entreprise peut-il remplacer la prime de fin d'année ?
La CCT sectorielle ne s'applique pas à deux types d'entreprises :
- celles qui accordent au cours de l'année un avantage au moins équivalent, quelle que soit sa dénomination, sous forme de prime conventionnelle ou à titre de gratification ;
- celles qui règlent elles-mêmes par convention les salaires et les conditions de travail de leurs employés, si les avantages de cette convention sont globalement au moins égaux à ceux de la CCT sectorielle.
Un régime plus favorable dans votre entreprise reste donc d'application. Un régime moins favorable ne remplace pas la CCT sectorielle. En cas de doute sur l'équivalence de votre propre prime, comparez les deux régimes sur le montant, les conditions et les départs.
Prime de fin d'année et revenu minimum en CP 200
La prime de fin d'année joue aussi pour le revenu minimum mensuel moyen garanti. Au moment où vous payez la prime, vous établissez un décompte des salaires mensuels et des avantages des 12 mois précédents. Si ce décompte est inférieur au RMMMG pour cette période, vous payez la différence comme complément, en même temps que la prime. Pour les employés au minimum, décembre est donc aussi le mois du décompte. Plus d'infos dans notre article sur le RMMMG en 2026.
Les erreurs que nous voyons avec la prime de fin d'année en CP 200
- Déduire chaque jour de maladie. Les 60 premiers jours de maladie par an comptent comme prestés.
- Appliquer l'ancien seuil en cas de démission. Depuis 2026, 3 ans d'ancienneté suffisent, et non plus 5.
- Oublier la période d'intérim. Un employé engagé après une mission d'intérim dans la même fonction atteint souvent les 6 mois plus tôt que ne le laisse penser la date de son contrat.
- Déduire entièrement le chômage temporaire. Depuis 2026, 5 jours comptent comme prestés.
Ce que Business Centrum fait pour vous
Business Centrum calcule la prime de fin d'année de vos employés selon cette CCT, avec Acerta, dans le cadre de votre administration salariale. Nous suivons les jours assimilés, intégrons la prime dans le décompte de sortie lors d'un départ et vous donnons à l'automne un aperçu de ce que coûtera décembre. Les règles des autres commissions figurent dans notre aperçu de la prime de fin d'année 2026 par commission paritaire.